兩年82億:獨遊爆款全球撈金,何時輪到中國人?
寫多了Steam獨遊的稿子,葡萄君突然有些恍然。
因爲稍稍覆盤就能發現,在那些全球性的爆款獨遊裏,幾乎見不到國產獨遊的身影。
尤其近兩年最爲流行的「高創意快餐獨遊」賽道,如《R.E.P.O.》《PEAK》《漁力全開》等,已經完完全全被海外開發者包攬,基本每個月都在創造「兩三人開發、幾千萬流水」的暴富神話。
於是我自然而然產生了好奇:這些海外爆款獨遊,具體能在中國市場一年撈幾個億?
以及另一個深層的問題:到底是什麼導致了這個現狀?
01
一年7.46億
其實答案很好找:我先從2025年到2026年9月15日爲止正式發售或剛開啓EA測試的Steam獨遊當中,篩選出同時在線峯值超過3萬的遊戲,然後根據第三方平臺數據,統計了它們的收入和中國玩家佔比。
設置上述條件是因爲,3萬的同時在線,基本等同於遊戲在某一領域具備不俗的熱度,已經摸到出圈的門檻;也意味着遊戲的銷量遠不止10萬套。事實上統計到的獨遊裏,成績最差的那款,也有50萬套以上的銷量。
然後我們得到了這個表格,剛好20款遊戲:
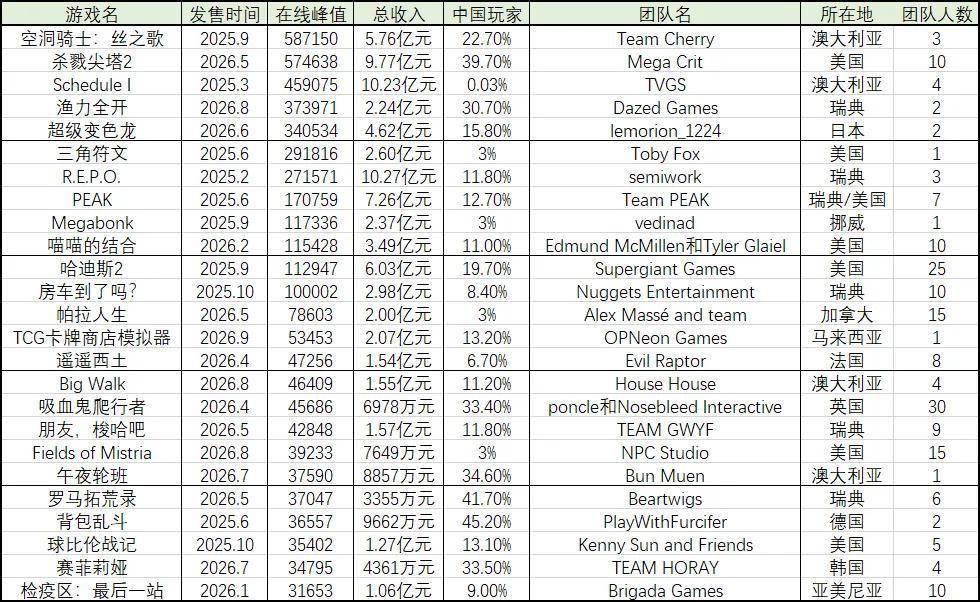
計算後可以得出,2025年至今,上述20款海外爆款獨遊,累計創造了超過82.77億元的總收入,它們在中國市場一共吸金13.05億元。
平均下來,每年海外Top 20的獨遊爆款,能在中國市場吸金7.46億元,其中僅《殺戮尖塔2》一款產品,就在4個月內從中國市場撈走3.88億元。
需要注意,這個數據只能當做參考,畢竟如果繼續計算3萬同時在線以下的獨遊小爆款,和那些用戶不多但悶聲賺錢的獨遊,那麼實際的大盤數據會更高。
比如2名日本開發者做的《圖書管理員》,Steam同時在線峯值爲2.9萬人,第三方平臺統計的總銷量超過150萬套,總收入達5368萬元,這也是妥妥大賺的獨遊,與之類似的案例不在少數。
所以,每年7.46億,只是一個相當保守的數據。
進一步分析上面這些爆款獨遊,我們還能發現一個明顯變化,即快餐獨遊的崛起。
我們可以把上述大成的獨遊分爲兩大類。
第一大類,是花費大量精力磨出來的精品獨遊。這些精品獨遊往往需要許多年的研發週期,採用比較傳統的開發模式。
其中包含「少數開發者+多年時間」的產物《絲之歌》《喵喵的結合》《三角符文》等,以及「多數開發者+幾年時間」的產物《哈迪斯2》等。
第二大類,是開發時間被極限壓縮的快節奏創意獨遊。這些遊戲的開發模式更加靈活多變,題材新穎甚至是奇葩,哪怕遊戲不完整、不平衡、BUG多,也能博玩家一笑。
具體案例包括了「精英開發者+強創意+Game Jam速成」的產物《PEAK》《房車到了嗎?》等,以及「不知名開發者+強創意+突然爆紅」的產物《超級變色龍》《漁力全開》等。
而一個賽道要在短時間內崛起,需要的顯然是第二類遊戲。因爲市場上不可能憑空冒出一堆走精品路線的新項目,開發者更不可能憑空掏出能消耗7、8年的資金,去供養精品項目。
所以,第二大類獨遊的崛起,就是如今Steam爆款獨遊扎堆的主要原因。而且,精英開發者光速開發出來的大爆款越多,賽道天花板越高,不知名開發者做出來的意外小爆款越多,賽道的基本盤就越寬。
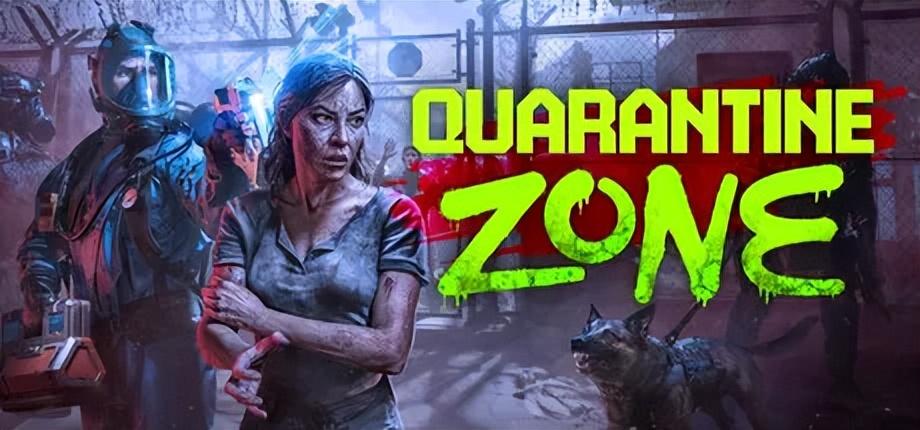
再繼續深究,精英開發者肯定不是大風颳來的,很大可能是被全球遊戲行業裁員潮給倒逼出來的。比如《檢疫區:最後一站》的開發團隊Brigada Games,以前就是做外包的,被降本增效以後,纔開始轉型做獨遊。
類似的道理,不知名開發者更不可能憑空冒頭,事實上,在背後給這些開發者撐腰的,是一整個成熟的產業鏈。
02
獨遊產業鏈
具體來說,這條產業鏈分爲「開發者核心陣地-早期孵化平臺-多個傳播渠道-充足發行資源-地方扶持政策」這幾個主要環節。
首先,開發者有純粹的核心陣地,如Reddit、Discord等社區。
Reddit的特性是以關鍵詞串聯用戶話題,論壇性質相當強,並且需要用戶更主動地關注特定關鍵詞。
長年累月下來,Reddit的遊戲開發話題、獨立遊戲話題下,聚集了海量的開發者,話題純粹性也保持地相當好。對開發者而言,解決難題、交流想法、找種子用戶、對接發行,基本都可以在這裏實現。
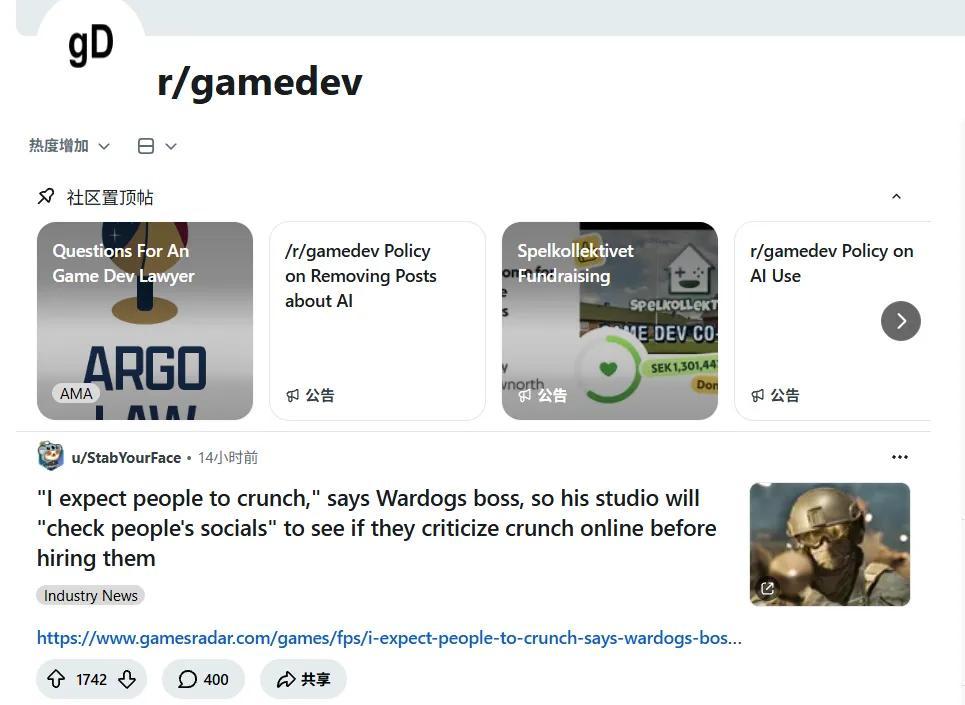
Discord也比較特殊,它地頻道屬於BtoC的封閉式興趣小組結構,只有你確實喜歡、感興趣、主動關注,纔會加入其中,純粹性比Reddit還高,這對遊戲開發者維護核心用戶相當有利。
接下來,獨遊可以通過Game Jolt、itch.io等驗證早期原型。
前者是一家面向獨遊開發者的社交平臺,開了20多年,後者涉獵面廣一些,不僅面向獨遊開發者,也面向漫畫、雜誌、音樂的個人創作者。
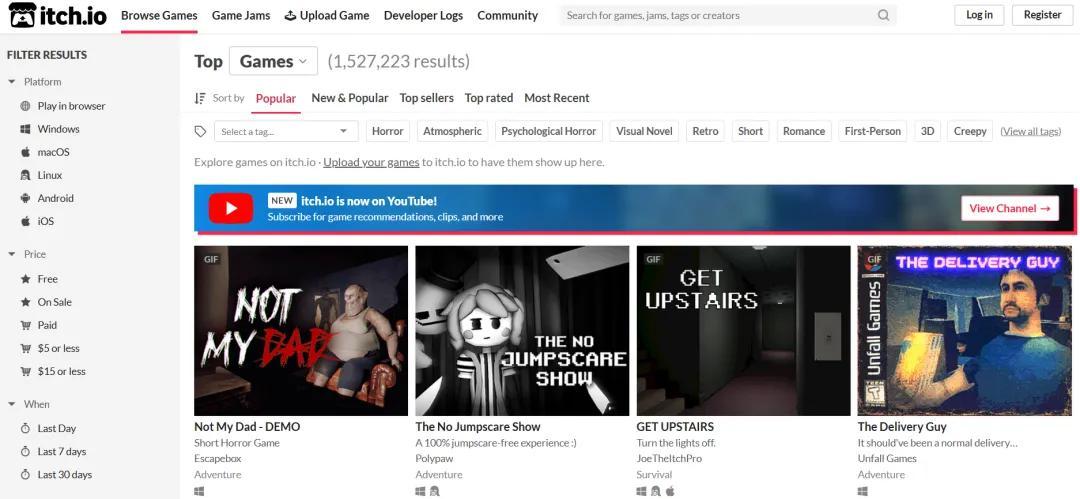
重要的是,這些平臺相當鼓勵創作,不僅能讓開發者上架和銷售自己的遊戲,也會定期舉辦遊戲大賽,激勵開發者創作新內容,很多海外開發者都喜歡在這些平臺上架遊戲Demo,獲得人氣並完善Demo後,纔會上架Steam。
比如《吸血鬼倖存者》就先在itch.io上架免費網頁版,大半年後才登陸Steam發佈EA版。之前寫過的《午夜輪班》更是明確把itch.io當做早期驗證平臺,先用Demo在這裏積累人氣,吸引小主播,然後逐步吸引大主播,結果熱度一步到位了。
然後,獨遊傳播渠道也在近兩年快速拓寬。
底層原因就是短視頻生態趨於成熟,長視頻講究的「起承轉合」被,壓縮成短視頻的「秒速起合」,視頻創作不用那麼講究,養活了海量中低層主播。
中低層主播的崛起,放大了主播羣體對新鮮內容、有爆點內動的渴求度,於是更多節奏快、亮點鮮明、衝突感強的遊戲被挖掘出來做成內容,進一步刺激到了快節奏獨遊的供給端。
在「主播+觀衆」和「遊戲開發者」的雙向選擇作用下,雙方的內容偏好不斷同頻,進一步導致短視頻與獨遊宣髮間的鏈路被大幅壓縮,因此短視頻爆≈獨遊爆。
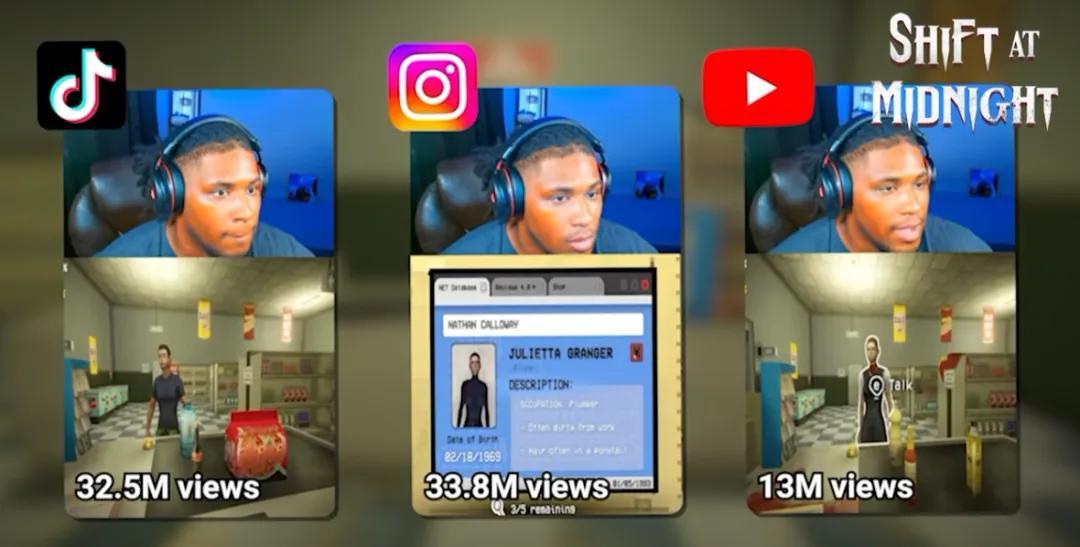
如《午夜輪班》等爆款獨遊,基本上都會先在TikTok、油管短視頻、Instagram短視頻走紅,進而被油管大KOL、twitch主播二次挖掘並大爆,類似的案例出現得越來越頻繁。
緊接着,專注獨遊賽道的發行商在加大力度挖掘潛力獨遊。
前不久《漁力全開》大爆背後就有知名獨遊發行大手Landfall的支持;獨遊領域最出名的Devolver Digital也在去年成功發行了《球比倫戰記》;《超級變色龍》則是日本老牌獨遊發行商PLAYISM在背後操盤。
不僅老牌獨遊發行商在加大力度挖掘新遊,一些有能力的獨遊開發商也在擴展發行業務,嘗試聚攏更多獨遊。比如開發了《吸血鬼倖存者》的Poncle就在組建自己的發行線,並且堅決排斥傳統遊戲發行的套路,不碰F2P、Web3和區塊鏈,以及AI生成。
這些獨遊發行加大力度入場的好處是,過去很大一部分被埋沒的獨遊小團隊、小體量獨遊半成品、欠打磨的獨遊原型,都被挖掘了出來,極大程度充實了玩家的選擇面。
最後也最重要的一點是,海外很多國家都拿出了相應政策推動獨遊的發展。
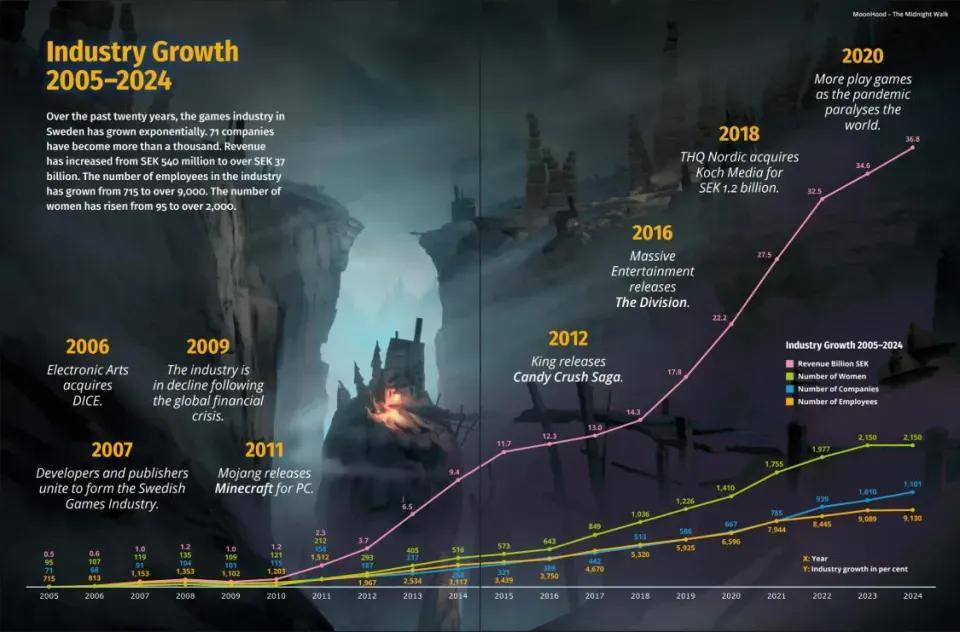
其中最典型的案例就是瑞典。這個國家只有1000萬人口,遊戲研發人員只有9000多人(2025年數據),其中90%多的遊戲企業都是不到10人的小工作室。
但在2024全年,瑞典遊戲企業總營收達到368億瑞典克朗,如果計算海外子公司收入,這個數據將拔高到730億瑞典克朗(約500億元)。
究其原因,是瑞典拿出了一系列資源來扶持遊戲產業,包括孵化基金、行業經驗交流、發行商對接等,來幫扶遊戲產業,特別照顧獨遊團隊和創業團隊。
舉兩個例子。一是《漁力全開》,它的兩名開發者在大學時期得到瑞典遊戲創業孵化項目「Sweden Game Startup」的支持而創業。在給《漁力全開》找發行的時候,他們又通過瑞典遊戲大會、柏林Games Ground遊戲展等,結識了獨遊發行大手Landfall,然後一飛沖天。
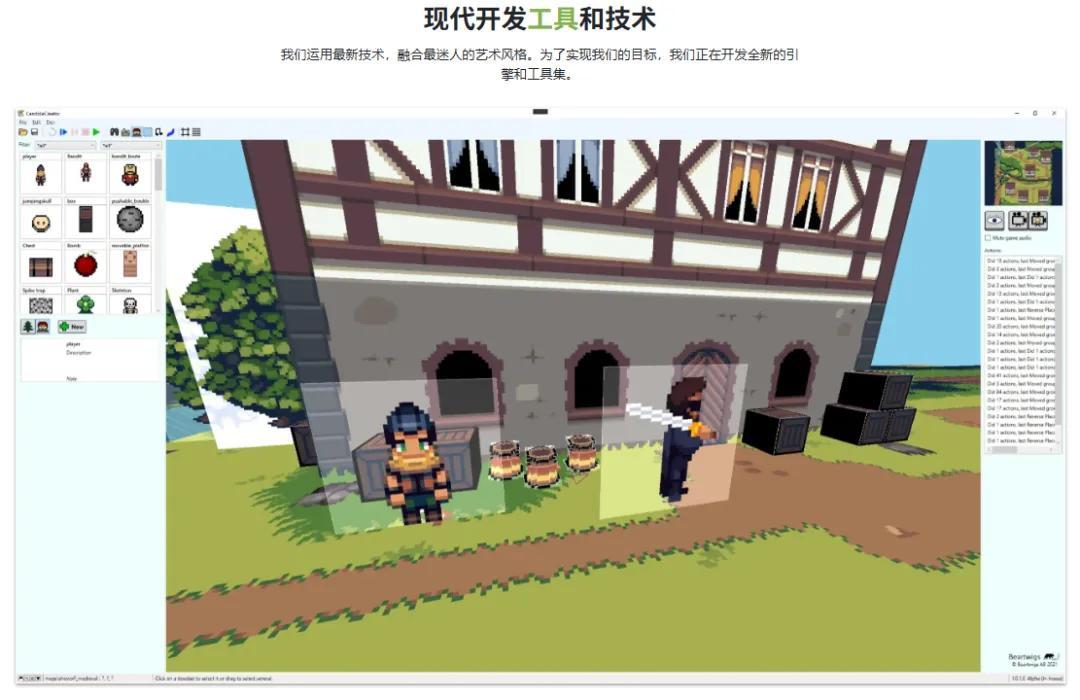
二是《羅馬拓荒錄》,它的兩名開發者在瑞典大學的遊戲開發活動中相識,畢業成立Beartwigs工作室後,直接入駐瑞典「East Sweden Game」遊戲產業孵化器,接着不斷吸收新人擴張到8人,並有餘力研發自己的引擎,最後被瑞典資深獨遊發行商Three Friends看中,順利成功。
可以說,瑞典幾乎打通了一條「從大學直達上線」的產業鏈,來供其國內遊戲開發者使用。不僅如此,瑞典差不多快把「支持獨遊」當做國策來對待了。
去年6月,瑞典計劃集合五個區域的遊戲產業集羣,共同開發一套共享的數字孵化流程,將其打造爲瑞典國家級別的遊戲創業孵化項目,從而扶持處於早期和成長期的遊戲初創企業。
和瑞典類似,丹麥、土耳其、澳大利亞等國家,都在近幾年陸續推出各自的政策,扶持本土遊戲初創企業。而原本就有遊戲大廠紮根的美國、英國、法國、德國等地,都不缺少類似的政策。
所以綜合來看,近幾年Steam獨遊全球性爆款的增多,其實是因爲全球遊戲市場供需關係被重塑、各地政商策略被打通,在近期形成了穩定的產業鏈。某種意義上講,這就是一個必然結果。
03
與中國市場的完全錯位競爭
寫到這裏,說實話我挺擔憂的。因爲站在玩家的角度,我今年幾乎從頭到尾被這些遊戲硬控了。
年後喵喵結合,4月沉迷爬行者,5月被爬塔2折磨,6月躲貓貓,7月帕魯開新檔,8月天天賽兔,緊接着9月初開黑釣魚,9月中又要開TCG新店,根本無暇顧及什麼開放世界、二遊大作。
玩手遊和網遊,白天要比流水、噴策劃、戰小鬼,晚上要肝活動、推版本、清日常,像極了上班。玩獨遊和單機只需要坑隊友就好了,樂趣豐富又純粹。
這纔是當代主旋律
國內也有不錯的獨遊,可獨遊在國內遊戲行業的生態位,依舊處於很原始的狀態:
成功靠運氣、開發靠堅持、溫飽難以保證;沒有成熟開發社區只能直面大衆社交平臺,跟大作搶聲量;小團隊作品渠道不要,平臺不關心,遊戲火了纔給機會;鮮有發行和政策幫獨遊打通產業鏈,因爲賺不了大錢……
雖然近兩年也有B站、抖音等廠商在獨遊身上下功夫,但相比海外舉全產業之力的扶持強度,國內廠商對獨遊的幫扶還是顯得單薄了些。
處於這種原始的生態位,國內獨遊基本被斷絕了「高創意+輕體量」這條出路,大部分需要熬時間打磨賣相(否則就等着喫不如某某某組合拳),或者找奇葩題材博眼球(完犢子、某某式、爛褲襠,你懂的)。
而且國內遊戲大環境慣性是「後發制人」,習慣等某個東西火了,再去集中資源扎堆搶份額,就像以前的二遊、現在的大世界,可這與那批純粹的、始終追求新鮮樂趣的玩家,很容易形成供需錯位。同時過度扎堆也會導致行業總體資源的浪費,開發者在抓市場機會時也始終要慢人一步。
種種因素都指向一種結果:短期內,爆款獨遊會始終掌握在海外開發者手中,國內幾年才能出一款《鴨科夫》和《蘇丹的遊戲》,海外一年能冒出10款不重樣的,成本還低得可怕。長期上,那些追求純粹樂趣的玩家,會逐漸從國內遊戲行業中流失。
換個角度看,當下獨遊爆款的趨勢變化,也是大國遊戲產業交鋒的一個縮影:面對國內手遊全球撈金的壓力,海外只能通過獨遊全球搶人,來進行錯位競爭。
如今海外各國都在想方設法瓜分這塊蛋糕,同時培養更多開發者和遊戲品牌,乃至粉絲。他們或許沒有刻意針對中國遊戲市場的意思,但現狀是,國內也罕有正面接住這波攻勢的手牌。