64家遊戲公司半年報:薪酬成本下降9億,虧損的公司翻了一倍
今年各家公司的半年報基本出爐,葡萄君這次一共收集了64家上市遊戲公司的財報。
先說結論,行業今年可能沒有產品側看起來那麼熱鬧,至少從上市公司的業績上看,情況比去年慘了不少。
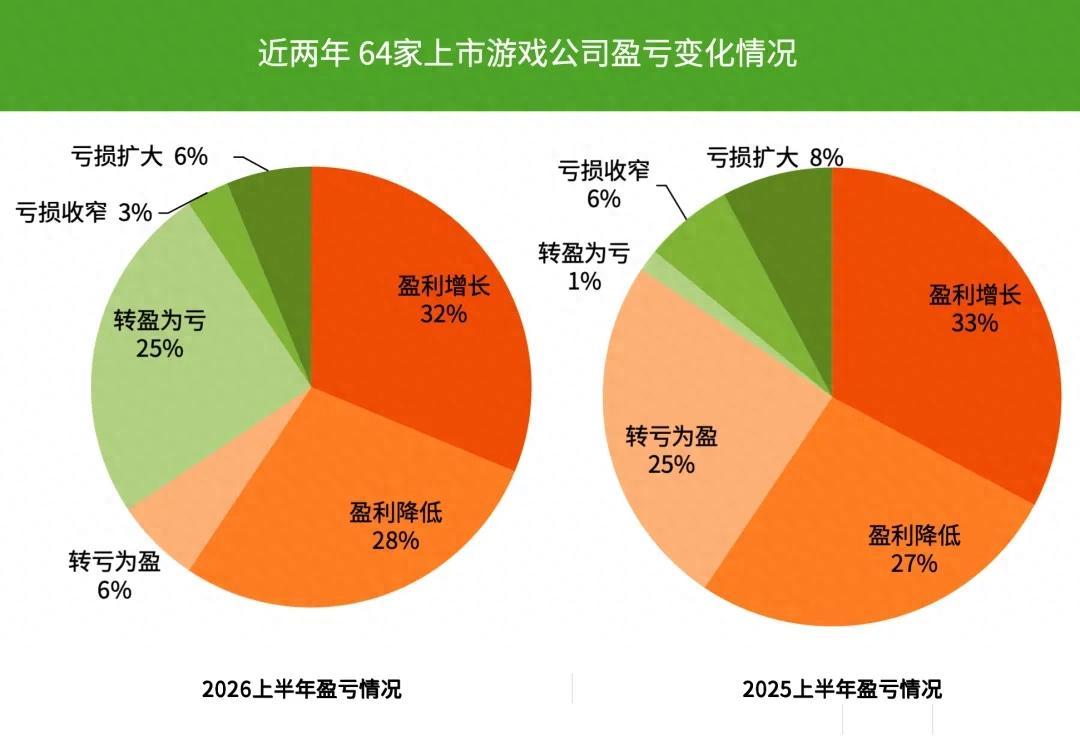
64家公司的整體遊戲收入僅增長9%,增速腰斬,如果去掉騰訊,整體營收更是堪堪維穩。虧損的公司數量比去年翻倍,且其中有四分之一在今年由盈轉虧。
既然慘已經是常態,今年我們不妨換個實在點的角度,不止看誰賺誰虧,也看看在大環境不太好的情況下,這些公司在員工身上花了多少錢,員工又給公司掙回了多少收入和利潤。
文末附本期財報的營收、利潤,以及各項成本總表。
01
花了多少,又賺了多少?
一、薪酬成本總量:整體少了9億,三家腰斬
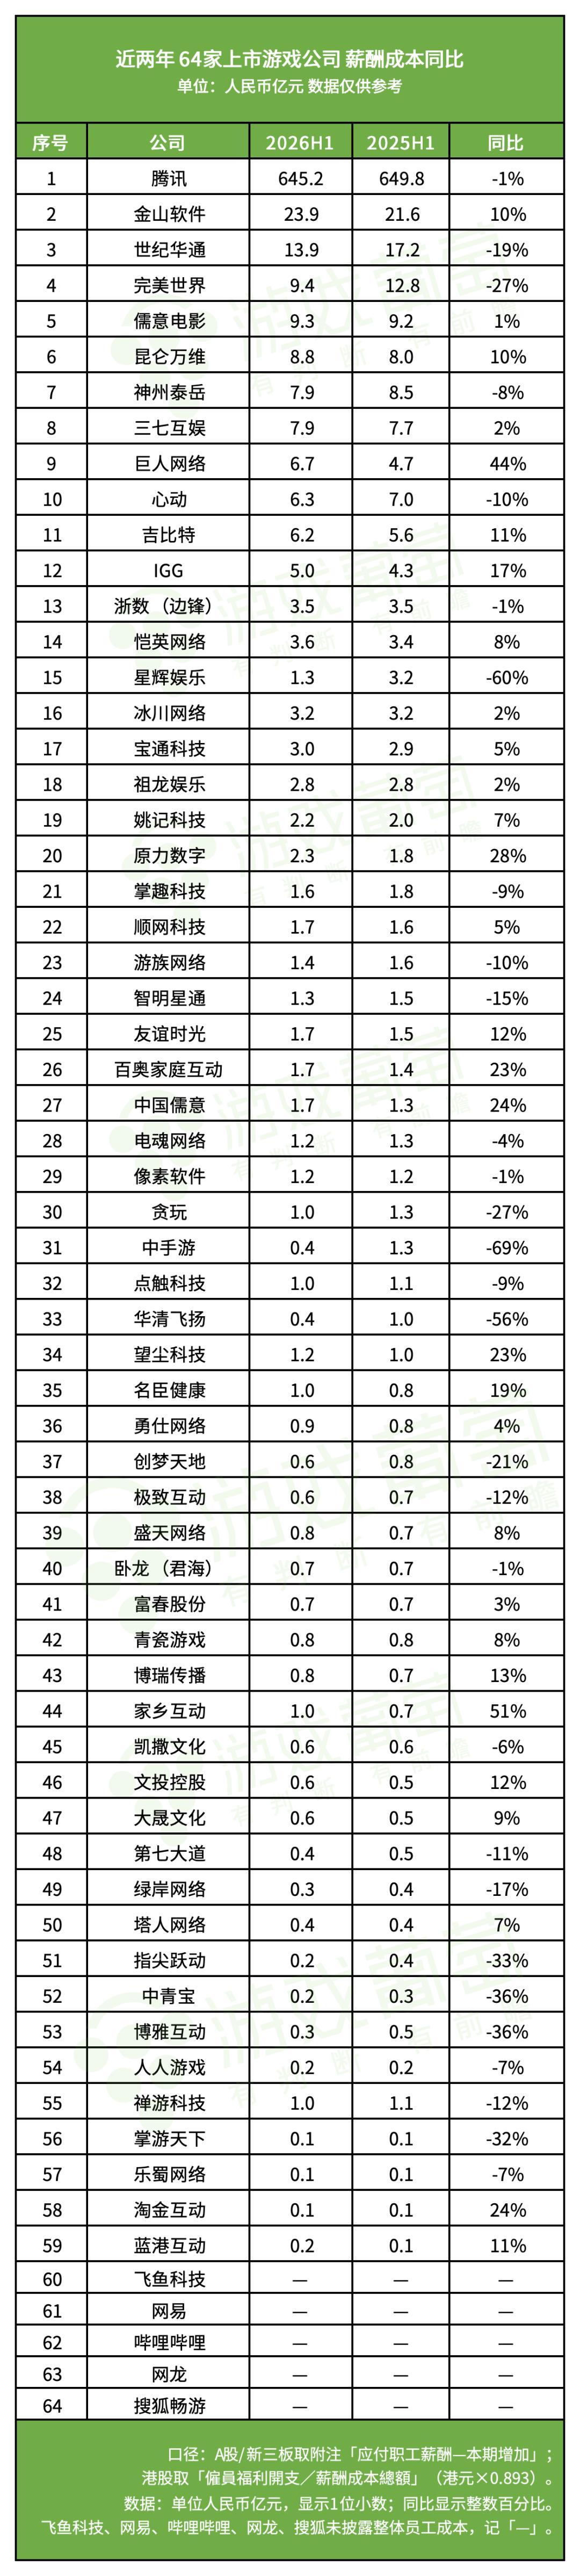
我們先統計了64家公司的薪酬成本(總表在文末)。
需要說明的是,薪酬成本包含工資、獎金、股份支付、五險一金等福利開支,也包含離職補償和減員開支,它的高低不直接等於員工的實際待遇,但能部分反映公司的用工成本水平。
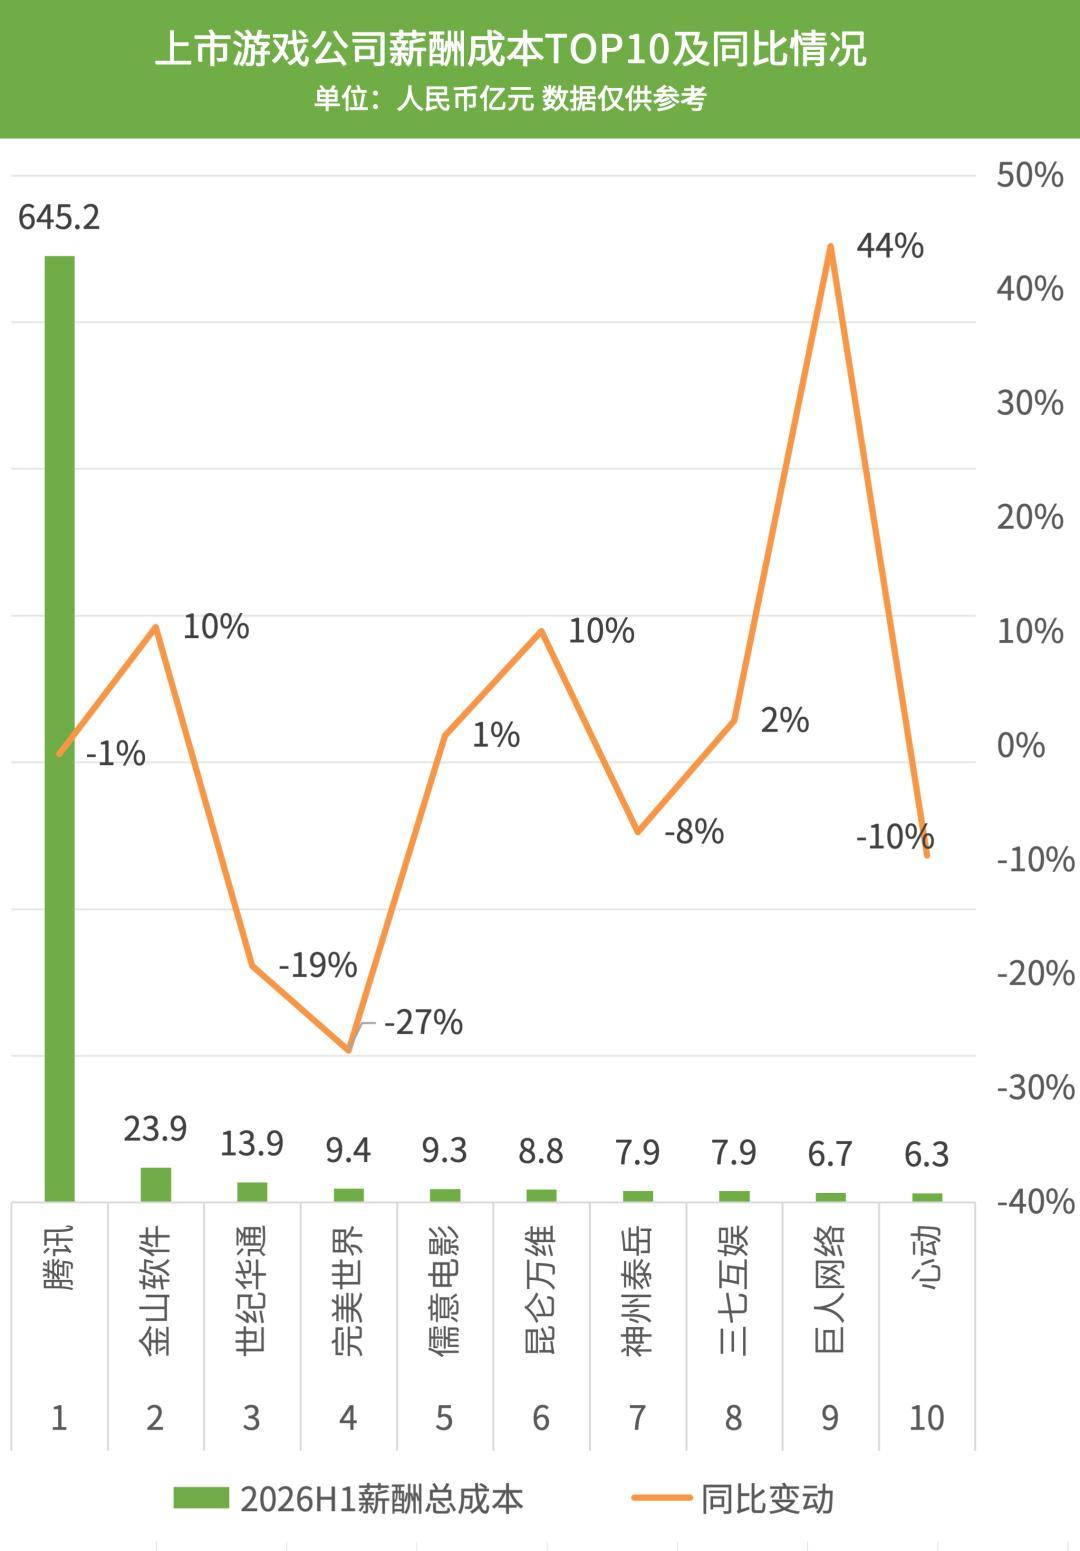
2026上半年,64家公司的薪酬成本合計約803億元,比去年同期少了9億元。其中漲得最多的是家鄉互動和巨人網絡,增幅都超過40%。
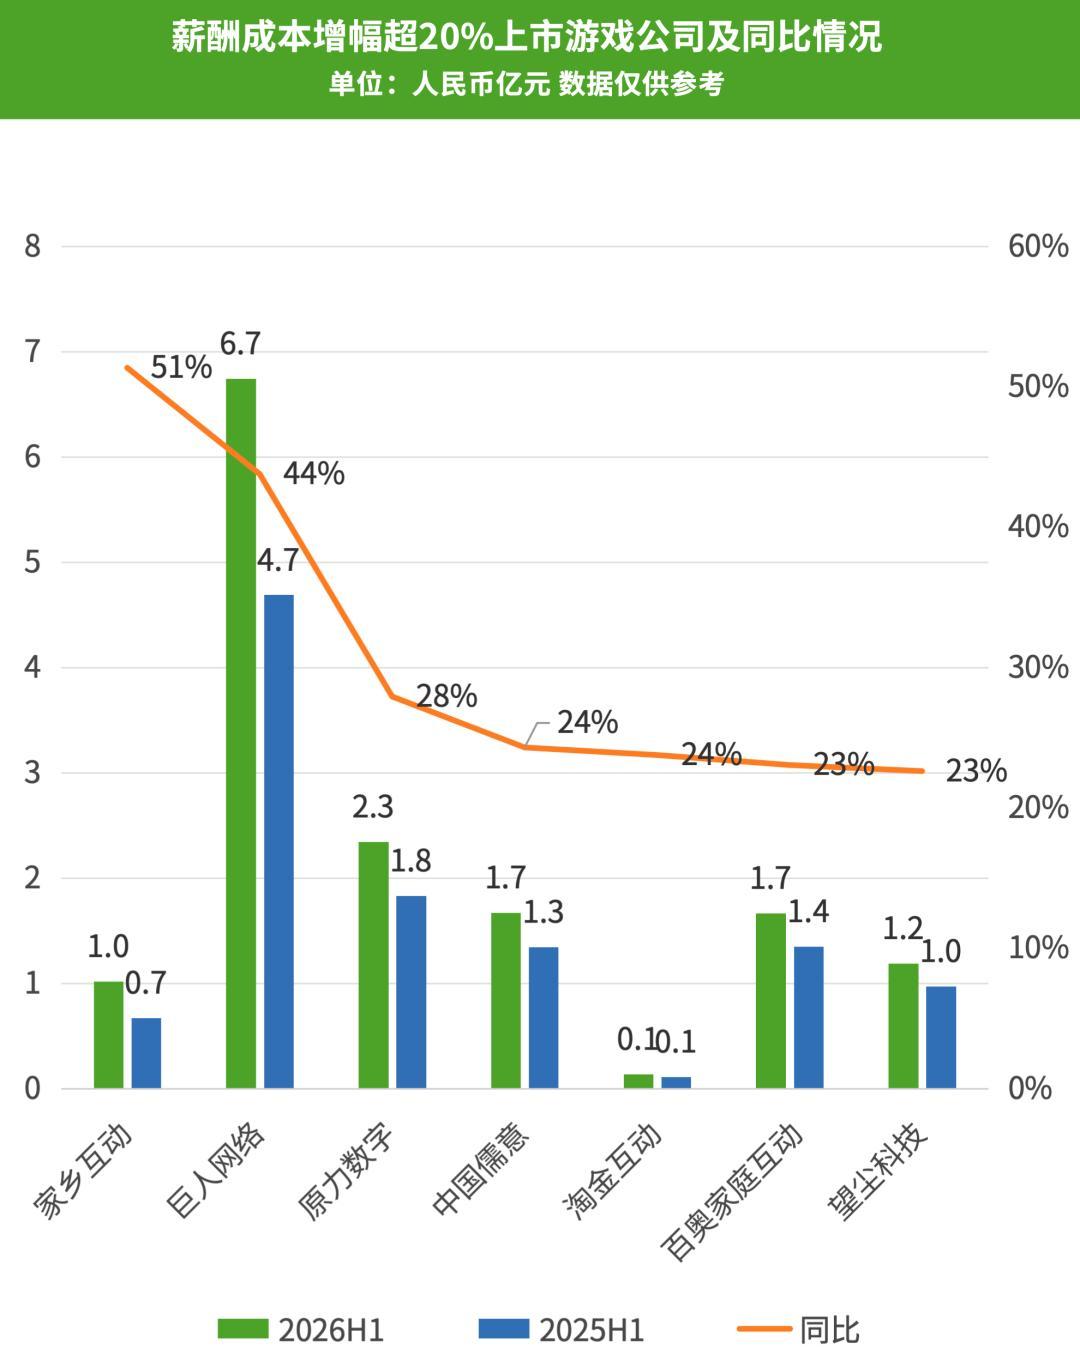
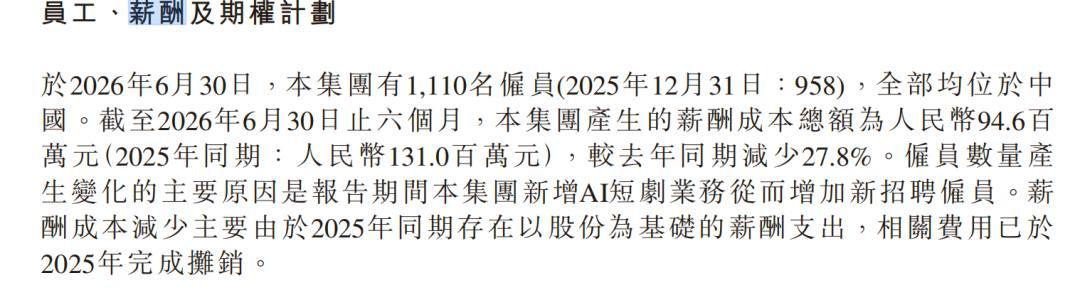
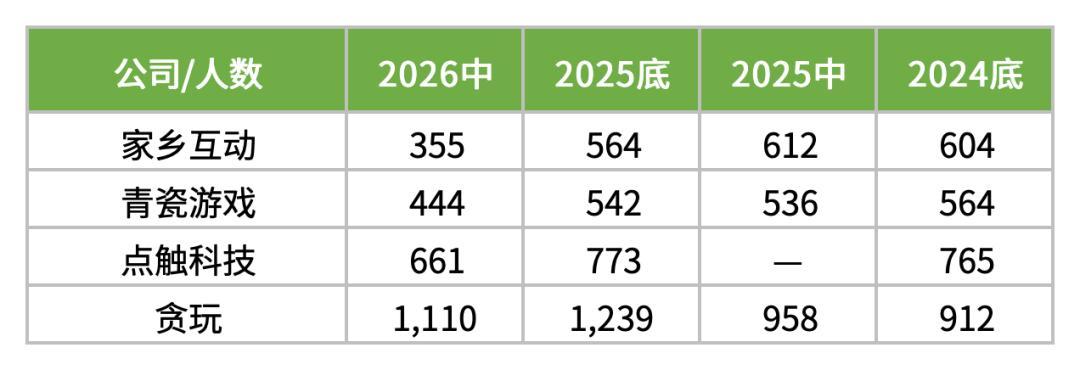
家鄉互動的薪酬成本上漲有兩個原因。一是離職補償,公司員工數從期初的564人降到期末的355人,降幅爲37%;二是以股份爲基礎的開支大幅增加,從上期的264萬元漲到本期的2478萬元,增幅達839%。
巨人網絡的增長則主要來自短期薪酬,其中工資、獎金、津貼和補貼同比增長約47%。
而薪酬成本下降明顯的則是中手遊、星輝娛樂和華清飛揚。
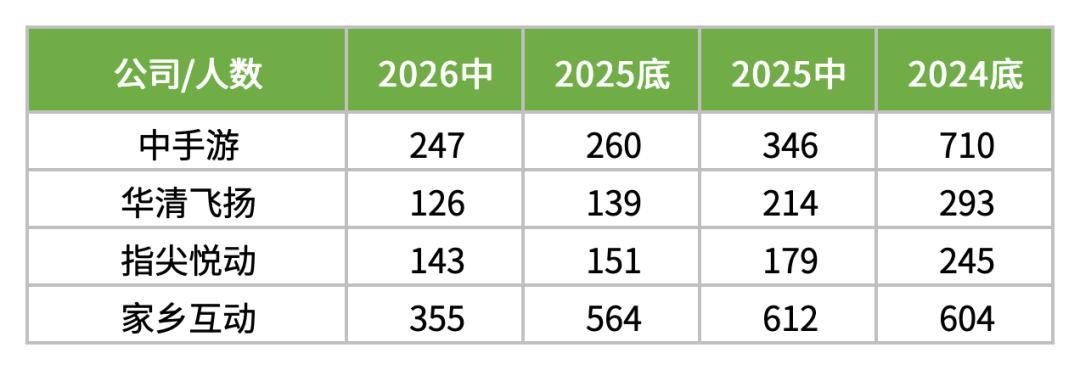
中手遊薪酬成本下降,主要因爲整體營收同比下滑53%,同期在職人數減少約50%,另外他們去年還有一筆一次性裁撤補償抬高了去年的成本基數。
星輝娛樂於2025年10月交割了西班牙人俱樂部,相關成本不再並表,因此本期管理費用降低約1.2億元。
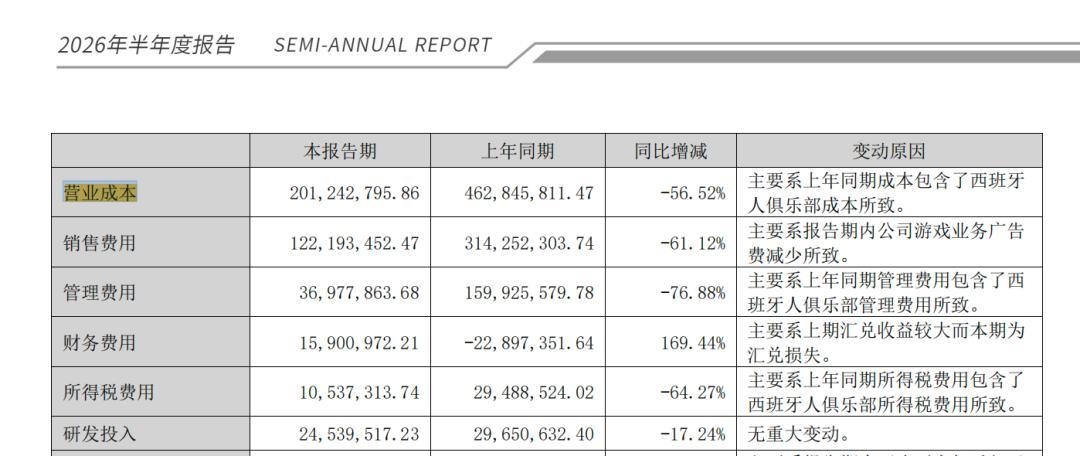
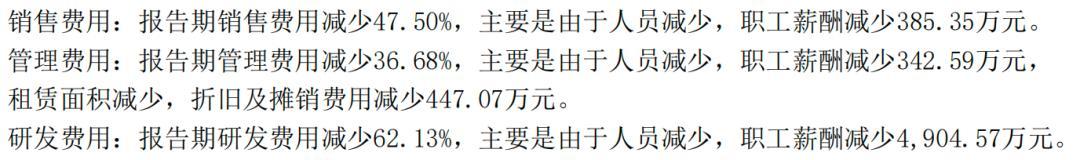
華清飛揚薪酬成本降低的原因最直接。財報明確顯示爲人員減少,這使得公司研發、管理、銷售相關的薪酬成本分別減少4905萬元、343萬元和385萬元,折舊及攤銷費用減少447萬(因租賃面積減少)。
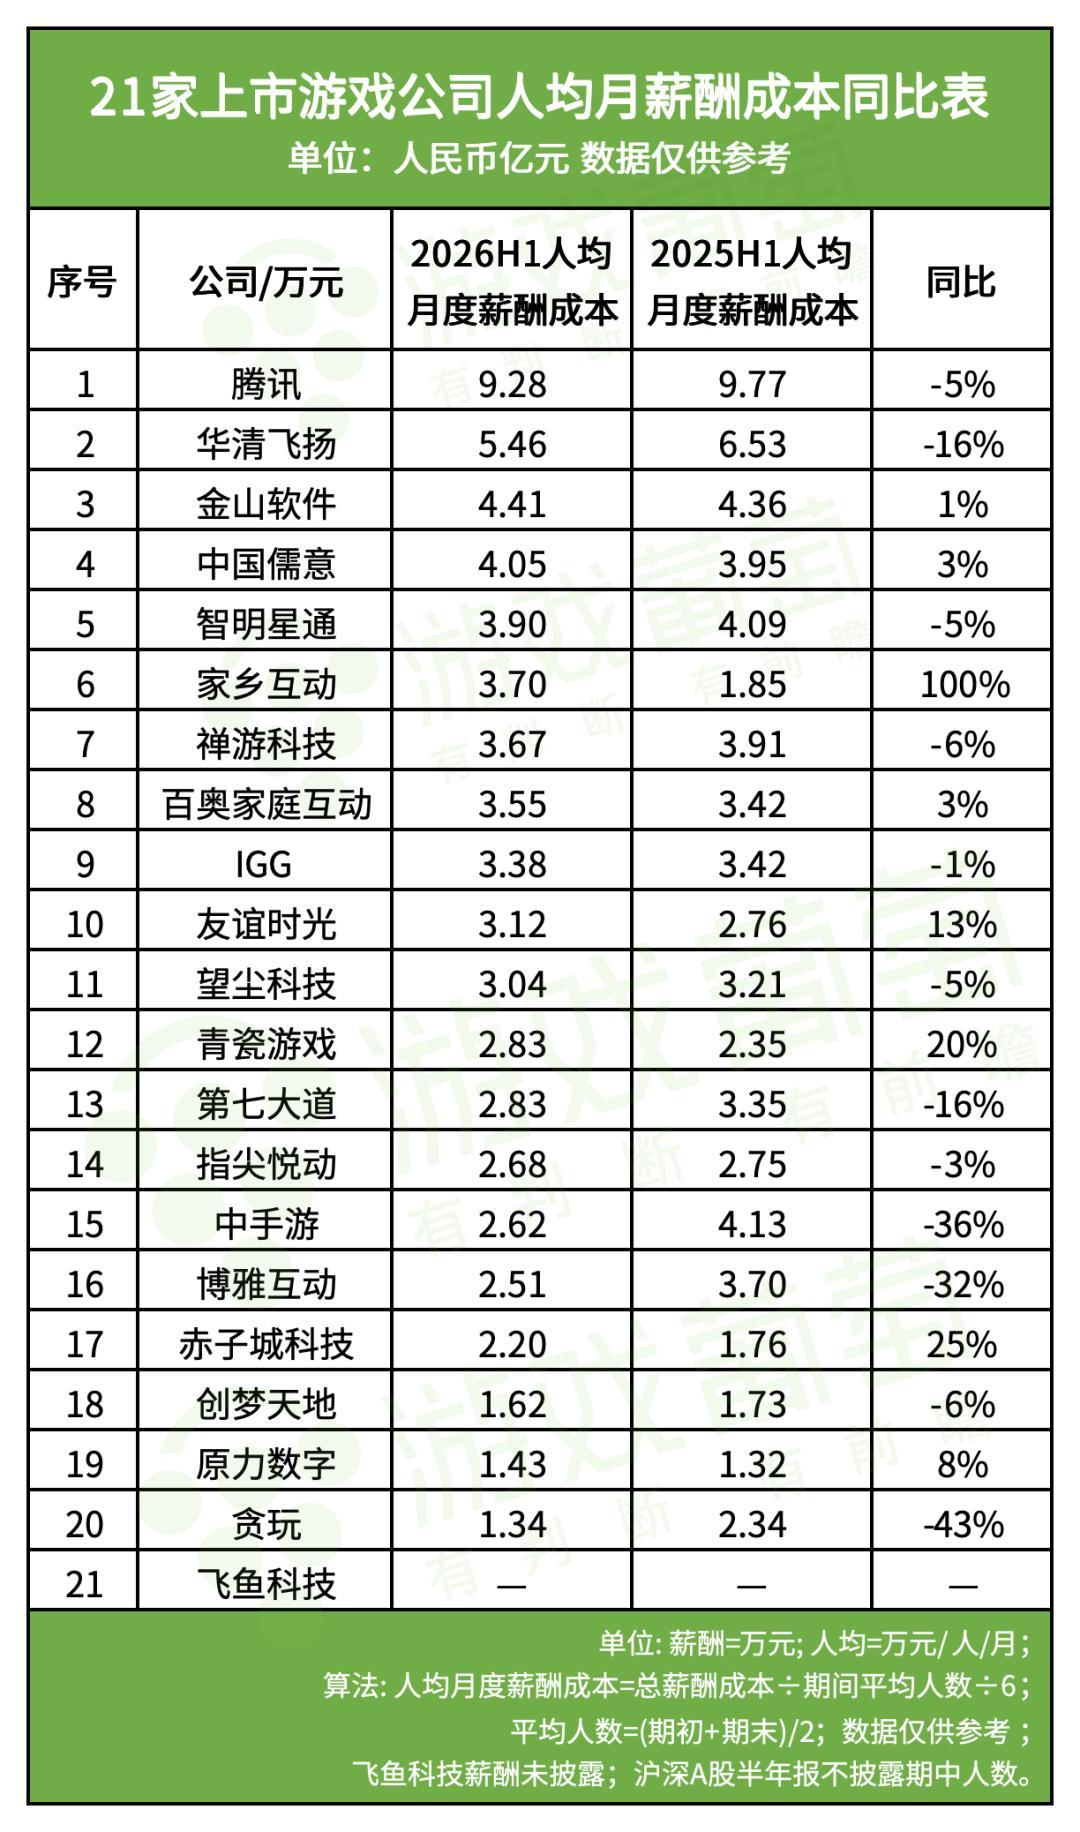
二、人均月薪酬成本:整體均值3.4萬,比去年少了1500塊
此外,我們給披露員工數的21家公司,算了一遍人均月薪酬成本(總表在文末)。2026上半年這21家的均值爲3.4萬元,比去年同期少了約1500元。其中騰訊依舊最高,爲9.3萬元,其次是華清飛揚5.5萬元、金山軟件4.4萬元。
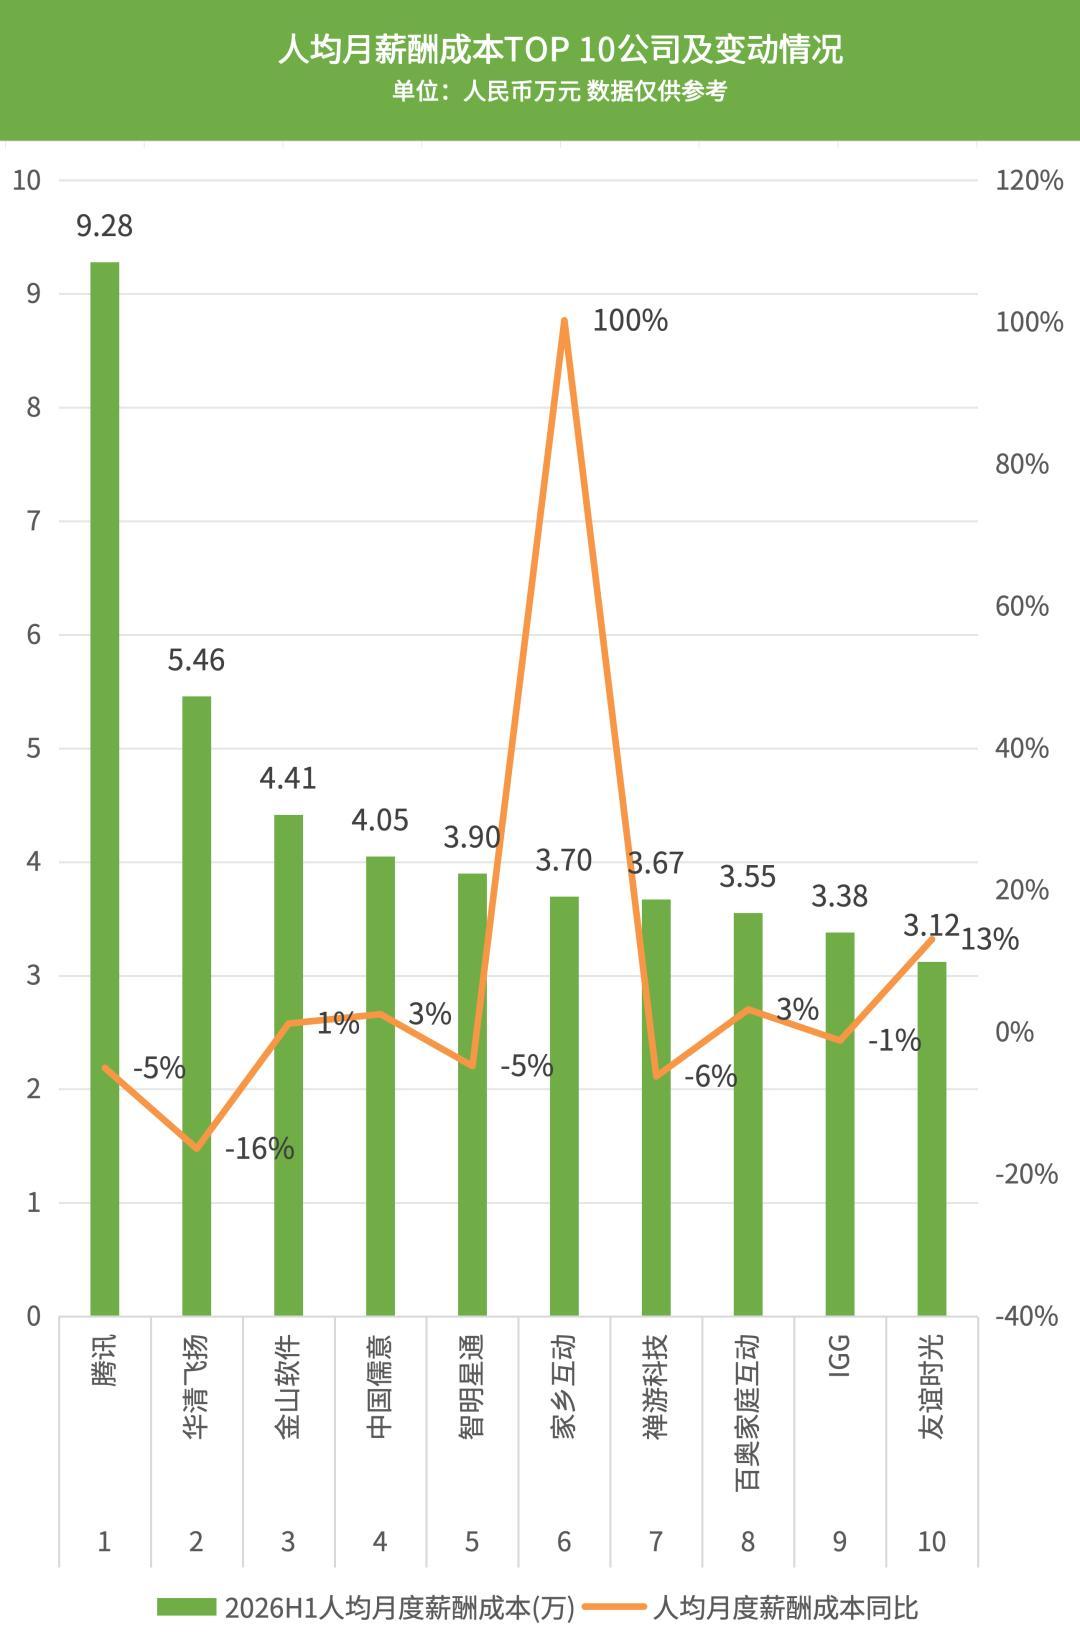
其中華清飛揚人均月薪酬成本高的原因,是其研發投入一直保持高位(一款策略動作RPG虛幻項目,後中止研發)。2025上半年研發費用佔收入的154%,2026年上半年因爲人員減少降了下來,但仍佔收入的79%。
變動方面,家鄉互動的人均薪酬成本漲了超過100%,除了上文提到的總薪酬成本增長外,公司人數還少了37%,兩項疊加導致人均數據大幅上漲;
貪玩的人均薪酬成本降了超過40%,原因是貪玩2025下半年招了不少人,員工數從958人漲到了1239人。2026上半年雖然貪玩少了129人,但平均在職人數還是比去年同期多了26%,同時總薪酬成本下降了28%。
三、人均創收創利:月創收均值19萬,月創利均值5746元,不同公司能差幾十倍
我們還統計了這21家公司的人均創收、創利情況,藉此看一下員工能爲公司掙回多少錢。
需要說明的是,爲了保證數據口徑統一和具備可對比性,分母統一用期初期末平均員工數,分子分別用公司整體營收和歸母淨利潤,所以部分公司的數據會受非遊戲業務影響。
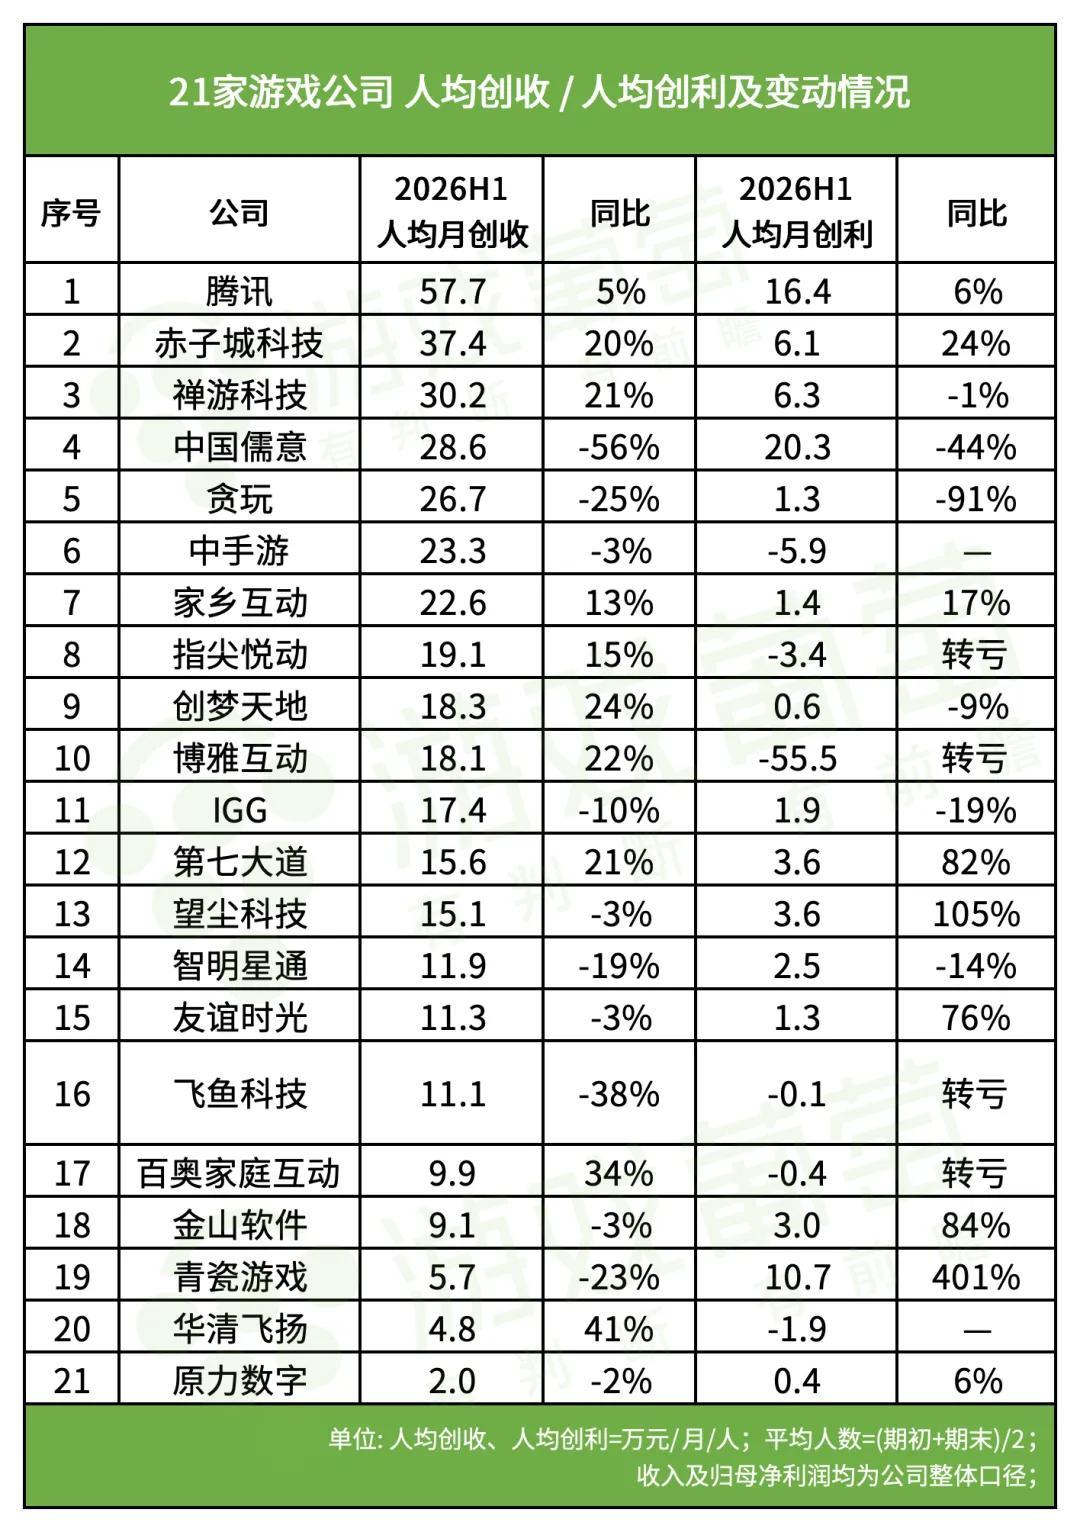
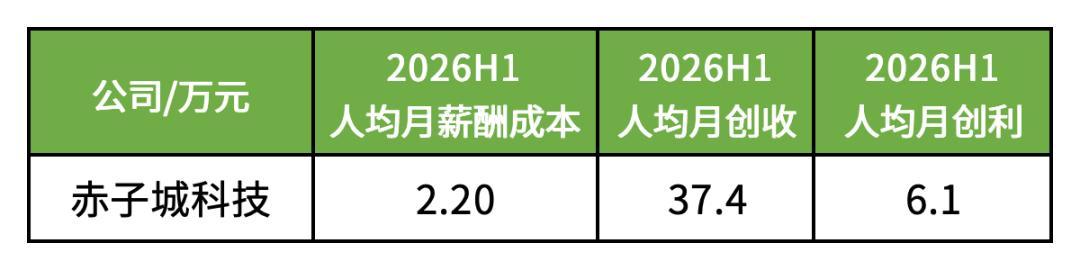
可以看出,21家公司人均月創收均值爲19萬元。其中TOP 3公司爲騰訊、赤子城科技、禪遊科技,均超過30萬元;靠後的公司爲青瓷遊戲、華清飛揚、原力數字,在6萬元以下;
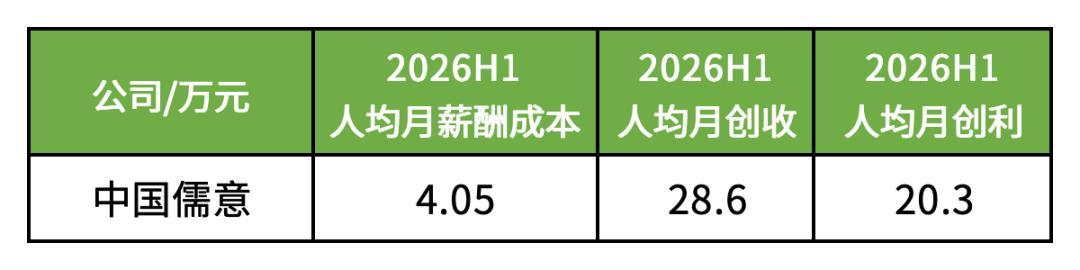
人均月創利均值只有5746元。其中TOP 3公司爲中國儒意、騰訊和青瓷遊戲,它們的人均月創利超過10萬元,不過青瓷的利潤主要來自基金收益,這點後文會展開。
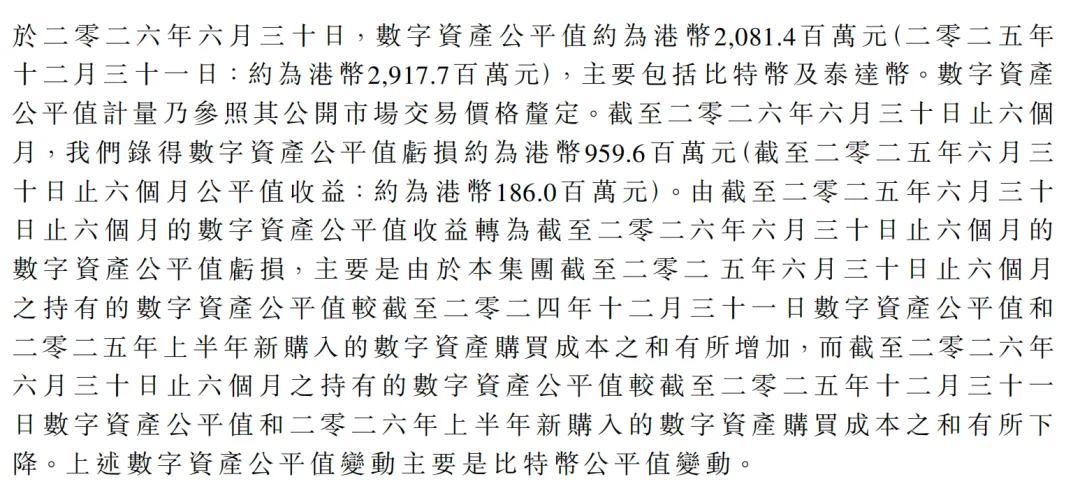
另有6家公司虧損,人均歸母淨利潤爲負,其中博雅互動因爲投資比特幣等數字資產出現約7億元大額虧損,人均創利數值屬於異常值。
四、代表案例
結合薪酬成本、創收和創利的數據來看,我們能發現有的公司人均薪酬成本較低,卻能掙到更多的人均收入和利潤,有的公司卻反了過來,付出薪酬成本更多,收益卻不明顯——這種情況或許跟商業模式的不同有關,我們挑幾家有代表性的公司看一下。
一是重平臺的公司。
騰訊的月度人均薪酬成本、人均創收、人均創利都在最高一檔,分別爲9.3萬元、57.7萬元和16.4萬元。在平臺和規模效應下,騰訊的人均投入和產出都做到了很高的水平。
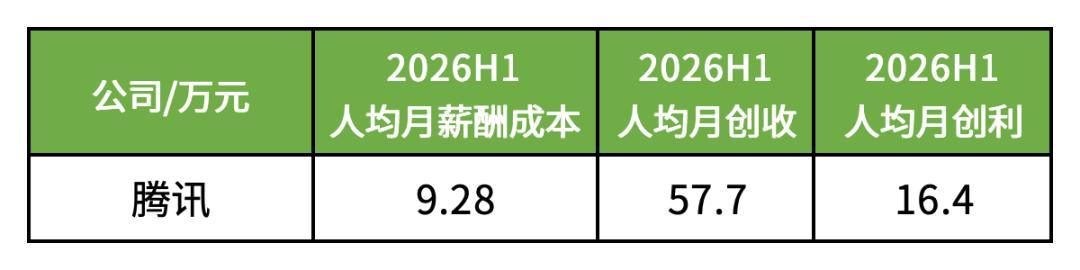
但要注意三點,一是這些數據是集團口徑,有部分員工不做遊戲;二是薪酬成本里有股份激勵,2026上半年佔比約20%;三是外包、渠道分成這些不計入薪酬成本。總的來說,騰訊的數據量級不太適合跟別家直接比,屬於獨一檔。
同樣高創收的平臺型公司還有赤子城,主業是海外直播、語音、遊戲等社交平臺運營,公開數據顯示,公司旗下產品累計註冊用戶超11億(2023年)。
二是重投資的公司。
儒意的人均薪酬成本在中游水平,人均創收和創利卻做到了雙高,甚至在2025上半年的人均月創收高達64.7萬元。原因大概是其在遊戲和影視兩邊都以投資出品爲主。影視這邊,儒意出錢投項目,如果項目虧了,一般體現在投資損失或減值上,不會落到薪酬成本里;遊戲這邊也類似,大多數項目以投資和發行爲主,研發團隊不在公司內部。這種模式讓儒意有機會用更少的人做出更大的收入和利潤。
三是重流量的公司。
貪玩爲傳奇系產品的主要研運商,相關產品以買量推廣爲主,因此成本大頭更多在銷售費用而非薪酬成本,比如公司2026上半年銷售費用佔公司收入的45%;
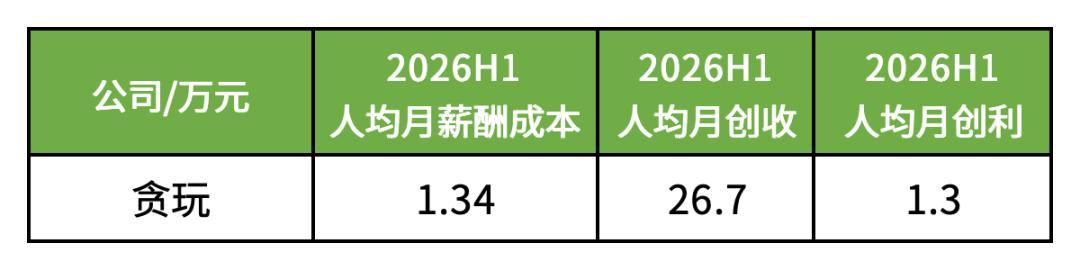
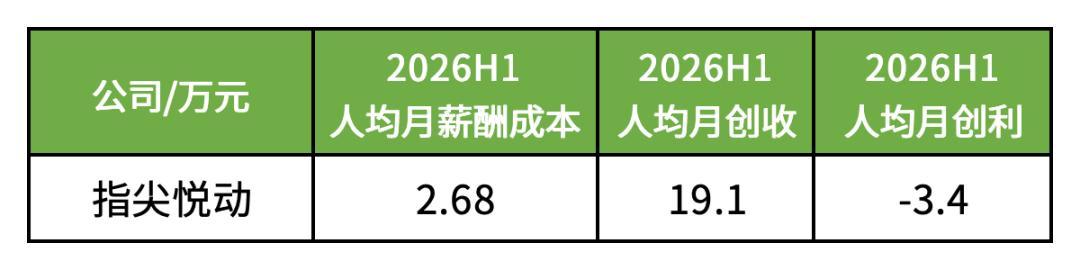
指尖悅動類似,主要產品《坦克前線》《巨獸戰場》《魔鏡物語》都是需要持續買量的海外產品,銷售費用佔公司收入的28%。兩家公司在2026上半年都是低利潤甚至虧損,至少從這半年看,流量型公司在人均創收上佔優,在創利上不佔優。
四是重研發的公司。
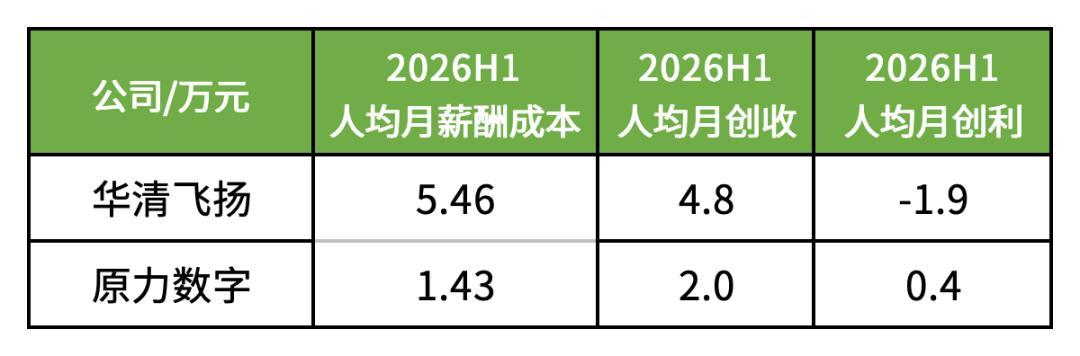
前面提到的華清飛揚,其連續兩年的高強度投入研發,使得公司人均薪酬成本始終在高位,人均創收卻偏低,人均創利爲負;原力數字作爲美術外包公司,偏向製作產出,收入和利潤大多來自訂單和工時,所以人均薪酬成本、人均創收、人均創利三項都偏低。
除此之外,還有一些公司處於業務下滑、新品斷檔階段,公司沒有新的收入進來,因此或許會通過壓縮成本維持運營,人均薪酬成本和人均創收創利都比較低。
總的來說,人均薪酬成本、創收、創利這三項指標,除了看業績,還更多受商業模式影響。因此產出高低不能單獨衡量公司健康度,更多是指公司這麼多人靠什麼賺錢,是渠道、買量、授權還是純手搓。
02
誰賺錢,誰在虧?
當然,前面這些數據更多反映公司內部情況,要想更全面一些,我們得結合公司的賺錢情況來看。
一、大盤:增量幾乎都是騰訊的
本期統計的64家上市遊戲公司,遊戲收入合計約2574億元,同比增長9%;公司整體淨利潤合計約1499億元,同比增長約10%,兩項指標增速均低於2025年。而且如果剔除騰訊,整體遊戲收入堪堪維穩,利潤只增長了4.4%。
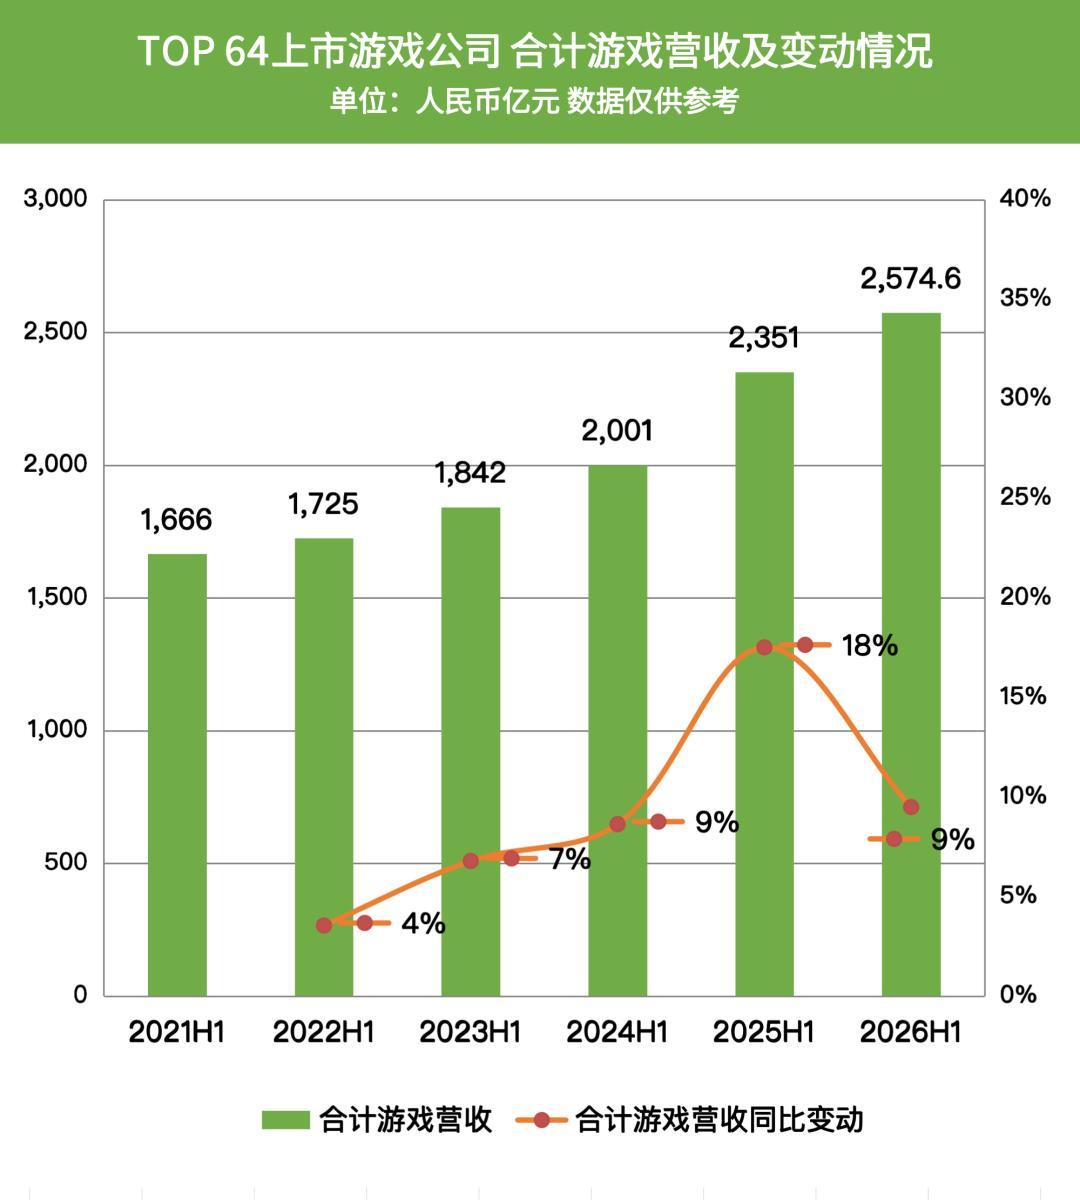
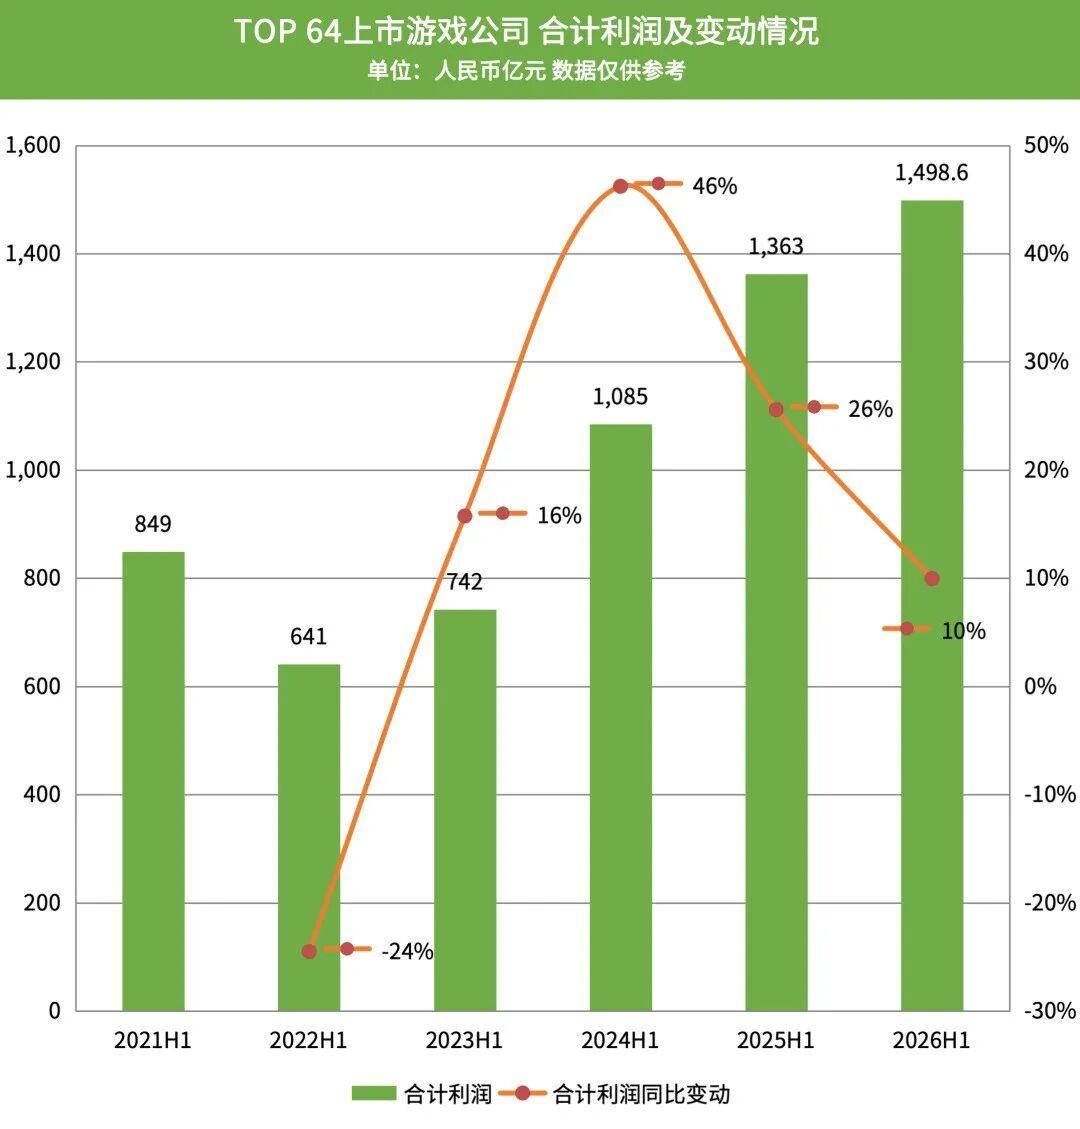
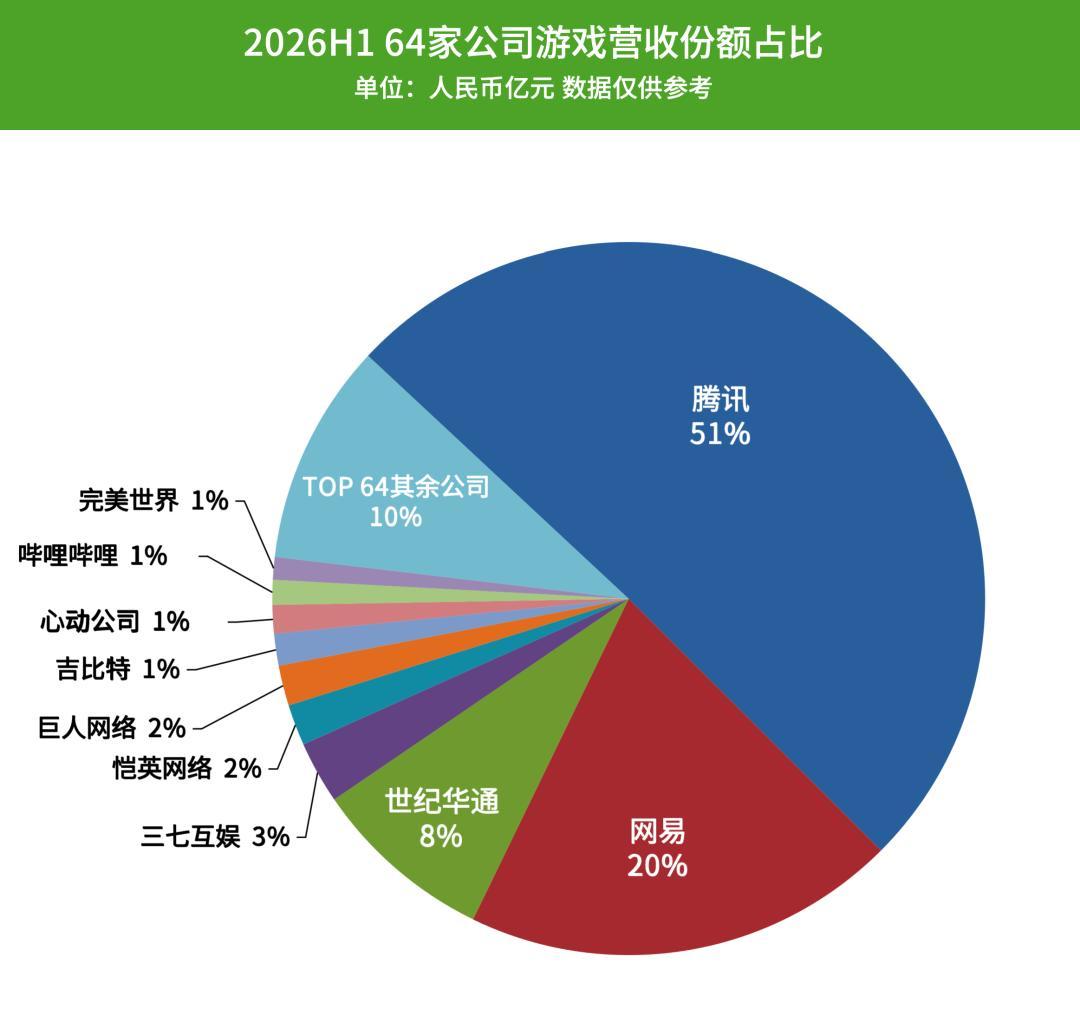
份額上,本期騰訊遊戲收入突破1300億元,網易突破500億元,世紀華通213億元,三家合計超過2000億元,佔64家整體收入的79%,比去年高1個百分點,其中騰訊一家的份額漲了2個百分點。三家的收入增量接近64家整體增量的兩倍,利潤增量則相當於整體增量的全部,頭部效應進一步擴大。
二、收入變動:7家公司接近腰斬
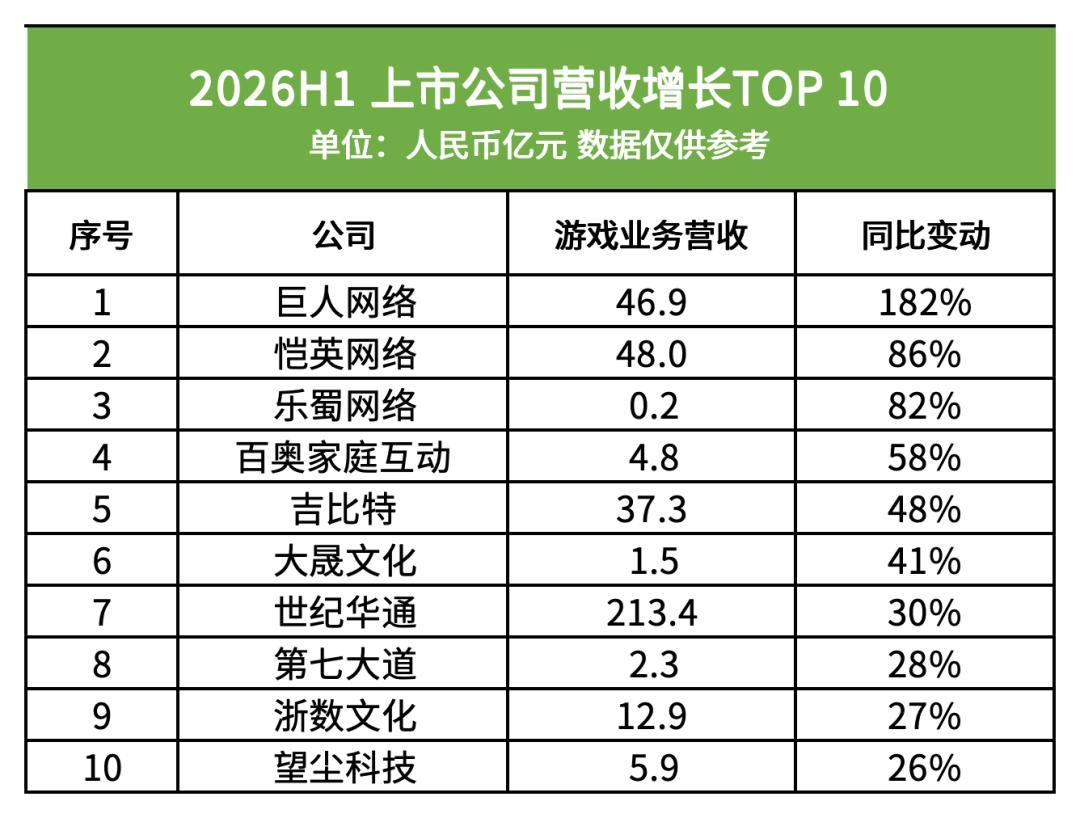
同比變動方面,本期營收增長明顯的是巨人網絡、愷英網絡和樂蜀網絡,增幅分別爲182%、86%和82%。
巨人網絡主要是因爲《超自然行動組》持續貢獻了較高水平的收入;愷英網絡則是由於《烈焰覺醒》的上線爆火,其業績說明會顯示,該遊戲在2026上半年貢獻的收入達到23億元。
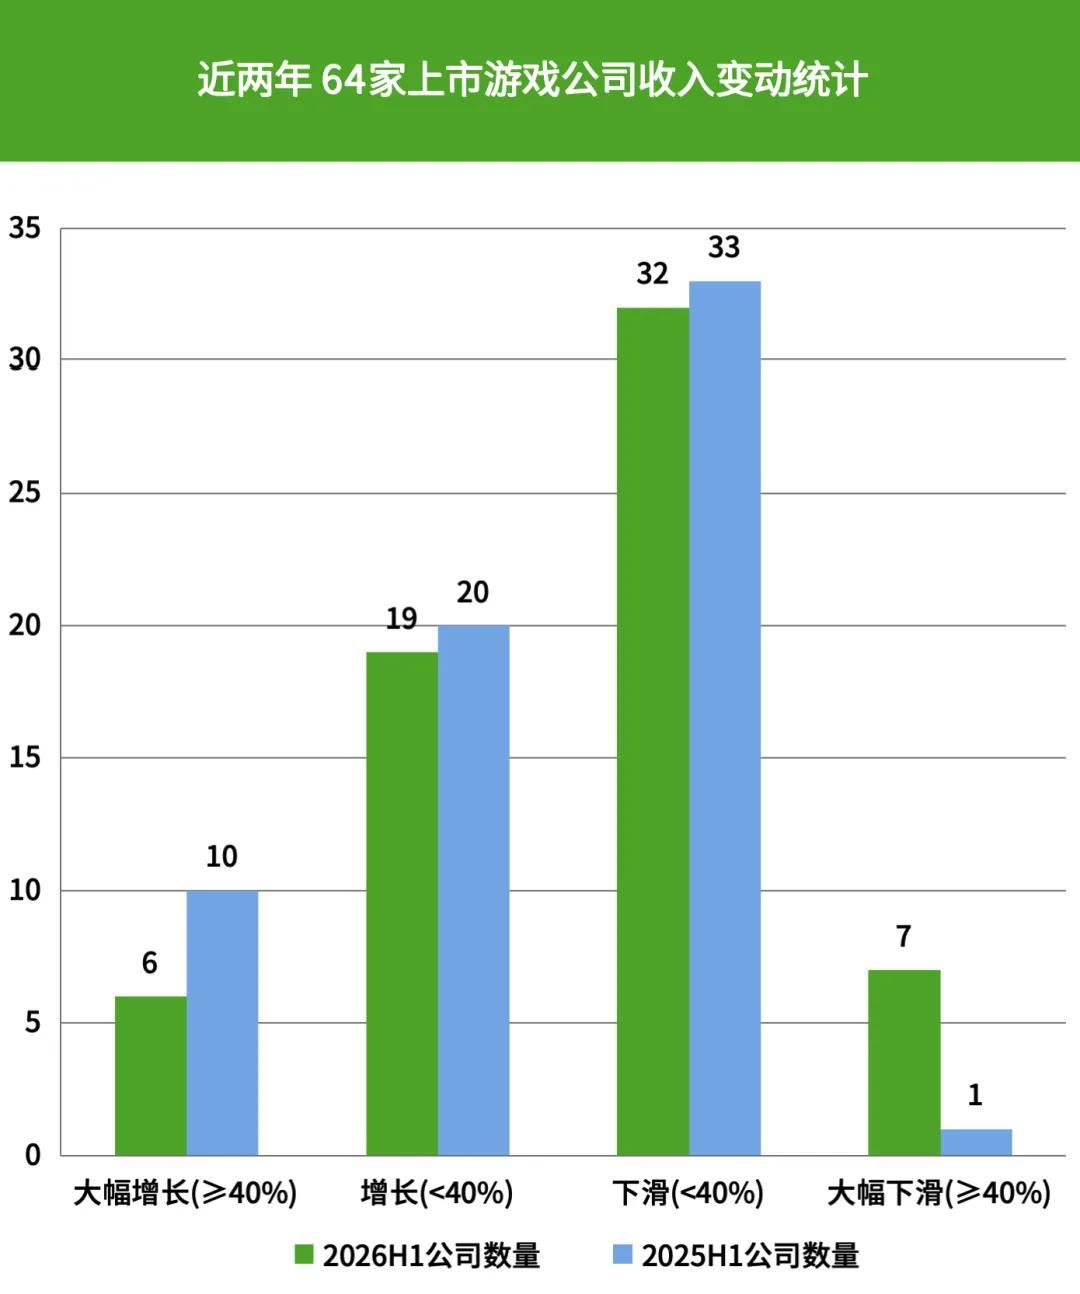
但遊戲收入下滑的公司也在變多,達到了39家,佔61%,去年這個比例還是53%。收入接近腰斬(≥40%)的公司數從去年1家變成了今年7家,分別爲崑崙萬維、中手遊、極致互動、點觸科技、順網科技、君海遊戲和中青寶。
三、盈虧:虧損公司數量翻倍,16家由盈轉虧
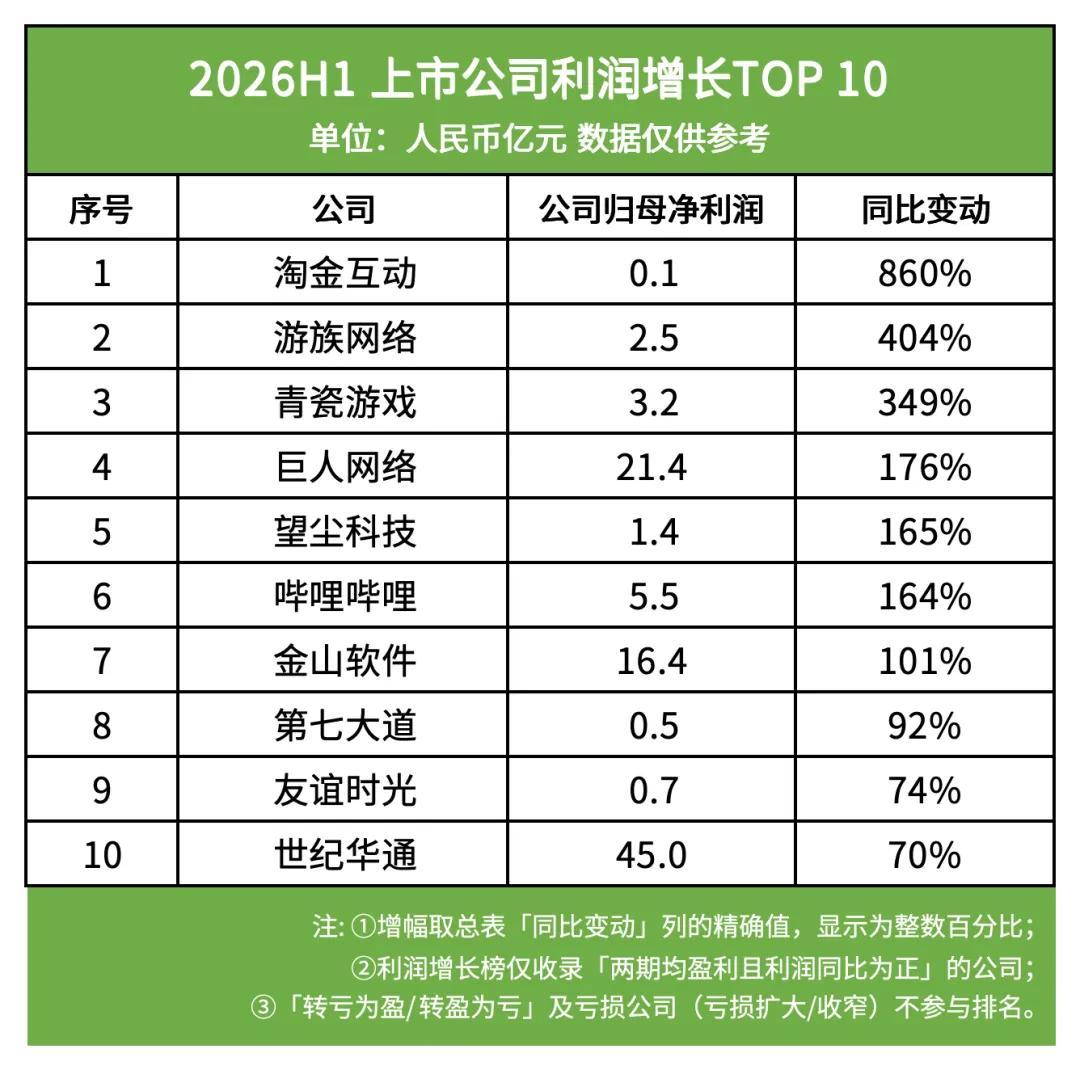
利潤增幅最大的是淘金互動、遊族網絡和青瓷遊戲,分別爲860%、404%和349%。淘金互動的增長來自新遊《地下城堡4》、《砰砰軍團》海外版和《衝吧!帕克》上線,同時期內銷售費用大幅下降;
圖源好遊快爆
遊族網絡的利潤增長來自其5年前投資的芯片公司壁仞科技於今年上市,帶來了約1.87億公允價值變動收益(媒體報道);
青瓷的增長同樣來自基金收益,約3.59億元,如果扣掉這一項,遊戲業務本身虧損。這也解釋了上文它爲什麼人均創利能排進TOP 3。
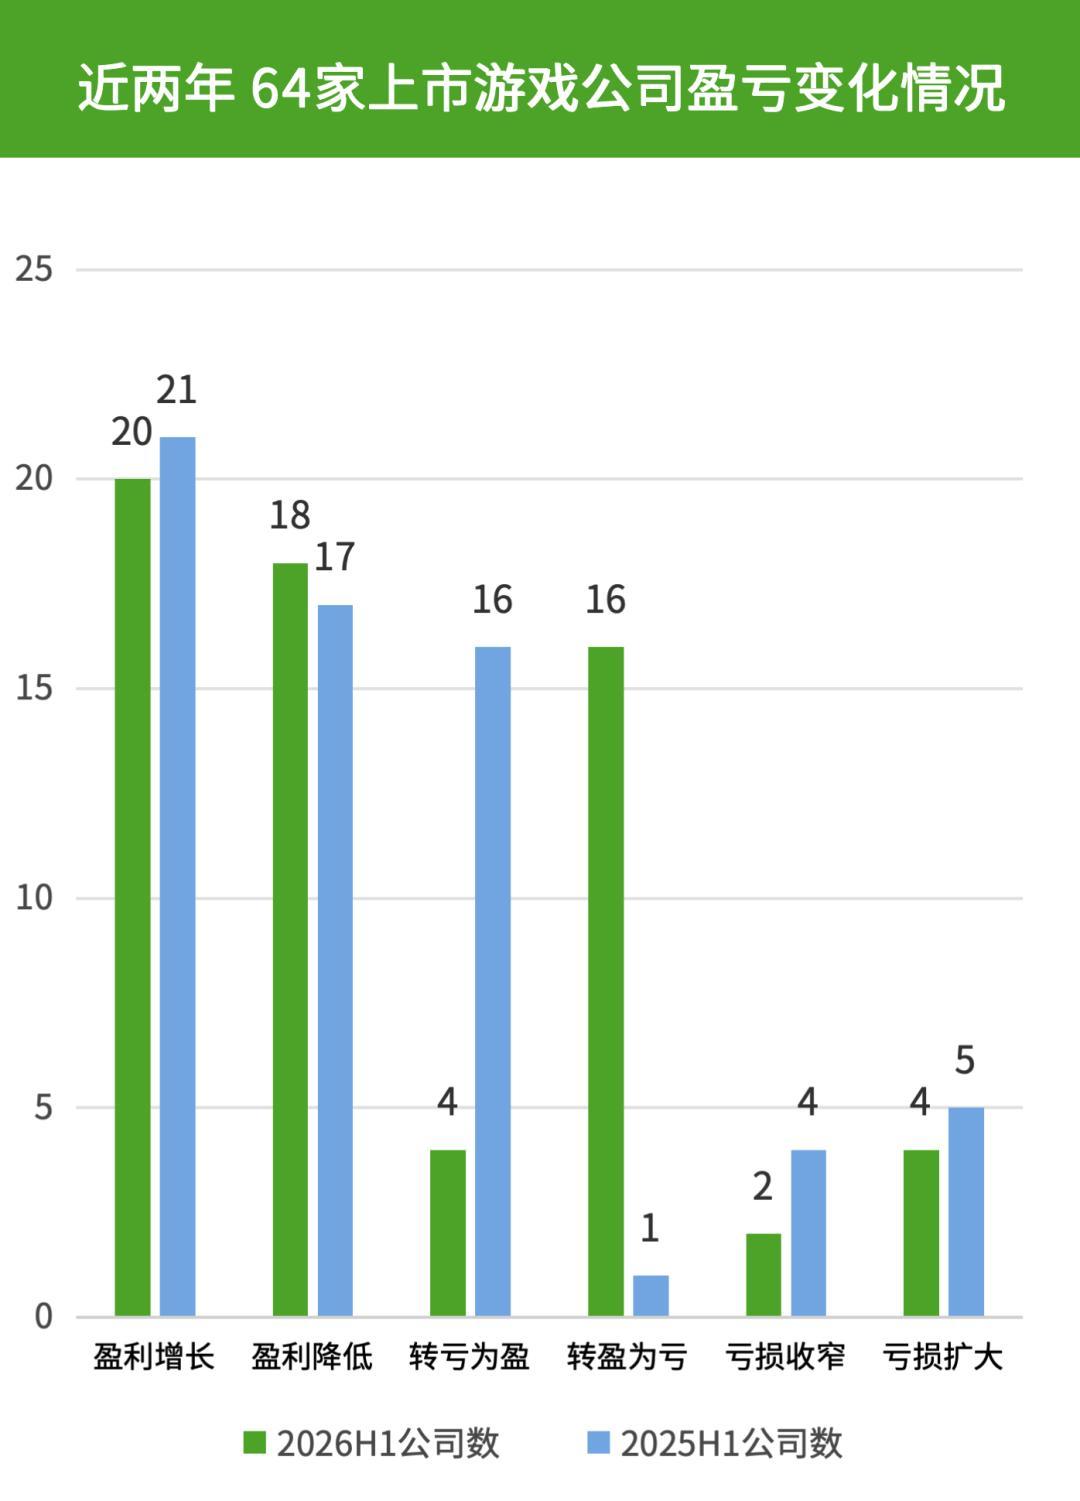
具體來看各家的盈虧狀況,今年64家上市公司中,虧損的公司有22家,且其中有16家是由盈轉虧,佔25%。而去年虧損的公司數僅15.6%。
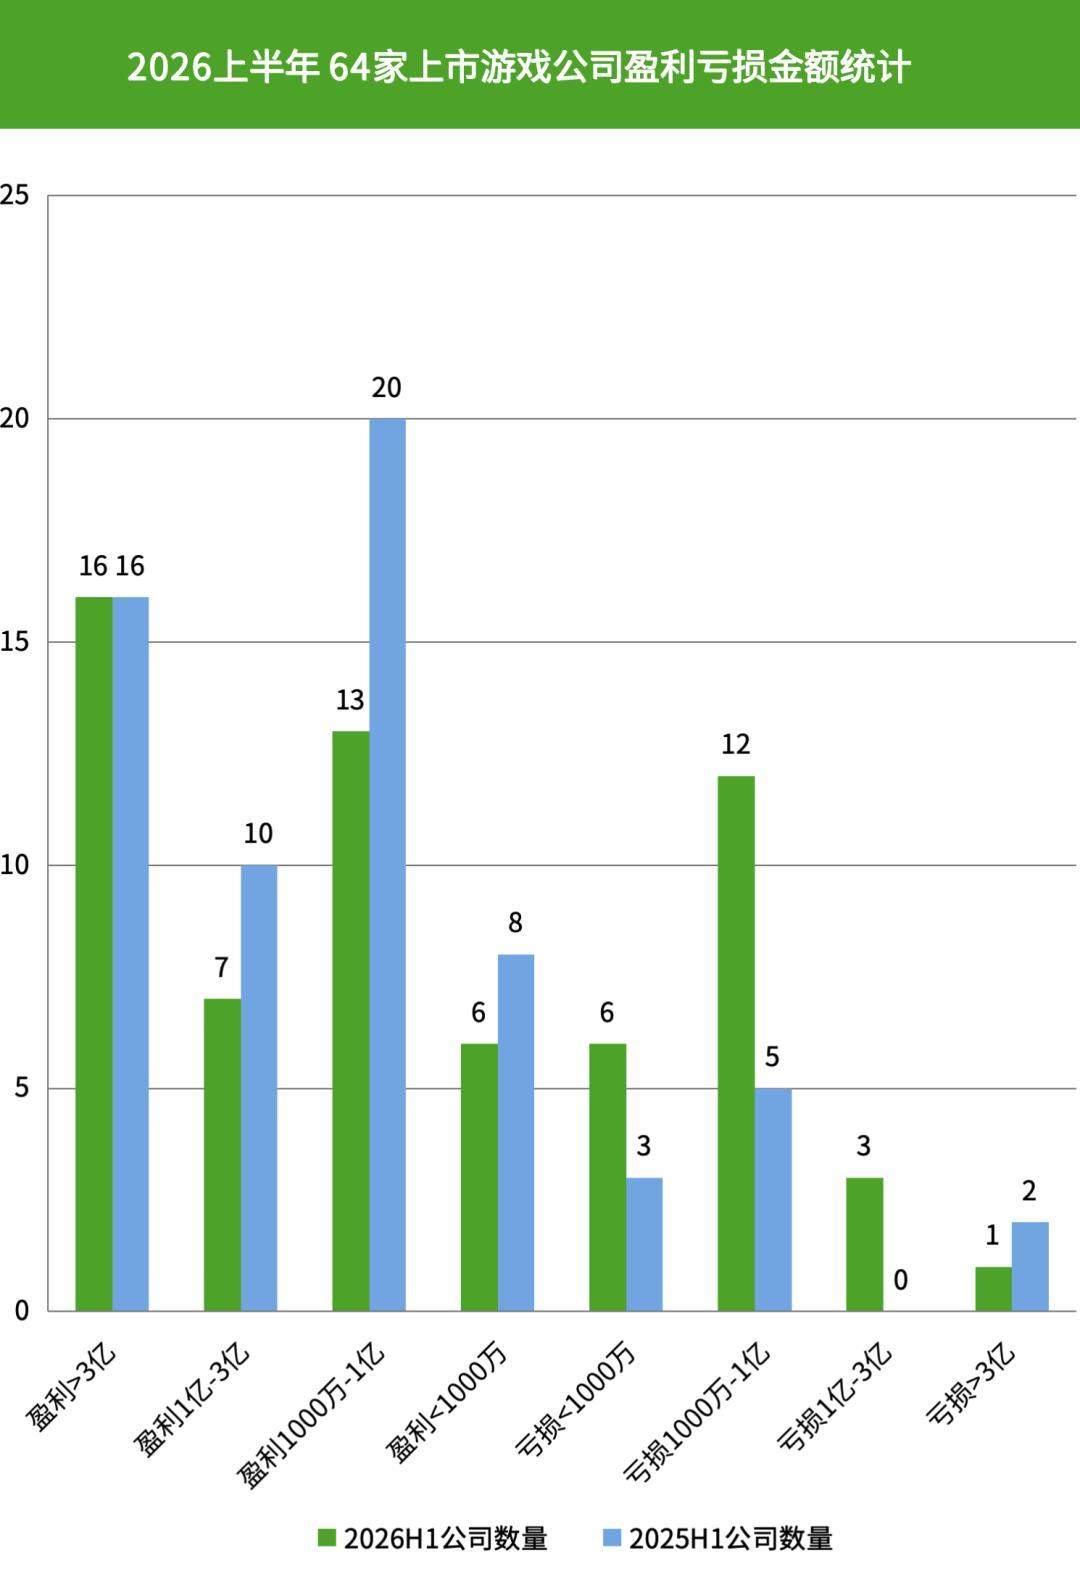
從虧損額度來看,今年超95%的虧損公司,虧損金額在3億元以內,其他區間的佔比較去年變動不大。
虧損額度較高的公司爲博雅互動(投資虧損)、儒意電影(此前名爲萬達電影,屬於影視行業)、盛天網絡(期內對《真·三國無雙天下》等資產一次性計提減值1.15億元)和完美世界(《異環》上線開支增加,但收入遞延確認),虧損金額均超過1億元,均是由盈轉虧。
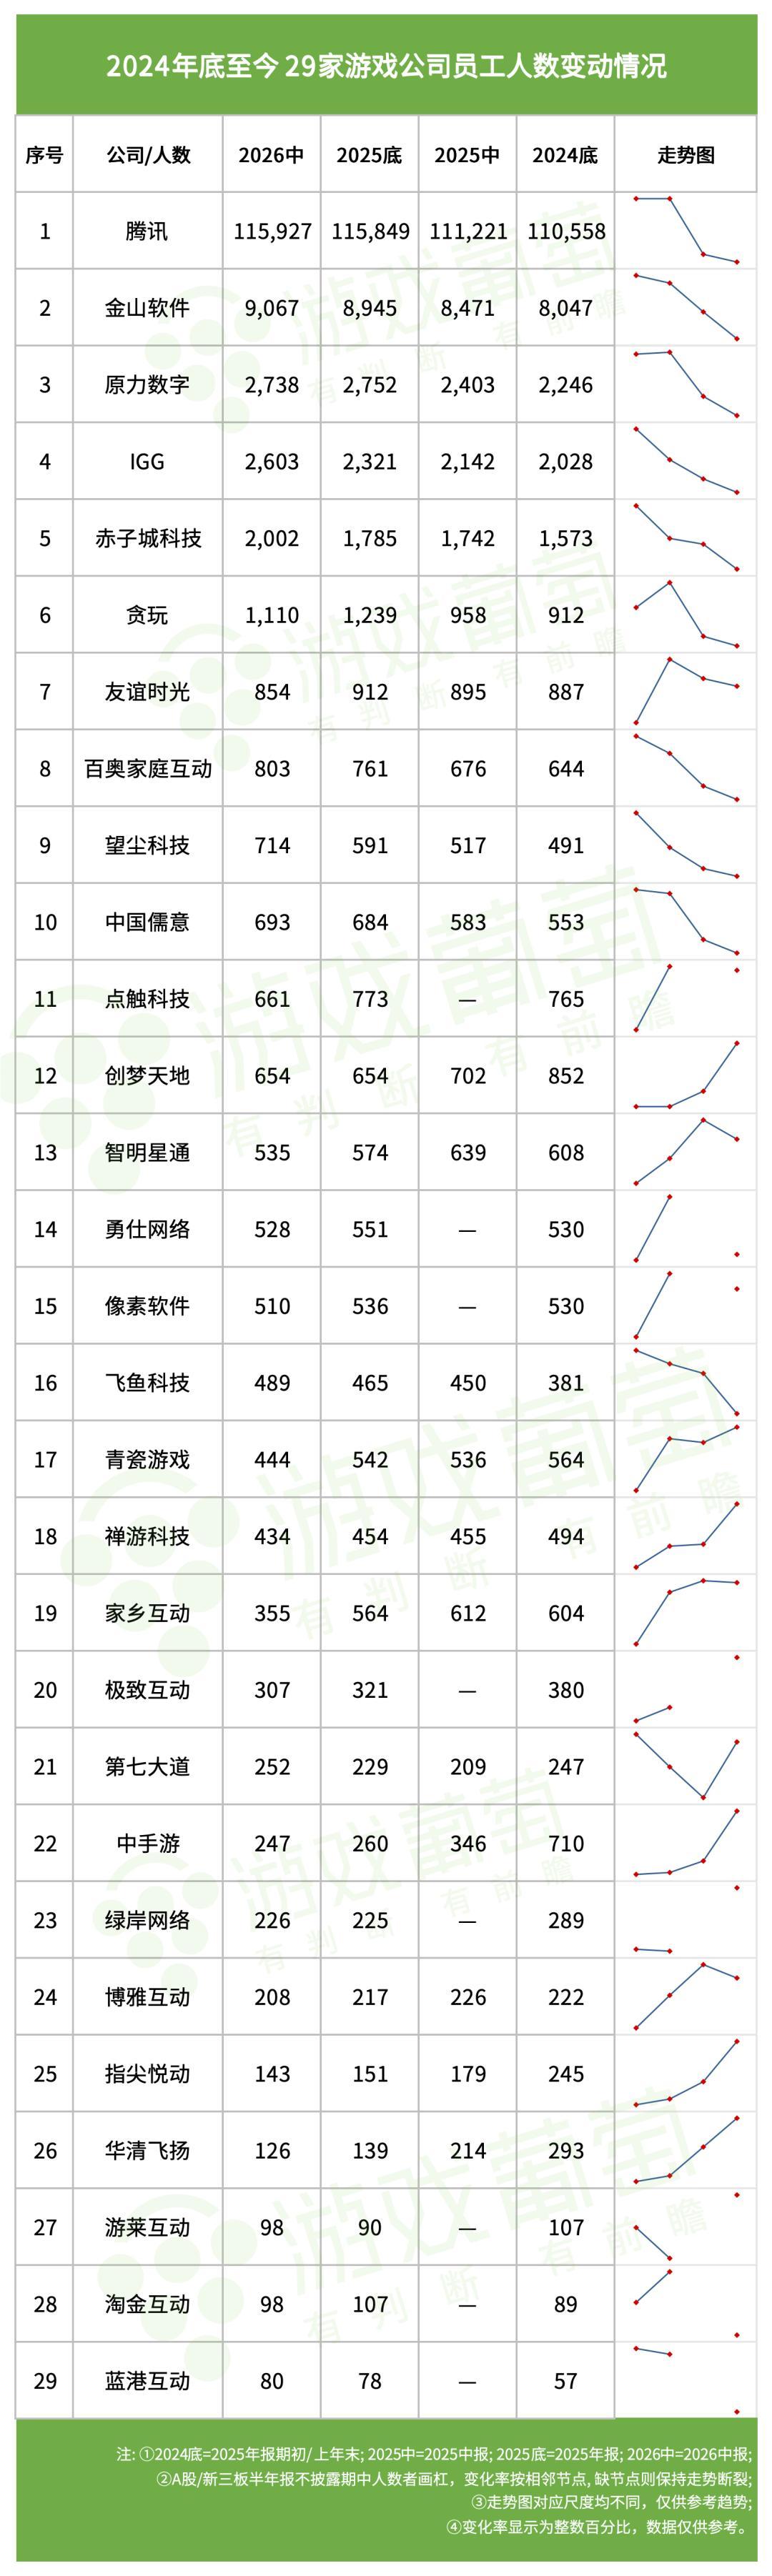
四、員工變化:16家公司一年半減員1750人
我們統計了29家公司從2024年底到現在的人員變動情況,29家目前共有員工142906人,比半年前增長約0.1%,比一年半前增長約5%。
先看最新半年的情況,29家中有11家的公司增員,總增員931人,增員人數和比例都靠前的是IGG(+282,+12%)、赤子城科技(+217,+12%)和望塵科技(+123,+21%);
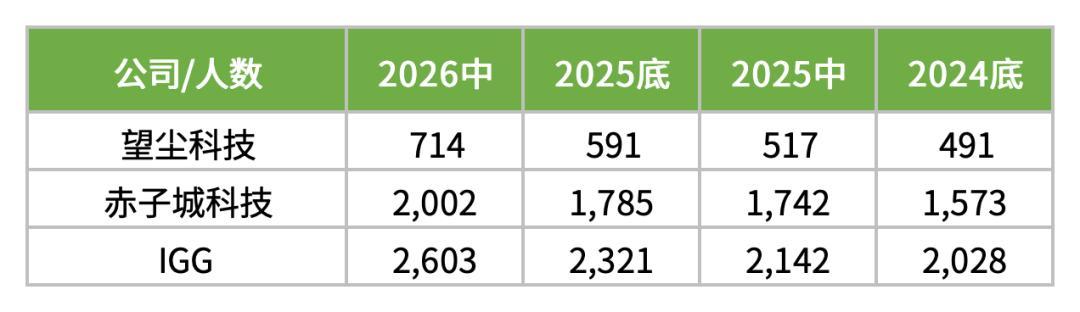
同時有17家公司存在減員,總減員794人,減員人數和比例都靠前的公司爲家鄉互動(-209,-37%)、貪玩(-129,-10%)、點觸科技(-112,-14%)和青瓷遊戲(-98,-18%)。
綜合2024年底至今一年半的變動來看,29家公司中有13家增員,總增員8750人,增員人數和比例都靠前的是騰訊(+5369,+5%)、金山軟件(+1020,+13%)、IGG(+575,+28%)、原力數字(+492,+22%)和赤子城科技(+429,+27%);
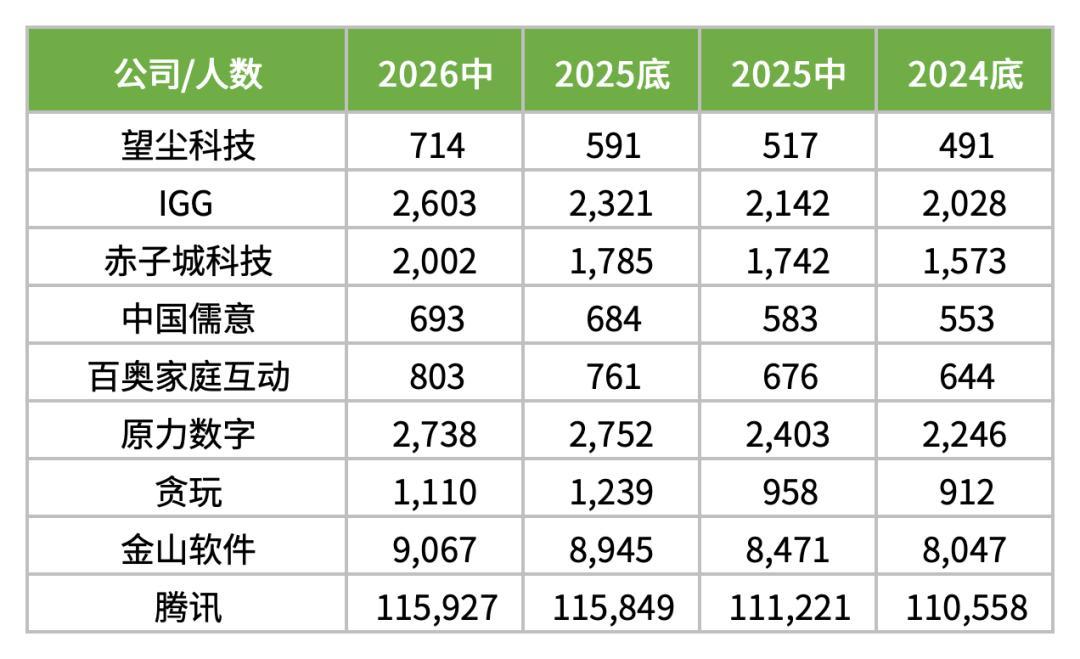
有16家公司減員,總減員1750人,減員人數和比例靠前的公司爲中手遊(-463,-65%)、家鄉互動(-249,-41%)、華清飛揚(-167,-57%)和指尖悅動(-102,-42%)。
其餘公司人員變動數據可見下圖(部分A股未披露2025年中員工數,已留空處理):
03
附表
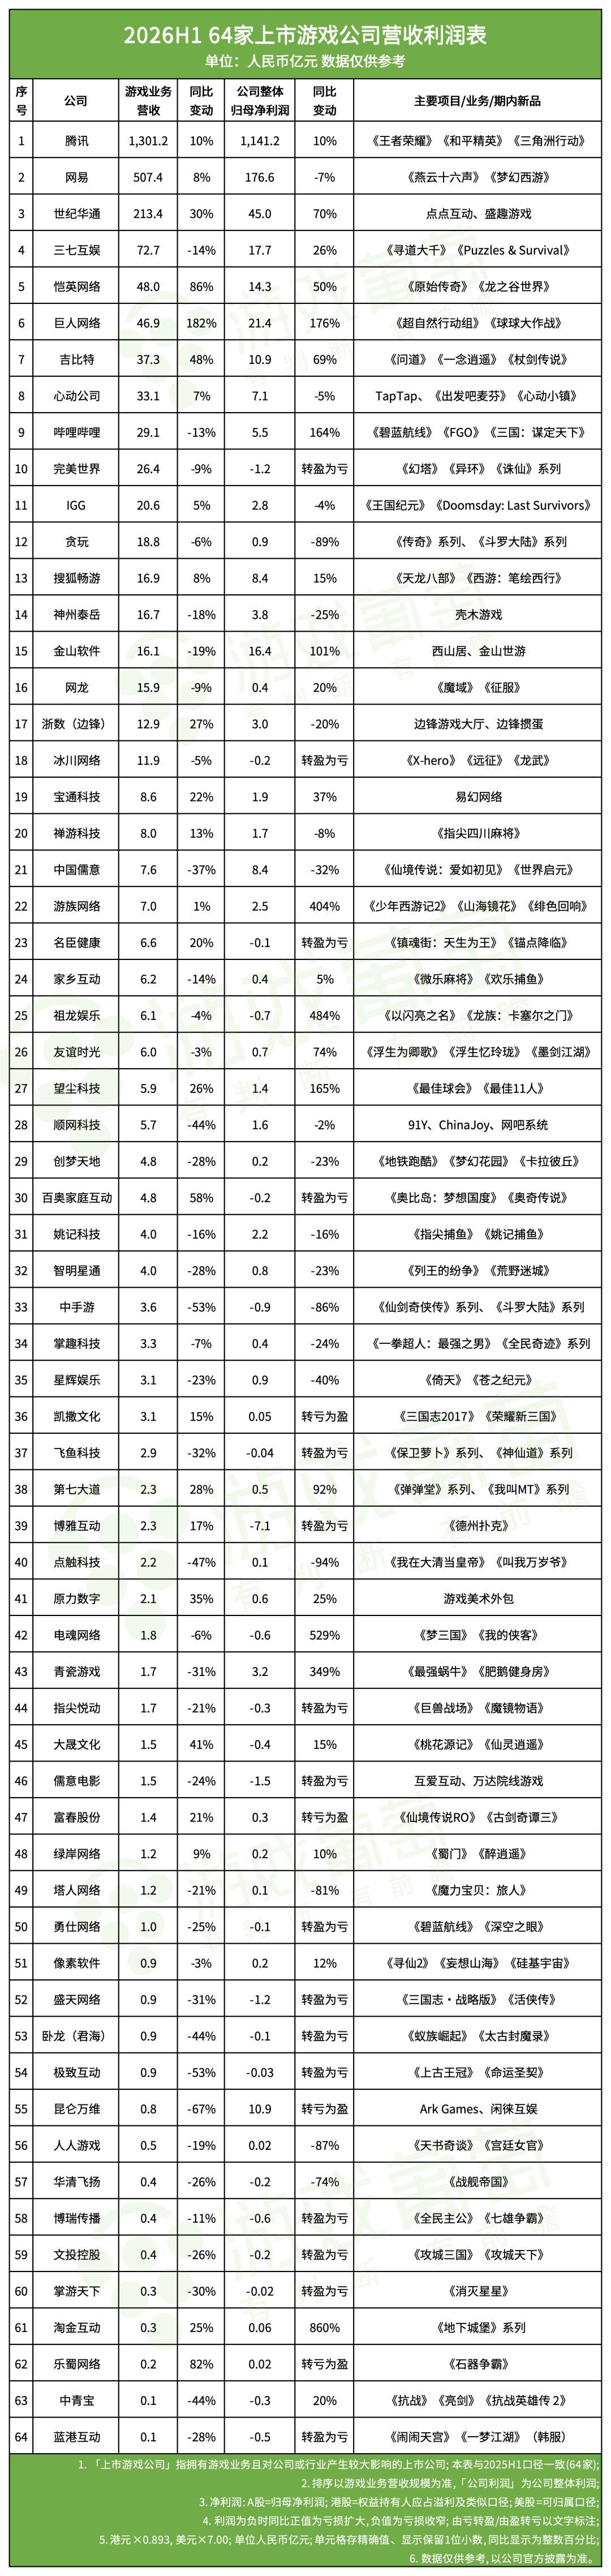
一、2026H1 64家上市遊戲公司營收利潤表:
1. 「上市遊戲公司」指擁有遊戲業務且對公司或行業產生較大影響的上市公司; 本表與2025H1口徑一致(64家);
2. 排序以遊戲業務營收規模爲準,「公司利潤」爲公司整體利潤;
3. 淨利潤: A股=歸母淨利潤; 港股=權益持有人應占溢利及類似口徑; 美股=可歸屬口徑;
4. 利潤爲負時同比正值爲虧損擴大, 負值爲虧損收窄; 由虧轉盈/由盈轉虧以文字標註;
5. 港元×0.893, 美元×7.00; 單位人民幣億元; 單元格存精確值、顯示保留1位小數, 同比顯示爲整數百分比;
6. 數據僅供參考, 以公司官方披露爲準。
二、21家上市遊戲公司人均月薪酬成本同比表:
1. 單位: 薪酬成本=萬元; 人均=萬元/人/月;
2. 算法: 人均月度薪酬成本=總薪酬成本÷期間平均人數÷6;平均人數=(期初+期末)/2;
3.飛魚科技薪酬成本未披露;滬深A股半年報不披露期中人數,數據僅供參考。
三、近兩年64家上市遊戲公司薪酬成本同比表:
1. 口徑:A股/新三板取附註「應付職工薪酬—本期增加」;港股取「僱員福利開支/薪酬成本總額」(港元×0.893);
2. 數據:單位人民幣億元,顯示1位小數;同比顯示整數百分比,數據僅供參考;
3. 飛魚科技、網易、嗶哩嗶哩、網龍、搜狐未披露整體員工成本,記爲「—」。
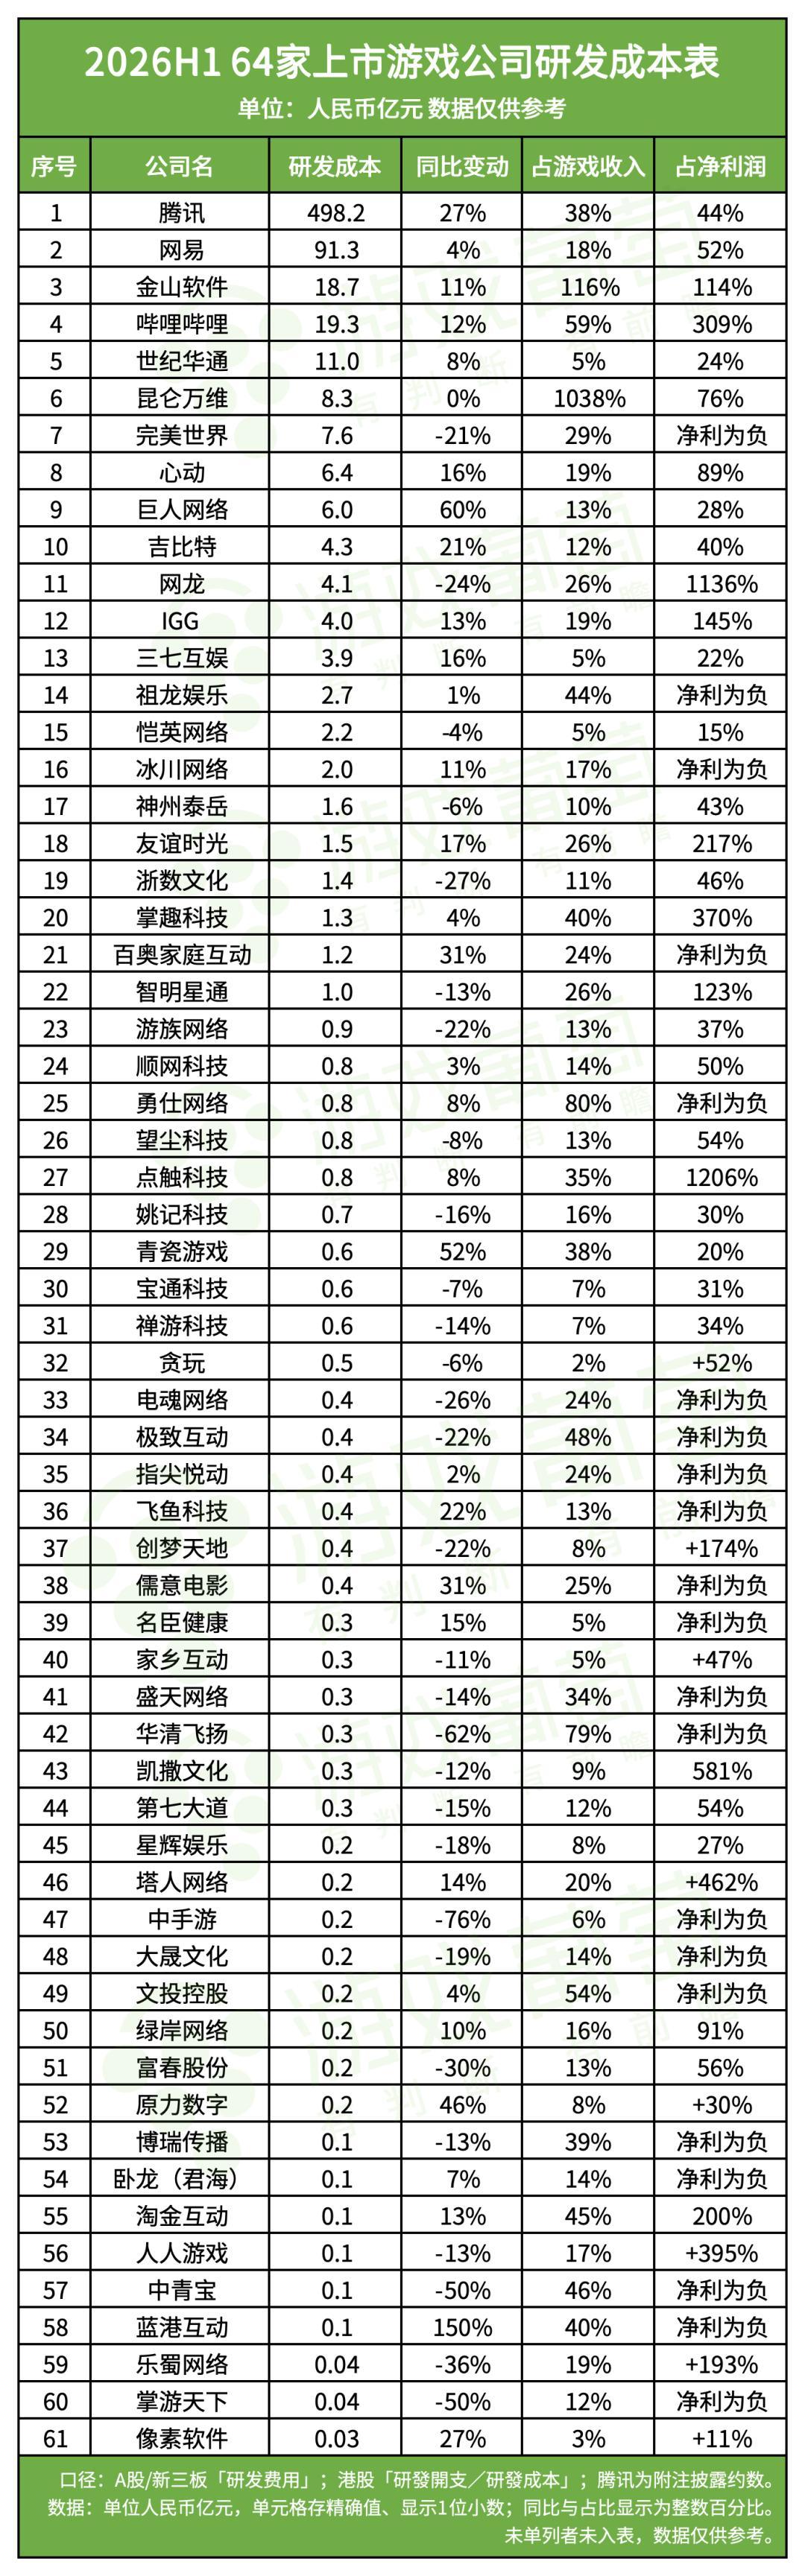
四、2026H1 64家上市遊戲公司研發成本表:
1. 口徑:A股/新三板「研發費用」;港股「研發開支/研發成本」;騰訊爲附註披露約數;
2. 數據:單位人民幣億元,單元格存精確值、顯示1位小數;同比與佔比顯示爲整數百分比;
3. 未單列者未入表,數據僅供參考。
五、2026H1 64家上市遊戲公司銷售成本表:
1. 口徑:A股「銷售費用」;港股「銷售及市場推廣開支等」;
2. 數據:單位人民幣億元,單元格存精確值、顯示1位小數;同比與佔比顯示爲整數百分比,未單列者未入表,數據僅供參考。