雷軍被嚴重低估!拋開小米,他還有一個千倍回報的“資本帝國”
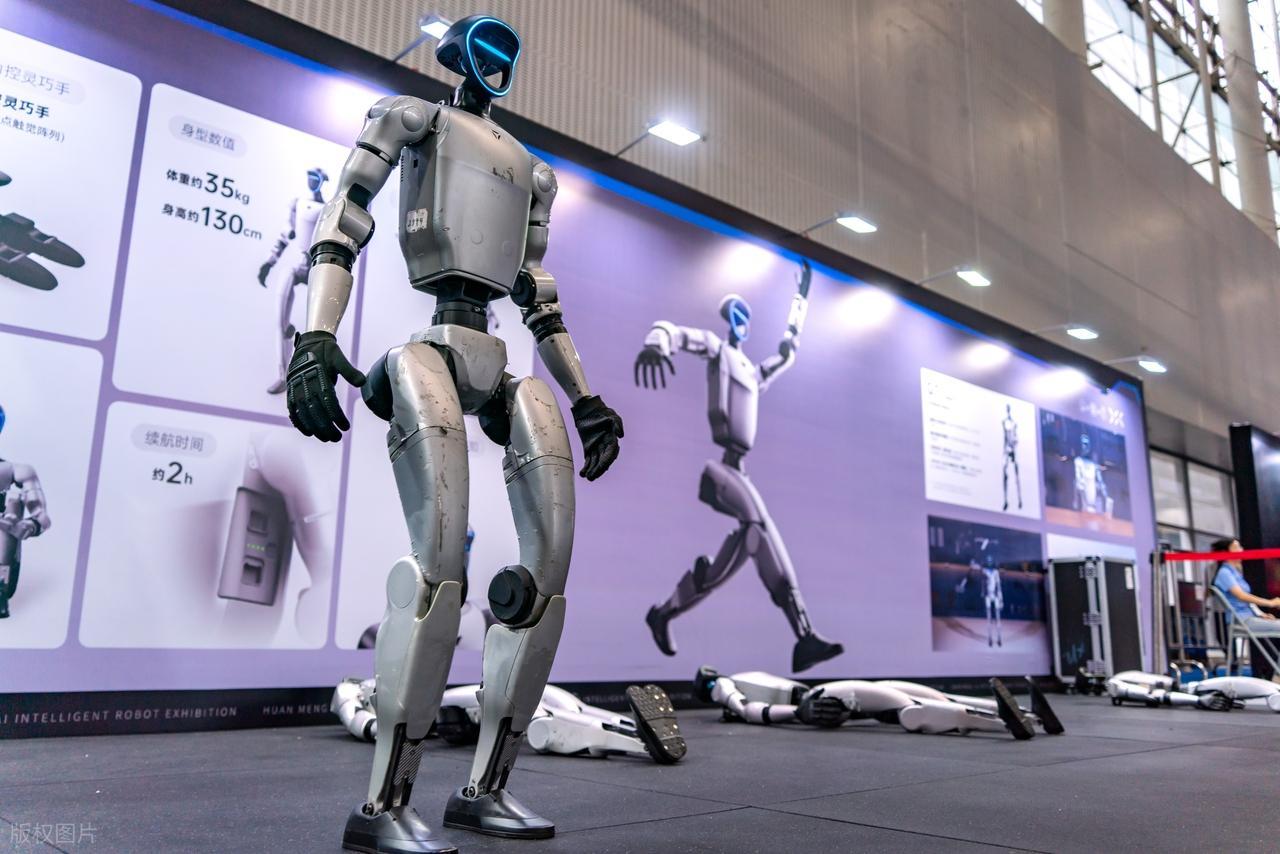
8月6日,宇樹科技以每股150.8元確定科創板發行價,對應估值約610億元。聚光燈照向王興興和人形機器人時,很多人才發現,宇樹身後那個陪跑多年的投資方,正是雷軍參與創立的順爲資本。
一家機器人公司上市,爲何再次牽出雷軍?因爲他真正被低估的地方,從來不只是造手機、造汽車,而是提前十幾年把資金、技術、人才和供應鏈連成了一張網。
宇樹只是這張網裏最新浮出水面的節點,字節跳動、石頭科技、小鵬、蔚來、華米、雲米等企業背後,都曾出現順爲資本的身影。
外界盯着小米的銷量,雷軍盯的卻是下一個產業窗口。
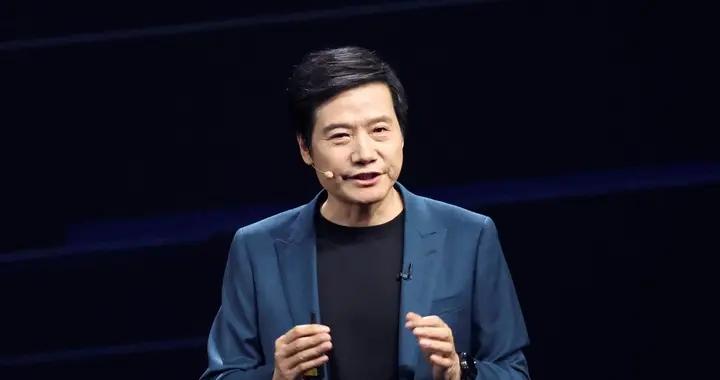
圖| 雷軍
宇樹上市揭開雷軍另一面
宇樹科技成立後,四足機器人長期被當成實驗室產品。機器會跑、會翻跟頭是一回事,能不能量產、有沒有客戶、成本能否降下來,又是另一回事。
2021年,當不少資本仍在觀望時,順爲資本成爲宇樹A輪融資的重要投資方,此後又繼續跟進。到了2025年,機器人賽道升溫,小米也參與投資,雷軍系資本與產業平臺的關係進一步顯現。
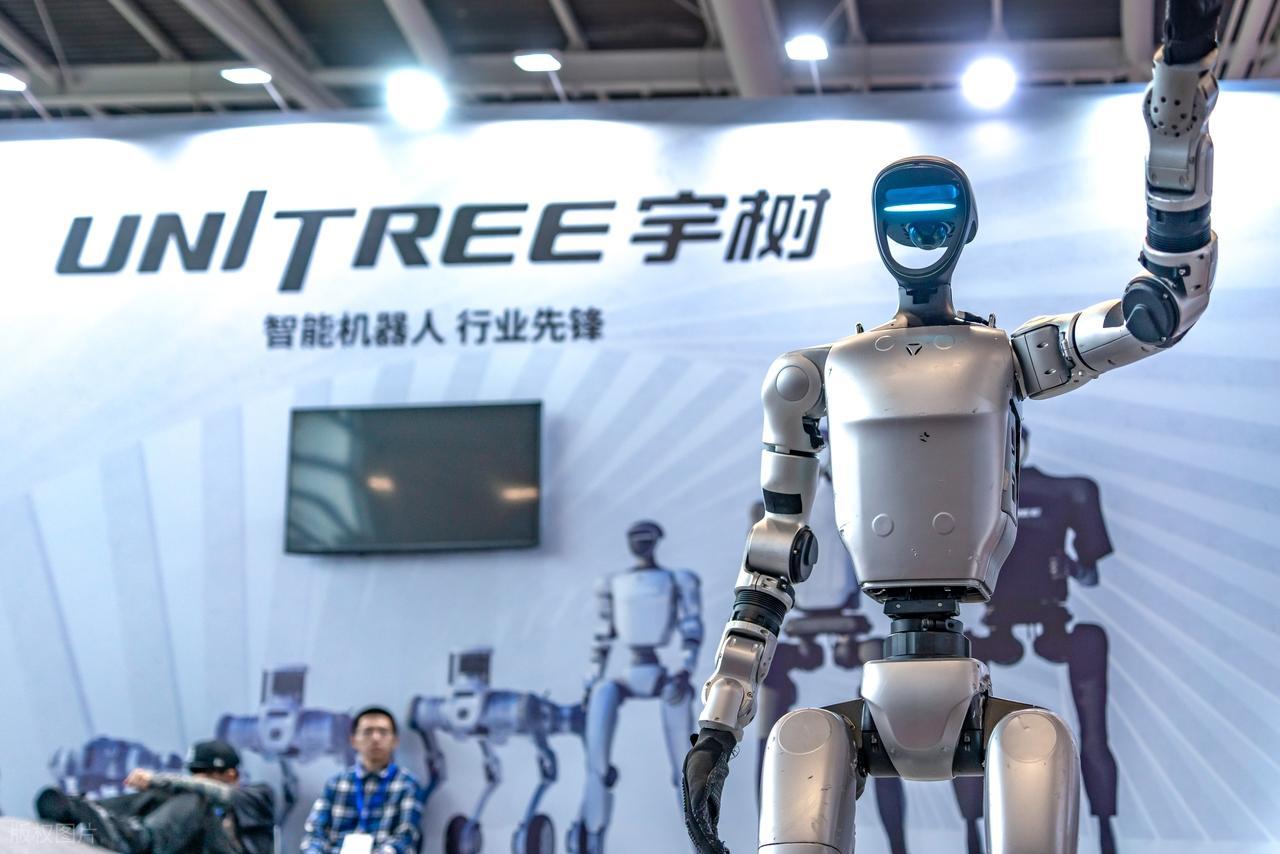
如今宇樹登陸資本市場,估值站上數百億元,順爲早期投入獲得多大賬面收益,仍需依據持股變化和公開文件計算,不能憑空給出一個誇張數字。
但有一點已經清楚:雷軍不是看到機器人火了才趕來,他在行業冷清時就坐上了牌桌。
這也解釋了一個反常現象。有人認爲雷軍投資宇樹,只是爲了掙錢,然而順爲真正拿到的,不只是財務回報,還有機器人本體、運動控制、供應鏈和人才流動的一線信息。
這類信息很難從研究報告裏買到,卻能直接反哺小米的工廠自動化、智能汽車和AI業務。宇樹上市不是一次孤立的資本兌現,而是雷軍產業觸角的一次集中亮相。
雷軍用早期投資完成試錯
雷軍的投資方法,並不是從順爲成立後才突然形成。
出售卓越網後,他先後投資拉卡拉、UC和多玩。公開資料對具體持股比例、退出時間和最終收益存在不同估算,但UC被阿里收購後,其早期投資取得數百倍乃至被外界稱爲“千倍級”回報,已經成爲創投圈流傳多年的案例。
圖| 雷軍
不過,只把這段經歷講成“雷軍眼光毒辣”,反而看輕了他。
個人投資可以靠熟人、經驗和直覺押中幾個項目,卻很難持續覆蓋移動互聯網、消費電子、新能源汽車和機器人產業。一次押中可能有運氣,連續跨過幾輪產業更替,就必須建立機構、團隊和規則。
2011年,雷軍與許達來共同創立順爲資本。順爲從一開始就按市場化基金運作,背後還有主權基金、家族基金、大學基金會等出資人,並不是小米內部的投資部門,更不是雷軍隨意支配的私人賬戶。
圖| 許達來
外界以爲雷軍只是把賺來的錢交給專業團隊管理,事實卻是,他把個人投資中的經驗變成了一個能重複出牌的系統。
雷軍負責產業判斷與創業者資源,專業團隊負責盡調、交易和退出。一個人或許會看錯,一個制度化平臺卻能用項目組合分散風險,再把少數超級項目的收益放大。
所謂“千倍回報”,真正可怕的從來不是某一筆投資賺了多少,而是雷軍摸到了一套不斷尋找新賽道的辦法。
小米生態放大順爲籌碼
順爲最獨特的優勢,也不是錢多,而是它和小米之間若即若離的關係。
兩者並非同一家公司,卻能在不少項目上形成配合。順爲提供資本,小米開放渠道、品牌或訂單,創業團隊保留經營權。這種“參股但不包辦”的打法,讓小企業獲得第一批用戶,也讓小米用較低成本拓展智能硬件版圖。
華米和石頭科技就是典型案例。
華米憑藉小米手環打開市場,後來在美國上市;石頭科技先進入小米生態鏈,又打造獨立品牌並走向海外。順爲早期介入,企業成熟後分階段退出,把產業協同變成資本收益。
生態鏈可以幫助企業跨過冷啓動,卻可能讓企業依賴小米渠道;投資機構既要服務產業佈局,又要對出資人負責,兩者並不總能保持一致。
石頭科技後來強化自有品牌,說明真正優秀的企業終究要離開保護圈,自己面對市場。
蔚來和小鵬則代表另一條路線。順爲在智能電動車仍處於燒錢階段時進場,得到的不只是上市後的收益,更是在電池、芯片、智能座艙和供應鏈上的觀察窗口。
所以,2021年小米宣佈造車時,外界看到的是雷軍決定親自下場,忽略了他此前已在汽車產業外圍觀察多年。
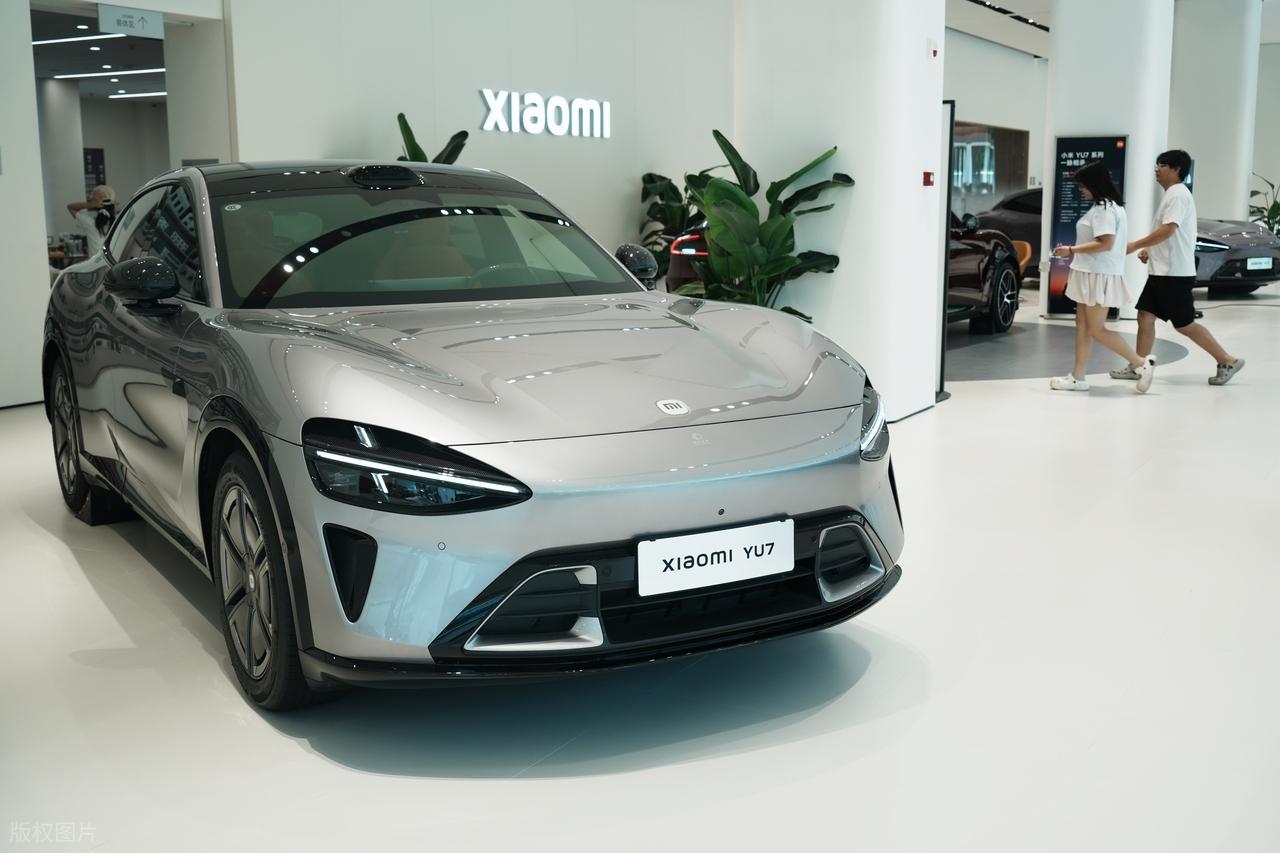
小米汽車不是突然闖入棋局,而是雷軍在資本端試探、學習並積累資源後,完成的一次戰略轉向。
雷軍押注的是我國科技換擋
順爲這些年的投資軌跡,幾乎踩着我國科技產業的幾次換擋:移動互聯網興起時佈局內容和平臺,智能手機擴張時進入硬件生態,新能源汽車起勢時投資整車與供應鏈,AI升溫後又轉向大模型和具身智能。
2026年4月,羣核科技登陸港交所,順爲作爲早期投資方再次獲得可觀賬面收益;同月,千尋智能完成新一輪融資,順爲與雲鋒基金共同領投。雷軍的資本版圖,已經從消費互聯網伸進機器人和空間智能。
這輪競爭也早已超出企業層面。美國持續設置技術和市場門檻,機器人、芯片和人工智能成爲新的博弈前沿。宇樹在招股文件中提示海外銷售、關稅和監管風險,說明我國科技企業面對的牌桌,比十年前複雜得多。
順爲能夠提前發現企業,卻不能替企業解決核心零部件、海外合規和商業化難題。雷軍看似握着一批明星項目,背後也有退出週期拉長、估值波動和產業競爭加劇的壓力。
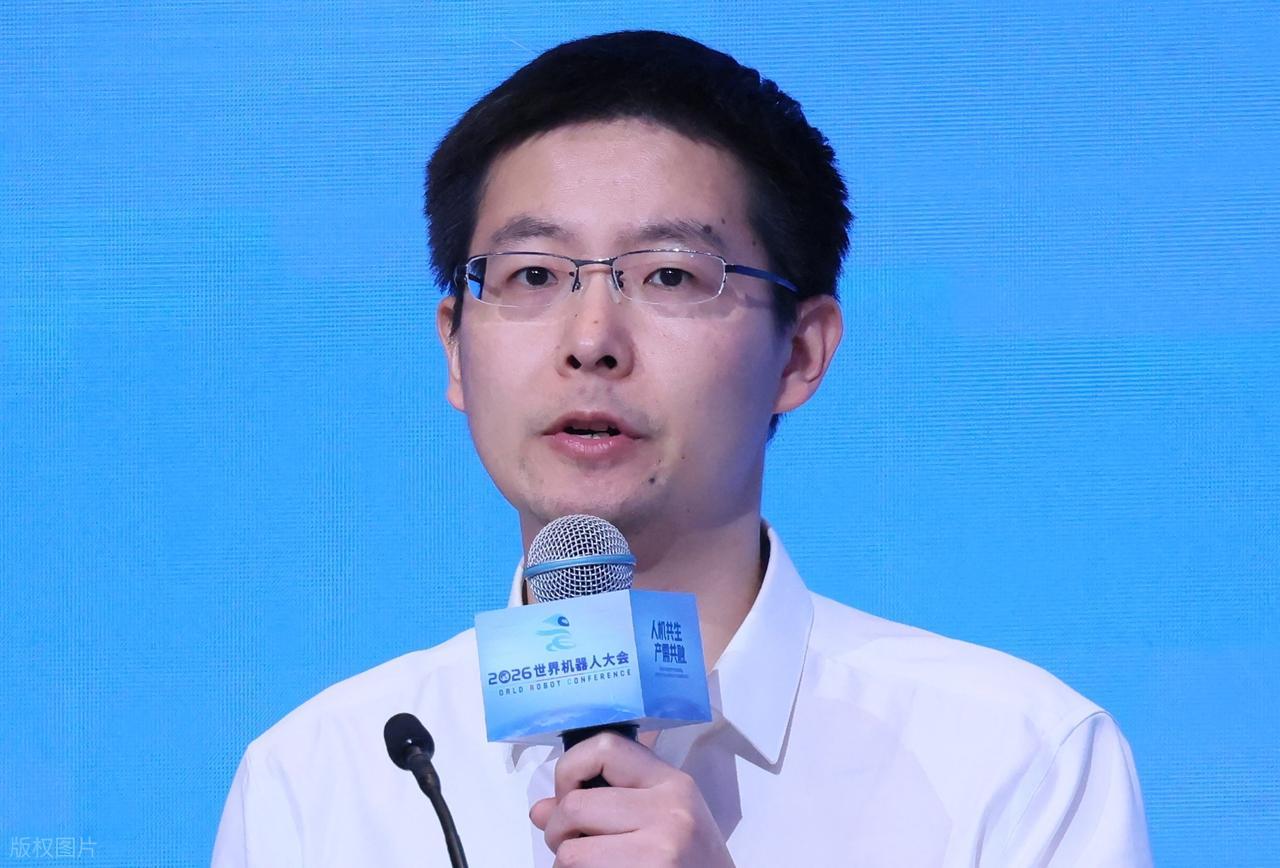
圖| 宇樹科技創始人王興興
這正是資本帝國最容易被誤讀的地方。它不是一個只賺不賠的神話,更像一套遍佈產業前沿的雷達:有些項目歸零,有些項目平淡退出,少數項目則帶來幾十倍、數百倍甚至外界所說的千倍級收益。
多數人用一部手機、一輛汽車認識雷軍,但小米只是他站在臺前的那座城。順爲資本、金山系投資和小米生態鏈,才構成了他藏在身後的縱深。
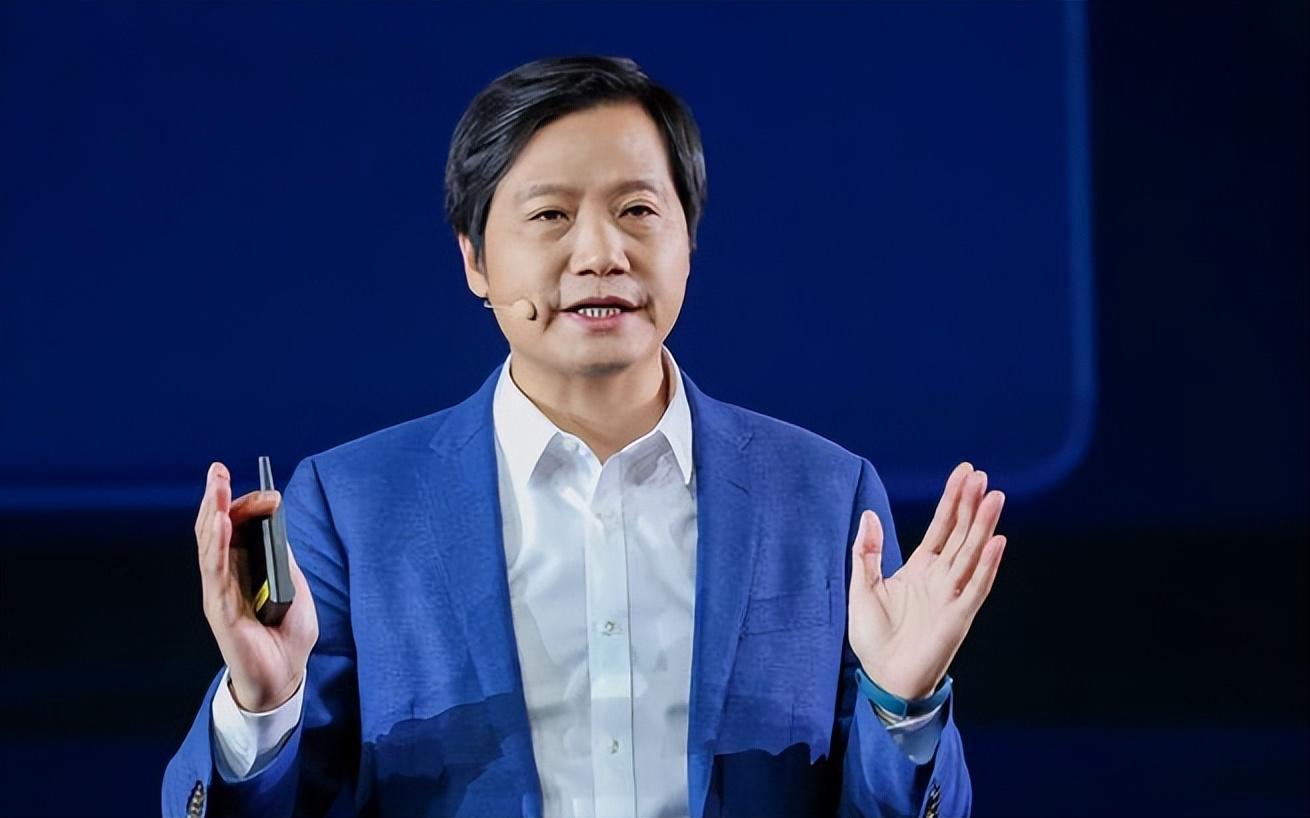
圖| 雷軍
雷軍被低估,並非因爲外界少算了他多少財富,而是因爲人們只看見他製造產品,卻沒看見他一直在配置時代。
真正高明的投資者,不追着風口跑。他們先把籌碼放在風來的路上,再等產業自己走到面前。
參考資料:
1.《小米雷軍感謝王興興:謝謝你在五年前給了我們一個投資宇樹的機會》2026-03-20 10:23 | 來源:金融界