英學者奉勸歐洲:我們搞不了舉國體制,硬學中國那套就是浪費時間
給英國《金融時報》寫評論的特吉·帕裏克,五月底衝歐洲說了一句不客氣的話。據中文媒體轉引這篇FT評論,他的意思是:別再琢磨複製中國那套舉國體制了,歐洲搞不了,硬學就是白費工夫。
他勸人的底氣,就擺在英國自己腳下。那條叫HS2的高鐵,2012年宣佈時算的是327億英鎊,到2026年5月的估算已經漲到877億至1027億英鎊,北段乾脆在2023年10月被砍掉。同一段年頭裏,中國把高鐵修到5.04萬公里,比世界其他國家加起來還長。
所以問題不在歐洲舍不捨得掏錢。錢掏了,法案簽了,產能就是長不出來。帕裏克那句學不來,到底指的是什麼?
白宮七天簽了兩部大法,那陣仗一點不含糊
西方這幾年是真掏了錢,掏得也很像模像樣。
2022年8月9日,美國簽下《芯片與科學法案》。2800億美元的授權盤子裏,527億直接砸向半導體,其中390億補貼建廠,110億投研發,另外還掛了25%的投資稅收抵免。
七天之後,8月16日,《通脹削減法案》又簽了,清潔能源方向的支出口徑是3690億美元。
這個數後來被反覆重算。國會預算辦公室估到3920億,高盛一路頂到1.2萬億美元——補貼不設上限,用得越多花得越多。一週之內兩部大法,方向都很清楚:錢給到本土建廠的人,產業鏈往回搬。
歐洲跟得也不慢。2023年2月出綠色協議工業計劃,3月提《淨零工業法案》,2024年5月通過。法案裏寫進去一個硬指標:到2030年,歐盟本土製造要滿足自己戰略淨零技術年度部署需求的至少40%。
補貼加本土含量,說白了就是抄作業的兩根支柱——一根管錢從哪來,一根管廠建在哪。這兩樣中國確實都有,歐美照着寫進了法條。
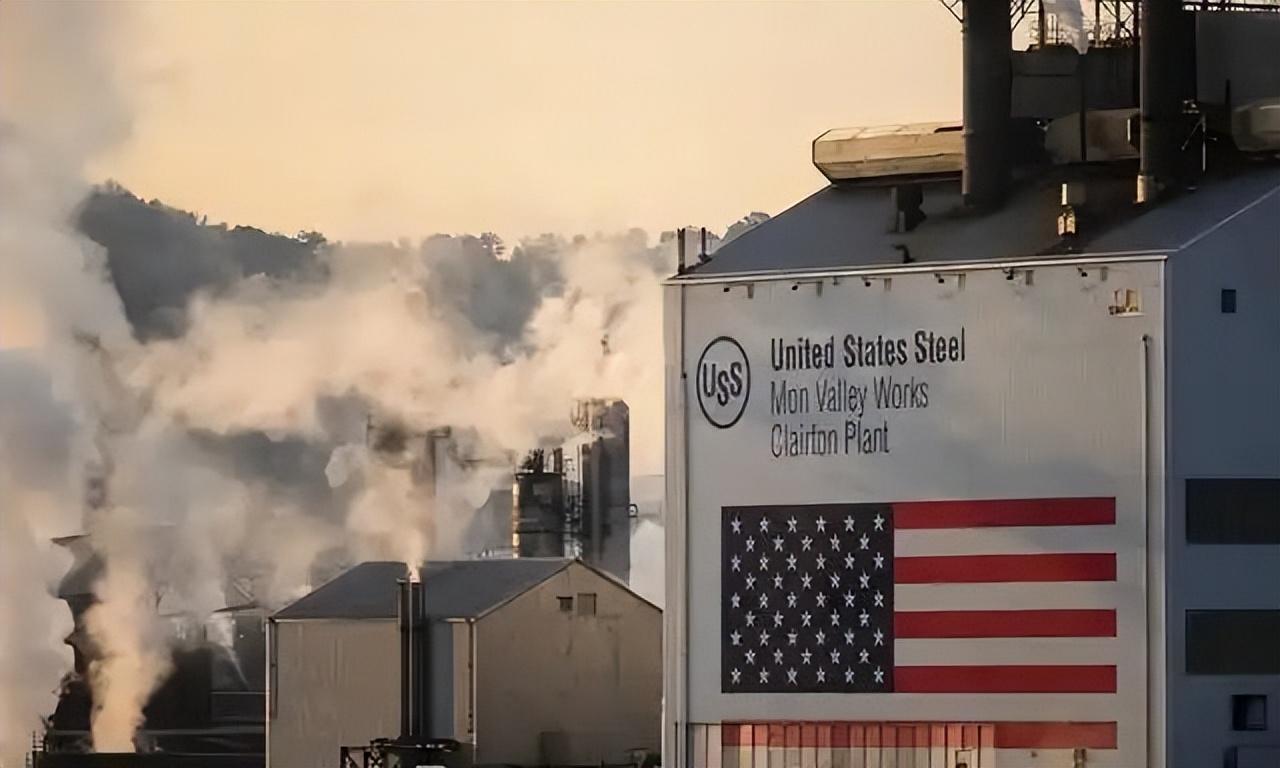
麻煩的是,法條能一週籤兩部,工廠不能。
而且簽完的法條,下一屆未必認賬。2025年3月4日,特朗普在國會演講裏公開說芯片法案是個可怕的東西,應該廢掉,剩下的錢拿去還債。負責那390億製造補貼的商務部辦公室,被裁掉了約三分之一的人。
中國這邊修一條高鐵的施工週期,往往比人家一部產業法案的壽命還長。
錢花光了,工廠沒起來
最狠的反證不在論文裏,在斯德哥爾摩的破產法院。北伏曾經是歐洲最像樣的答案,被叫作電池領域的空客,拿着政治背書和幾乎所有人的期待。
它累計募到多少錢,公開口徑並不統一:有說100億美元的,有說130億的,也有算到150億美元的。不管取哪個數,都是歐洲近年最捨得的一次押注。
結果是2025年3月12日在瑞典申請破產,同年6月底停產。
設備可以買,產線可以拉,可產線上那套東西不聽話。但最終仍在2025年3月申請破產,6月底停產。
破產和停產,使此前產能規劃難以繼續推進。花掉的錢最後換來的不是電池,是一堆資產處置公告。
HS2是另一種死法。預算從327億英鎊一路漲到426億、557億,2023年3月尤斯頓站因爲造價從26億漲到48億被迫停工,10月伯明翰到曼徹斯特的北段直接取消。
到2026年5月,最新估算是877億到1027億英鎊,按現在的匯率折成人民幣九千多億元。注意,這是完工總成本的估算,實際已經花掉的是247億英鎊。
英國政府研究院把原因列得很清楚:範圍一改再改、地質條件比預想的差、通脹、站場和車輛超支。光2017到2019年的範圍變更,就多掏了十億英鎊級別的錢。
一條225公里的線,從宣佈到預計通車已經排到十七年往上,中間還砍掉一半。這不是缺錢缺出來的,是每一道審批、每一場訴訟、每一次地方博弈都要真金白銀地買單。
補貼能買設備,買不到把設備開起來的那批人和那條鏈子。歐洲這幾年最貴的兩筆學費,一筆交在電池廠,一筆交在鐵軌上。
榮鼎算了一筆賬,賬算完更難受
那中國的便宜到底從哪來?這個問題,是美國自己的研究機構給出的答案。
2026年3月,榮鼎諮詢發佈報告,經CNBC報道後被廣泛轉述:中國電動車廠商相對西方的關鍵優勢是結構性的——垂直整合、更大的生產規模、更低的間接成本。
至於補貼帶來的那點成本優勢,據這份報告的判斷,跟結構性優勢比起來仍然微不足道。
數字擺出來更直觀。比亞迪近80%的核心零部件自己造,是特斯拉的兩倍多。和Model 3比,海豹每輛車能省下約2369美元的供應商加價。
零跑走的是同一條路,約60%零部件自產,單車省約816美元。電池這個最貴的大件,兩家都自己做。
省下的兩千多美元,不是財政補出來的,是自己廠里長出來的。榮鼎倒也不是說補貼沒用,只是判斷這個影響的量級遠不足以解釋差距。
這套結構又是怎麼長出來的?看合肥。
2019年蔚來快撐不住的時候,李斌接觸了十幾個地方政府,合肥是第十九個。2020年4月29日,合肥市建設投資控股等戰略投資者向蔚來中國注資70億元,拿下24.1%股份,蔚來中國總部落戶合肥。
速度這一頭更嚇人。2021年7月的比亞迪合肥長豐基地,從談判到簽約用了23天,簽約到開工42天,從計劃合作到整車下線不到一年。
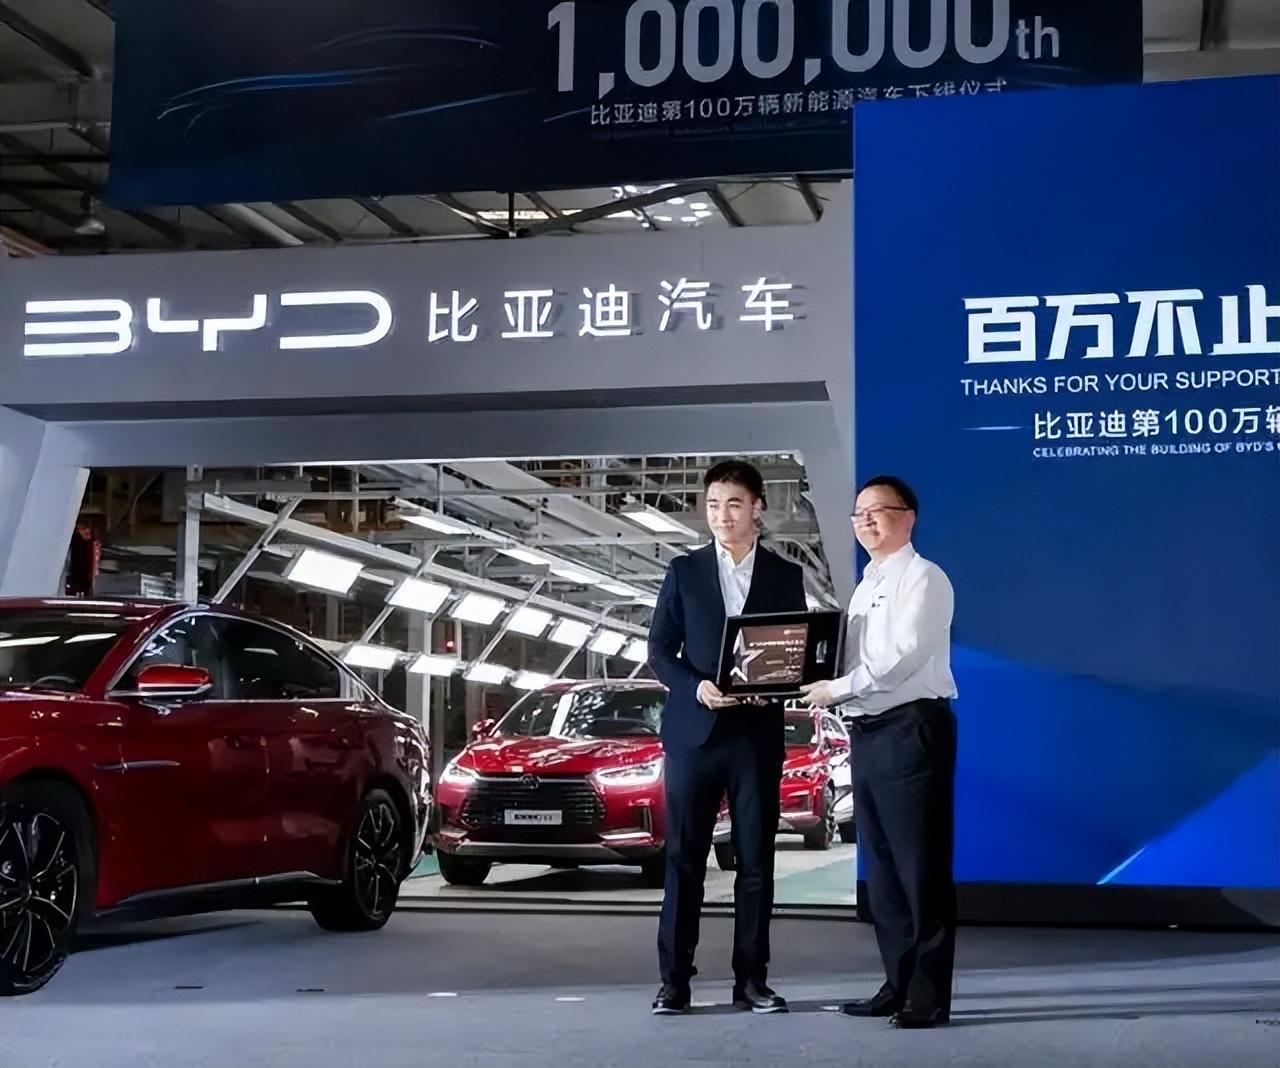
到2024年,合肥新能源汽車產量137.6萬輛,同比增長84.4%,全國城市第一。全市聚齊六家整車企業和五百多家核心零部件企業,業內那句話說得直白:不出安徽就能造一臺新能源整車。
一個地方政府敢在企業最難的時候押上70億,敢把簽約壓進23天,這種事沒法寫進哪個法案裏讓別人照抄。
對手都開口承認了,我們更不能停在這兒
外面的人認賬,這本身就是分量。
2025年中國新能源汽車產銷1662.6萬輛和1649萬輛,連續十一年全球第一,國內滲透率50.8%——每賣出兩臺新車就有一臺是新能源。比亞迪全年賣了460.24萬輛,海外104.96萬輛同比增145%,首次擠進全球車企前五;同期特斯拉全球交付約164萬輛,同比降8.6%。
歐盟的動作最能說明它心裏的判斷。2024年10月終裁落地,對中國純電動車在10%基礎關稅上加徵7.8%到35.3%的反補貼稅,爲期五年。市場化的手段追不上,就只好在關口設卡,這本身就是一份承認書。
帕裏克那篇評論援引了牛津經濟史學家卡爾·弗雷的看法,據轉述,弗雷在2025年出版的著作裏提出一個框架:分權的體系利於探索未知,官僚化的體系利於把已知的東西規模化。
順着這個框架看,中國這十幾年贏的是追趕賽——路是別人趟過的,我們跑得更快、更便宜、更整齊。而固態電池、人工智能、具身智能這些下一程,前面沒有腳印。
所以,歐洲搞不了舉國體制、硬學是浪費時間,這話說的是他們那邊的賬:補貼能籤,工廠不長;預算能批,隧道要改。學不來的從來不是錢,是把錢變成產能的那套組織方式。
而對我們這邊,這句誇獎的正確用法只有一個:回到那條把海豹成本壓下去兩千多美元的產線上,回到合肥那23天裏的緊迫感。前面沒人趟過的那段路,得靠自己走出第一串腳印。
參考資料:
德國汽車電動化轉型之路遭遇"逆風.中國經濟網轉新華社.2026-05-31
歐盟反補貼稅擴圍?車企出海歐洲直面考驗.新華財經.2023-02-03
美國報告揭示中國電動車領先優勢的真實原因.觀察者網(引自CNBC和榮鼎諮詢報告)
2025年我國新能源汽車產銷量雙超1600萬輛.新華社/中國汽車工業協會
安徽靠啥實現國內汽車產量第一.中國經濟網(國家經濟門戶)