日本央行捅了馬蜂窩!打破20年慣例,引爆全球資金大遷移
9月初,日本東京交易大廳出現了一個讓全球投資者重新計算風險的信號:日元兌美元一度升至近半年高位,美元兌日元跌破153附近,市場開始重新押注日本央行後續政策路徑。
很多人原本認爲,日本這個長期靠超低利率維持經濟運轉的國家,不可能輕易改變路線。畢竟過去幾十年,日本央行一直是全球資金最便宜的“融資池”,無數機構借入日元,再轉手投資美股、美債和新興市場資產。
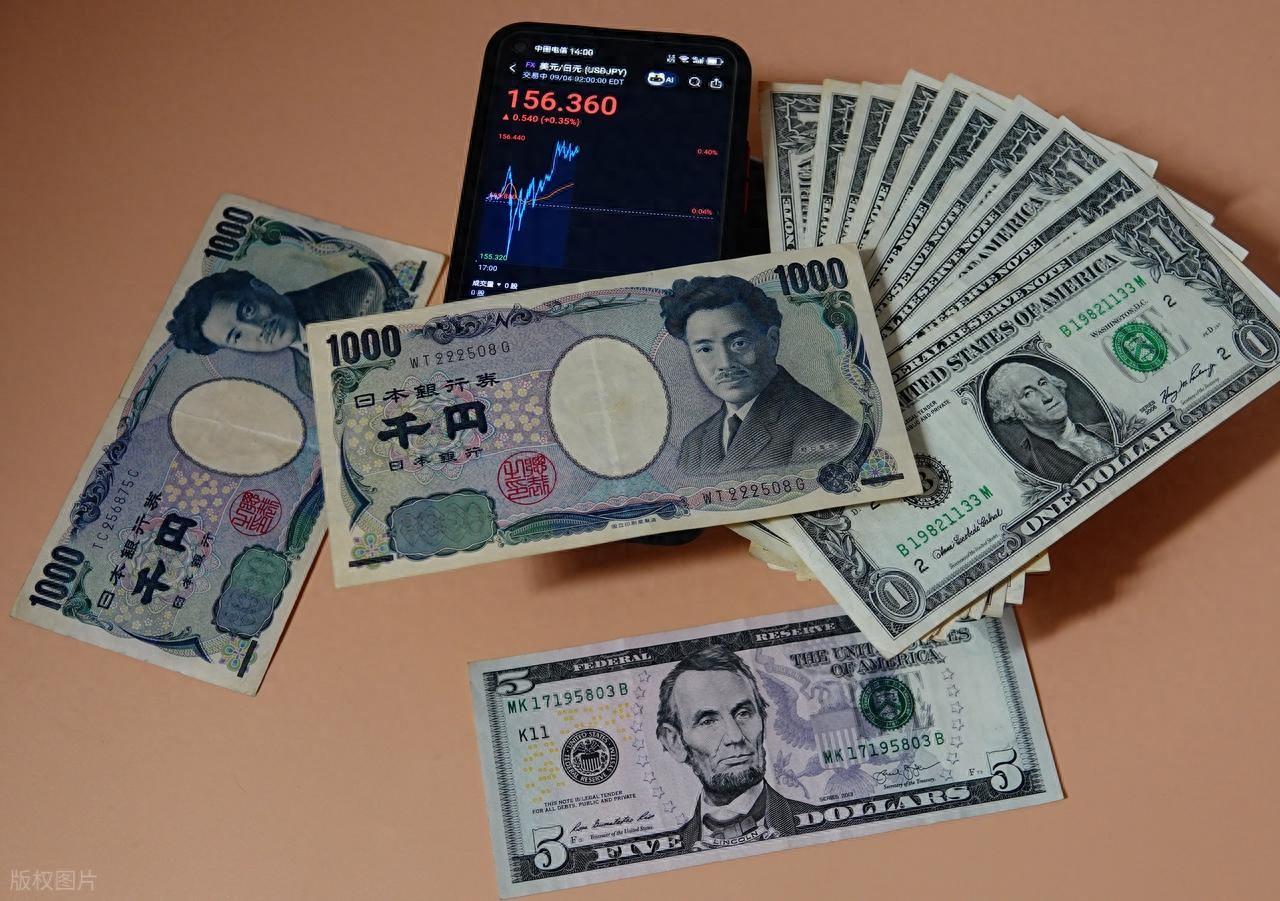
美元兌日元下跌
但現在情況正在變化。日本央行政策方向開始轉向,市場預期日本利率仍有上行空間;與此同時,美聯儲內部對於下一步政策出現分歧,美元強勢週期也出現鬆動跡象。
真正讓市場緊張的,不是一次加息本身,而是一箇舊時代的交易邏輯正在被重新拆解。
過去,投資者相信日本永遠低利率,美國永遠高利率,日元永遠是融資貨幣。可現在,這套算盤可能要重新打了。
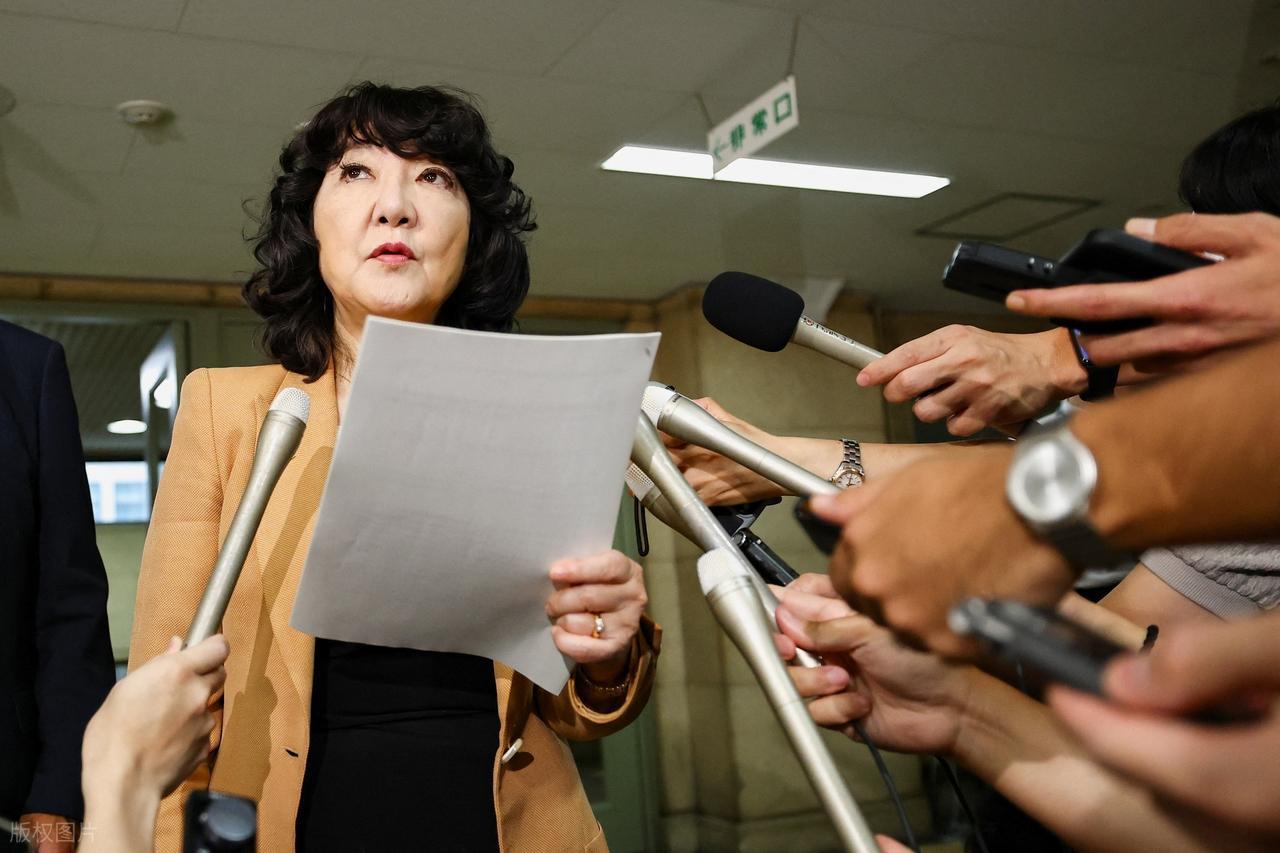
日本財務大臣片山皋月接受記者採訪
日本央行改變路線,全球套利交易開始退潮
過去幾年,全球金融市場有一個公開祕密:借日元,買高收益資產。
因爲日本利率長期處於低位,甚至曾經實施負利率政策,投資者借日元成本極低,再把資金投向美國科技股、美元債券、歐洲資產。
這套玩法被稱爲“日元套利交易”。但日本央行開始改變節奏後,市場最擔心的事情出現了。
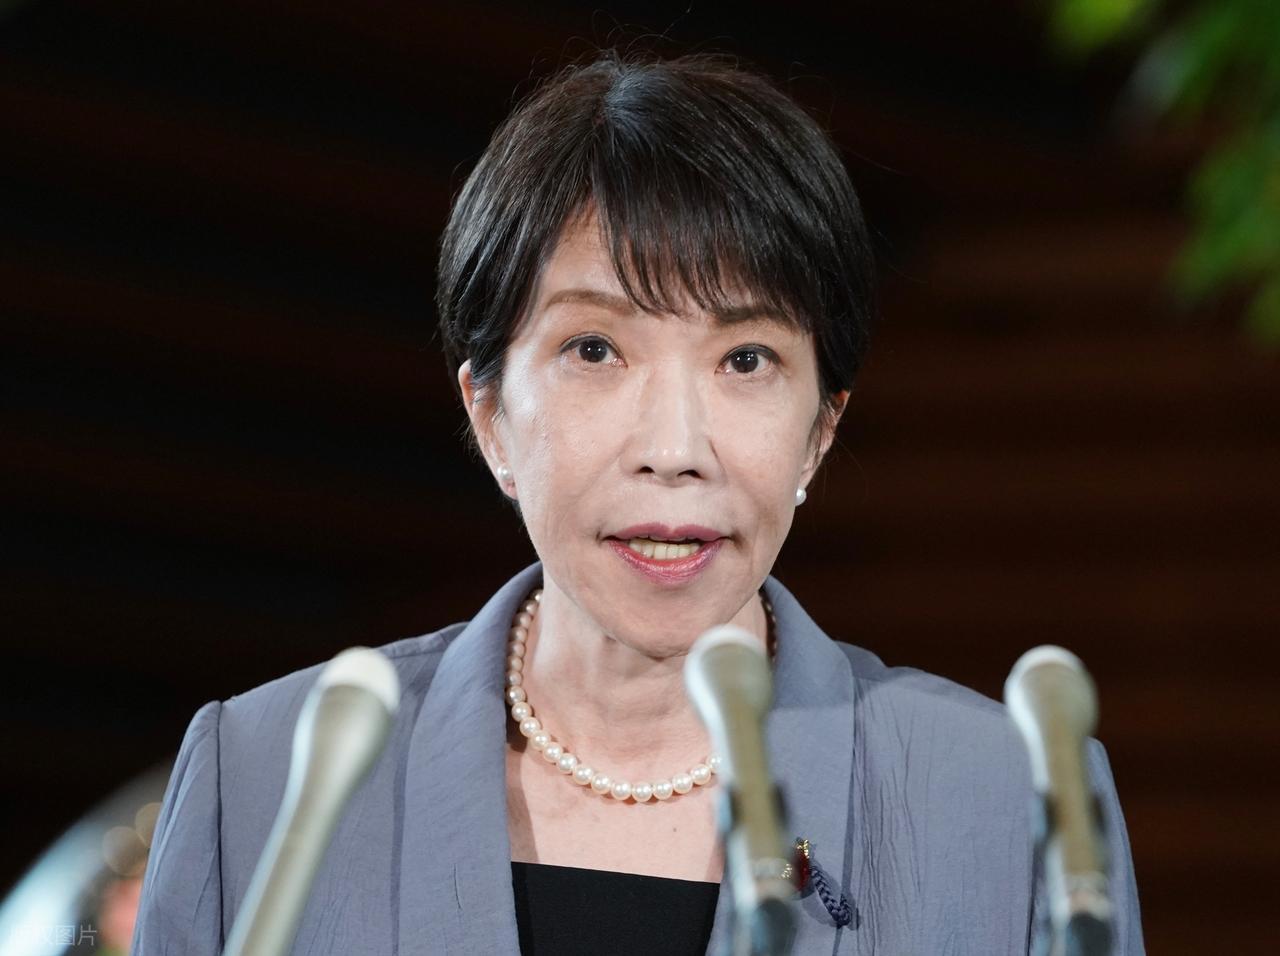
日本首相高市早苗
日本不再願意無限提供廉價資金。目前市場普遍關注日本央行後續加息可能性,有分析認爲,如果通脹和工資增長繼續支撐,日本利率可能繼續向上調整。
這背後的算盤很清楚。日本希望通過提高利率,穩定日元購買力,同時避免長期貶值帶來的進口成本壓力。美國當然清楚這一點。
過去美元資產吸引全球資金,一個重要原因就是美日之間存在明顯利差。日本資金願意留在海外,因爲國內收益太低。
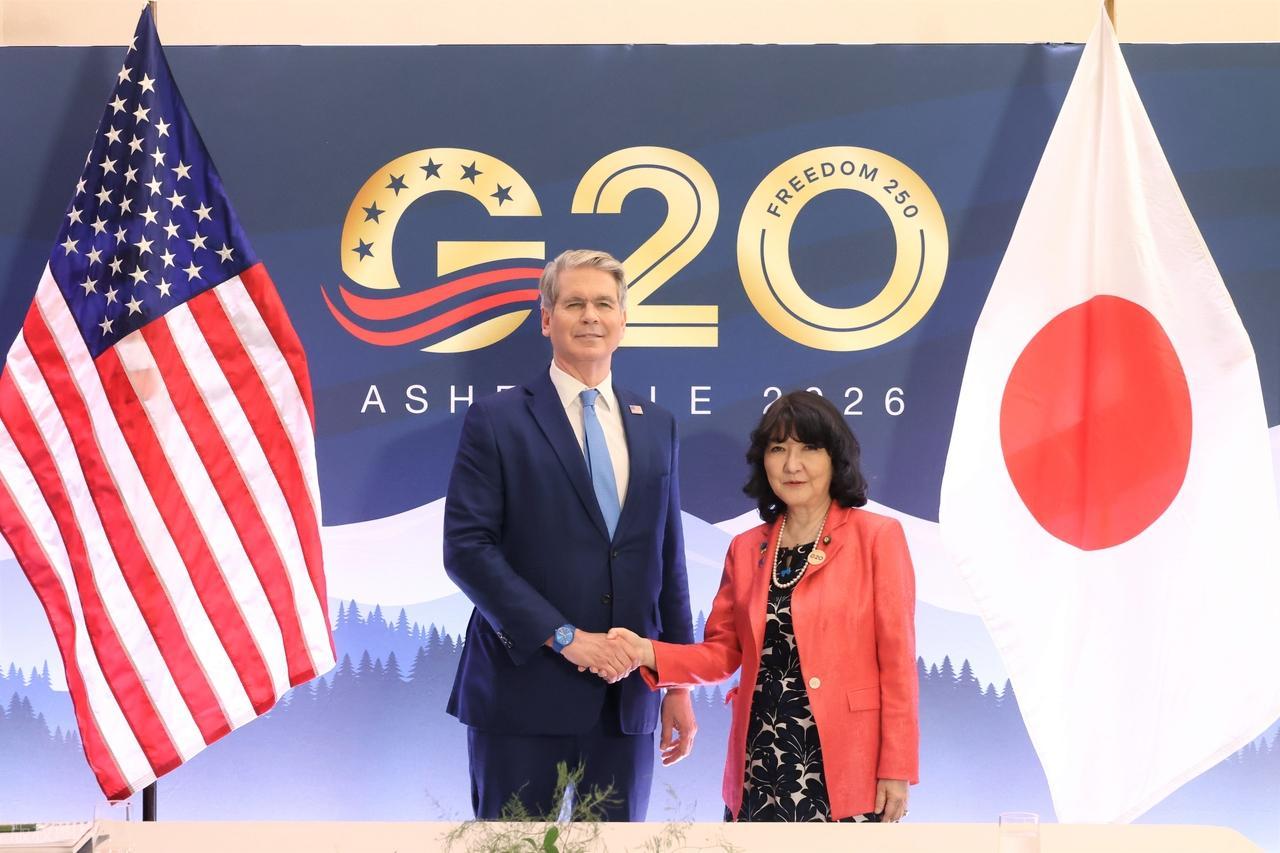
美財長貝森特和日本財務大臣片山皋月
可是當日本國債收益率回升,情況就變了。對於日本銀行、保險公司和養老機構來說,在國內買債券,不一定比跑到海外承擔匯率風險差。這意味着,過去流向美國市場的錢,可能開始尋找新的方向。
問題恰恰出在這裏。金融市場最怕的不是變化,而是不確定的變化。日元套利交易一旦大規模平倉,全球資產價格都會受到影響。
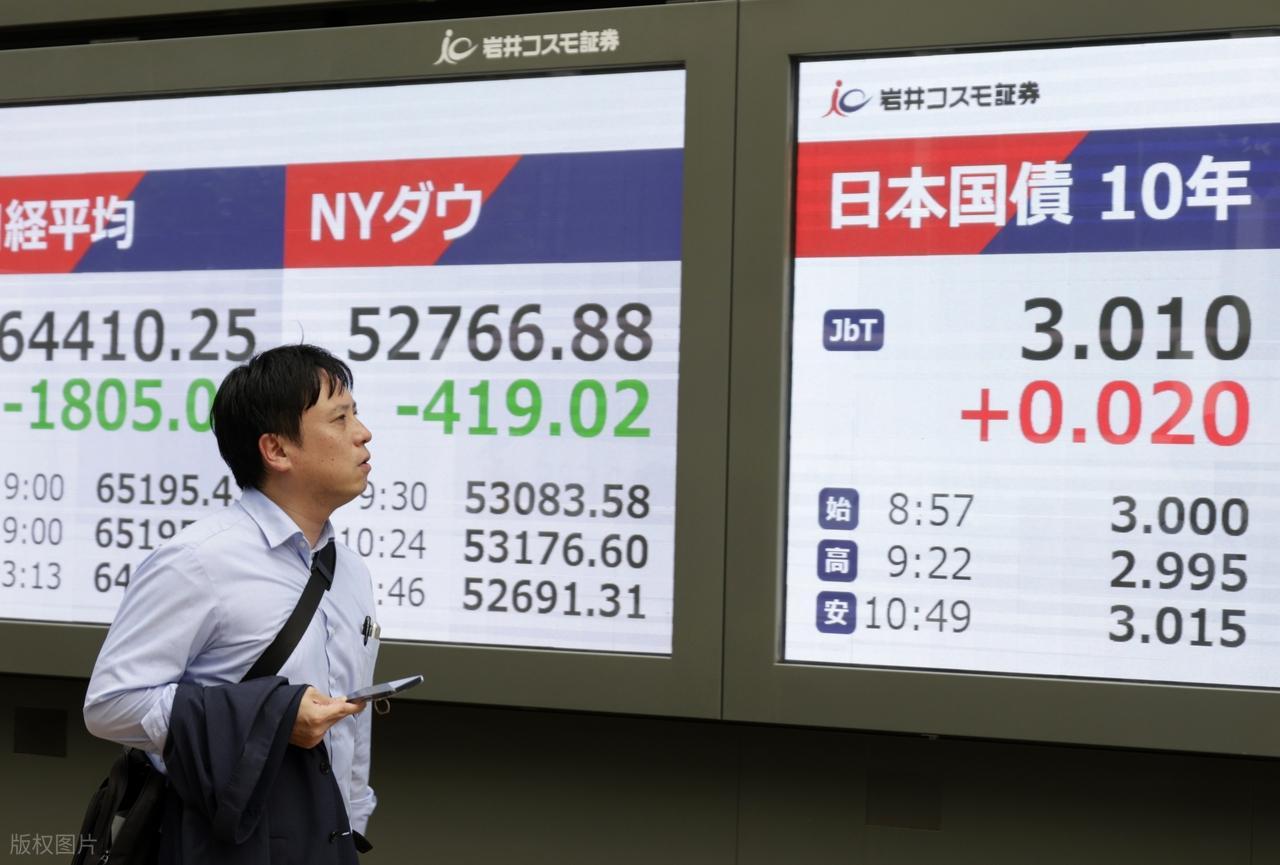
日本國債上漲
日本資金迴流,美元資產承受新考驗
外界很多人看到日元上漲,會認爲這只是一次匯率波動。但真正值得關注的是資金流向。日本長期擁有龐大的海外資產配置規模,日本機構投資者也是全球債券市場的重要參與者。
過去,日本資本走出去,是因爲國內沒有足夠收益。如今,日本國內利率環境正在改變。
日本10年期國債收益率突破多年高位後,國內債券市場重新獲得吸引力。國際評級機構惠譽也指出,日本收益率上升可能促使更多國內資金留在本土資產中。
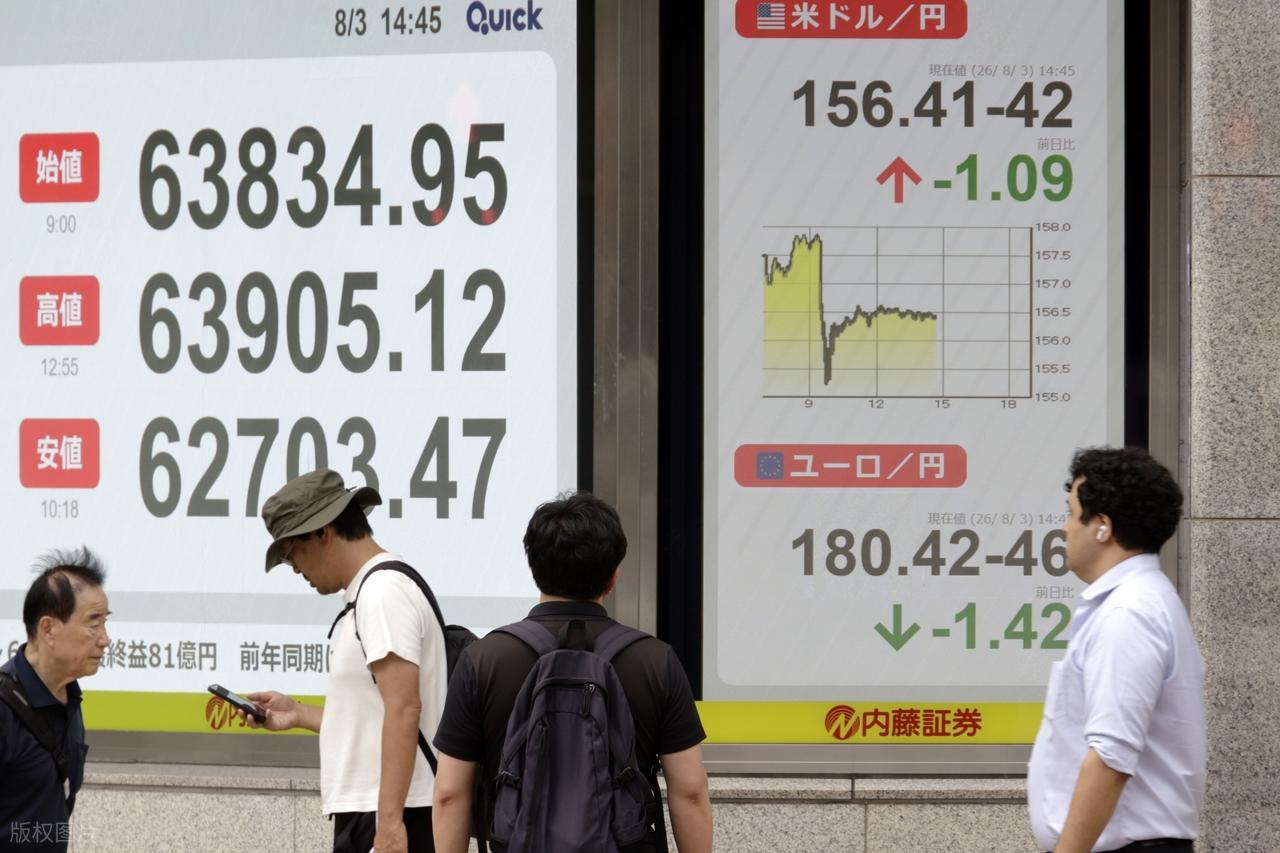
美國出資救日元
這對美國來說不是小問題。因爲美國國債市場需要全球資金持續參與,日本機構一直是重要買家之一。
如果日本投資者降低海外配置,把資金換回日元,那麼美國債券市場可能面對新的資金壓力。當然,美國不會坐視這種變化發生。
美聯儲仍然掌握着美元體系的重要籌碼。市場目前仍在等待美國通脹數據和貨幣政策方向。美聯儲理事沃勒表示,未來政策取決於通脹表現,如果通脹繼續改善,他傾向維持當前利率。
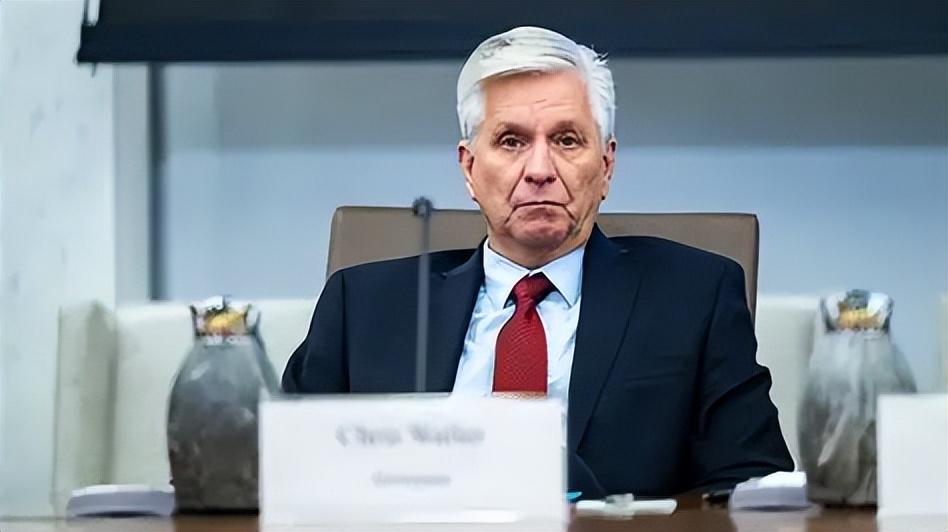
美聯儲理事沃勒
美國的算盤也很明確。既不能讓通脹重新抬頭,又不能讓金融市場出現劇烈震盪。
但問題在於,日本已經開始移動。過去美國可以依靠高利率吸引全球資本,現在卻發現,日本這個沉睡多年的金融玩家正在重新回到牌桌。
這纔是市場真正關注的地方。
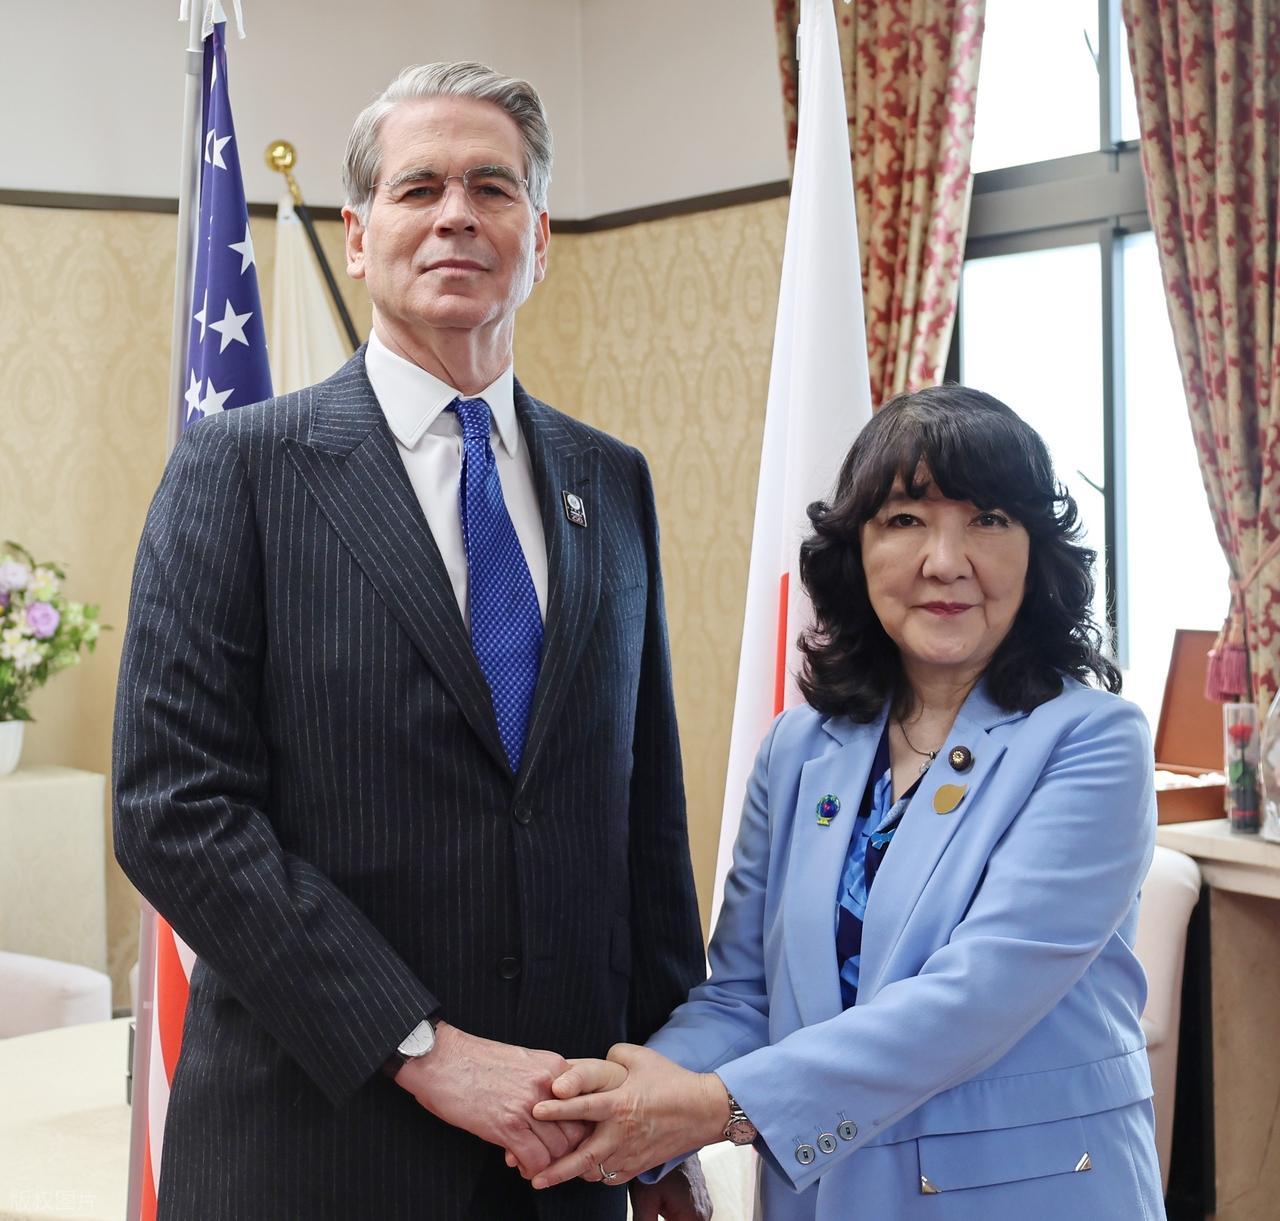
美財長貝森特和日本財務大臣片山皋月
日本經濟復甦背後,也藏着自身壓力
不過,日本加息並不意味着東京已經贏得一切。日本自己的問題依然存在。長期低增長、人口老齡化、高額政府債務,這些因素都限制日本央行行動空間。
如果加息速度過快,企業融資成本上升,居民消費受到影響,日本經濟可能承受新的壓力。
所以,日本這次調整,並不是簡單地“強勢迴歸”。更像是在尋找一個新的平衡。日本希望擺脫過去依靠弱日元刺激出口的模式,同時又不能讓金融市場出現劇烈震盪。
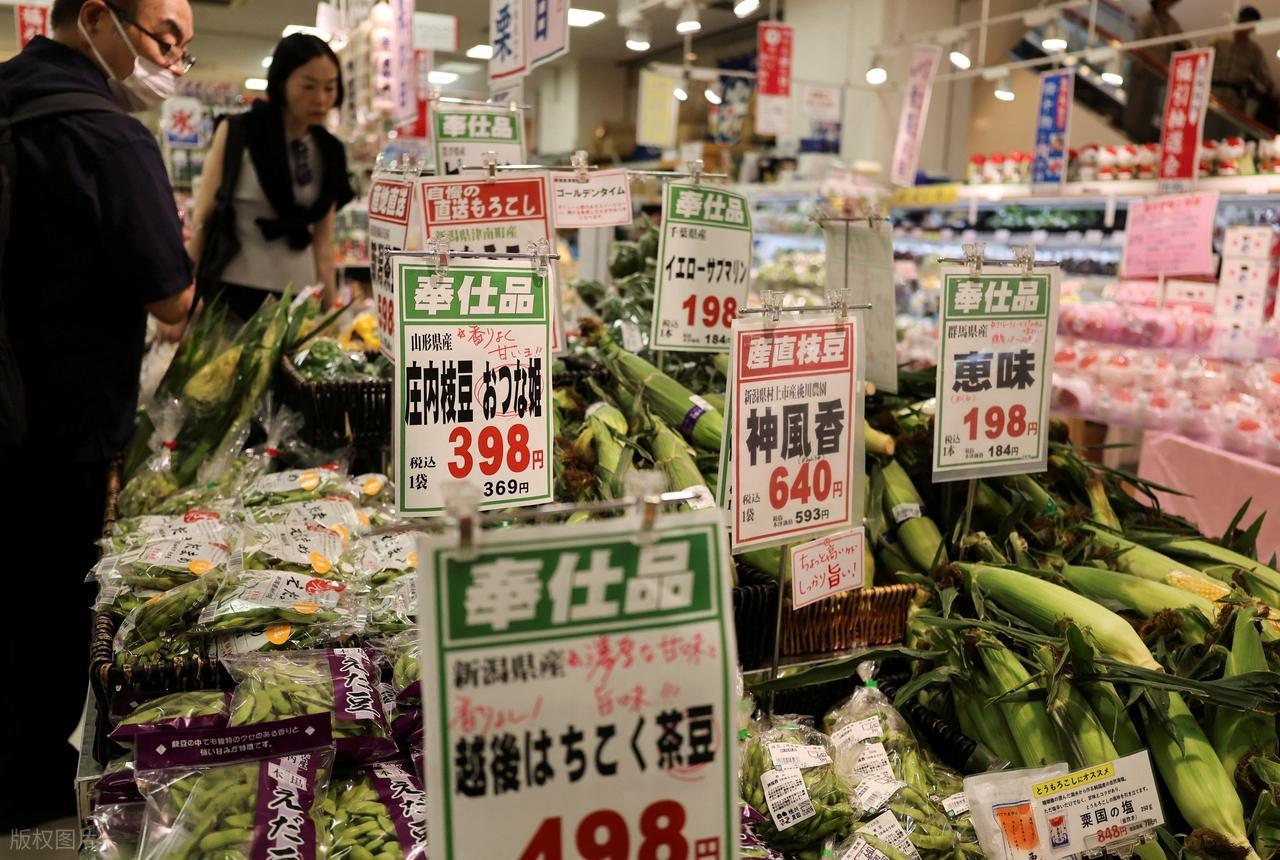
日本物價上漲
這是一場危險的走鋼絲。而美國同樣面臨兩難。美元強勢,可以吸引資本,但也會增加美國自身債務壓力;美元走弱,又可能影響全球資金信心。
雙方都在調整自己的棋局。看似是一場匯率變化,背後實際上是全球資本重新分配。
中方保持定力,觀察全球資金新變化
對於我國而言,日本貨幣政策變化帶來的影響,需要從全球資本流動角度觀察。
日本資金如果減少部分海外配置,可能影響美元資產價格,也可能推動全球投資者重新評估不同市場的風險和機會。
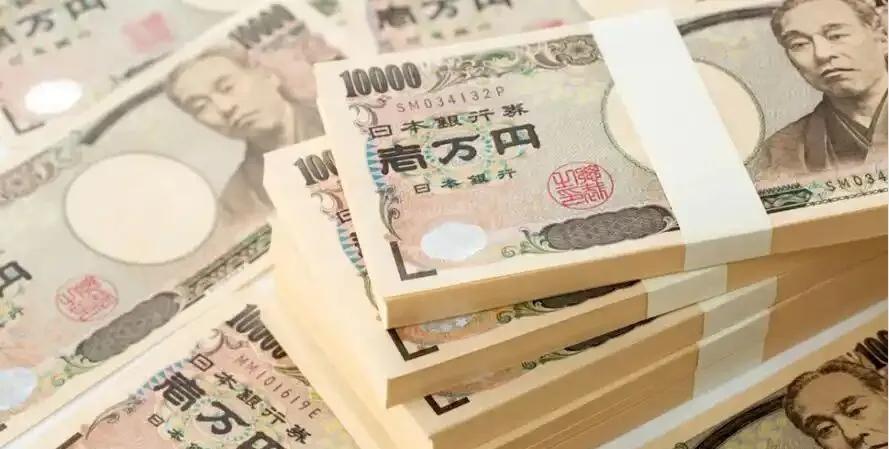
日元
但我國並不是簡單等待外部變化。近年來,我國持續推進金融市場開放,完善人民幣資產吸引力,同時保持製造業優勢和產業鏈穩定。
全球資本選擇資產,最終看的不是短期情緒,而是長期回報。日本過去靠低利率維持影響力,美國依靠美元體系吸引資金,而我國更多依靠產業能力和經濟韌性參與全球競爭。
這三種模式正在發生碰撞。日元上漲只是表面現象,背後的核心是全球資金正在尋找新的安全感。日本央行一次政策調整,撬動的是過去幾十年的金融慣性。
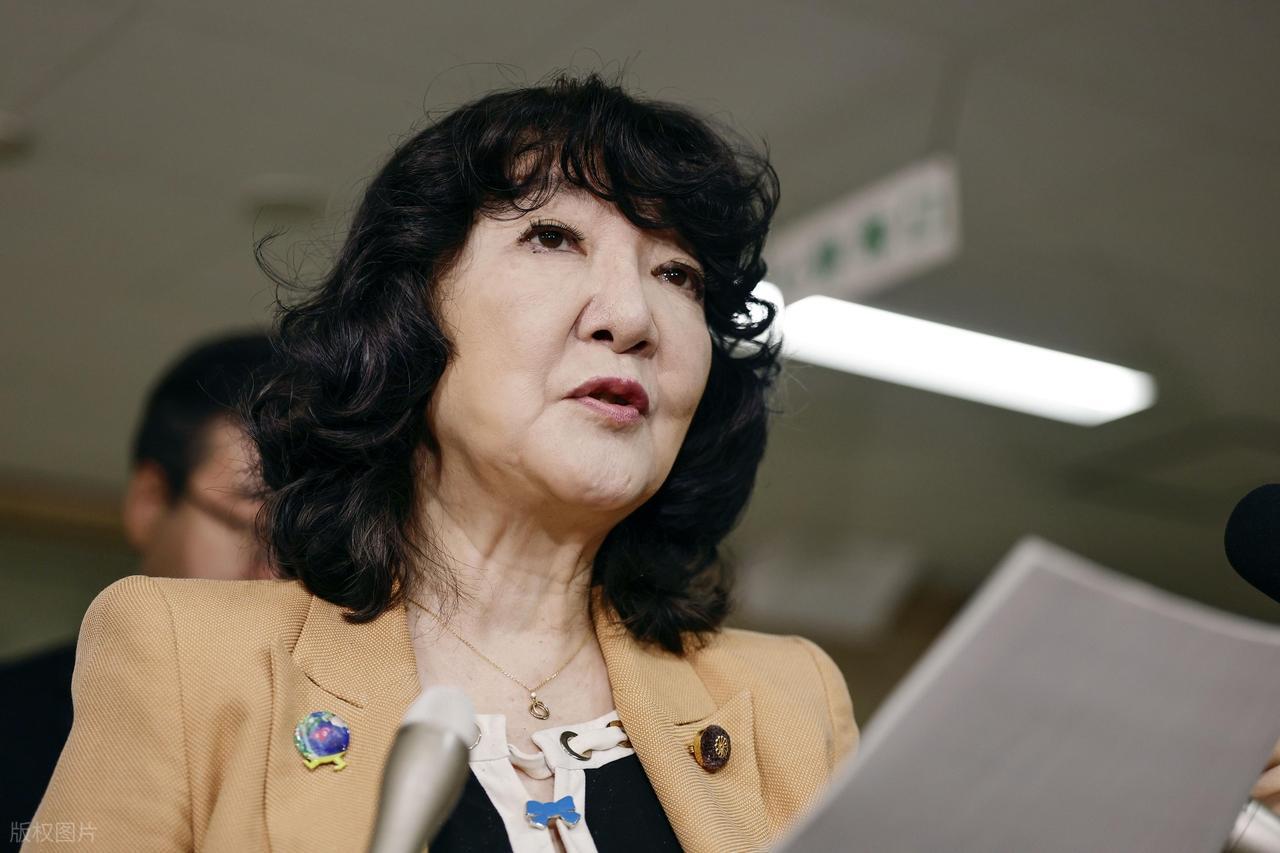
日本財務大臣片山皋月
當日元不再只是廉價融資工具,當日本資本開始重新審視海外資產,當美元體系面對新的變量,全球資產定價邏輯就會發生變化。
未來市場爭奪的,不只是利率高低,而是誰能給資本提供更穩定的預期。這場由日本加息引發的金融再平衡,纔剛剛開始。
編輯:小佳
參考信源:
《美聯儲理事沃勒:9月是否支持加息將高度取決於8月CPI》2026年09月03日 新華財經
《日元升至六個月新高 市場關注日本央行加息動向》2026年09月07日 20:22新浪網