自稱中立國卻斷供中國機牀?如今國產崛起,瑞士訂單暴跌自斷財路
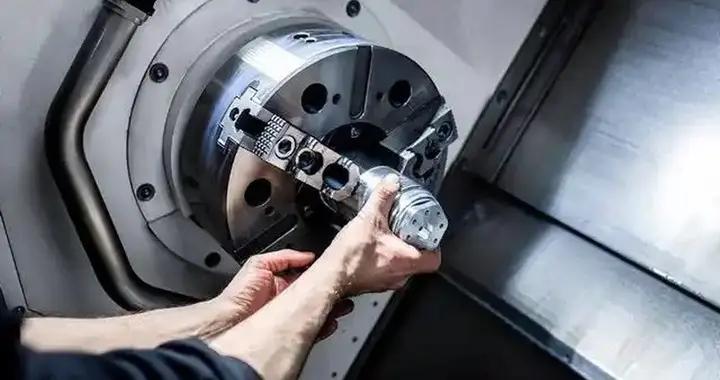
一臺機牀,均價五十一萬美元,折成人民幣三百三十多萬。2020年那一年,中國從瑞士買回來三百零五臺這樣的高端數控機牀,臺數不到進口總量的百分之四,錢卻掏得心疼。買家名單裏有瀋陽黎明發動機、洪都航空這些做發動機和飛機的單位——人家一句不賣,你的產線就得停在那兒乾等。
然後這句話真說出來了。2021年起,據多方報道,在美國施壓之下,這個自1815年維也納會議起就頂着永久中立招牌、兩百年不站隊的國家,以技術安全爲由收緊了對華高端機牀出口許可,後來連中端設備也一併划進了管制清單。
閘門是他們自己關的。只是五年過去,掉訂單的不是中國。
兩百年不站隊的招牌,2021年自己摘了
瑞士的中立招牌值錢,值在它兩百年沒被撕過。鐘錶、銀行、精密製造能賣出全球溢價,靠的都是同一句潛臺詞:這個國家不站隊,跟誰做生意都不會突然變卦。
機牀是其中最硬的一塊。全瑞士做機牀的企業只有二十來家,產品卻賣到一百五十多個國家,人均機牀出口創匯多年世界第一。
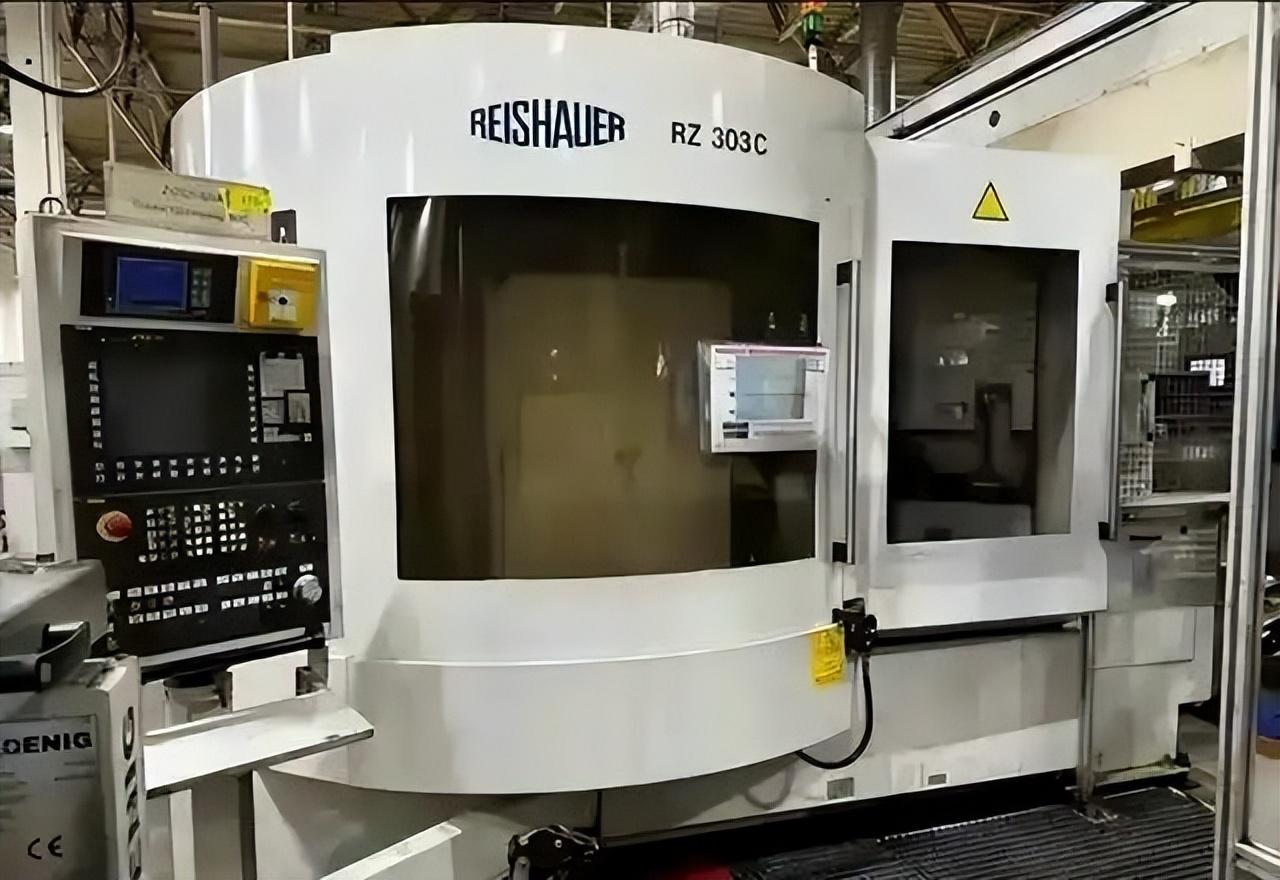
它們敢把價錢開成天價,就是因爲買家相信這筆生意不會被政治掐斷。三百三十萬一臺,買的不只是精度,還有交貨的確定性。結果掐斷了。
這道閘門不是憑空造出來的。瓦森納清單2.B.1對部分達到閾值的五軸機牀設有管控要求,瑞士的貨物管制條例又把這套清單直接並了進去——閘門一直掛在那兒,只是平時開着。
美國要做的事很省力。它靠2018年那部《出口管制改革法》擴大單邊管制能力,並通過盟友協調推動跟進,自己想加什麼加什麼,加完再去協調盟友跟進。
這個路子在半導體設備上已經跑通過一遍:商務部先更新自家清單,再去說服荷蘭、日本對華收緊,而這兩國本身缺少快速單方面增列物項的工具,只能跟。
瑞士不是歐盟成員,談判籌碼更少,管制體系又和多邊清單直接掛鉤。在美國施壓與盟友協調下,瑞士的單子逐步跟着一起收緊。
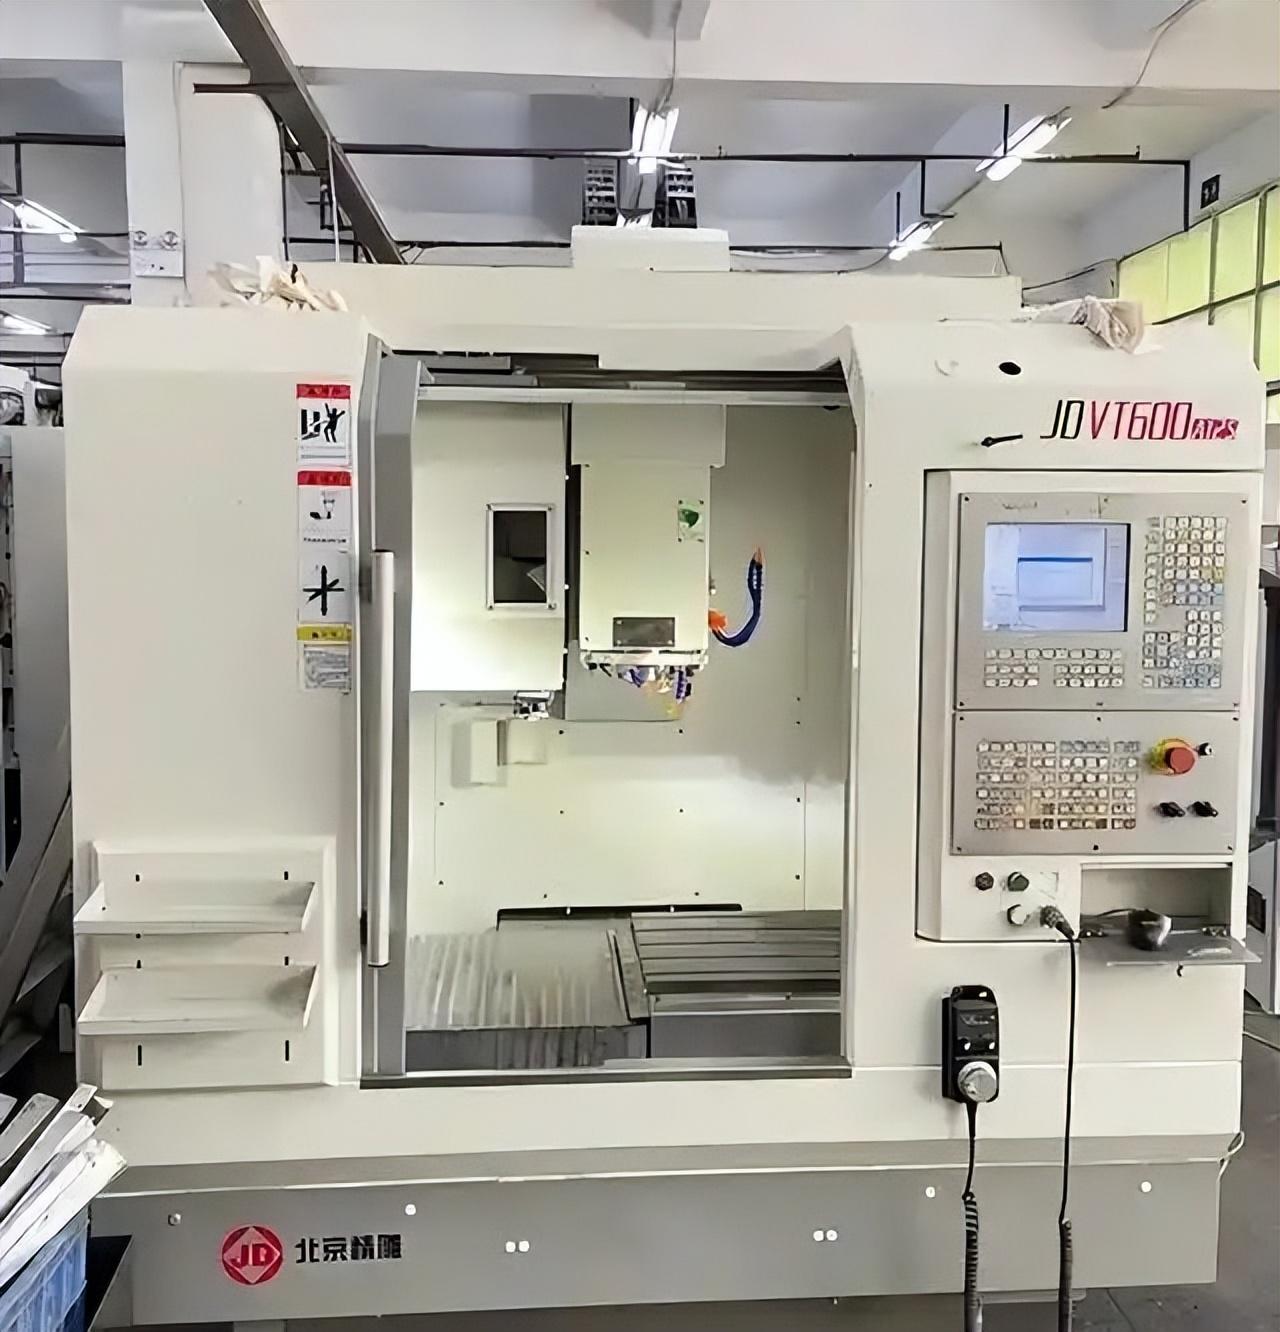
翻成大白話就是:據報道,在美國施壓與盟友協調下,瑞士相關許可逐步收緊。中立不中立,在這套傳導里根本不構成一個變量。
更難看的是瑞士自己往前邁的那一步。據瑞士媒體報道,SECO後來把用於汽車零部件製造的五軸銑牀也納入了禁運,而這類設備並不在多邊管控之列。履行義務是一回事,主動加碼是另一回事。
據瑞士媒體報道,2023年起,相關管制從尖端設備擴大到部分普通數控機牀。瑞士機牀工業協會和多家企業高管公開質疑過政府的決定,說瑞士應當守住中立,別把生意押進大國政治裏。
企業的賬算得很清楚:中國是他們最重要的單一市場之一,丟了就是訂單銳減、車間閒置。從後續管制範圍逐步擴大的結果看,企業反對未能改變趨勢。
買不到,就只能讓自己的機牀上產線試
被卡住的那幾年,中國這邊的處境很樸素。進口機牀交期本來就長,壞了等零件等工程師能等上幾個月,現在連買都買不到了。
航空航天、軍工這些用戶手裏的活不能停。剩下的路只有一條:把國產機牀搬上真產線試。
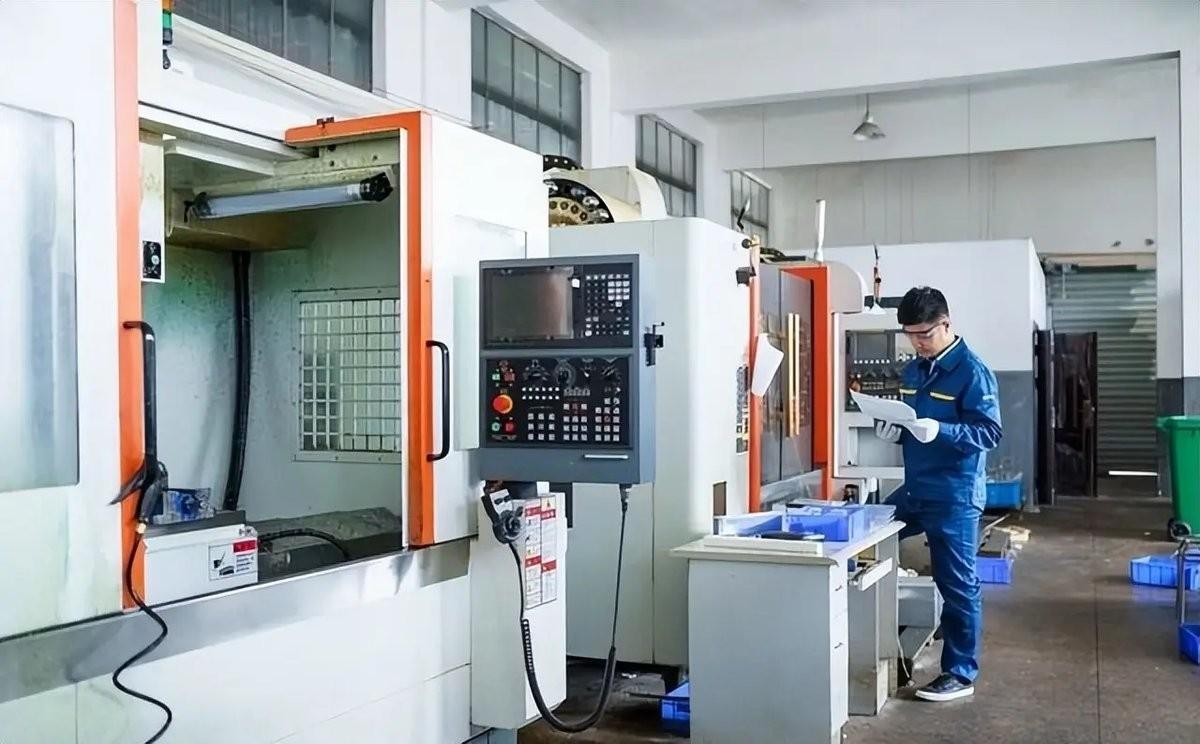
這一步在過去是最難邁的。高端機牀是買來幹正經活的,誰也不敢拿幾個億的零件給一臺沒驗證過的國產設備練手。斷供把這個顧慮硬摁掉了——不試也沒別的可試,用戶和國產廠商被綁到了一起。
於是就有了在真實產線上一遍遍磨的過程:國產機牀企業在真實產線上持續迭代結構、參數和補償算法,改完再上機再切。
上海交大智邦的負責人把這事說得很直白——外部管制倒逼國產機牀企業和航空航天用戶深度綁定,在真實產線上完成迭代。
四年下來,賬面變了。五軸數控機牀的國產化率,2020年是18%,2024年到了55%,這是觀研天下基於拓璞數控招股書等行業數據給出的口徑。
18%的意思是十臺裏有八臺得從外面買;55%的意思是這個細分品類裏過半的單子留在了國內廠商手上。中間隔着的,正是閘門關上的那四年。
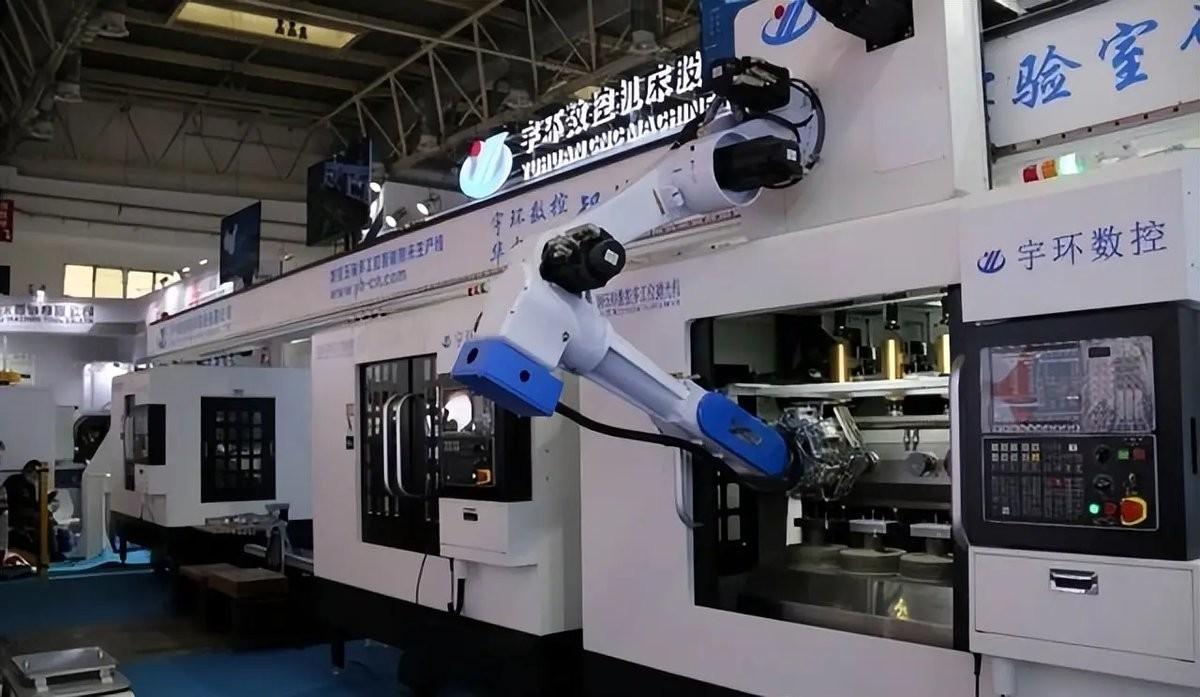
同期五軸市場規模從七十億元漲到108億元,其中三成以上的應用落在航空航天——被卡得最狠的那一塊,恰恰長得最快。
再看總量。2025年全國金屬切削機牀產量86.82萬臺,同比增長9.7%;金屬加工機牀出口96.8億美元,同比增長17.9%。
出口增速高出產量增速一大截,說明賣出去的不只是多,還更值錢,結構從低附加值的普通車牀往加工中心這類產品上挪。
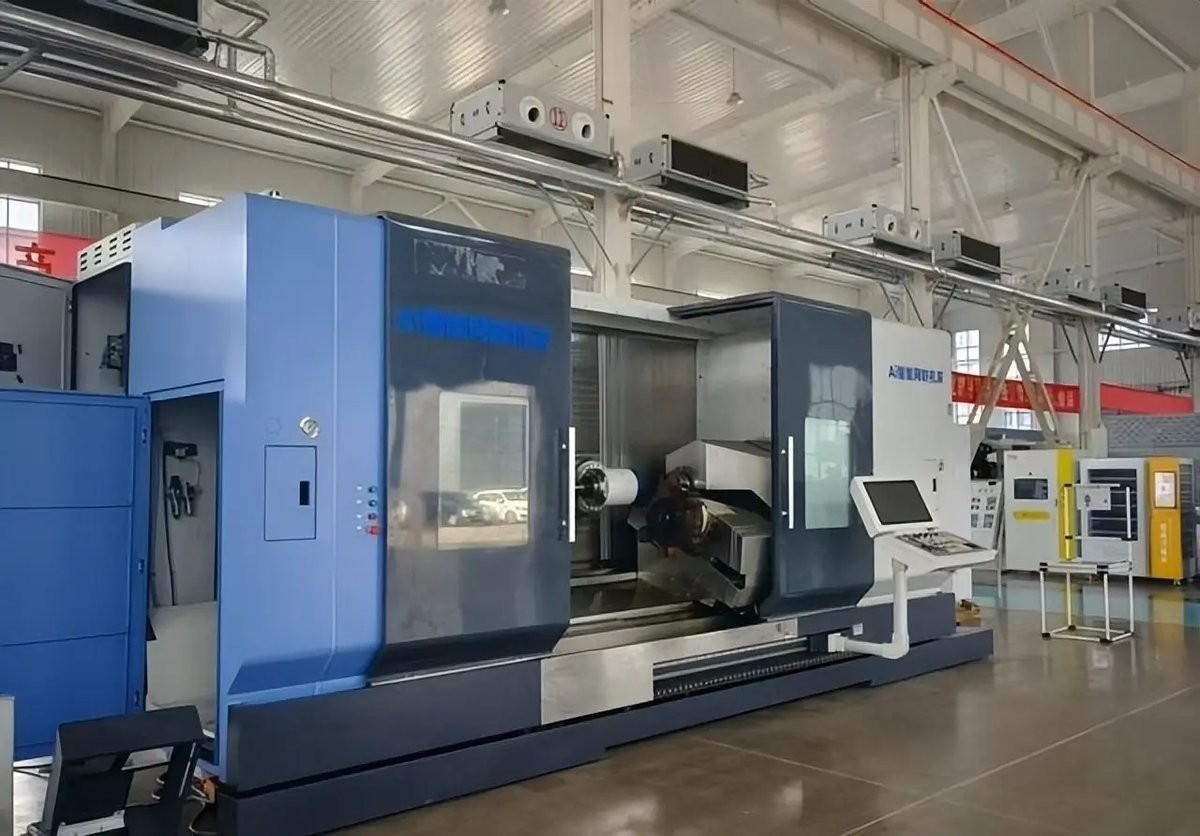
具體到企業,科德數控最能說明問題。上交所科創板的年度經營業績概覽裏寫着:核心零部件自主化率85%,國產化率95%,高端數控機牀在航天、航空等領域實現1300餘臺規模化應用。客戶裏有中國航發黎明這樣的名字——開篇那份被卡住的買家名單,如今換了供貨方。
掉單的是關閘的那一方
瑞士這邊的賬,用他們自己行業組織的數字看最清楚。Swissmem的數據:2024年瑞士機牀出口總額20.25億瑞郎,同比下降11.8%;其中對華出口3.93億瑞郎,同比下降8.5%。
3.93億在20.25億裏佔了將近五分之一。中國是它繼德國、美國之後的第三大出口市場,也是溢價最高那類客戶扎堆的地方。閘門關掉的,正好是這五分之一里最肥的部分。
下滑的節奏值得說一句。2024年上半年瑞士對華出口其實還是漲的,同比增長6.6%,全年才轉成負8.5%;真正加速下墜是在2025年,第一季度對華出口同比下降17.4%。存量訂單、在保設備、備件維保這些東西都有慣性,能撐一陣,撐不了太久。等手裏的老單子交完,新單子不來,賬面才現出原形。
同一年更狠的一刀落在美國。Swissmem 2025年11月13日的聲明裏,機牀製造商是受創最重的那一類,第三季度對美出口暴跌43%。行業產能利用率降到81.1%,比過去十年平均水平低了約五個百分點;會員企業裏只有27%預計未來十二個月海外訂單會上升,31%預計下降。
車間開工不滿、訂單預期是負的——這是他們在自己的公開聲明裏承認的處境。跟着別人關了對華的閘,轉頭被同一個人加了關稅。
那爲什麼補不回來?印度、越南、泰國這些市場看着熱鬧,機牀進口都是十億美元級別,其實接不住。它們買機牀是拿去幹汽車零部件量產的活,要的是能連軸轉、性價比高的中端設備。
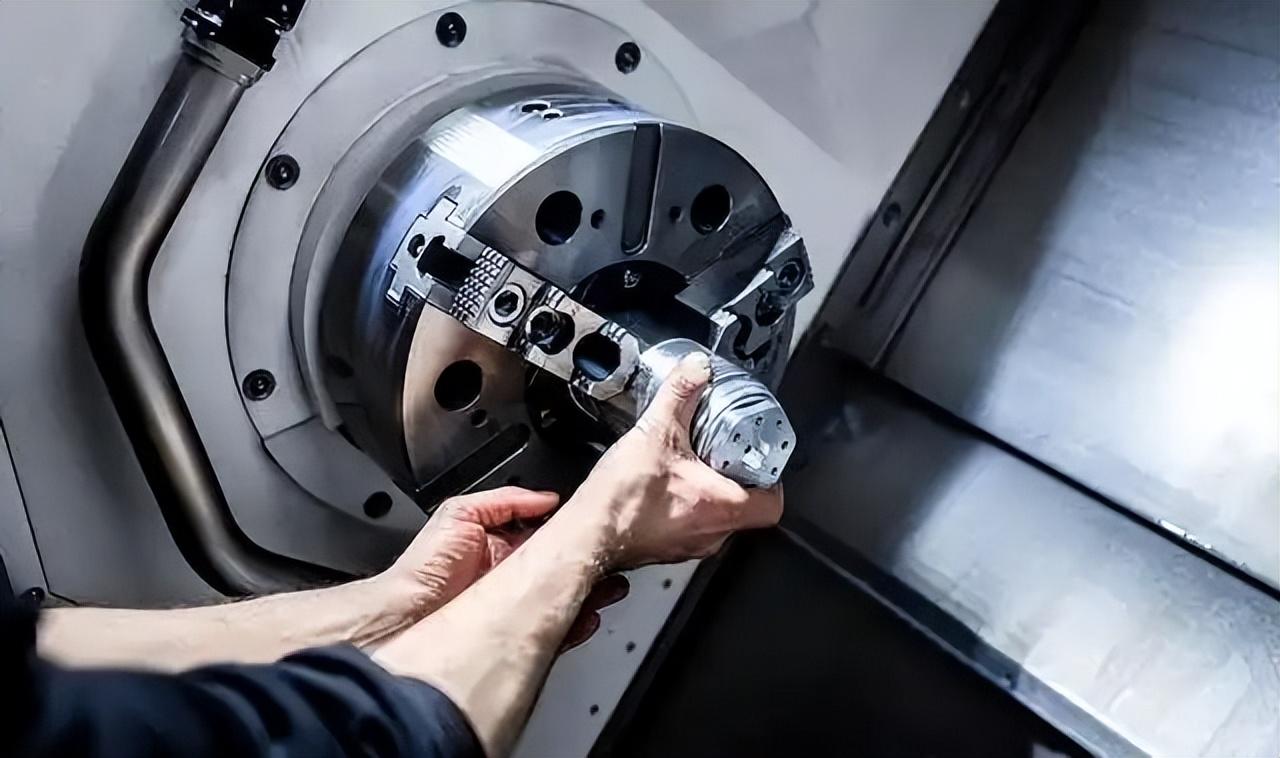
瑞士機牀的溢價靠的是航空發動機葉片、醫療植入體這類單件小批的超精密訂單,一臺三百多萬人民幣,得有相應的產業生態才養得起。讓一個做汽車零件的工廠去接這種設備,等於把跑車賣給只需要拉貨的人。
中國這邊也別把話說滿。五軸這個細分品類國產化率過半是真的,可高端數控機牀整體的國產化率仍然只有約6%;五軸臥式加工中心和車銑複合約38%,還是外資主導。數控系統這個最要緊的“大腦”,外資佔比約70%,進口依賴度仍然較高。人也不夠,按《製造業人才發展規劃指南》的測算,高檔數控機牀和機器人領域2025年的人才缺口是450萬人。
但這些短板是國產廠商還能繼續往上啃的空間。而瑞士那邊少掉的份額,是關了閘就再也拿不回來的。當年那臺開價五十一萬美元、說不賣就不賣的機牀,底氣全在“除了我這兒你沒處買”。這句話一旦不成立,價格就只剩價格。
自稱中立國卻對中國機牀關了閘,這道閘門五年裏擋住了什麼?該被卡住的那批產線沒停,五軸的一半單子留在了國內。擋住的是瑞士自己——對華的單子一年比一年少,對美的單子一個季度掉了四成三,車間開着,機器閒着。
財路是自己斷的,這筆賬也得自己認。
參考資料:
瑞士科技產業在第三季度仍面臨嚴峻壓力.瑞士技術產業協會
2025年度機牀工具行業經濟運行報告.中國機牀工具工業協會
從"技術自立"到"價值突圍" 中國機牀邁向高端智造.中國經濟網(引證券日報)
向"新"發力 提質築基——科創板公司2024年度經營業績概覽.上海證券交易所
歐洲高校加碼安全審查,中國學生留學路添變數.財新網.2023-11-23