歐洲媒體:中國新能源技術有原罪,用了會對歐洲構成國家安全風險
2026年5月初,英國一家剛成立的非營利機構 Loom Strategy 發了份報告,把歐洲對中國風電、光伏和電池技術的依賴,直接定義成安全威脅。八項風險,還按可能性和嚴重程度排了序。據行業媒體 Recharge 報道,其中一條講的是中國網絡行爲體幾乎肯定能遠程接入中國造的工業控制系統。
同一時期還有另一組數字:歐盟裝上屋頂的太陽能板,97%以上靠進口,其中大部分來自中國。
一邊天天用,一邊說這東西有安全風險。在這套敘事裏,中國新能源技術彷彿天生帶着「原罪」——這四個字是我的概括,但那頂「國家安全風險」的帽子,是真扣下來了。
八項風險排完序那天,歐洲到底在怕什麼
先把這份報告擺清楚。作者兩位,一位是前英國政府國家安全顧問邁克爾·柯林斯,另一位是牛津能源研究所中國能源研究主任米哈爾·梅丹。梅丹是研究中國能源的老手,柯林斯來自安全口。
一個懂能源、一個懂安全,湊在一起寫出來的東西,落點自然不在電價上,而在風險簿上。
報告的骨架邏輯是這麼一條:歐洲擺脫了對俄羅斯化石燃料的依賴,轉頭又把自己交給了中國的清潔技術,等於把一根繩子換成另一根繩子。
八項風險按發生可能性和後果嚴重程度做了排序——Recharge披露出來的條目裏,有網絡遠程接入工業控制系統這一類,也有美方制裁威脅牽連歐洲這一類。
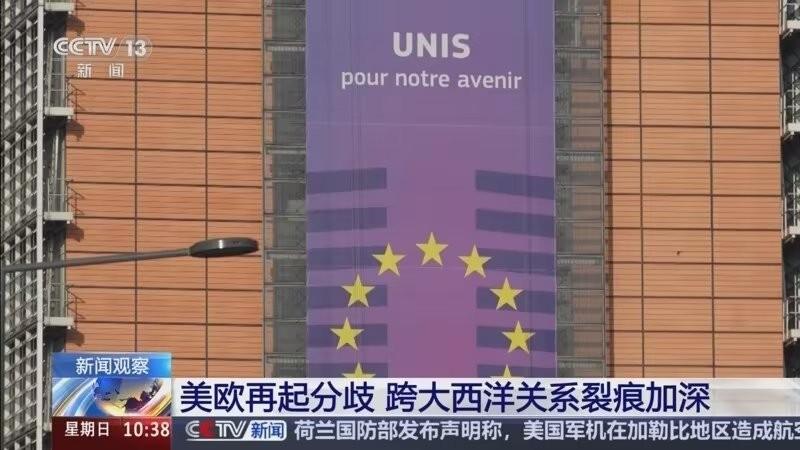
完整清單外界並沒有見到全文,能確認的是這套兩維排序的框架,和被報道出來的這幾條。
這類判斷也不只這一家在說。歐盟自己的安全研究所在2026年7月發過一份題爲一份相關簡報的簡報,建議電網級項目強制使用歐洲產的逆變器。
逆變器是把光伏板發的直流電變成交流電、再送進電網的那個盒子,裝在屋頂上、裝在變電站旁,平時沒人多看一眼。現在它成了政策文件裏點名的東西。
翻譯成普通人能感知的處境是這樣:那些板子還在屋頂上轉,一度電一度電地發着,賬已經先被記到安全簿上去了。
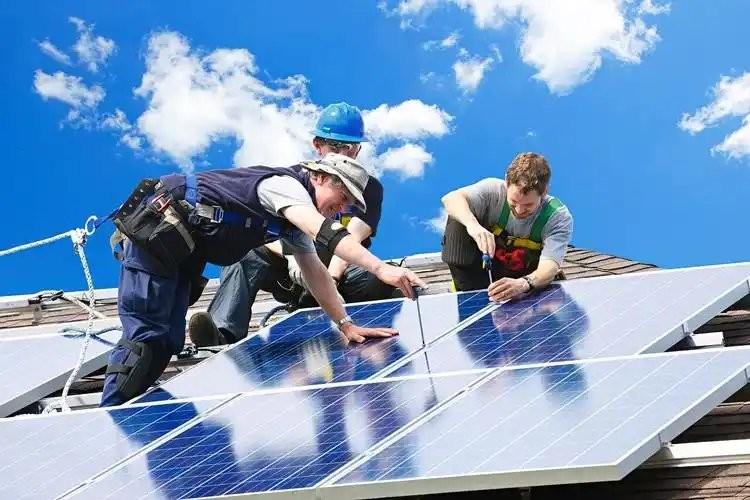
設備沒壞、電沒停、價格也沒漲,但它的身份變了——從「便宜好用的東西」變成了「需要被管起來的風險源」。
這裏要說明一個邊界:歐盟目前對中國新能源出手的那些法案,性質是產業保護,不是把中國技術在法律上定性成安全威脅。安全定性目前還停留在報告、簡報、智庫話語這一層。
但話語這一層往政策那一層滲透,從來不需要太久——華爲在歐洲走過的路,前後也就幾年。問題在於,這套指控要成立,得先回答一個更難堪的問題:爲什麼歐洲屋頂上裝的是中國板子?
指控站得住的前提,是歐洲自己造不出來
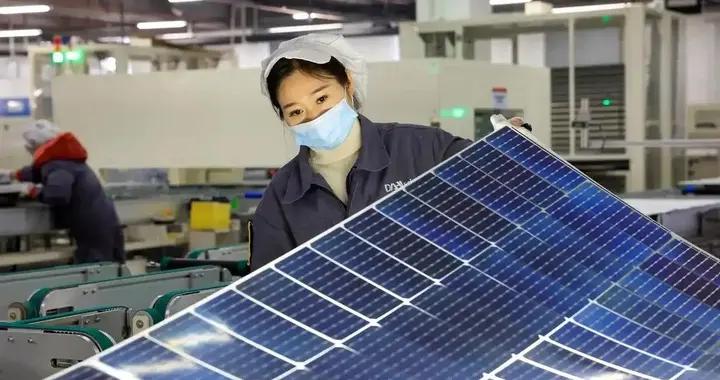
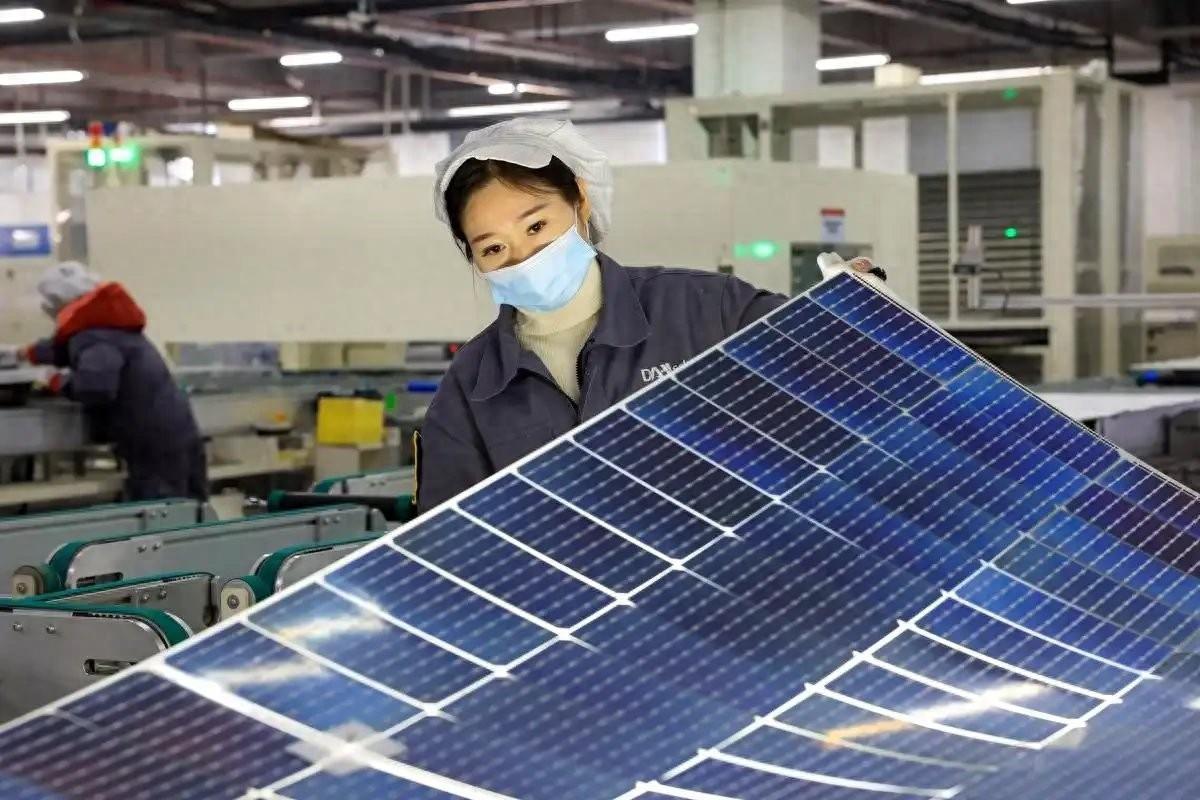
國際能源署給過一組硬數字:中國佔全球光伏製造各環節產能80%以上,多晶硅、硅錠、硅片這些上游環節將接近95%。單是新疆一地就佔了全球多晶硅的四成,一家工廠就能生產全球七分之一的組件。
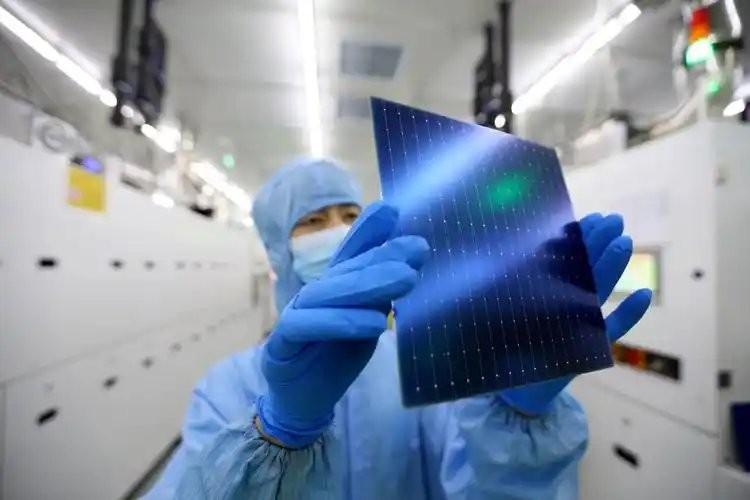
這套產能不是天上掉的——中國在光伏供應鏈上的投資超過500億美元,是歐洲同期投入的十倍,養出了三十萬以上的就業。十倍的投資差,換來的就是今天的產能差。這筆賬沒有第二種算法。再看歐洲這邊。
按歐盟自己在《淨零工業法案》相關統計裏承認的口徑,本土光伏組件產能只有4.5GW左右,大約只夠覆蓋需求的一成,對外依賴度九成。
國際能源署的評估更直接:歐洲光伏製造的競爭力遜於印度或美國,2022年8月以來歐洲真正落地的新產能,只佔宣佈項目的14%——也就是說,十個建廠計劃裏有八九個停在了新聞稿階段。
已經開着的也在關。過去一段時間裏,MeyerBurger、NorSun、REC這些名字接連暫停或放棄了歐洲的工廠。
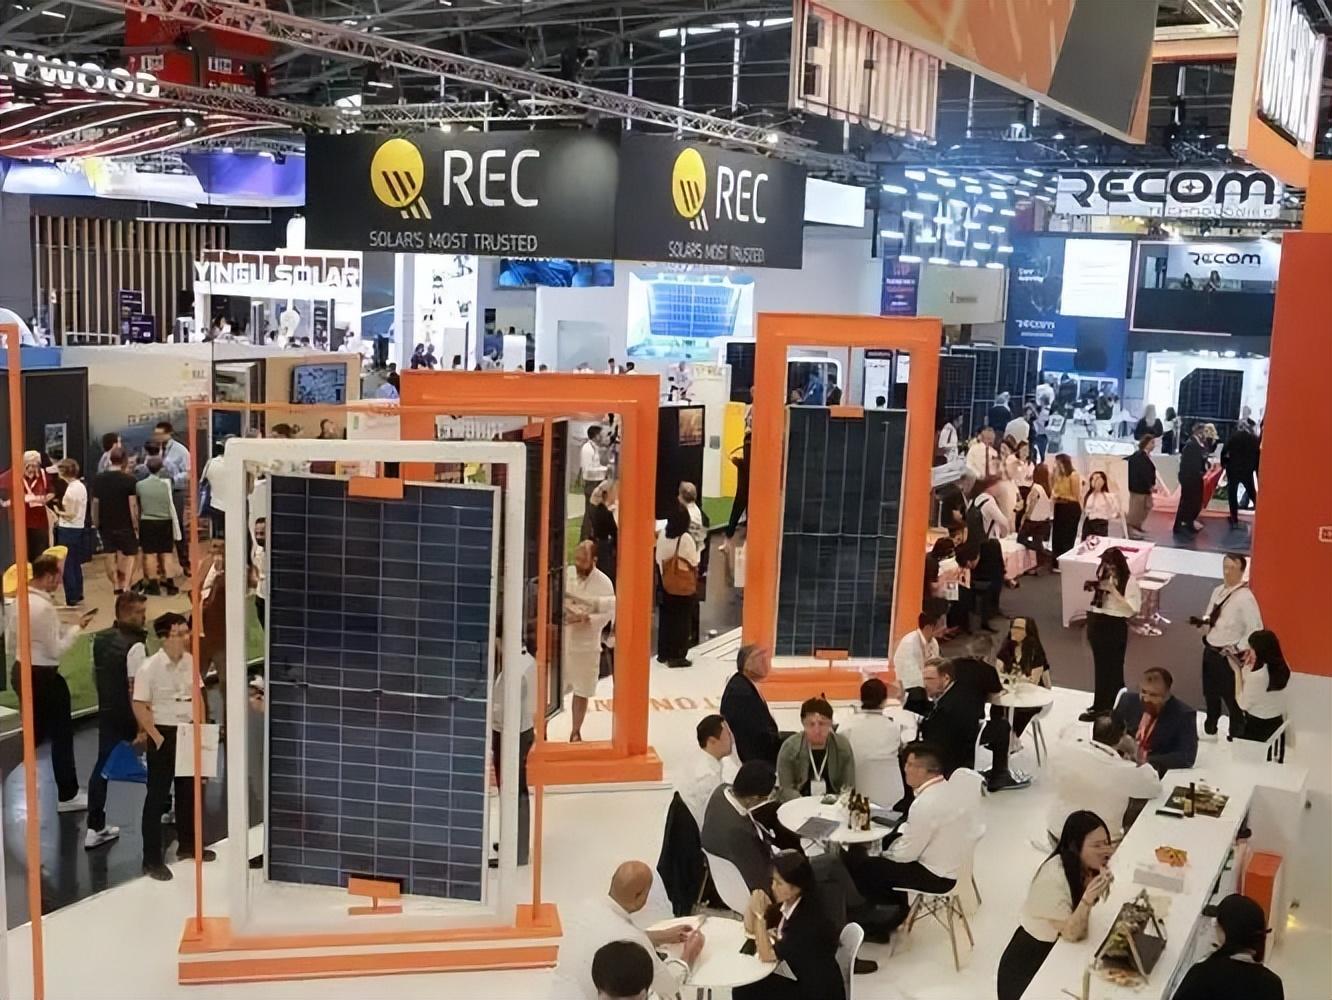
這些企業不是被誰趕走的,它們是算不過賬:同樣一塊組件,中國產的成本擺在那兒,歐洲廠開一天賠一天。所以歐洲對中國技術的依賴,不是被誰硬塞進來的。
是歐洲的採購商、安裝商、屋頂業主,一單一單按價格投出來的票。歐盟委員麥吉尼斯自己承認過,進口讓設備價格至少降了四成。
有研究估計,如果真去限制進口,歐盟的太陽能發電量可能會減掉一半。意味着一戶人家原本要攢五年的錢,三年就能把板子裝上屋頂。
政府原本承諾的減排目標,也能提前幾年完成。現在有人告訴你,讓你省下這四成的那個來源,本身就是風險。那就得接着問下去:不用中國的,用誰的?歐洲本土產能只能覆蓋一成需求,剩下九成從哪兒變出來?
印度和美國的產能在擴,但也擴不到明天就頂上歐洲九成的缺口,而且它們上游的硅料同樣繞不開中國。
風險清單可以列八項,替代方案卻一項都擺不出來——指控的分量全壓在依賴上,而依賴本身,是歐洲自己造不出來造成的。
上一頂帽子叫傾銷,2018年他們自己摘了
這套流程歐洲不是第一次走。2012年,歐盟對中國光伏發起雙反調查,2013年落地了一套最低限價加配額的安排:價格不低於每瓦0.56歐元,年度配額7GW,超出協議範圍的按47.6%徵稅。理由那時候叫「傾銷」。結果是什麼?
歐洲自己的光伏需求從2011年的24GW,一路掉到2016年的6GW,四年砍掉四分之三。板子貴了,裝的人就少了,裝的人少了,整個歐洲的安裝、施工、運維環節跟着一起縮水。2014年中國對歐光伏出口是27.08億美元,同比降了一成半——中國廠商確實捱了一刀,但歐洲市場自己少掉的那18GW,誰也補不回來。2018年9月3日,這套措施到期終止,歐委會拒絕啓動日落複審。
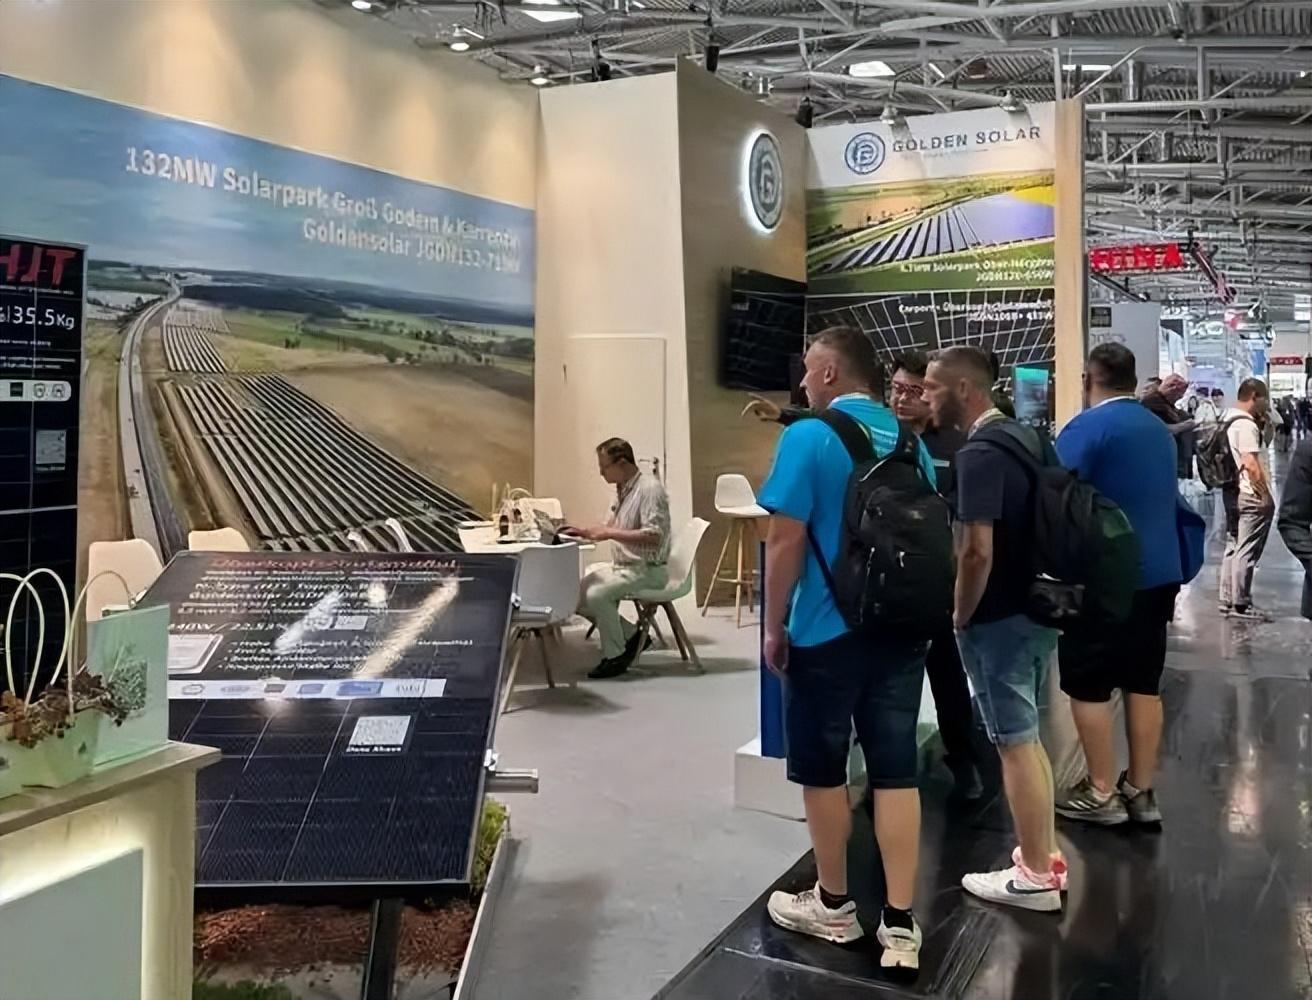
扣了六年的帽子,最後是他們自己摘下來的。摘的時候沒人再提傾銷,理由變成了成本、就業和減排目標。行業組織SolarPowerEurope在2023年10月的表態更不客氣,直接把貿易壁壘稱作歐洲最終的雙輸戰略。十年過去,帽子換了一頂。
傾銷這個詞不太好用了——中國組件現在的成本優勢是靠產能規模和技術迭代堆出來的,硬說傾銷站不住腳。於是換成安全。安全這頂帽子的好處在於,它不需要成本覈算,不需要價格比對,不需要證明誰補貼了誰,只要說一句「萬一呢」,就足夠啓動一整套限制。
而且這次不是隻有報告在說話。2026年3月4日,歐盟發佈《工業加速器法案》,對電池、電動汽車、光伏和關鍵原材料四大行業設了強制技術轉讓、外資股比、本地含量、本地員工等一系列限制。
適用對象是全球產能佔比超過40%的第三國投資者公共採購則是「歐盟製造優先」。40%這個門檻寫得很講究,但對着哪幾個行業哪個國家,行內人一眼就看得出來。中方的回應也擺在檯面上。
商務部2026年4月24日向歐委會提交了正式評論意見,指出該法案涉嫌違反最惠國待遇、國民待遇以及GATT1994、TRIMs、TRIPs、補貼與反補貼協定等多項WTO規則。4月27日進一步表態:如果歐方執意推進成法並損害中方企業利益,中方將不得不進行反制。這句話的分量在於它的條件式——門還開着,但話已說滿。
據歐盟中國商會刊物轉述,馮德萊恩在2025年9月的盟情諮文裏講過一句「不能允許中國征服歐洲市場」,現場有噓聲。噓聲是從哪兒來的,那份轉述沒說,但歐洲議會里坐着的人,也不是人人都願意爲一頂帽子買單。
「原罪」這個詞,說到底是一種情緒的落法。一個東西便宜、好用、產能足、迭代快,你造不出來又離不開,於是它的每一項優點都被翻譯成一項風險:產能大叫作依賴,聯網叫作後門,價格低叫作威脅。
屋頂上的板子沒變,變的是看它的那雙眼睛。風險清單可以繼續加長,從八項加到十項、二十項都行。但歐洲用戶的電價單不會因爲清單變長而變短。上一輪的賬已經結過一次了——需求從24GW掉到6GW,那筆錢是歐洲自己付的。
這次要是再來一遍,付賬的還是同一批人。中國這邊要做的事其實很清楚:產能和技術往前繼續跑,規則場上按WTO的條文一條條回應,該反制的時候不含糊。至於那頂帽子扣不扣、扣多久、什麼時候自己摘下來,那是2018年9月3日已經演過一遍的劇本。那些板子還在歐洲的屋頂上轉着。誰把它們裝上去的,誰最清楚它們到底是風險,還是這十年裏唯一便宜過的那件東西。
參考資料:
中國清潔技術對歐洲構成的八大安全威脅.Recharge(rechargenews.com).2023-04-15
財新週刊|全球競逐光伏製造.財新週刊.2023-04-15
商務部新聞發言人就歐盟《工業加速器法案》相關問題答記者問.中國商務部
商務部回應歐盟《工業加速器法案》:密切關注立法進程.新華社
封面報道|中國外交暖啓動 / 分析|馬克龍與馮德萊恩的中國行.財新.2018-09-04