中國不怕印尼傾銷或禁售鎳礦!印尼想成爲下一個剛果,沒有可能
2026年5月,印尼把鎳礦計價的修正係數從17%一口氣抬到30%,鈷、鐵、鉻這些伴生金屬第一次也要一併算錢。擺明了要從每一噸礦石裏多刮一層油水。
結果新政上路沒幾天,5月11日就被自己按下了暫停鍵。當地冶煉廠開工率從八成掉到不足七成,據市場分析,印尼財政非但沒多收,反倒淨虧了約四億美元。刮油水的刀,先划着了自己的手。
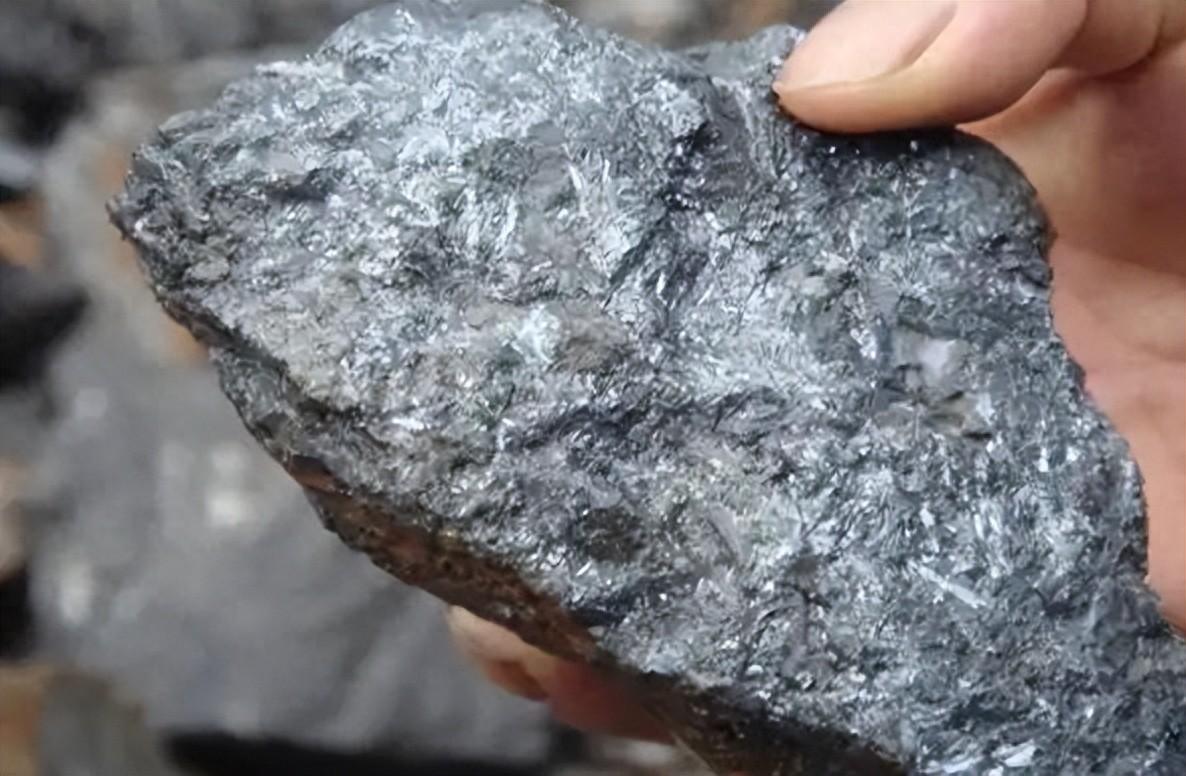
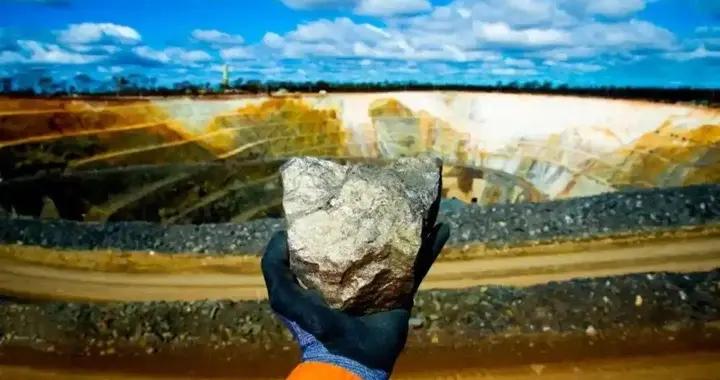
印尼手裏那張牌是真硬:2024年鎳產量220萬噸,佔全球59.5%;儲量5500萬噸,佔全球42.3%。可牌硬不等於能拿它拿捏誰。低價傾銷也好,乾脆禁售也罷,這兩手爲什麼按不動中國,得從冶煉車間是誰在開說起。
鎳價腰斬,疼的是誰的錢包
先說傾銷這一手。邏輯聽着挺嚇人:產量大、成本低,往市場上猛倒貨,把價格打到地板,別人活不下去,它一家獨大。
這套打法確實生效了,只是打倒的不是中國。LME鎳價2022年衝上過每噸三萬美元以上,到2025年12月約14732美元/噸,差不多腰斬。
嘉能可、必和必拓、住友這些老牌礦商,手裏的高成本礦山關的關、停的停。加拿大鎳業公司首席執行官馬克·塞爾比說得直白:鎳價必須在相當長一段時間維持每噸2.2萬美元以上,印尼以外的礦山才談得上恢復生產。
一萬四千七,兩萬二。中間隔着的不是一點點利潤,是整整一條生死線。
印尼那邊呢?官員表示,對當前每噸1.8萬到1.9萬美元的價位感到滿意。露天開採,挖開表土就是礦,不用像加拿大那樣往地下打幾百米豎井。
同一個價位,有人喫得下飯,有人只能關廠裁人。
關鍵在於,中國站在這張牌桌的哪一側。中國是全球最大的鎳消費國和加工國,從冶煉到不鏽鋼、到電池材料、再到整車,鏈條一節不缺。
國內不鏽鋼產量裏七成是奧氏體,每噸含鎳量約9%,鎳元素成本能佔到噸鋼成本的六成還多。價格從三萬跌到一萬五,對一個賣礦的是災難,對一個買礦、煉礦、做成品的,是原料成本直接砍掉一大截。
低價傾銷要傷人,前提是對方也靠賣鎳喫飯。中國靠的是把便宜原料變成不鏽鋼卷板和電池正極再賣出去,價格越低,這門生意越好做。
所以這一手真正打疼的,是新喀里多尼亞、加拿大、澳大利亞那些成本下不來的礦山。中國這邊,不鏽鋼廠的採購經理看着報價單,心情大概比誰都輕鬆。
真要斷供,先熄火的是自家爐子
那換一手,不賣了行不行?這事印尼早就試過。2020年1月1日起,印尼全面禁止鎳礦石出口,一刀切死。
當時不少人以爲中國要抓瞎。結果六年過去,印尼的鎳中間品——鎳鐵、高冰鎳、MHP——照樣成船成船往中國運。因爲禁礦之後建起來的那些冶煉廠,本身就是中國企業出錢、出技術、出人建的。
華盛頓的非營利機構C4ADS在2025年2月發佈過一份報告:截至2023年,中國公司控制着印尼約75%的鎳精煉產能,其中青山控股和江蘇德龍兩家就佔了超過70%。
印尼名義上有八百萬公噸冶煉能力,分散在三十多家公司,可股東一層層穿下去,四分之三握在中國企業手裏。
這就把"禁售"變成了一道很彆扭的算術題。限制鎳產品出口,等於給自己境內那些中資和合資的爐子拉電閘。停一天,停的是印尼的稅收、印尼的就業、印尼合作方分到的那份利潤。
2026年的配額收緊就是現成的例子。RKAB採礦配額從3.79億噸砍到2.5億至2.6億噸。這一刀下去,影響的是所有在印尼投產的外資企業,中國企業因爲佔比最高,感受自然最深。
中國企業的回應不是抗議,是動手。有的把印尼項目減產,有的終止了新項目投資,有的把生產線拆了運回國。工廠說停就停,設備說拆就拆,一句狠話沒說。
再往下就是那筆誰都算得清的賬:冶煉廠開工率從82%掉到67%。配額收緊原本是想擡價增收,結果冶煉廠開工率從82%降至67%。
2026年5月11日,HPM新政被按下暫停;5月14日,中國印尼商會致函普拉博沃總統,反映資源政策帶來的困境。這不是政府層面的交涉,是在當地投了錢、辦了廠的企業自己寫信說"這樣幹不下去了"。
配額一收,印尼自己的冶煉廠反倒缺料了。2025年印尼從菲律賓進口了1533萬噸鎳礦。手裏坐着全球最大的鎳礦山,卻要向鄰居買礦開工——這就是禁售這張牌的真實手感。
剛果那條路,印尼這一段接不上
再說"下一個剛果(金)"。這個比方聽着唬人,但兩個國家在產業鏈上站的位置完全不一樣。
剛果(金)的鈷,中國企業控制着其中很大一部分產量,可剛果(金)自己幾乎沒有冶煉能力。礦挖出來,只能裝船運走。
它能打的牌就一張:限制原礦出口。2025年2月它暫停鈷出口,10月開始執行配額,2026年、2027年的出口量比2024年縮減一半以上。這一招確實把鈷價拉了起來,因爲它卡的是唯一那道閘門。
印尼不一樣。從礦到鎳鐵到中間品,一整套都在境內。可這套產業鏈是別人給它裝的,鑰匙不在它手上。
最關鍵的一環是HPAL,高壓酸浸法,處理低品位紅土鎳礦的核心工藝。這項技術起源於西方,可多個西方項目因技術難題未能達到產能。
本世紀頭十年,幾個澳大利亞項目都栽在這道工藝上,產能始終達不到設計值,最後陷入嚴重財務困境。新喀里多尼亞鎳產業因當地政治動盪和抗議,生產受到嚴重打擊。
真正把這道坎邁過去的是中國工程隊伍。2003年,中國恩菲工程技術有限公司接下巴布亞新幾內亞瑞木鎳鈷項目的技術開發和設計,十年攻關,攻克HPAL應用難題,後在印尼推廣。2012年底進入生產運營,2018年扭虧爲盈。
一個項目熬了十五年才見回頭錢。這種耐心,加上熬出來的那批工程師,纔是後來HPAL在印尼大規模鋪開的底氣。
所以印尼想複製剛果(金)那套玩法,會撞上一個繞不開的問題:它可以停礦、限產、改計價公式,但它自己開不了那些爐子。
剛果(金)守着礦賣不動,最多是少賺。印尼守着廠開不了,是直接坐在自己修的資產上虧錢。
而中國這邊,雞蛋早就沒放在一個籃子裏。2026年2月青山與馬達加斯加簽了合作備忘錄,力勤在和坦桑尼亞的Kabanga鎳礦洽談,五礦收購了巴西的鎳業資產——都還在推進中,但方向擺得很清楚。
牌在誰手裏,看一眼開工率就明白
回到最開始那一幕。修正係數從17%抬到30%,鈷鐵鉻第一次納入計價,擺出來是一副要收錢的強硬姿態。上路不到一個月,自己撤了。
印尼當然還有底牌。儲量5500萬噸佔全球42.3%、產量220萬噸佔全球59.5%擺在那兒,中國的鎳也確實需要這個來源。
真正的落差在於:資源在印尼的地下,而能把資源變成錢的那套本事,是二十年前從瑞木的高壓釜裏一點點試出來的。
傾銷壓不垮一個靠加工喫飯的買家。買家的賬本上,原料越便宜,利潤反而越厚。
禁售先熄的是自家的爐子。而那些爐子多半是合資的,電閘一拉,本地的稅收和工資也跟着停。
這就是"不怕傾銷或禁售"這幾個字的實底——不是嘴硬,是產業鏈的位置決定的。
至於"下一個剛果(金)",據相關分析,印尼這一段路難接上。剛果(金)能靠掐原礦出口把價格頂起來,因爲它只有這一張牌。
印尼手裏牌多,可每張牌打出去,先被夾到的都是自己的手指。
想真正掀桌,得先能自己開爐子——從高壓釜到耐腐蝕材料,從工藝參數到運維隊伍,這不是一紙新政能解決的事。
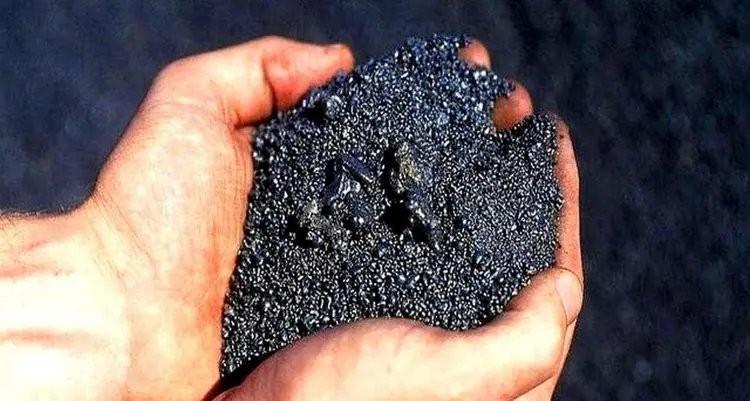
那半個月裏,開工率從82%掉到67%,答案已經寫在報表上了。
參考資料:
Indonesia has become ''the OPEC of nickel.英國《金融時報》.2026-05-04
印尼鎳礦新政衝擊波:中企百億美元投資影響幾何?.《中國經營報》.2026-05-04
爲爭奪稀有資源主導權.鳳凰網/援引金融時報、華爾街日報
中資企業印尼逐鎳.《經濟觀察報》.2026-05-04
走筆天下丨免費營養餐託舉印尼年輕一代未來.新華網.2025-03-27