正在鬧股災的印尼,給A股提了個醒
“一個市場能否吸引長期資金,最終不只取決於它有多大、漲得有多快,還取決於它本身的信譽。”
文 /巴九靈
如果你覺得這陣子的大A有點慘烈,那不妨看看鄰居印度尼西亞。
10月16日週五,印尼雅加達綜合指數開盤大跌8%,直接觸發了熔斷,最後以暴跌11.57%收場,一日喫了一個“跌停”。
下一個交易日(10月19日)繼續大跌3.64%,短短兩個交易日,市值蒸發820億美元。
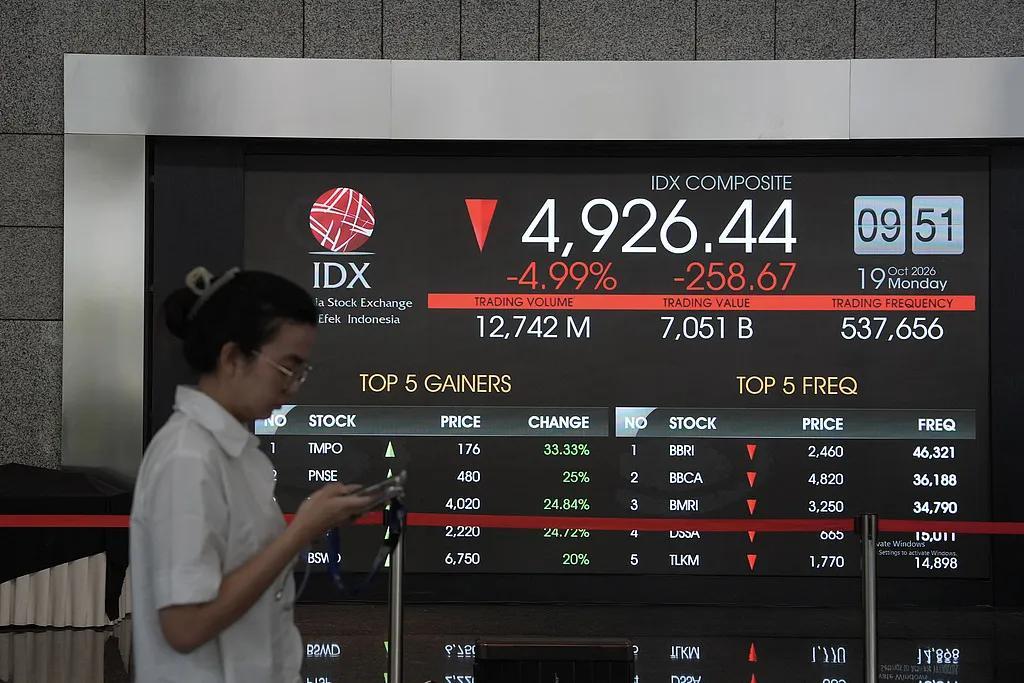
印尼市場創下近30年來最嚴重的暴跌
要是把時間拉長,那就更慘痛。今年以來,印尼股市已經跌了40%以上,在全球主要股指中墊底。
因爲跌得太慘太快,近日 “印尼股災”的新聞可謂刷屏了各大外媒財經頭條。
這個和海島、移民還有鎳礦聯繫在一起的東南亞國家,究竟遭遇了什麼?
答案是四個字母:MSCI。
10月15日下午,全球知名指數編制機構MSCI宣佈啓動諮詢,考慮將印尼股市從之前的新興市場,降級定義爲“獨立市場”。
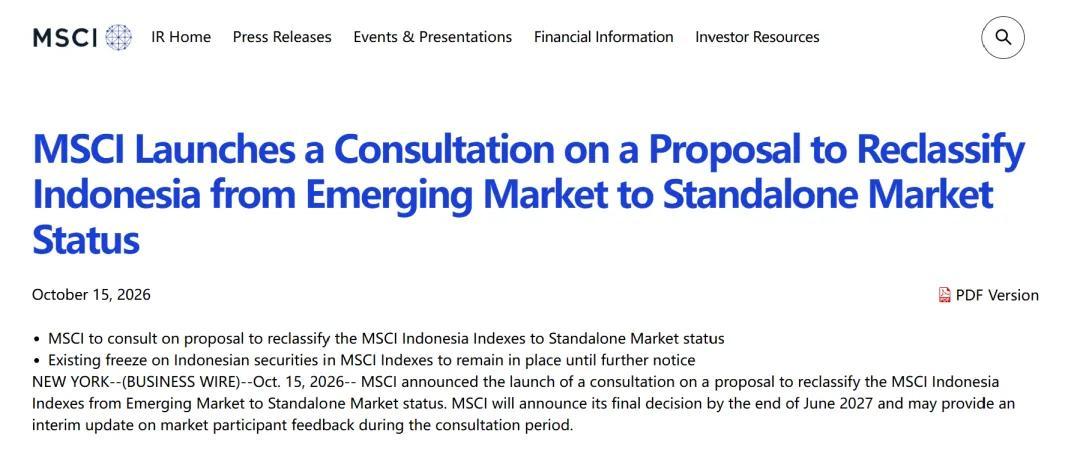
圖源:MSCI官網
這並非最終決定,但消息本身的份量就足以壓垮印尼股市。
爲何一家指數編制機構有這樣大的能量,當年吸引大A闖關,如今又能左右一個東南亞國家的股市?發生在印尼的股災,對當前的A股又有哪些警示?
今天就來聊聊這個話題。

跌倒:MSCI的威力
MSCI,又叫明晟指數。
一些有經驗的老股民或許對它並不陌生,2013年開始,大A三次闖關,力圖加入明晟但宣告失敗,直到2017年才被納入MSCI新興市場指數,史稱“入摩”。
“摩”這個字道盡了明晟的淵源,MSCI原名Morgan Stanley Capital International,摩根士丹利是它的本家 。
它的指數業務可以追溯到1969年,當時,Capital International開始推出全球股票指數。1998年,MSCI公司成立,摩根士丹利成爲其股東之一;2007年,MSCI在紐約上市;2009年,摩根士丹利出售了剩餘股權,MSCI才成爲一家完全獨立的上市公司。
不過,MSCI能夠影響全球資本流向,並不只是因爲它有摩根士丹利的背景。更重要的是,它編制的指數已經成爲全球機構投資者衡量業績、配置資產的重要參照。
MSCI全球股票指數象徵性圖像
基於對MSCI的信任,全球各大基金經理會按照它編制的指數來衡量業績、制定投資策略,跟蹤相關指數的被動基金,也需要按照指數的成分股和權重配置資產。
截至2025年7月,和MSCI全球股票指數掛鉤的指數型ETF資產總額超過2萬億美元,超過17萬億美元的資產按照MSCI指數進行衡量,有1400多種股票ETF與MSCI指數相掛鉤。
換言之,它並不直接命令投資者買賣股票,卻通過一套被廣泛採用的指數規則,影響着全球資金的配置。
就拿印尼股市來說,如果它最終被MSCI從新興市場重新歸類爲獨立市場,那麼跟蹤MSCI新興市場指數的基金,就需要按照新的指數規則調整持倉。屆時,印尼股票可能面臨被動資金的集中流出。
有國際機構估算,一旦印尼被剔除出新興市場指數,可能引發30億至60億美元的被動資金流出;瑞銀還估計,可能有約150億美元主動投資者的資金跟隨撤離,潛在流出規模合計達180億美元。
要知道,印尼股市一天的成交額約爲20.66萬億印尼盾(11億—12億美元),這筆資金的流出,對市場的打擊力度可見一斑。
印尼未來資產證券的研究主管Rully Arya Wisnubroto認爲:“從長期來看,此次調整會壓縮印尼的機構投資者羣體、降低市場流動性,並抬升長期風險溢價。其影響範圍可能比我們當下看到的拋售壓力更爲深遠。”
關注印尼股市的市民
股災的餘波還蔓延到了匯率和債券市場。
截至10月19日,印尼盾兌美元匯率觸及18063,距離6月份創下的歷史低點18190僅有一步之遙;印尼10年期國債收益率從上週五的7.169%飆升至7.4%。
花旗集團認爲:如果國有相關企業發現融資變得更困難或更昂貴,衝擊可能擴散到印尼公共財政,這可能迫使政府把支出收回自己賬上,或縮減投資。
那麼,這次印尼到底哪裏出了問題?
目前,MSCI將全球股市分爲發達市場、新興市場、前沿市場、獨立市場4個大類。一個國家的股市想要被MSCI納入這四個分類必須滿足MSCI制定的三大標準:經濟發展、規模,市場流動性,以及市場準入。
這三大標準,分別對應了一個國家的經濟發展水平、股市規模與流動性,以及國際投資者能否順利進入市場。
◎ 第一,經濟發展水平。 這項標準主要用於區分發達市場與其他市場。MSCI要求,一個國家的人均國民總收入連續3年高於世界銀行高收入門檻的125%,才符合這項經濟發展標準。新興市場和前沿市場則不受這項要求約束。
◎ 第二,股市規模與流動性。 簡單說,就是這個市場裏有沒有足夠多、規模足夠大、交易足夠活躍的上市公司。MSCI不僅看一家公司的總市值,還看真正能夠自由交易的股份市值,以及股票的交易活躍程度。
◎ 第三,市場準入。 更準確地說,是市場可及性(Market Accessibility)。它考察的是國際機構投資者進入一個市場後,能不能順利投資、交易和退出。
而被MSCI點名質疑的印尼股市,主要栽在了市場準入上。
MSCI在公告中指出,印尼股市當前的股權結構缺乏透明度。這導致國際資本無法看清一家公司到底誰在控股,無法清楚判斷真實的自由流通盤數量。
此外,還有涉嫌協同交易。MSCI認爲這種交易行爲干擾了市場合理價格的形成,導致印尼指數價格並不可信。
最後是股市改革缺乏可驗證的執法成效。儘管印尼當局已經多次宣佈改革,但市場參與者認爲,迄今爲止這些措施缺乏持續、可驗證的效果。
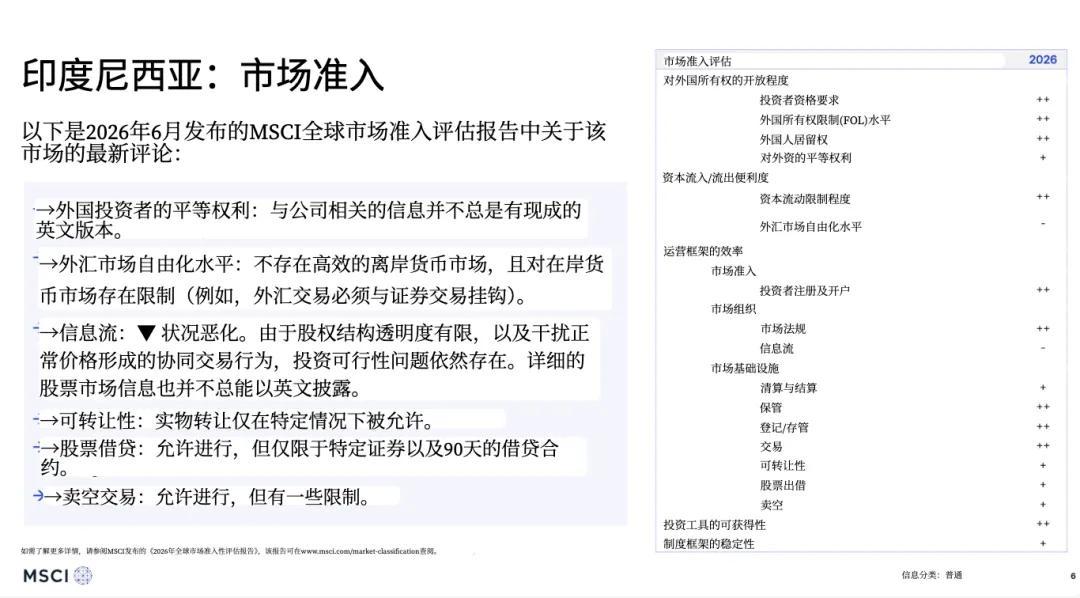
MSCI針對印尼市場的諮詢

長跑:中國闖關MSCI
印尼股市今天面對的困境,恰好讓我們有機會重新理解中國當年爲什麼如此重視加入MSCI。
一方面,自然是納入帶來的好處。在A股入摩以前,中國股票早已通過H股、紅籌股等進入MSCI指數。全球投資者的組合裏已經有“中國”,但對中國內地股票市場的覆蓋很不完整。
另一方面,被納入前,資金不需要刻意考慮配置A股,而納入後,被動資金爲了跟蹤指數,就需要配置相應的股票,主動基金不需要照單全收,但也不得不將A股納入關注範圍,以免出現業績偏離。
說白了,“入摩”讓A股從全球資金可以繞開的市場,變成了必須認真考慮的配置選項。
2013年6月,MSCI啓動將A股納入新興市場指數的評估。彼時,中國股市已經是全球規模最大的市場之一,國內不少機構認爲,A股被納入國際主流指數只是時間問題。
但這一等就是四年。
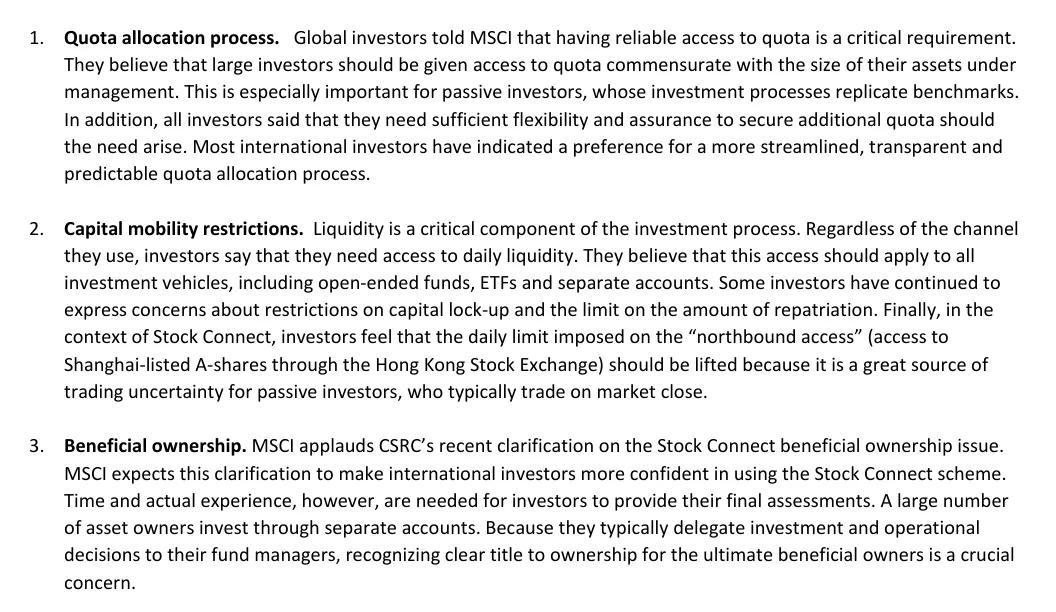
2014年6月,A股第一次闖關失敗。MSCI認爲,中國資本市場的投資額度和准入制度存在限制,境外投資者進入市場並不夠便利。
2015年6月,A股第二次闖關失敗。MSCI進一步提出,境外投資者的投資額度、資本進出限制,以及投資者實際權益保障等問題仍未得到充分解決。
圖源:MSCI官網
2016年6月,A股第三次闖關再次失敗。
其中一個重要問題,是當時QFII制度對資金贖回存在限制。按照當時的規定,QFII每月累計淨匯出不得超過上一年度境內資產的20%。對國際投資者來說,買入一項資產固然重要,但需要退出時能否及時賣出、匯出資金,同樣重要。
連續三次失敗,說明市場規模大並不等於國際投資者就能方便地進入,也不等於市場已經滿足國際指數的准入要求。
此後,中國逐步推動相關改革。
其中一項重要變化,是滬深股通機制。中國選擇用滬深股通替代QFII作爲外資進出A股市場的通道,這就解決了QFII相關贖回限制的問題;其次,MSCI提出了一個候選方案,將納入的標的從原來的448只調整爲最終的222只A股大盤股,只納入互聯互通標的,降低了部分准入障礙。
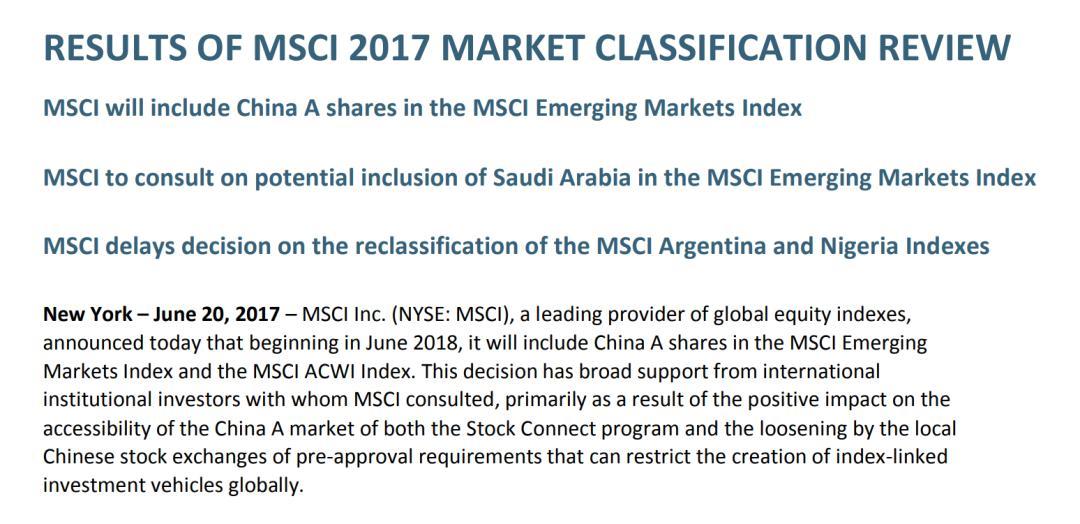
與此同時, MSCI剔除了停牌超過50天的股票,中國這邊落地了停復牌新規,最終解決了上市公司廣泛性自願停牌的問題。再加上監管層又放寬了金融產品的審批權限,納入MSCI的條件終於湊齊了。
2017年6月,MSCI宣佈將222只A股大盤股納入新興市場指數,並於2018年6月1日正式實施。
圖源:MSCI官網
資金效應在A股正式“入摩”後很快顯現。2018年6月1日後4個交易日,境外資金通過滬深股通合計淨買入約146億元。其中,貴州茅臺獲淨買入近14億元,股價在6月6日盤中突破800元,創下歷史新高,市值重返萬億元。同期,恆瑞醫藥、海天味業分別累計上漲8.25%和8%,成爲入摩初期表現搶眼的股票。
此後,中國繼續提高A股在MSCI指數中的納入因子,從2018年的2.5%大幅提高到2019年的20%。
不過,“入摩”並不是股價的護身符。同樣是茅臺,到了2018年10月,便因三季報業績不及預期,單日市值蒸發約766億元。全球資金的配置需求,最終也要接受企業盈利和市場預期的檢驗。

啓示:信譽比黃金重要
當前,印尼政府也開始了自己的救市行動。
印尼交易所先將股票每日最大跌幅限制從15%調整至7%,試圖減緩市場下跌。與此同時,它還計劃將80只高持股集中度的股票從雅加達綜合指數中剔除,並由監管部門和警方調查涉嫌違法的市場交易行爲。而這80只股票,合計佔雅加達綜合指數約18%的權重。
印度尼西亞證券交易所總裁表示:“我們在做對市場最有利的事情”,並認爲這將讓指數更準確反映市場走勢。
不僅如此, 10月19日下午,印尼財政部長、央行行長、印尼金融服務管理局主席、存款保險負責人等開會討論當前經濟問題。印尼警方也已開始調查印尼資本市場涉嫌的違法犯罪行爲。
印尼的一系列救市行爲,使得印尼股市在週二出現觸底回升,截至10月20日收盤,印尼雅加達綜合指數強勢上漲5.65%,市場情緒得到了一定的修復。
但一次反彈並不意味着問題已經解決。對於將“入摩”已視作日常的A股,鄰居的這次教訓,又帶給我們哪些經驗呢?
◎ 第一個啓示:技術面救市手段要謹慎。
本輪救市過程中,印尼將跌停板從15%降低至7%,本意是爲了緩解市場下跌速度,但是實際上卻導致了小面額個股開盤即跌停。只能在隨後打補丁。
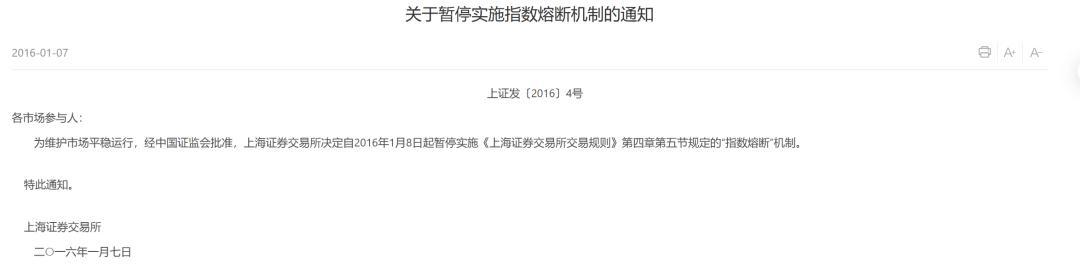
A股也有類似的教訓。2016年1月,A股曾實施熔斷機制,希望通過暫停交易緩解市場恐慌。但由於觸發機制與市場交易行爲之間存在複雜的相互影響,熔斷反而在短時間內加劇了投資者的交易壓力,最終被暫停實施。
圖源:上海證券交易所
這並不是說市場下跌時不應該採取措施,而是說,技術性工具未必總能達到預期效果。市場交易規則一旦改變,就需要考慮投資者可能作出的反應,以及規則本身會不會產生新的問題。
◎ 第二個啓示,制度改革和市場信譽纔是長期基礎。
印尼監管層和交易所正在推動將最低自由流通股比例提高至15%,並加強股東信息披露和市場監管。提高自由流通比例可能增加市場可交易股份,但真正重要的,不是某個數字本身,而是改革能否落地,市場能否形成透明、公平、可信的價格。
對國際投資者而言,一個市場可以暫時不夠成熟,卻不能長期讓人看不清股權結構、無法判斷交易是否公平,也不能讓已經宣佈的改革始終停留在紙面上。
換言之,這是一堂關於市場信譽的課。
印尼曾經是一個優等生,早在1989年,印尼就被MSCI劃入新興市場指數,此後的37年,它卻不進反退,最終收到了MSCI的勸退通知。
正如已經退休的股神巴菲特所言:“建立聲譽需要20年,毀掉它只需要5分鐘”。
中國資本市場也仍在持續推進對外開放和制度建設。從註冊制改革、退市機制完善,到提高上市公司質量、優化互聯互通機制,這些工作並不只是爲了讓更多外資進入市場,也是在改善市場自身的運行質量。
加入MSCI不是終點,國際指數也不是衡量一個市場的唯一標準。但一個市場能否吸引長期資金,最終不只取決於它有多大、漲得有多快,還取決於投資者能否看清它、進入它,並且相信規則會得到執行。
作者|王振超
主編|何夢飛
圖源|VCG、網絡