新能源汽車的“最後一卷”,爲什麼還是電池?
“我們有一半的產能是走外貿的,但還在拼成本和價格,還要認證別國的標準。未來就應該是中國標準,讓國外來適應。”
文 /巴九靈

電車滲透率達67%,還要卷固態電池?
“如果再要卷,只能是固態電池。”一位主機廠三電工程師EV對小巴說道。
在他看來,新能源汽車最核心的鋰電池開發——性能、安全基本到天花板。以至於,常和購車的朋友說“沒必要等”。
購車數據可佐證:1—9月,新能源汽車國內銷量佔比達到56.2%。9月,新能源乘用車零售滲透率,更是升至67%,創造歷史新高。
所謂固態電池,可以理解爲鋰電池的極致優化版。按照最新國標,鋰電池可以分爲全固態電池、混合固液電池(原半固態)、液態電池,主要區別在電解液,三者分別佔比小於5%、介於5%—20%之間、大於20%。
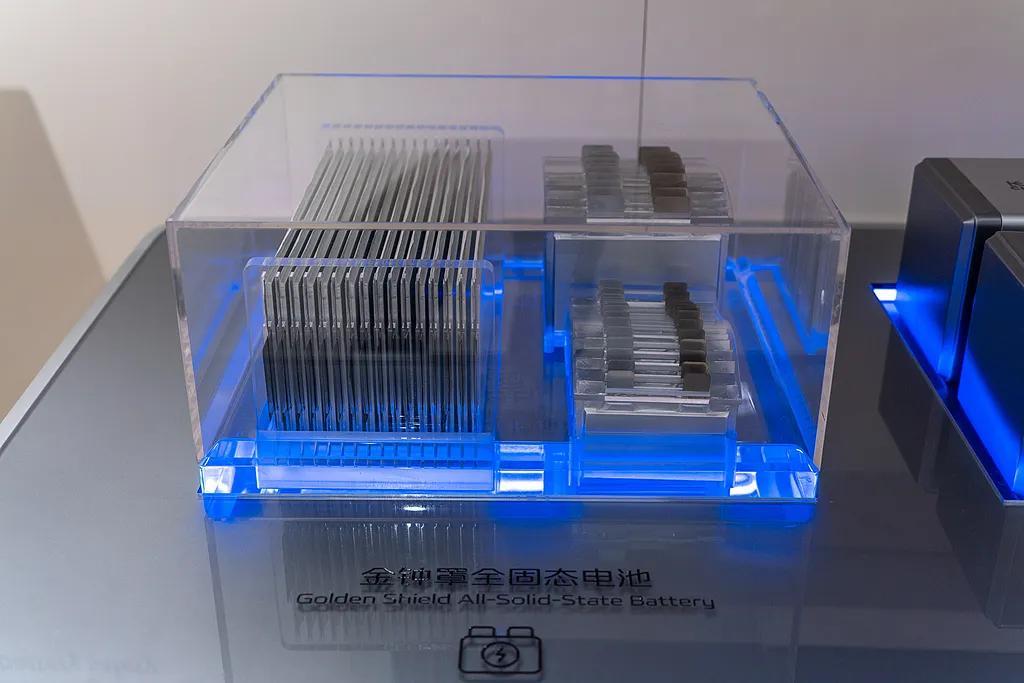
車展上的全固態電池
當前最普遍的就是液態電池。總體而言,仍存在漏液、易燃、冬季續航能力弱等問題,而全固態電池被視爲可克服這些短板的最佳解決方案。
從年初開始,一股全固態電池落地的消息不脛而走,一浪高過一浪。
它通過車企發佈會逐步破圈:比如,3月,奇瑞汽車發佈會宣稱全固態電池朝着600Wh/kg能量密度的目標推進,未來整車續航有望突破1500公里,計劃2027年進行裝車驗證。
4月,上海車展上,長安汽車宣佈其新型固態電池“金鐘罩”的能量密度可達400Wh/kg,單次充電理論續航可達約1500公里,預期2027年實現全面量產。
結果,一個“10分鐘快充,續航1500公里”的激進消息,廣泛流傳。
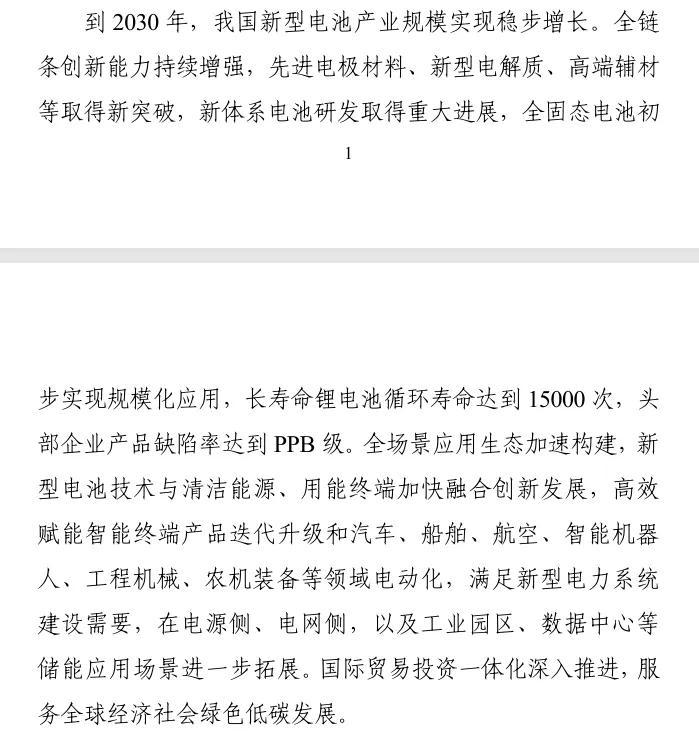
當一衆行業大咖討論規模化落地時間時,一份由七部門制定的《新型電池產業發展“十五五”規劃》(下稱《規劃》),應時而出。
《規劃》提到的第一個可量化發展目標便是:到2030年,全固態電池初步實現規模化應用。
這一目標是主要研發國家的共同選擇。在全固態電池及電解質材料專利申請量排名中,日中韓機構數量排在前三。韓國《電池產業技術路線圖》、日本《蓄電池·電源產業戰略》同樣錨定2030年實現商業化。
圖源:《新型電池產業發展“十五五”規劃》
“電池穩定性和耐久性會得到空前提高,屬於高端製造的里程碑式目標。”中歐協會智能網聯汽車副主任委員林示,對小巴說道。
據乘聯分會祕書長崔東樹披露:2026年第三季度,純電動車中電池能量密度在140Wh/kg到160Wh/kg的佔比達到51%,位列第一,而超過160Wh/kg的車型佔比僅9%。
如果我們拿車企普遍宣稱的400Wh/kg作爲落地的全固態電池能量密度標準,至少可以達到當前主流水平的2.5倍,頗爲可觀。

“最後一卷”,爲什麼還要卷電池?
首先,消費者對於電車電池品質需求,仍然十分敏感,且在強化。
“很多自燃事故是因爲大磕碰造成的。以前說‘充電時自燃’,現在我會問前提條件:是底盤磕碰了?還是減速帶拖底導致變形了?如果你只考慮電池、電機這些,可以閉眼買了。”EV提到常見顧慮分析道。
但銷量在下滑,顯示吸引力在削弱:1—9月,新能源乘用車市場零售775.8萬輛,同比下降12.8%。
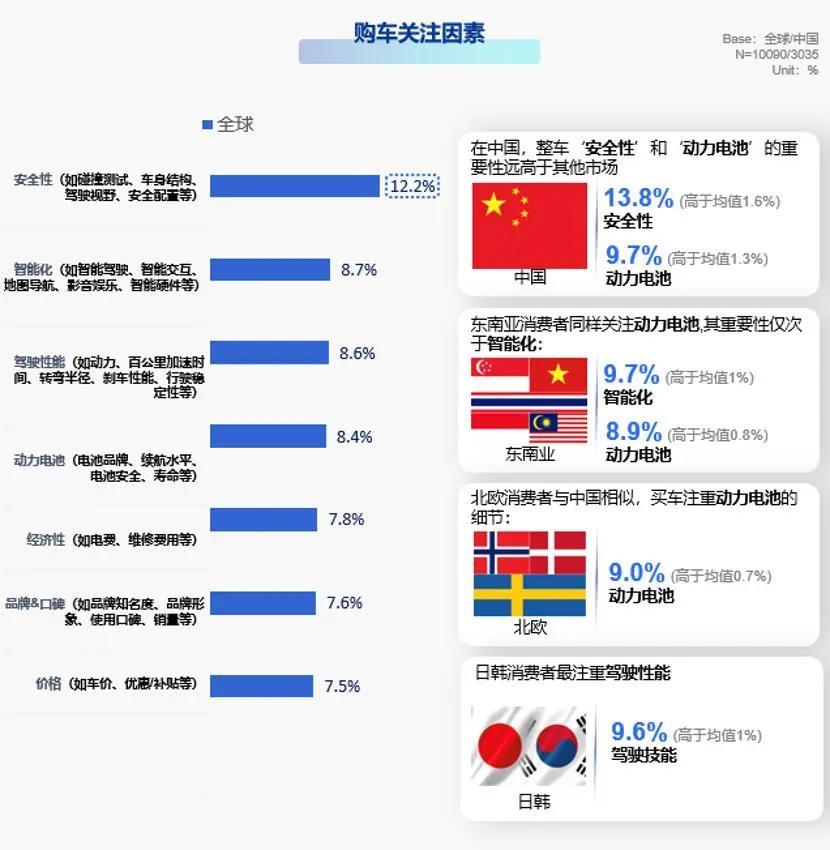
尼爾森IQ發佈《2026年全球新能源車消費者研究報告》顯示:
在“爲什麼選擇新能源汽車”的調研中,“電池技術進步”(24.3%)排在高居第三名,僅次於補能成本低(26.8%)、對環境友好(25.2%)。而中國用戶的調研中,“電池技術進步”因素權重達到27%,與英國用戶同列全球第一。
具體而言,在中國消費者的決策權中,動力電池的權重達到9.4%,高於8.4%的全球平均水平,且高於智能化(7.5%)、價格(6.6%),僅次於整車安全(13.8%),其中對“安全性”與“續航里程”尤爲關注,分別高於全球平均水平6%與7%。
圖源:《2026年全球新能源車消費者研究報告》
“沒買的人,本質上仍然是擔心安全。越富有的人風險偏好越低。買了新能源車的人,更關注的是續航。”一位行業人士對小巴觀察道。
其次,國內電池行業存在產能過剩和低端內卷隱憂,亟需向高端化牽引。
目前,中國鋰電已經佔據全球產能的80%,早已經走過了草莽發展期。
但是,中國汽車動力電池產業創新聯盟常務副祕書長馬小利曾披露,據估算,2024年國內動力電池建成產能超過2000GWH,但產能利用率不到50%,遠低於75%的良性循環指標。
另據EVTank統計數據,2024年全球鋰電池出貨量達1545GWH,鋰電池產能利用率僅達36%。
“之前的幾年,鋰電池行業有點烏煙瘴氣的,拆機電芯(指廢舊電池組拆出的舊電芯)、劣質電芯曾一度佔據市場百分之七八十的量,價格極低,一度出現劣幣驅逐良幣的現象。”
一位產業資深人士、嵐核鋰電負責人吳掌櫃對小巴透露道,他在合肥經營兩家標準化工廠。
“國內鋰電池產能已經足夠,單純擴產意義不大,另一方面,行業進入技術迭代期,需要正確導向。”林示總結強調。
《規劃》中還強調:到2030年,長壽命鋰電池循環壽命達到15000次,頭部企業產品缺陷率達到PPB級(十億分之一)。
所謂循環壽命指的是電池可以承受的充放電循環次數。吳掌櫃指出,行業主流的循環壽命水平是2500—3500次,高端水平是8000次,15000次將意味着行業大變革,電池徹底從消耗品成爲固定資產;
目前,頭部企業產品缺陷率可達到PPM(百萬分之一),當達到PPB則將建立全球最高的質量標準。
“以後電池行業集中度還要高,至少有一半的電池公司可能要出局。”國際智能運載科技協會祕書長張翔對小巴說道。
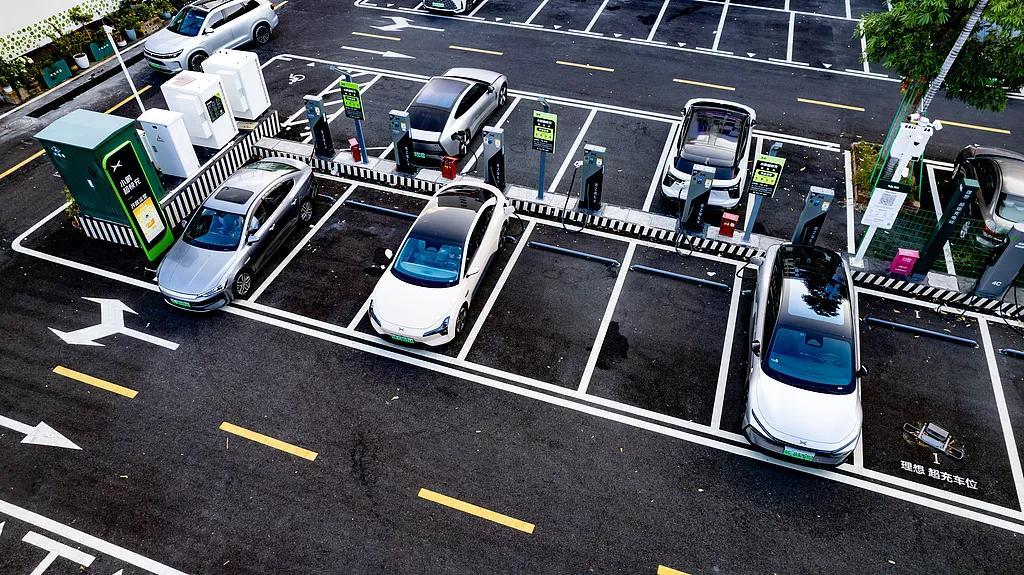
新能源汽車充電

未來看點是,中國電池推動全球能源變革
在調研中,還有一個明顯趨勢是:電池的創新將不僅侷限於新能源汽車領域,在廣闊場景,大有可爲。
“現在很多電器都是插座的,用家裏的電源供電。以後可能很多電器,不受位置的限制。”張翔說道。
“爲什麼要增加電池循環壽命?是爲了把車上用了十年但還好的電池,拆下來放到儲能站繼續用。動力電池是可以降維打擊儲能電池的。”EV強調說道。
北京大學創業導師、科技專家魏家東長期跟蹤電池領域創業。據他觀察,機器人、儲能、特種裝備、低空經濟等領域的電池創新正在湧現。
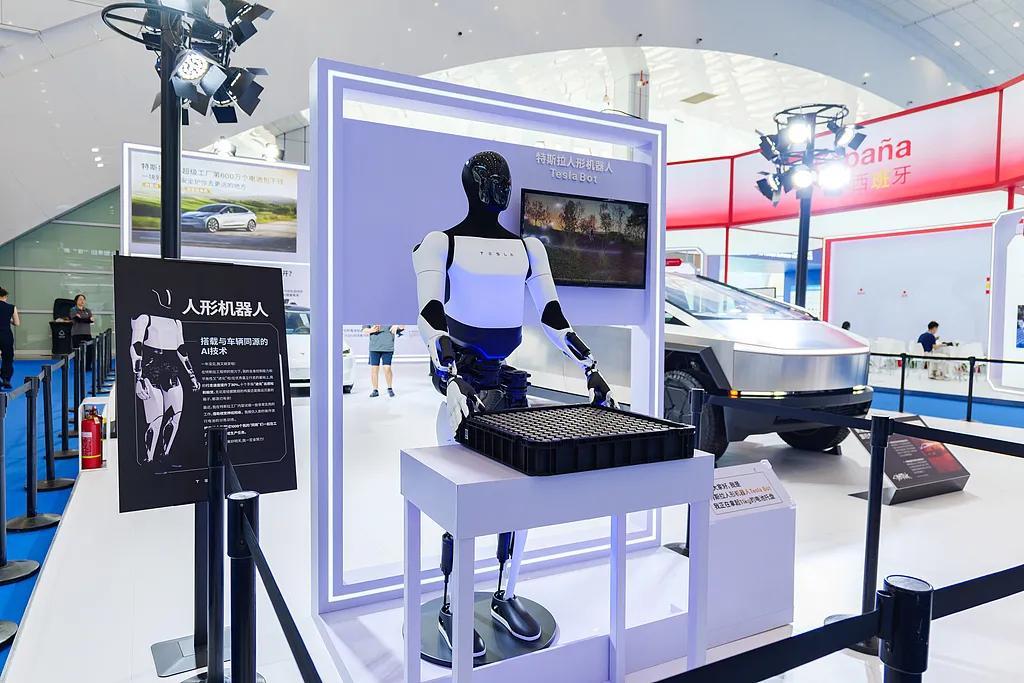
2026世界動力電池大會
比如,機器狗巡檢領域,傳統電池跑兩個小時就不行了,而新型電池可以跑七八個小時,仍具有優化空間。
“對於新創業公司,殺入新能源車不太友好,國家出臺政策引導資本和創業團隊往哪條線走,不盲目燒錢或者單一押注一個路線。”魏家東對小巴道。
據《規劃》提到:“全場景應用生態加速構建,新型電池技術與清潔能源、用能終端加快融合創新發展,高效賦能智能終端產品迭代升級和汽車、船舶、航空、智能機器人、工程機械、農機裝備等領域電動化,滿足新型電力系統建設需要,在電源側、電網側,以及工業園區、數據中心等儲能應用場景進一步拓展。”
除了鋰電池,《規劃》還重點強調鈉電池的研發應用——我國鋰資源儲量全球佔比僅16.5%,且80%資源稟賦不佳,核心資源在南美國家,但鈉電池核心原料鈉鹽自給率約100%,關鍵原料產能全球佔比超50%,具備低成本優勢。
“中國大量農村鄉鎮空間,鈉電池的量產規模化解決後,農村老百姓生活品質問題,比如取暖、製冷、用電、動力,方方面面都可以應用。”吳掌櫃如此說道。
毋庸置疑,這些細分領域的能源變革,是中國乃至全球能源結構的關鍵躍遷。
國家統計局及海關總署數據:2025年,中國能源消費總量煤炭、石油、天然氣、一次電力及其他佔比分別爲51.4%、18.2%、8.7%、21.7%,其中原油、天然氣對外國依存度分別爲76%、40%。
其中,“一次電力及其他能源”消費佔比已經從2021年的16%提升5.7%,成爲能源消費的核心增長點,並超過石油成爲第二大能源消費品種。
2024年,中國石油消費總量達7.5億噸,交通燃料總消費量佔比53.6%。而據中石油經濟研究院石油市場研究所所長王海博披露,2025年,新能源汽車共替代汽車用油約4100萬噸,佔汽車用油的15%。
國際能源署(IEA)《電氣化特別報告》還顯示:全球電力需求增速幾乎是整體能源需求增速的兩倍,爲產生全球近一半GDP的活動提供動力。具有成本效益的技術可將電力在全球能源消費中的佔比,將從目前的略高於20%提升至約33%,有望實現2035年35%的全球電氣化目標。
可以期待的是,未來中國的電池電力產業有望全面輸出和變現。
“我們有一半的產能是走外貿的,但還在拼成本和價格,還要認證別國的標準。未來就應該是中國標準,讓國外來適應。”末了,吳掌櫃這樣說道。
作者|林波
主編|何夢飛
圖源|VCG、網絡