很壞的消息:中國2億靈活就業者們面臨的很嚴峻問題,已經到來?
文 |小外
本文爲深度觀點解讀,僅供交流學習
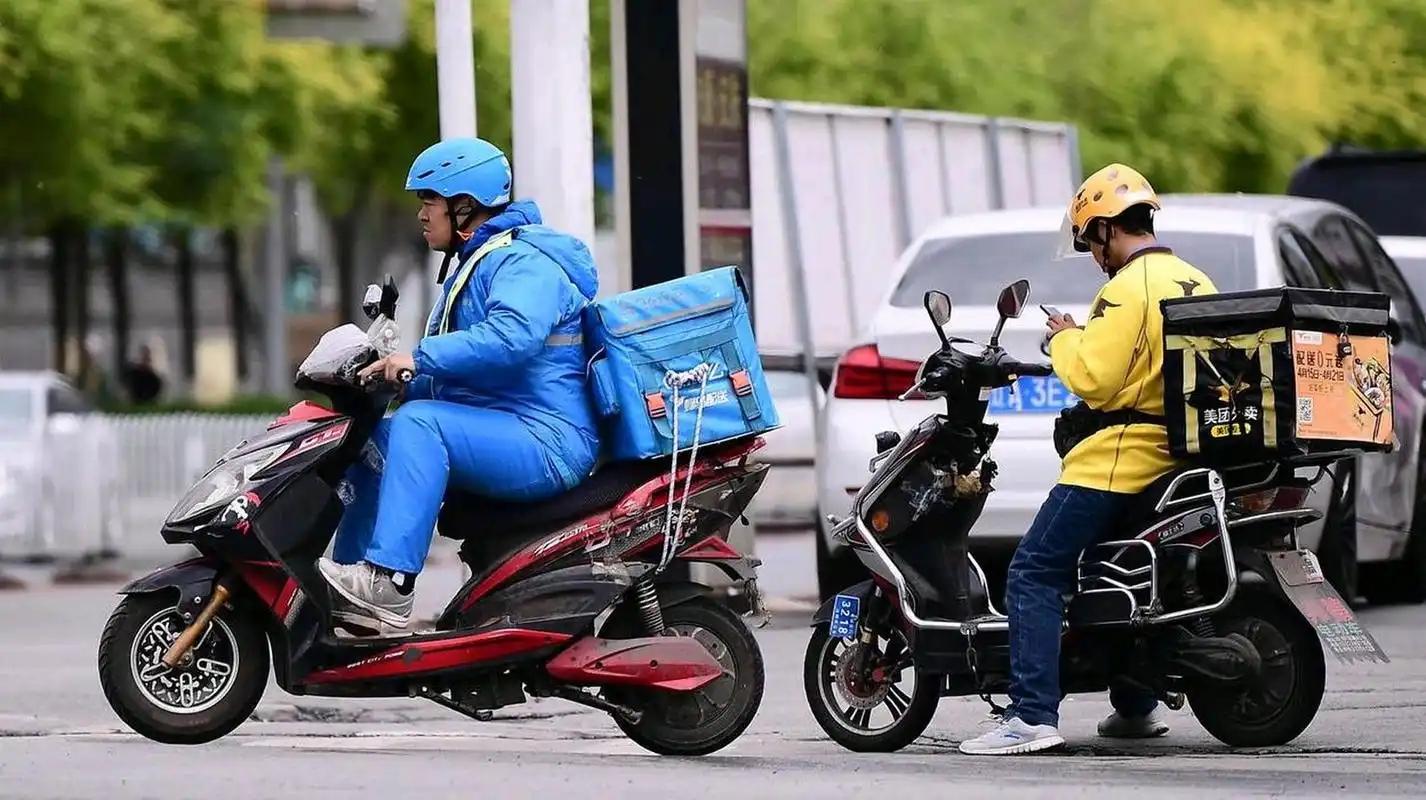
放眼中國職場新生態,2026年的靈活就業者羣體已經不是邊緣少數。
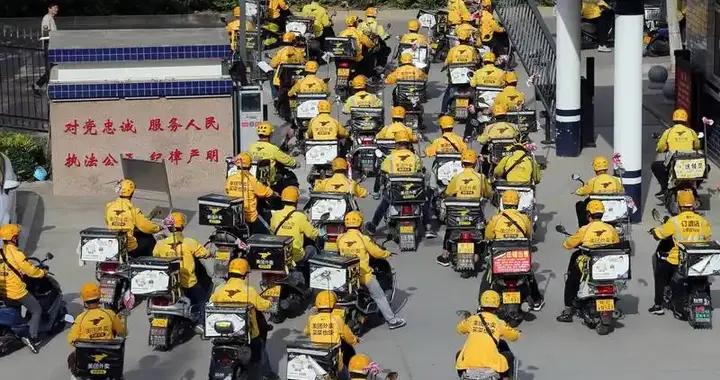
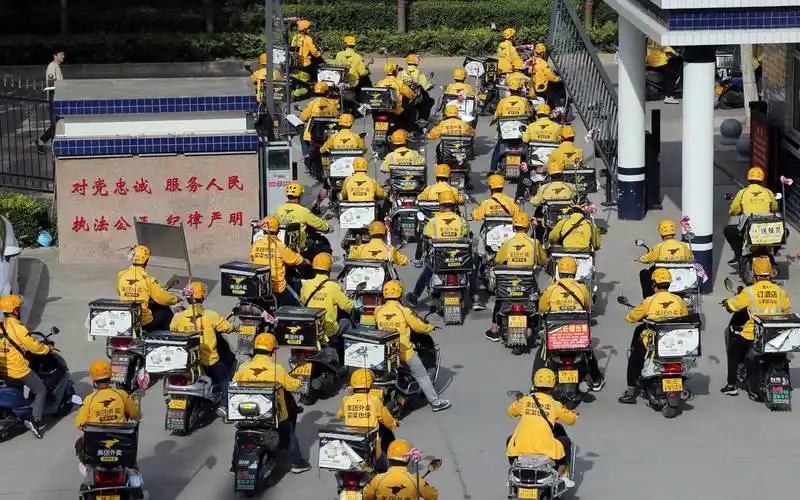
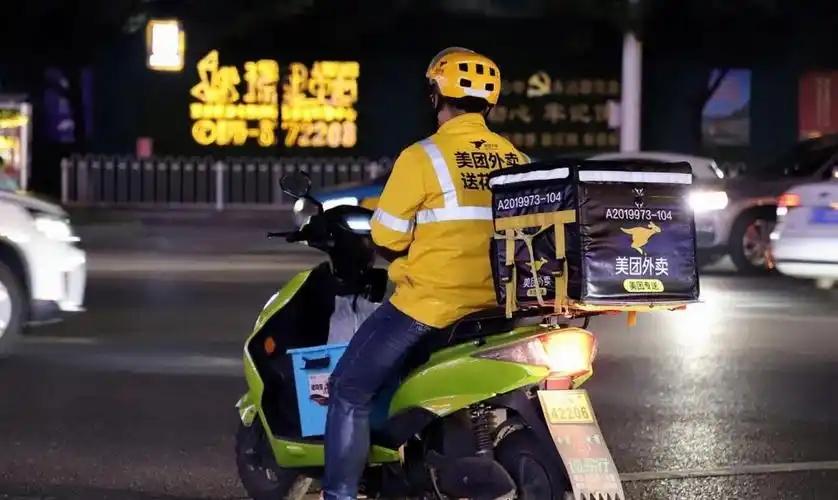
據人社部測算,我國外賣騎手、網約車司機、主播、自由職業者等各類靈活就業人員規模已超過 2 億人。
表面上他們離開了朝九晚五,過上“不打卡、不籤合同、時間自由”的新生活。但在風光背後,這道看似美好的職場風景線,其實藏着不少外人看不到的隱痛:
算法愈發敏感,單價越發摳門,社保、保險、法律合同、收入現金流都要自個兒咬牙扛,維權和心理壓力撲面而來。
如果你正站在靈活就業的路上,不妨認真思考:到底什麼纔是“自由”的代價?身後有沒有真正的保障?
靈活就業羣體的風險底牌:保障短板和收入焦慮
有人覺得靈活就業最大的優勢莫過於自由,不用在辦公室打卡受管。
但很少有人細算:靈活就業除了“我爲自己負責”,真正遇上風險時,誰能兜底?讓我們從最容易忽略的社保和保險說起。
社保配置:雖然近年來各地不斷出臺政策推動靈活就業人員自主繳納職工養老和醫保,理論上也是“正兒八經的參保人”。
實際上,能保的範圍和傳統職場職工相比差距極大,大多數城市靈活就業自主參保僅包含職工養老、職工醫保。
工傷保障不在常規靈活就業社保範圍內,平臺新業態羣體可參與職業傷害保障試點。
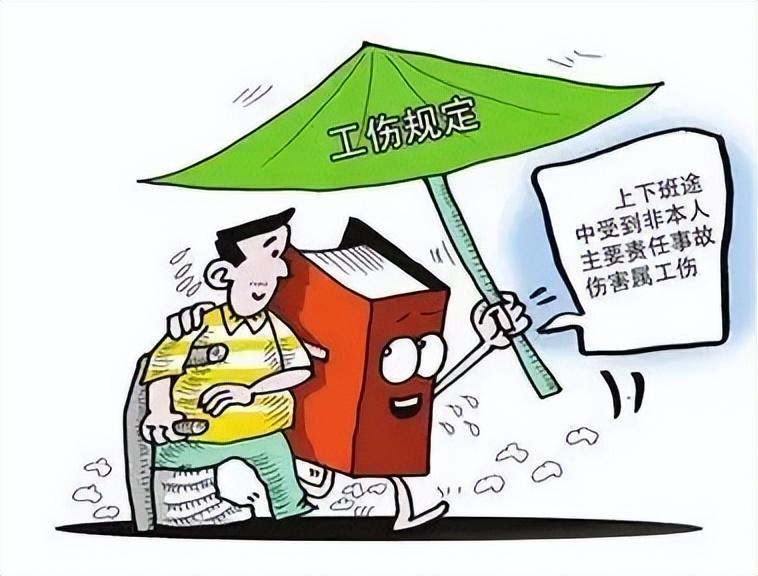
不少地區已將參加職工醫保的靈活就業人員同步納入生育相關保障,各地細則不一樣,需要諮詢當地社保部門。
不要小看工傷險的缺席。比如外賣騎手、跑腿、搬運等高風險行業,工作期間一旦發生事故,高額搶救費、康復費幾乎都得自己負擔。
即便買上商業意外險,由於就業狀態分散,出險後還能得到多少理賠,還得看“黑天鵝”砸不砸在誰家。
另外,社保繳費基數自主選擇:選低可省下不少錢,但未來養老待遇也會打折扣;選高壓力翻倍。這種兩難,還得靠自己把握收入是否能穩定持續。
單幹隱患:除了政策保障有短板,靈活就業還有個無法迴避的現實:所有隱性福利都要靠自己負擔。
大學剛畢業的小陳畢業後成了一名自由接單的設計師,靈活就業一年發覺沒有帶薪年假、產假、病假工資,遇事請假收入立馬歸零。
各地儘管有生育津貼政策,但靈活就業人員只能個別地區享受,大多數人落空。
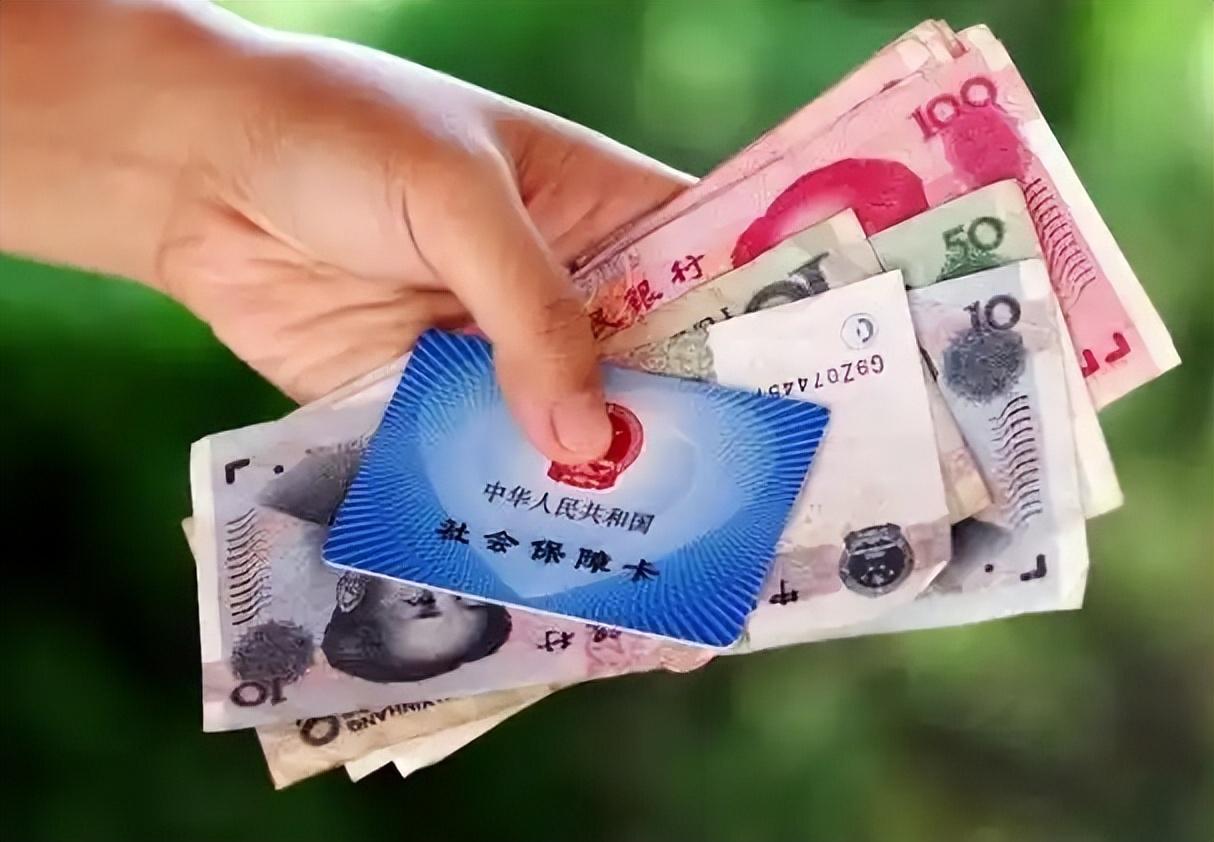
更直接的是,傳統職工社保企業要分擔一半,而靈活就業的全部社保都靠自己交,實際收入要除去這筆不小的開銷纔是真正“可用現金”。
所以,靈活就業者哪怕月收入看着不低,但淨到手的錢比上班族少不少。這些社保、保險費是生活剛需,但大部分人不敢停,停了就是自斷後路。
失業金與靈活就業參保:靈活就業和領取失業金這兩件事,也是大家繞不開的話題。
很多人容易混淆:單純以靈活就業身份自行繳納養老保險,並不會直接停發失業金;但如果辦理靈活就業登記、申請靈活就業社保補貼,同一時段就不能再領取失業金。
對於還沒有全職工作、或手頭存款有限的人來說,如果直接斷糧,領取失業金能保障最低醫療基本需求,因爲醫保由失業險基金頂上,自己不用再出錢。
但如果你更看重大城市落戶、購房、車牌指標這類政策綁定的社保“連續年限”,那就要優先考慮直接辦理靈活就業參保,把社保斷繳風險降到最低。
兩者不可兼得,所以適合不同處境的人。對於那些現金流緊張、短期內無收入來源的,失業金能“緩口氣”;而打算長遠留在一線城市、保住資歷的,參保纔是長久之計。
市場博弈和合同風險:“接單”裏的明暗線
靈活就業羣體裏,不少人最終會轉向註冊個體工商戶,給客戶、平臺直接開發票,業務範圍更廣。但轉型後“賺錢的路子多了”,隨之而來的煩惱也不少。
個體戶=完全市場化拼殺,低價惡性內卷難逃。進入市場博弈階段,靈活就業就不再是“只看平臺派單”,而變成了“價格誰說了算”。
行業沒有統一報價,大家誰都想搶活,競價最直接的表現,就是卷低價格,沒有底線地拼單子。
有人試着抬高單價,結果訂單量直線下降。沒人明着說,但低價競爭已經成了行業常態。
自己開“自由價”,好處是可以談高價客戶,壞處是穩定客戶難保。
尤其是在設計、寫作、剪輯等領域,單純靠“最低價”搶單的人越來越多,有能力的自由職業者反而不得不靠品質取勝,但一不小心就被壓價“拉下水”。
合同審覈不能馬虎,坑多防不勝防。自由職業或者個體戶的話,幾乎每一單都得自己審覈合同。
現實裏,請不來法務、律師每小時幾百元的價格,大多數訂單金額也覆蓋不了法務成本。
很多合同條款看似正常,但只要甲方稍有爭議,“甲方不滿意即視爲違約”“隨意罰款”,都有可能存在。
通常建議:一旦遇到這些霸王條款,果斷放棄這單,避免得不償失。長遠看,踏實做事可以積累信譽,堅決不喫霸王條款那一套。
對於新手來說,每一筆合同都要細緻覈對,不能嫌麻煩。只有自己管好風險,收入才能保得住。
保險搭配、現金管理,靈活就業不能亂花錢
不少躍入靈活就業羣體的人,早期最容易忽略的就是保障配置和日常現金流。沒有了單位集中發工資、按月發票處理,更得自己提前規劃。
“保險配齊”,防患未然:靈活就業人員的首道保險配置,應當依次考慮意外險、百萬醫療險這種高性價比、基礎型的險種,將花費壓在最小、保障做到最大。
至於年金險、壽險之類的“進階套餐”,靠後再說。注意一點:再好的保障也不能擠壓生活現金流,本質就是保險得用閒錢買,別把自己搞成“保費奴”。
“錢包管理”,留足現金流:靈活就業最大的不確定性在於,收入難以保證長久穩定。
所以,壓低一切不必要的固定支出,比如房租、辦公場地、設備,能合租不獨租,能共享不單獨,直接提升抗風險能力。
每個月要規劃社保、房租、保險費三大“剛性支出”優先,不剩到月底纔想起來。建議最少留半年以上的生活儲備金,旺季拓展業務,淡季節省精力。
另外,很多靈活就業者會採用“合作外包”的方式,把自己不能勝任的部分交給同行,但一切都要避開先墊款、無合同、收款無着落的風險。
心理調節:遠離焦慮,構建有序新生活
離開傳統公司,表面看迎來自主生活,實則也有不少心理關卡得過。
大量靈活就業者坦言,剛晉身爲自由職業後,最突出的問題反倒是生活沒有節奏,想工作又容易分心,既沒上下班鈴聲催促,也失去團隊氛圍。
一個實用建議是,靈活就業者可以用共享工位或臨時辦公場所,爲自己創造一個類似“團隊”的氛圍,方便交友擴圈,幫助恢復生活規律、防止無序。
此外,可以給自己制定集中辦公、固定下班、定期休息的節奏,提升自律性。
面對平臺的評分壓力、收入起伏,心態調節尤爲重要,千萬別讓焦慮發酵爲自我懷疑。
多和行業同行抱團、共享信息,以便遇到維權難題時有人出謀劃策。
現在國內靈活就業的維權渠道確實有限,接單平臺固然方便,但遇到權益受損實際維權難度很大。收入不穩、缺少晉升空間,本就是行業“痛點”。
在這樣的環境下,做好情緒調節、提升專業技能、搭建自己的安全網,更顯得至關重要。
結語
靈活就業,不等於隨心所欲。家庭與生活的穩健,需要提前規劃“怎麼安身”“怎麼保障”“再困難時怎麼保底”。
自由的背後,是全部風險的自負,以及對未來更多不確定性的警覺。有些坑,只有自己趟過才懂其中的深淺。
但不管時代怎麼變,不管平臺怎麼玩,只有認清自己、學會照顧自己,才能站穩腳跟,活得自在也心安。