有經濟學者預測:11月份起,豬肉價格或將重演2015年的歷史?
文 |小外
本文爲深度觀點解讀,僅供交流學習
對於不少家庭來說,11月理應是豬肉櫥窗裏熱氣騰騰的旺季,讓人想起2015年那輪豬肉“逆襲”的大行情,有人甚至喊出“多年未見的機會又要來了”。
然而,最近一連串的行情數據卻給市場兜頭潑了盆冷水:豬價居然一跌再跌,養殖戶撓頭,消費者看花了眼,投資者也琢磨不透,這次到底是不是2015年的翻版?
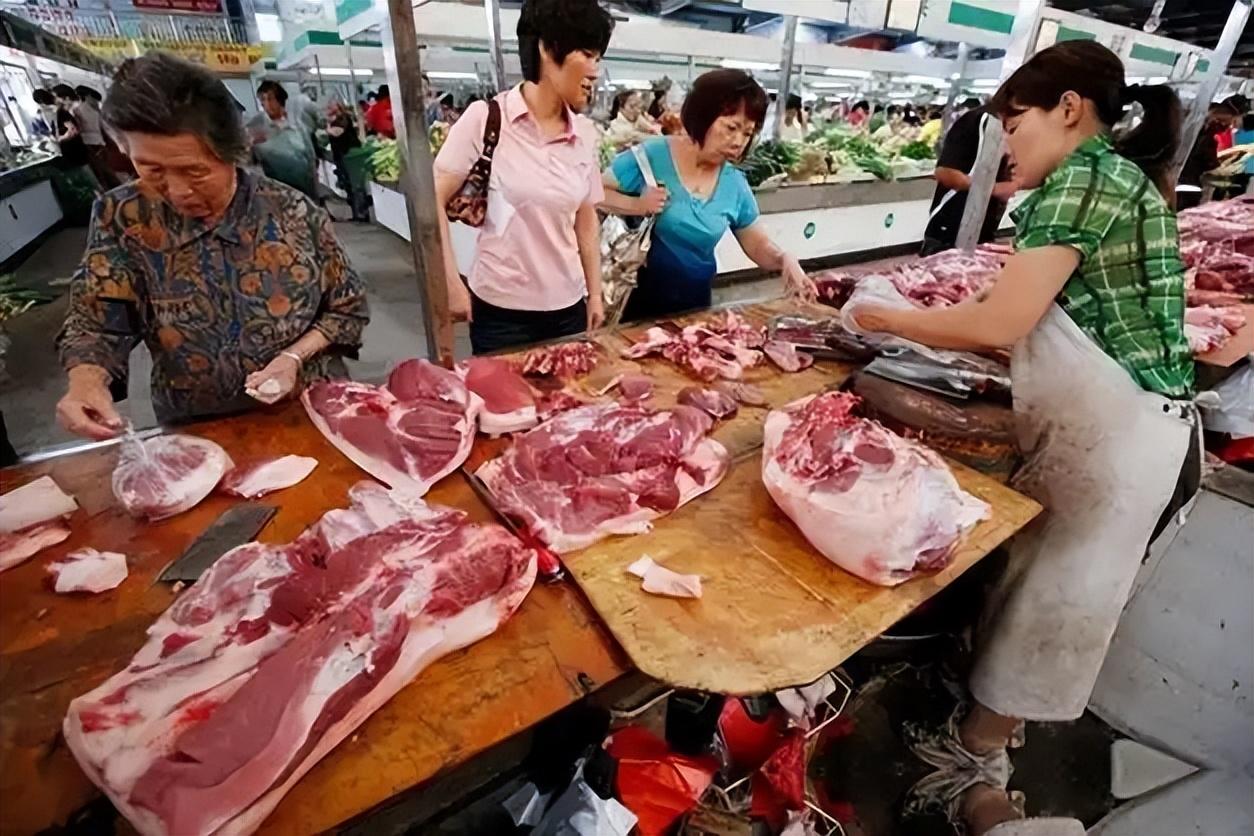
反思2015年:一輪經典大漲行情的幕後推手
想當年(2015-2016年),豬肉價格那是“肉中帶勁”,外面一圈人說“喫不起”,裏面一羣養殖戶樂開了花。
這波行情,爲何突然就起來了?其實說破天,不過是“供不應求”四個字:一來,豬價長期低迷,中小養殖戶普遍虧錢,最後逼得能繁母豬被大量淘汰。
當時,2012年10月還有5078萬頭能繁母豬,結果到了2016年初就縮水到3667萬頭,直降了27.8%!
大傢伙都發現賠錢,誰還願意養,多數散養戶直接退出。豬媽媽少了,仔豬就跟着銳減,生豬供應端硬生生縮水一大塊。
二來,南方環保政策收緊,劃了不少禁養區,該搬遷的搬遷,該關停的關停。本來就資金緊張的散養戶,更是扛不住關門大潮。
剩下點產能也恢復慢,年頭一緊,養殖端幾乎成了“稀罕物”。
到了2016年,全年全國生豬均價飆到18.62元一公斤,直接比上一年漲了21.76%。豬肉產量也只剩5299萬噸,比上年少了3.4%。
這次大漲,說白了,前提就是:養殖規模大縮水,供應起不來,消費者一着急就搶,價格自然騰飛。
簡而言之,“產能充分去化+恢復困難+一波接一波的小豬斷檔”,漲價邏輯水到渠成。
2026年豬市不同了:行業大洗牌,調控技術也升了級
時移世易,以往以中小散養戶爲主的“草根時代”早就過去了。
最近幾年,越來越多的大型養殖企業成了“話事人”,繁育、育肥、屠宰甚至銷售鏈條都自己包攬。
講究的是規模效應,管理科學、成本精算,靈活地安排出欄和資金流轉,即使虧損也能硬扛幾輪。
5月,農業農村部還專門升級了新版《生豬產能綜合調控實施方案》,目標定在能繁母豬3750萬頭左右,還設了分級預警區間。
這相當於“拴好繮繩”,一旦發現產能漲得離譜或跌得過頭,會有政策直接提前打預防針,不讓市場亂成一鍋粥。
別忘了,哪怕週期規律還在,養殖端和市場兩邊的“肌肉記憶”早已升級。原來那種“死扛幾年,湧現大漲”的劇本已經不走回頭路。
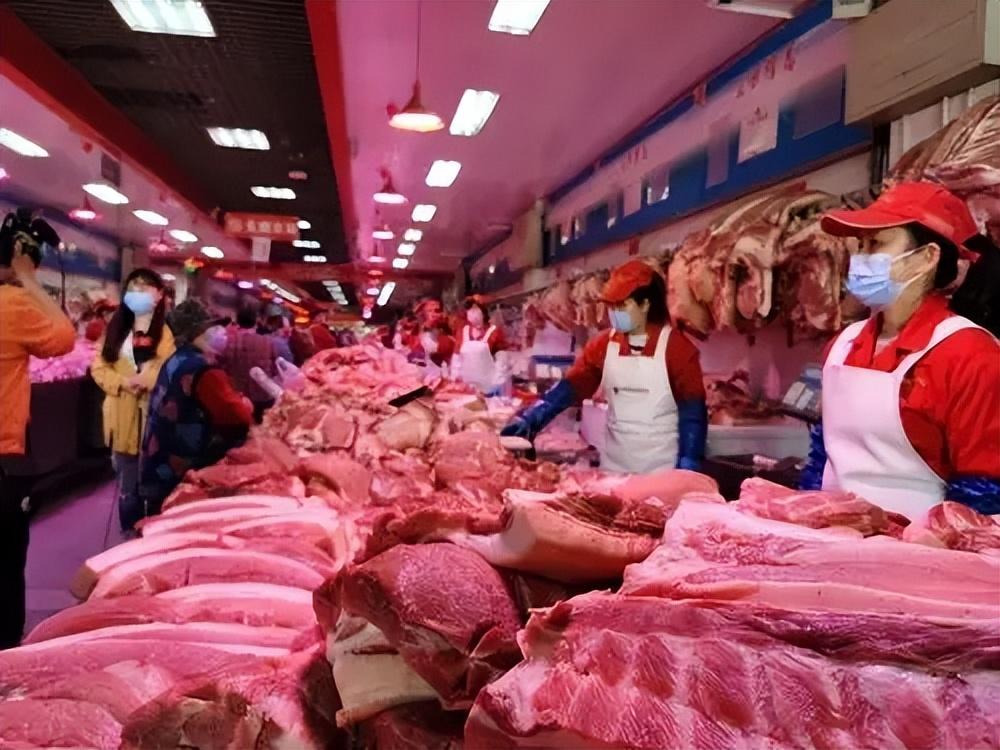
同樣的價格信號,這一輪真正起決定權的,還是主動調控和企業策略,2015年的經驗已不適用於今年。
11月最新市場真相:豬肉價格“旺季不旺”,利好遇冷
說到具體行情,今年11月的數據可以說是最真實的“體檢報告”。農業農村部11月2日至8日對全國500個縣的監測顯示:
活豬均價只剩10.11元一公斤,環比又跌2.9%;集貿市場豬肉價只剩20.11元,繼續滑坡1.2%;200 個批發市場豬肉均價 15.01 元,同比狠跌了16.7%。
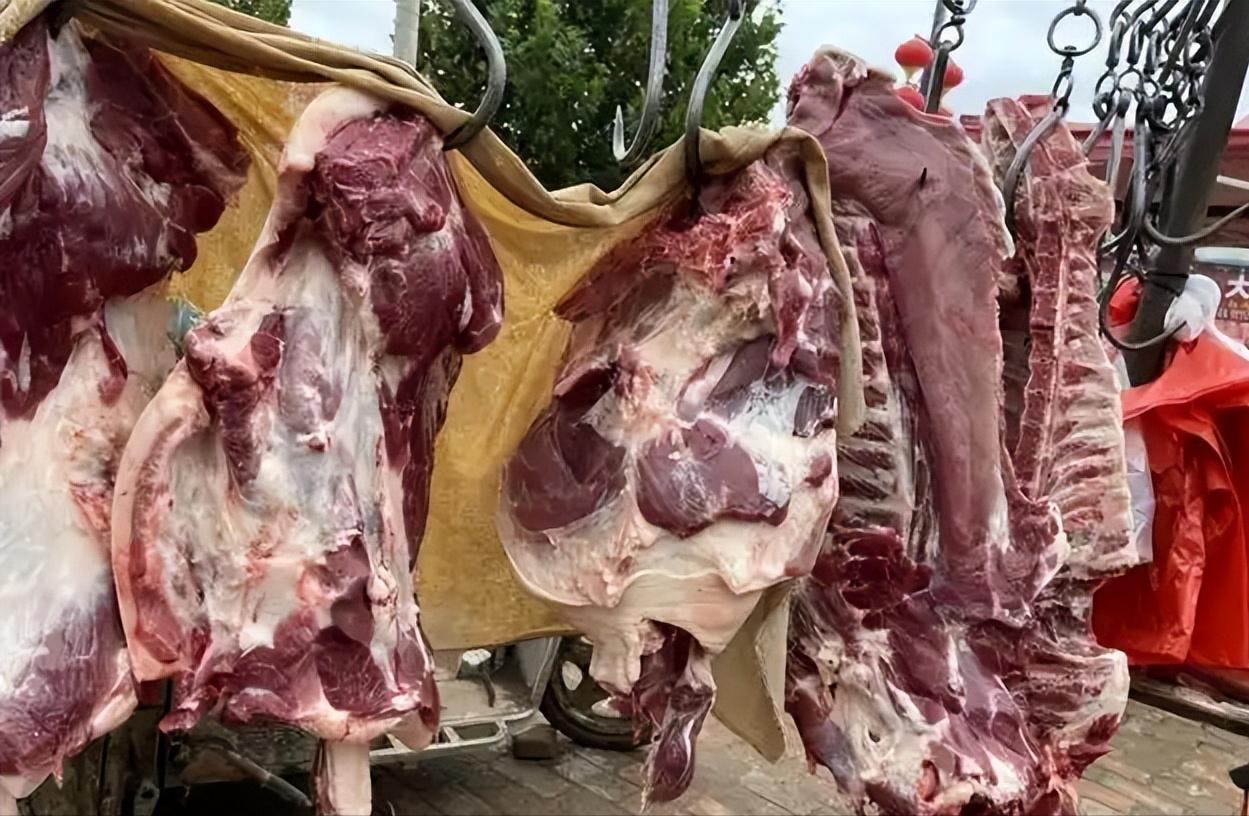
進一查各地分佈,11月2日到6日監測的16省瘦肉型白條豬均價12.37元,相比上月環比大跌3.4%,比去年甚至跌掉近23%。
以11月10日的外三元生豬爲例,出欄價格只剩8.52元,但南北區域分化明顯,東北、華中有點小回彈,兩廣地區則依然偏弱。
如果再問原因,還真不是市場情緒,純粹是供需結構性失衡。
今年大企業和散戶一樣,扎堆押寶旺季賭漲價,結果好多大體重生豬被集中出欄,白條肉成噸進市場。
醃臘這種季節性需求雖然有些支撐,但地域性太強、幅度太小,根本消化不掉突如其來的“豬潮”。
屠宰企業呢?換位思考,他們眼瞅着肉不動,開始降價促銷,貿易商採購也一再謹慎,能少進就少進。
受損最厲害的倒是“壓欄”養殖戶。等着價格漲,卻沒想到一旦市場不配合,積壓的生豬短時間內集中上市,反而砸了自己飯碗。
這裏還要補充一句:別把農業農村部活豬均價當成外三元監測價。兩者統計口徑和樣本範圍千差萬別,簡單對應就容易鬧笑話。
把握四大觀察維度:未來豬肉價格“風向標”在哪?
豬價波動,不靠算命更不能賭運氣,關鍵還得盯住這幾個核心指標:
母豬存欄變化:能繁母豬的數量走向,可以說是判定行業是否“減產”的晴雨表。
但母豬少了不是馬上見效,得看仔豬、育肥豬的跟進,每一步都要經歷週期傳導。必須連着看幾個月,才知道未來口糧會不會緊張。
養殖端出欄節奏:養殖戶壓欄、規模企業主動控量,這裏潛藏着巨大變量。尤其壓欄越重,未來風險越高,一旦大家扎堆往外拋,價格隨時地板見底。
飼料成本與養殖利潤:玉米、豆粕這些原材料悄然決定養殖成本。
飼料成本高企或降溫,養殖戶的淘汰、補欄決策起碼要反覆盤算。利潤縮水時,養殖意願自然降溫,反過來推動未來供給調整。
消費端復甦動力:醃臘灌腸、年底節日、春節備貨,一向是傳統利好。
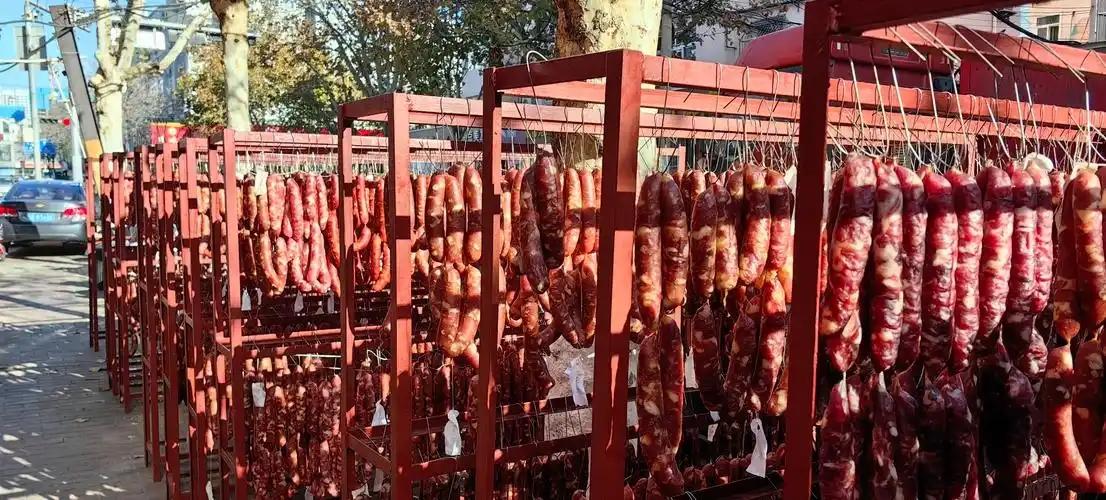
但現階段屠宰量和交易速度纔是硬標準,如果肉始終“銷路清淡”,消費難以提振,再多的利好也難撐大盤。
消費者、養殖戶、投資者:豬週期下的三類人三重考驗
說到底,今天的豬肉價格是市場“沙場點兵”,不同的人站在不同角度,感受到的溫度完全不一樣。
這裏也分別給三類人提點兒建議,別被短線衝動和歷史慣性帶偏了路。
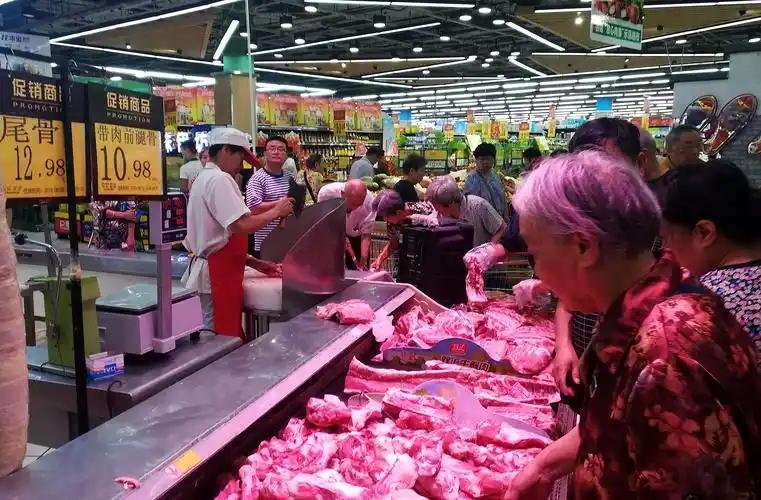
對普通消費者:不用搶着囤肉。別看養殖端跌跌不休,零售價往往因爲屠宰、物流等成本並不會一蹴而下。
不管是灌腸醃臘的“老法子”,還是敞開買買買,一切按需消費就好。跟風囤貨,最後還不如超市特價清倉划算。
對養殖戶:切忌盲目“賭漲”擴產。這一輪調控之下,行業變化遠超想象,把短線的季節性反彈當成新一波大週期,結果只能自吞苦果。
千萬不要重複壓欄、冒然補欄,更別一聽風聲又增能繁母豬。練好成本管控本領、抓好飼料轉化效率、管理好疫病風險,纔是真正的“硬核”。
對投資者:看企業基本面別迷信“炒豬”。短期豬價起落,讓不少投資者把股價漲跌和企業價值等同起來。事實是,一輪漲跌帶動不了本質性的提升。
如果企業母豬效率、仔豬成活率、養殖成本、負債和現金流都不過關,再多“行情”也只是風過耳邊。“炒概念”不如冷靜研究底層數據。
結語
老話說,歷史不會簡單重複。2026年市場上的每一頭豬、每一撮飼料,早已和2015年那個“散養戶唱主角、補欄難見底”的年代大不一樣。
市場參與者與政策工具齊發力,哪怕行情波動,也很難一夜暴漲暴跌。每一次“定價神話”的背後,實際都是供需結構、企業調整、消費變遷共同作用的結果。
下次再看到“豬價即將翻番”的預測,不妨淡定一點,審時度勢、結合自身市場位置精細決策。畢竟,豬不等人,週期只跟趨勢和理性走。