海航負債高峯超萬億:321 家公司合併重整,創始人陳峯終審判 12 年
文 |小外
本文爲深度觀點解讀,僅供交流學習
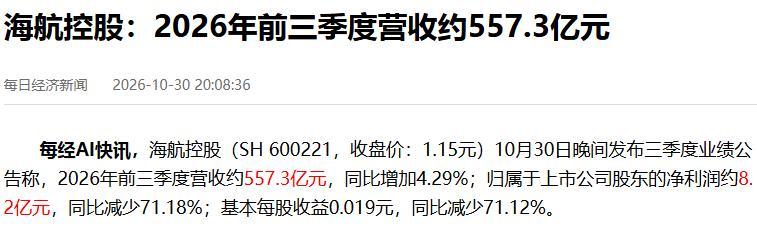
2026 年 10 月 30 日,海航控股披露了第三季度報告。
前三季度營業收入 557.32 億元,比去年同期增長 4.29%;歸屬於上市公司股東的淨利潤 8.2 億元,比去年同期下降了 71.18%;扣非淨利潤 4.46 億元,降幅更大,達到 83.49%。
公司總資產 1586.34 億元,總負債 1525 億元,資產負債率 96.13%。這組數字看起來不顯眼,但放在海航身上,背後是一段幾乎沒人願意再提的往事。
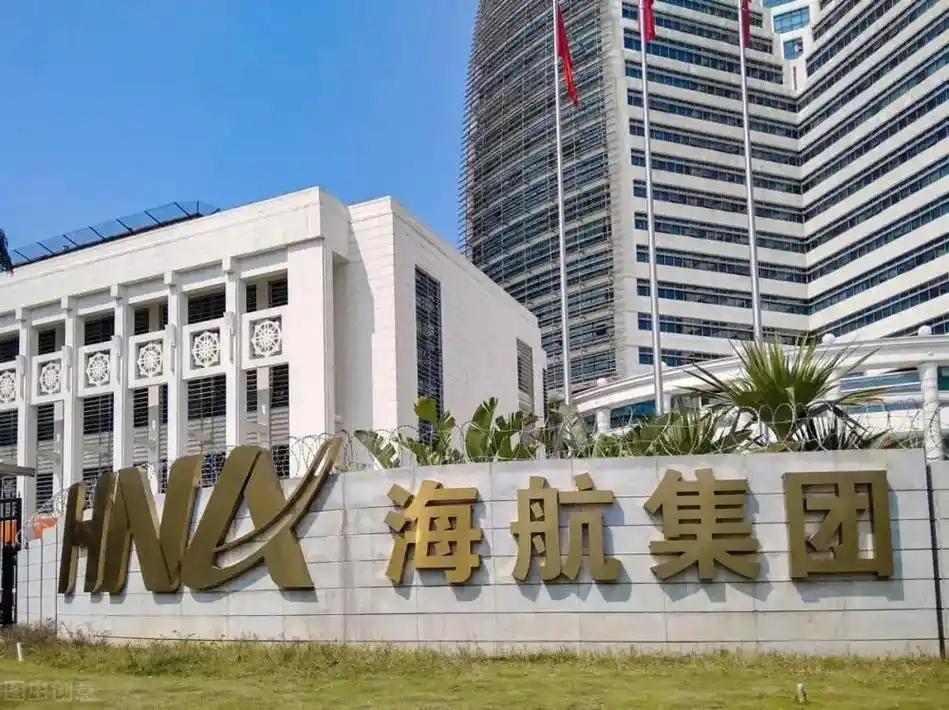
這家從海南起家的航空公司,三十年間從一千萬本金滾到資產過萬億,又從萬億體量跌回重整後的一千多億資產。
創始人陳峯 2025 年 7 月被一審判處有期徒刑 12 年,9 月二審維持原判。那些買了海航理財產品的普通投資者,到今天還在等底層資產慢慢變現。
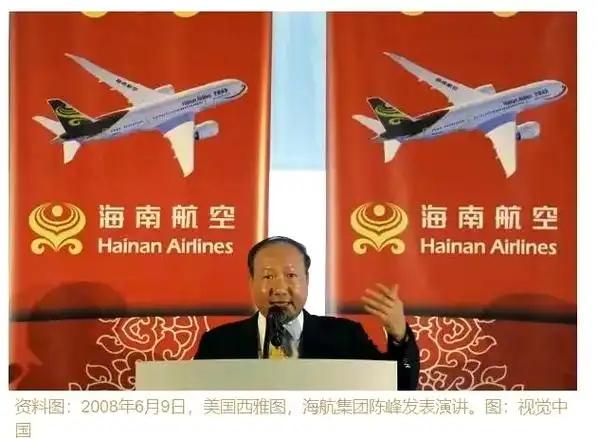
從一千萬到一萬億,海航三十年走了一條什麼路
1993 年,陳峯帶着一批人在海南創業,起步資金只有一千萬人民幣。
那個年代的海南,房地產熱剛剛退潮,到處是爛尾樓和空地皮。陳峯選了一個看起來最不賺錢的行當:航空。
他的玩法在今天看都很大膽。簡單說就是 "以租代購、資產抵押、以貸養機":先租飛機運營,用運營收入和航線資質做抵押去銀行貸款,再用貸款買更多飛機。
這個循環在航空業並不新鮮,但海航把它玩到了極致。1995 年引入外資,1999 年在 A 股上市,融來的錢一筆接一筆投進機隊擴張。
真正讓海航脫胎換骨的是 2016 年到 2017 年那兩年。那兩年海航像着了魔一樣在全世界買資產:德意志銀行的股份買了,希爾頓酒店集團買了,紐約的曼哈頓大樓買了,美國電子分銷企業英邁國際也買了。
公開數據顯示,這兩年海航的海外淨投資達到 5600 億元,集團總資產從五千多億翻倍膨脹到 1.23 萬億元。
錢從哪兒來?答案其實很簡單:銀行授信、海外發債、信託通道,全靠外部融資。
新債還舊債,每一步都踩在鋼絲上。買進來的資產還沒產生現金流,賬面的利息已經開始滾了。
2018 年那道坎:槓桿終於轉不動了
2017 年下半年開始,國內金融監管開始收緊。表外理財、信託通道、海外發債,哪一條融資渠道都在收窄。海航那種 "借新還舊" 的玩法,資金鍊一下子就緊了。
到 2018 年底,海航集團總負債已經背上了 7500 億元。這個數字是什麼概念?作爲對比,當時海航的總資產雖然還有六千多億,但大部分是流動性很差的物業、酒店、股權和海外資產。
真要賣資產還債,賣出去的價格往往要打對摺甚至更低,速度根本追不上利息滾雪球。
從 2018 年到 2020 年,海航一直在賣資產回血。紐約的樓賣了,海外的酒店股權賣了,部分上市公司股權也賣了。但賣資產的錢,大部分填進了利息窟窿,本金窟窿紋絲不動。
2020 年新冠突然來了,航空主業現金流直接斷流。飛機停飛、航線取消、旅客歸零,海航本來就緊巴巴的資金鍊,這下徹底撐不住了。
2021 年那場破產重整,到底拆出了多少窟窿
2021 年 1 月,海航集團連同 321 家關聯公司,進入實質合併破產重整程序。這是當時國內規模最大的破產重整案之一。
債權申報階段,管理人一共收到了 2 萬億元的債權申報。經過法院裁定確認,最終覈定債權約 1.1 萬億元。
也就是說,有將近九千億的申報債權因爲證據不足或者重複申報,沒有被法院認可。
這 1.1 萬億確認債權裏,最讓人心驚的是一塊個人理財債權。根據財新報道,海航系發行的理財產品涉及個人投資者約 5.14 萬人,申報金額超過 300 億元。
這些人裏,有海航自己的員工,有合作企業的客戶,也有經銀行和三方理財經理推薦進來的普通人。
很多人買的時候,產品介紹上寫的是 "海航集團擔保"" 剛性兌付 ",心裏覺得這麼大的企業不會出問題。
重整方案的清償安排,對個人投資者來說並不算友好。每戶現金兌付上限是 3 萬元,超過 3 萬的部分,一律打包進信託計劃份額。
信託計劃的底層資產是什麼?主要是海航手裏那些賣不動的地產項目、爛尾工程和海外物業。
說白了,就是把最難變現的資產,打包成份額分給債權人,告訴他們等資產慢慢處置、慢慢回款。
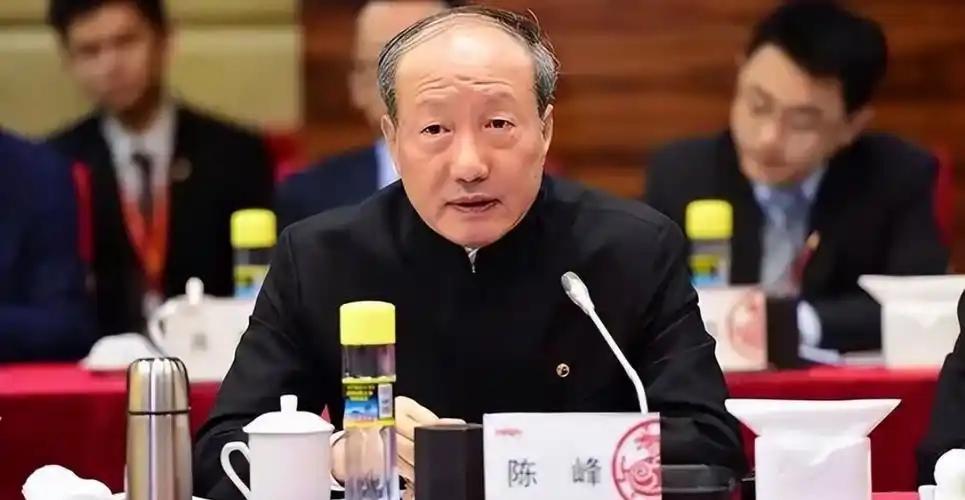
陳峯的三宗罪和十二年刑期
2021 年 9 月 24 日,海航集團公告:董事長陳峯、首席執行官譚向東因涉嫌違法犯罪,被海南公安機關依法採取強制措施。
這個案子審了將近四年。2025 年 7 月 16 日,海口市中級人民法院一審宣判。陳峯被控三項罪名:
背信損害上市公司利益罪,判有期徒刑 4 年,並處罰金 2.16 億元;騙取貸款罪,判有期徒刑 4 年,並處罰金 500 萬元;職務侵佔罪,判有期徒刑 7 年,並處沒收個人財產 4000 萬元。
三罪並罰,決定執行有期徒刑 12 年,並處罰金 2.21 億元,沒收個人財產 4000 萬元。
陳峯當庭表示不服,提起上訴。2025 年 9 月 10 日,海南省高級人民法院作出二審裁定,駁回上訴,維持原判。
同案被判決的還有海航集團原監事長孫明宇、海航控股原董事長包啓發等人。這些人跟着陳峯在海航幹了幾十年,最後一起在法庭上被數罪併罰。
判決書裏的具體罪名,普通人讀起來可能有點繞,但核心意思其實就三條:
一是利用上市公司董事長的身份,做了損害上市公司利益的交易;二是用虛構的資料和項目,從銀行騙了貸款;三是把公司的錢,通過各種方式裝進了個人口袋。
這三條任何一條單拿出來,都夠坐幾年牢。三罪加在一起,12 年刑期就是這麼來的。
方大接手之後,海航真的緩過來了嗎
2021 年 12 月,海航航空主業板塊的戰略投資者正式落定:遼寧方大集團。方大是做鋼鐵和炭素起家的民營企業,老闆叫方威。
入主海航之後,方大確實做了幾件實事:壓縮開支、裁撤冗餘機構、清理掉失控的對外投資、把機隊管理重新梳理了一遍。
效果也是有的。2023 年,海航航空板塊終於實現了重整後的首次年度盈利。2025 年前三季度,海航控股的盈利水平一度在國內上市航空公司裏排到前列。
但翻開 2026 年三季報,故事就沒那麼好看了。前三季度營收 557.32 億元,只比去年同期增長 4.29%;歸母淨利潤 8.2 億元,同比下降 71.18%。
公司解釋的原因是:大部分經營所得,都拿去還利息、償還歷史欠債了。
更直觀的數字是資產負債率。1586 億總資產對應 1525 億總負債,資產負債率 96.13%。
這個數字意味着什麼?意味着公司賬面上每 100 塊錢的資產裏,有 96 塊錢是欠別人的。真正屬於股東的權益,只有 60 多億元。
這種資產負債率在航空業是什麼水平?國內主要航司的資產負債率一般在 70% 到 80% 之間,海航比同行高出十幾個百分點。
方大做的事情,說到底是把海航從崩盤邊緣拉了回來,讓飛機能繼續飛、航班能繼續跑、員工能繼續發工資。
但要讓這家公司真正輕裝上陣,那 1525 億的負債得一筆一筆還,而每年的利息支出,本身就是一筆沉重的負擔。
那些買了海航理財的普通人,最後拿回了多少
這件事是整個海航故事裏最讓人無力的部分。5.14 萬個人投資者,300 多億元理財債權。這些人當初爲什麼敢把錢投進來?因爲海航的牌子夠大。
一家世界 500 強級別的企業,一家有上市航空公司背書的集團,在很多人心裏等於 "不會倒"。
理財經理推銷的時候,話術也很統一:海航是大集團,有航空主業託底,產品安全;收益率比銀行理財高兩三個點,閉眼買就行。很多人把養老錢、買房錢、給孩子準備的教育金,都投了進去。
重整方案出來之後,每戶先拿到 3 萬元現金兌付。超過 3 萬的部分,轉成信託份額。
問題是,這些信託份額對應的底層資產,大部分是地產項目。2021 年之後中國房地產市場什麼行情,大家都看得到。項目賣不出去、工程款結不清、竣工交不了房,信託計劃的回款自然就慢。
根據投資者社區裏的公開交流,五年多過去,大部分個人投資者的總回款比例在三成到六成之間浮動。
投了 100 萬的,拿回來三五十萬是常態;剩下的部分,要等底層資產處置完才能繼續分。什麼時候能分完?沒有人能給出確切日期。
這件事的教訓其實很樸素:不管企業牌子多大,不管理財經理話說得多滿,只要產品底層資產你看不懂、資金投向你說不清,那這個產品本身就已經在提示風險了。
"大而不倒" 這四個字,在市場裏從來不存在。
結語
海航的故事到這裏其實還沒有真正結束。飛機還在飛,航班還在跑,方大集團還在每個季度發佈財報。
但 1525 億的負債和 96% 的資產負債率告訴我們:這家公司只是從 "崩盤" 變成了 "拖着沉重包袱在走",離真正的健康還有很長的距離。
而這個故事留給市場參與者的教訓,其實跟企業規模無關。
不管一家企業看起來多大、牌子多響、理財經理話說得多滿,只要你看不懂它的資金鍊、算不清它的真實負債、搞不明白它的錢到底投去了哪裏,那就別把自己的辛苦錢放進去。
市場裏從來沒有 "大而不倒" 這回事,海航用它自己的三十年,把這句話又驗證了一遍。