中國最擅長製造的“黑粉”,爲何引發大國爭奪?
“40噸黑粉中,可提煉出鎳約13.2噸、鈷約4.4噸、鋰約2.6噸,相當於3000噸鎳礦、1100噸鈷礦和200噸鋰礦的開採量。”
文 /巴九靈
四十年前,發達國家把廢紙、廢塑料和舊電子產品一船船運往中國;四十年後,歐美卻開始用法規,把一堆“廢料粉末”拼命留在境內。
這種粉末通體黢黑,行話又稱“黑粉”。
它以廢舊鋰離子電池或電池生產廢料爲原料,經過放電、拆解、熱解、破碎和分選等工序後產生。
在過去的一年裏,全球主要國家圍繞黑粉的爭奪明顯升溫。
美國從2026年8月起,要求黑粉原則上全部賣給本國買家,能源部又在同年開放5億美元資金機會,支持圍繞黑粉的回收、加工項目;
歐盟則將禁止向中國等非經合組織國家出口黑粉,並通過《電池與廢電池法規》要求,新電動車電池所用的鈷、鋰和鎳中,必須包含一定比例的再生材料。
與歐美收緊出口不同,中國正在爲黑粉進口打開通道。
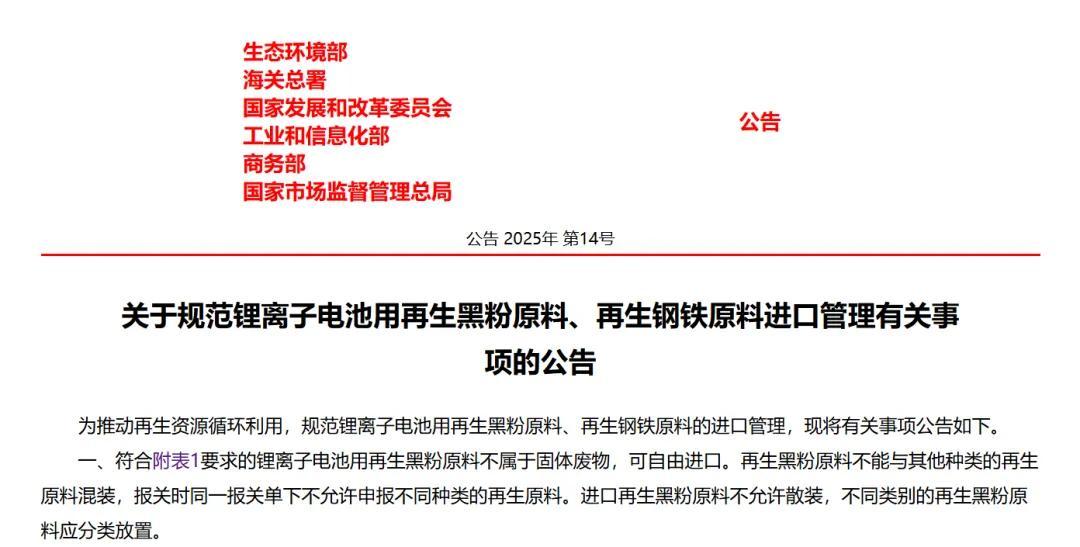
2025年8月,符合標準的再生黑粉獲准進口,不再按固體廢物管理;2026年1月,進口暫定稅率又從6.5%降至3%。
圖源:中華人民共和國生態環境部
不同的政策,指向的是同一種變化——黑粉不再只是等待處理的廢料,而成爲關鍵礦產供應的一部分。誰能圍繞其建立穩定運轉的回收體系,誰才能在未來的資源供應中多掌握一個來源。
由此,黑粉成爲觀察大國佈局回收產能的一個窗口。

黑粉變黑金
1988年,日本東北大學教授南條道夫,提出了一個當時聽起來有些超前的概念——城市礦山。他發現,城市裏廢棄的家電、汽車和工業設備中,蓄積着數量可觀的金屬。若將散落在廢棄物和垃圾中的資源集中起來,就如同擁有天然礦山,可以從中開採出礦產。
三十多年後,城市礦山被具象化爲一捧黑粉,並與國家資源安全直接掛鉤。
作爲連接廢舊電池與再生材料的中間產物,黑粉真正的價值,在於其中富集的鎳、鈷、鋰等有價金屬。經進一步提取和加工,它們可以重新進入動力電池生產,或流向其他工業領域。
比如,黑粉中的鎳可用於不鏽鋼和高溫合金,鈷可用於高溫合金、硬質合金和催化劑,鋰則可用於玻璃陶瓷、潤滑脂。
甚至在成本和效率上,提煉黑粉都比開採天然礦產更有優勢。
以中國資環電池公司2025年進口的一批黑粉爲例:40噸黑粉中,可提煉出鎳約13.2噸、鈷約4.4噸、鋰約2.6噸,相當於3000噸鎳礦、1100噸鈷礦和200噸鋰礦的開採量。
對於本土缺少礦產的國家,“黑粉”實際呈現了另一種可能性——未來礦產供應不僅取決於地下儲量,還取決於既往的動力電池消費及回收能力。國際能源署預計,在廢舊電池收集率持續改善的前提下,到2050年,電池回收有望滿足全球鋰、鎳、鈷需求的20%—30%。
自此,黑粉進入國家關鍵礦產供應與產業鏈安全的範疇,各國開始重新審視它的跨境流動。
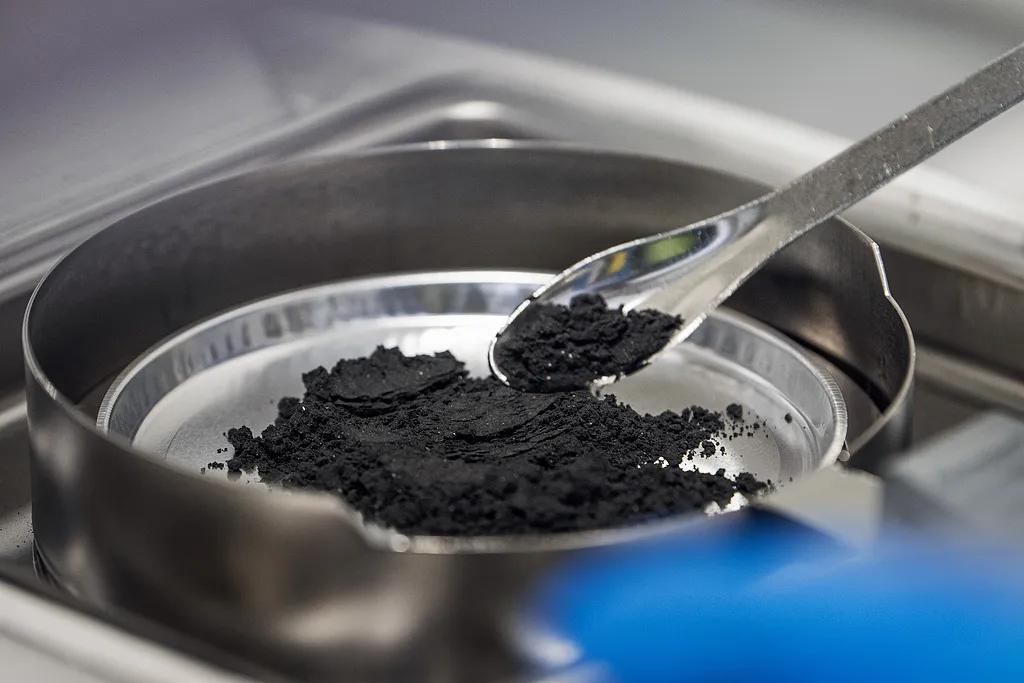
電池回收過程中產生的黑粉
對中國而言,發展回收產業不僅關乎污染治理,龐大的製造業也需要持續的材料投入,而部分礦產對外依存度又較高,回收體系具有了超出環保領域的意義。
2023年,多家大宗商品價格評估機構陸續推出黑粉價格評估,原本不透明、非標準化的交易開始有了公開參考。2025年8月,中國允許符合國家標準的再生黑粉進口,不再將其按固體廢物管理,黑粉由此被納入再生原料體系。
經過多年發展,中國逐漸成爲全球黑粉加工和材料回收的中心。
國際能源署《Global Critical Minerals Outlook 2026》顯示,中國目前佔全球超過四分之三的電池回收預處理產能,以及接近90%的材料回收產能;歐洲和美國的材料回收產能佔比分別不足2%和1%。
中國在黑粉產業的優勢還來自原料端。龐大的電池生產體系和新能源汽車保有量,爲回收產業提供了現實與潛在的原料來源。
工信部數據顯示,2026年上半年,國內動力型鋰電池產量達到785GWh,而電池廠生產過程中產生的邊角料,又是當前黑粉的重要來源之一。同時,截至2026年6月底,全國新能源汽車保有量已達4897萬輛,爲未來原料的持續釋放提供了基礎。

中國正在大規模“變廢爲寶”
黑粉只是中國城市礦山的一種形態。圍繞已有的循環體系,中國正在大規模地“變廢爲寶”。
生態環境部數據顯示,到2030年,我國每年產生的廢風機葉片預計約50萬噸、廢動力電池約100萬噸、廢光伏組件約150萬至200萬噸。其中,“新三樣”固廢已被納入國家循環經濟的正式版圖,與廢鋼鐵、廢棄電器電子產品等傳統“城市礦產”並列。
以風機葉片爲例,因材質特殊,難以直接回爐,各地就將其用於城市環境建設。河北保定的一座綠色公交站,頂棚和座椅便由退役葉片裁切而成;在北京,它們被做成公園座椅和景觀設施;在江蘇,企業則把葉片加工成井蓋、托盤。
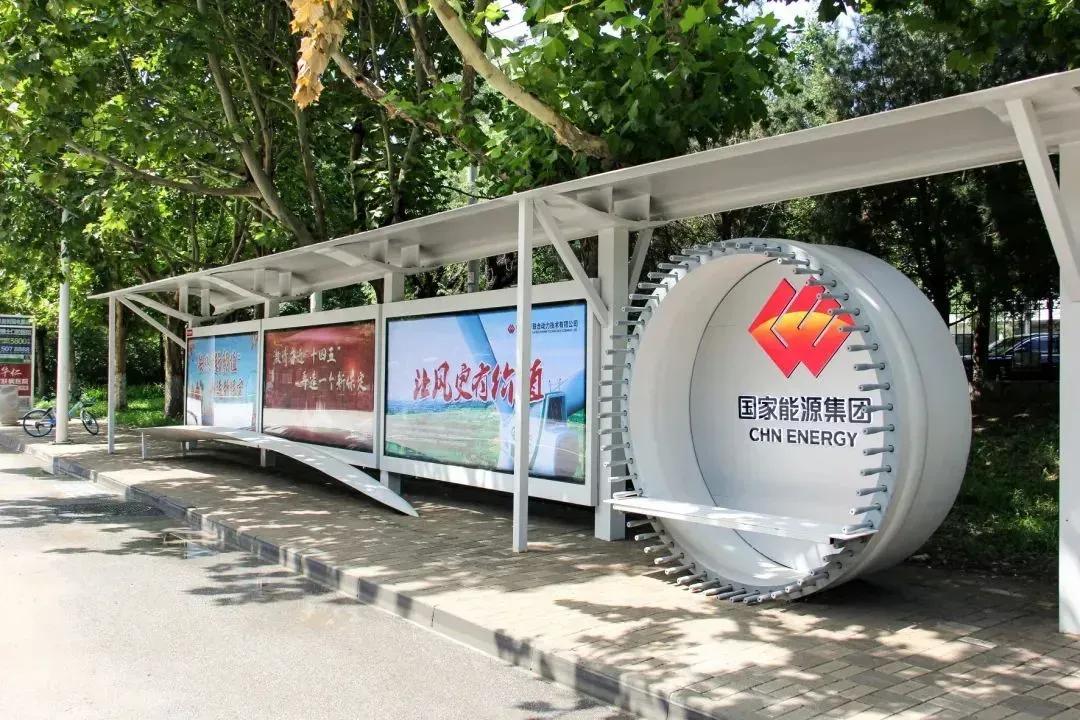
河北省保定市風能街,由廢舊的風機葉片製作而成的公交車站,圖源:國家能源之聲
而相比改作景觀設施,更大的工業價值仍來自材料再生。
在湖北宜昌的一座循環產業園裏,廢舊電池經過多項工序,被分解成磷酸鐵和碳酸鋰,再進入鄰近工廠,加工成磷酸鐵鋰正極材料。最快約一週,電池廢料就能重新進入電池生產鏈。
有色金屬行業也在增加再生原料的使用。中國有色金屬工業協會會長葛紅林介紹,部分原生企業正在採購高品質再生銅原料或再生銅陽極板,以補充礦產原料,一些加工企業的再生原料使用佔比已達到60%以上。
事實上,中國回收與再生體系已經具備相當規模。
中國物資再生協會發布的數據顯示,2025年,11個主要品種的再生資源回收總量達到4.17億噸,回收總額達到1.39萬億元。
這套回收能力的形成,得從早期“洋垃圾”說起。
上世紀80年代起,大量電子垃圾漂洋過海進入中國,帶來沉重環境代價的同時,客觀上催生了龐大而分散的非正規回收行業。
在廣東汕頭貴嶼,“拆解”一度是全鎮的生計。
2012年,這座小鎮有5169家電子廢物拆解經營單位,年均處理量約107.8萬噸。“家家拆解,戶戶冒煙;酸液排河,黑雲蔽天”,是生態環境部對當時情形的記錄。
河北省保定市風能街,由廢舊的風機葉片製作而成的公交車站,圖源:國家能源之聲
2015年底,貴嶼循環經濟產業園區建成,拆解戶被組織成29家公司,入園生產。家庭作坊變成公司,分散拆解變成集中生產、集中治污。早期形成的回收渠道和拆解經驗被保留下來,生產方式則被重新改造。
中國的回收規模優勢,還來自龐大的消費與製造業體系。
它既帶來了約佔全球15%的生活垃圾和超四分之一的工業廢棄物,同時也支撐起龐大的回收網絡。15萬個回收網點和1800個分揀中心,將分散的廢料彙集起來;上千萬回收從業者積累的分選、拆解和冶煉經驗,支撐着後續加工。
回收的廣度與處理的深度結合,共同組成了中國再生資源產業的規模優勢。

規模之外,中國回收產業還差什麼?
中國回收業已初具規模,可深入看就會發現,我們的正規回收體系尚未成爲一門穩定生意。
核心原因在於,廢料原料、處理能力與下游市場之間的供需錯配。
目前,規模優勢並未改變廢料流向分散的現實,大量廢棄物仍通過個體回收者和非正規作坊流轉。
黑粉、廢舊電池等高值廢料不缺買家,小作坊在環保、安全和規範用工方面承擔的成本較低,可用高報價搶貨,正規企業建好了廠,反而收不到原料。
低價值廢料則面臨另一種困境。廢玻璃、低值塑料的收運、分揀和清洗成本較高,材料本身又賣不出價錢,常常無人願收。
廢品回收利用率因此出現明顯分化。國家發改委經濟體制與管理研究所發佈的報告顯示,2021年,我國低值可回收物產生量約9577萬噸,回收率僅26.6%,約7000萬噸被混入生活垃圾焚燒或填埋。
另一方面,全球回收產能已經擴張,廢料卻尚未進入集中釋放期。
以動力電池回收爲例,中國物資再生協會廢舊電池回收利用分會統計,2025年國內動力電池退役量約50萬噸,而溼法冶金廠口徑鋰電回收產能已經超過400萬噸。
該分會主任委員王德闖對此有過一個貼切形容:“張開一個大嘴喫芝麻,是喫不飽的。”
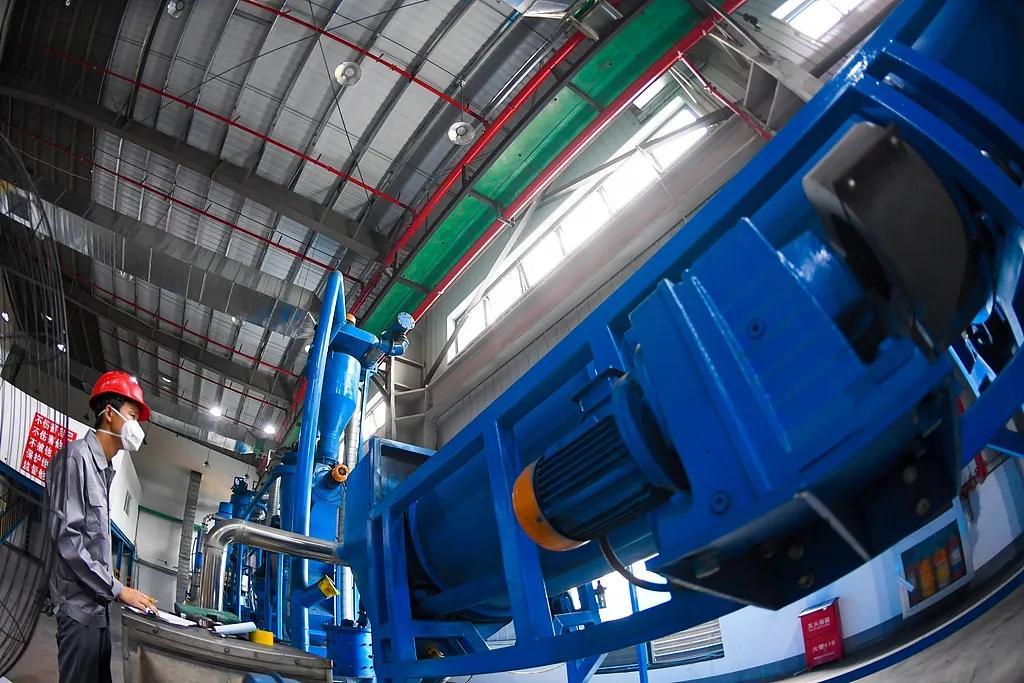
谷城經濟開發區30萬噸動力鋰電池回收及梯次利用生產線在作業中
部分海外回收工廠因此沒能等到預期。美國電池回收企業Ascend Elements已於今年4月申請破產保護;德國化工企業巴斯夫則先後暫停了在西班牙和加拿大的電池回收工廠建設。
即便收到了廢料,回收企業也未必能賺到錢。
下游企業主要比較價格和質量,再生材料通常要與原生材料直接競爭。回收企業的經營因而面臨兩難,它們需要在收料端與小作坊們進行高價競爭,銷售端又難以獲得環保與低碳溢價。結果就是,行業的回收量增長,往往不意味着利潤同步增長。
上述的錯配很難靠單個回收企業消化,中國正在藉由國家隊模式和政策窗口來解決。
2024年10月,中國資源循環集團在天津成立,承擔建設全國性資源回收再利用平臺的任務;次年,集團一次性成立9家子公司,業務覆蓋廢舊電池、機動車、塑料、電子電器和退役新能源設備等領域。
國家隊入場“收垃圾”,要整合的不只是回收網點,還包括加工、倉儲、交易和物流,讓分散的廢料穩定進入正規工廠。
與此同時,生產者也被納入回收責任體系。2026年4月,電池和電動汽車被要求配備數字身份標識,以便通過國家平臺追蹤全生命週期;動力電池和新能源汽車生產企業須依法承擔相應回收責任。
在國內回收體系之外,中國也通過進口補充原料,選擇性放寬部分再生資源進口限制。例如,2024年放寬部分廢銅、廢鋁進口限制;2025年允許進口黑粉;生物質顆粒燃料的進口,同樣進入了政策討論與標準制定階段。
就在中國擴大進口的同時,各國也紛紛出臺激勵政策,試圖把更多廢料和加工能力留在本地,減少對中國加工產業鏈的依賴。
美國已授權在五年內投入2.75億美元,用於改善回收設施、分揀能力和地方處理網絡;歐盟要求到2030年,戰略原材料回收能力至少覆蓋年消費量的25%;韓國則把電池回收從“廢棄物處理”重新歸類爲“關鍵礦產製造”,目標是到2030年戰略礦物回收率提高到20%……
這些政策未必能立即削弱中國的加工優勢,卻會增加中國企業從海外獲得原料的成本。
下個階段的競爭關鍵,不再是回收產能規模,而是整個循環的可持續運轉——企業要有利可圖,建好的工廠要有穩定原料,再生材料也要有長期買家。
城市礦山還在生長,圍繞它的爭奪也遠未結束。
作者|郭果
主編|何夢飛
圖源|VCG、網絡