“救市”了,A股爲何還沒大反彈?
“‘市場底’大概率仍需反覆磨合並驗證。”
文 /巴九靈
辛苦工作一整天,一看行情天塌了,這就是股民最近的日常。
科技股已經從牛市領頭羊變成了總熊頭,昨天(11月3日),科創板、創業板又是雙雙大跌約3%,滬指盤中一度失守3600點(10月下旬以來第4次),最終收於3608.01點,下跌0.82%。
拉長時間線,兩板9月基本清空了年內收益,10月又跌了近25%,距離6月底的高位已經接近腰斬,漫長的回調終於熬成了股災。
愛購物的不說話了,發現今年雙十一打折最狠的是股票;重倉科技的,今年入冬也不覺得冷了,每天都有燒不完的心。
但和過去幾個月的毒打相比,昨天這場大跌更讓股民失落的是,政策前腳釋放出了明確穩市場信號,期待中的“大奇蹟日”卻沒有到來。

萬衆矚目的救市政策
被寄予厚望的,是週一(11月2日)釋放的一攬子穩市政策。當天,央行、金融監管總局、證監會召開座談會,研究推動支持資本市場的政策工具使用。
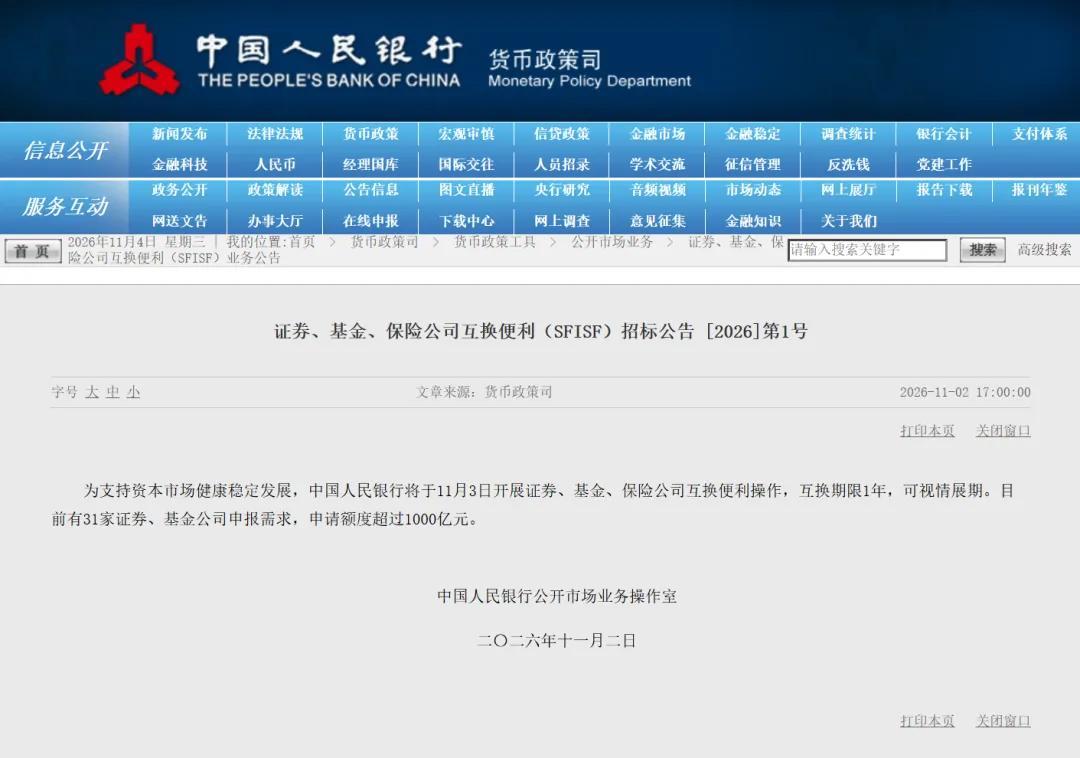
隨後,央行宣佈開展新一輪互換便利操作,證監會披露研究放寬“護盤式回購”適用範圍、鼓勵主動ETF加快建倉、研究優化兩融保證金比例等措施。
圖源:中國人民銀行
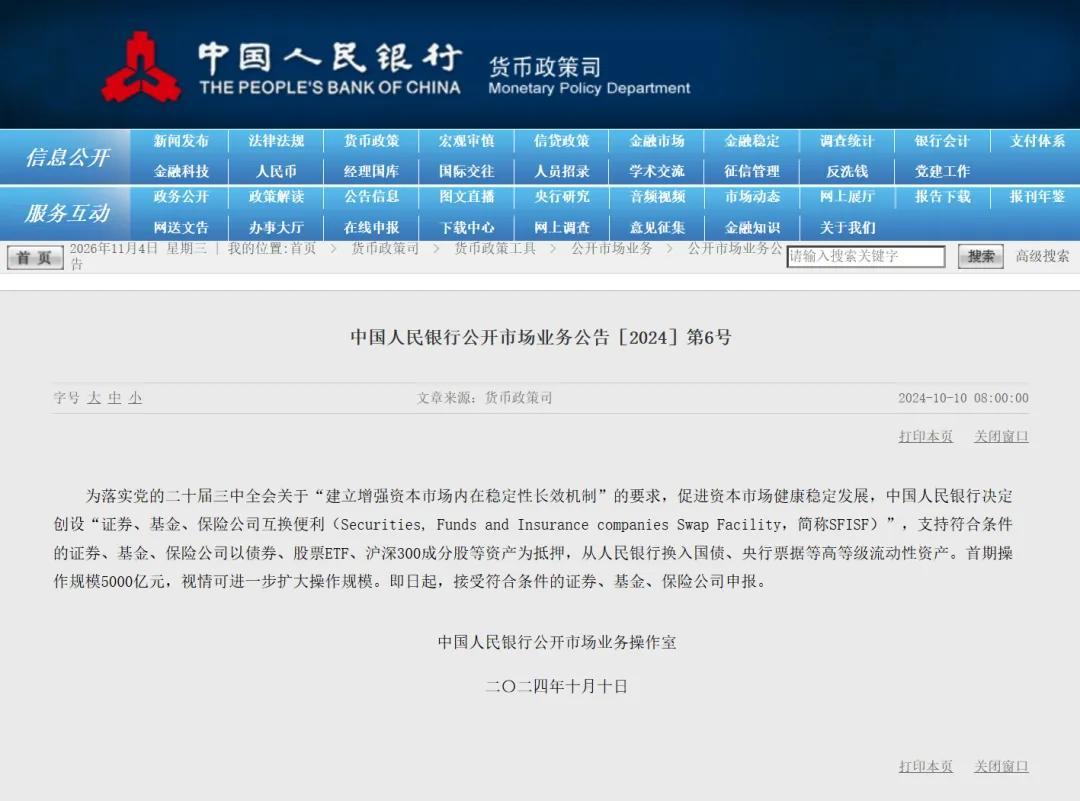
這套政策大禮包裏,最令人期待的,是開啓額度1000億元的新一輪互換便利操作。簡單來說,就是允許符合條件的券商、基金等機構,以合格資產從央行換入國債、央行票據等更容易融資的資產,再籌錢買股票。
再打個比方,就是給符合條件的機構和企業提供一張額度大、利息低的信用卡,讓他們用這筆錢“加倉”。11月3日,央行開展了互換便利操作,31家證券、基金公司參與投標。
互換便利的特殊性在於,它被創設於2024年9月24日的國新辦發佈會上。這天,央行、金融監管總局、證監會三部門主要負責人齊聚,集中宣佈降準、降息及支持資本市場等一攬子政策,被稱爲“9·24新政”,互換便利正是其中一個重要的新救市工具。在此之後,上證指數5個交易日反彈了21%,創業板反彈了42%。
而且,這項工具此前使用過兩次,金額分別爲500億元、550億元,這次的操作規模是1000億元,接近前兩次的總和。
圖源:中國人民銀行
11月2日,恰逢“農曆9·24”,股民們忍不住將其附上了特別的意義,畢竟,這陣子,“帶羊”的股票也挨個表現不俗,跌到盡頭是玄學,說不準互換便利的這次登場,也能再次奇蹟般地逆轉乾坤。
錢也確實在進場。昨天市場雖然低迷,實際上背後上演了一場激烈的多空對決。下午兩點半左右,經歷了一天的低開低走後,科創50、創業板、滬深300等主要ETF突然放量拉昇。盤後數據顯示,六隻主要寬基ETF合計成交971億元,是10月日均成交額的2.5倍;機構初步估算,當天寬基ETF淨流入約800億元,爲今年以來單日流入最高的一次。
而這幾隻ETF,正是市場觀察“國家隊”動向的重要窗口。它們規模大、覆蓋面廣,是國有資金入市的重要渠道,所以每當這些ETF在市場下跌時突然放量拉昇,往往意味着“神祕資金”開始進場承接了。

爲何預期與實際不符?
真金白銀在跑步入場,政策禮包也豐厚且不乏誠意,爲什麼市場還是不買賬?
◎ 原因之一,或許是力度不及預期。
多位專家表示,如今“政策底”信號明確,也就是說,監管層維護市場穩定的態度和行動已經顯現。但是,智本社社長薛清和認爲,政策託底意圖已經得到確認,但這次救市的力度整體不及預期,不足以促進市場止跌反彈。當前市場缺的不是資金,而是信心,需要投入更多的流動性來釋放更強的救市信號。
10月29日,市民在圖書館關注股市走勢
◎ 原因之二,或許是節奏上有偏差。
東吳證券首席經濟學家陳李近日撰文指出,長期看好AI,並不意味着可以無限承受短期虧損,持續下跌可能讓機構也不得不賣。連續回撤後,部分資管產品可能接近止損要求,需要按風控規則減倉;公募基金則可能面臨客戶贖回,必須賣出持倉籌集現金。基金經理即使沒有改變對企業的判斷,也未必能繼續等下去。
從三季報來看,公募基金三季度整體虧損1.53萬億元,五家A股上市保險公司三季度公允價值變動損失合計約超過3500億元,機構同樣在承受虧損壓力。
一般而言,淨值大幅下跌後,容易引發投資者贖回,應對贖回又需要賣出股票,新的賣盤繼續壓低價格,再引來更多贖回。在這樣的階段,市場極易陷入越跌越賣、越賣越跌的惡性循環。
◎ 原因之三,或在於政策只是穩預期和位置。
近日就有業內人士指出,所謂“救市”政策的意義不宜被簡單概括爲“國家隊準備大規模拉指數”,更準確地說,是政策在嘗試完善資金傳導機制:在市場出現流動性壓力時,讓金融機構有工具可用,讓企業和股東有渠道回購增持,儘可能緩和恐慌性拋售和被動去槓桿形成的負反饋。
換言之,釋放託底信心,緩解被迫賣出的壓力,穩住資金和信心,纔是政策的首要目標。
更重要的因素,也是政策託底無法從根本上解決的,是市場對於企業基本面的判斷,以及對以往AI敘事的認可程度發生了變化。
變化最劇烈的地方,在美股。
高盛的一份報告指出,10月以來,對沖基金正在以近十年來最快的速度拋售AI相關的股票,2025年初以來累計的淨買入已被全部抵消。
原因在於財報。截至目前,美股科技七巨頭中已有六家公司公佈了第三季度盈利,但普遍低於分析師預期。華爾街金融機構FactSet在研報裏預測,美股“七姐妹”三季度的盈利增長預計將低於標普500指數中其他493家公司,這是自2022年底科技牛市開始以來的首次。
由此,10月底,美股科技巨頭股價集體大跌,納指月底兩天累計跌了4%,費城半導體指數跌了9%。
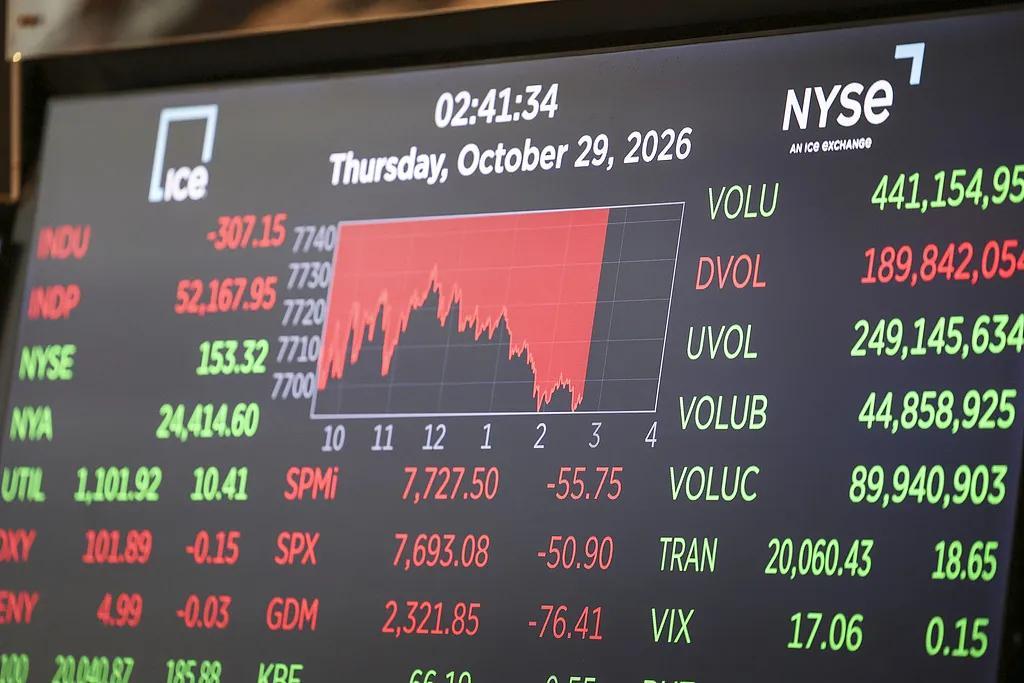
10月29日,紐約證券交易所交易大廳,在一系列企業財報發佈後,美國股市收低
這股焦慮也傳導到了A股。10月底,A股三季報收官,國內科技公司的業績同樣難以再支撐本就居高不下的估值。
數據顯示,申萬電子行業523家公司中,有232家三季度單季歸母利淨利潤環比下降,也就是較二季度增速放緩,佔比大約45%;其中115家公司三季度的營收和利潤同步下降。
多數科技公司並沒有交出強勁的答卷。
儘管都是科技股承壓,獨立經濟學家許思濤告訴我們:近期A股和美股科技股下跌,情況並不完全一樣。
他表示,從年初以來,國內市場就一直質疑,企業進行AI資本支出之後到底能不能變現,究竟怎樣才能從終端用戶或消費者那裏收到錢。
而美股除了擔心AI投資無法產生預期中的回報,還受到高利率的制約。過去利率不那麼高的時候,資本市場不介意聽故事,但當長期利率處於較高水平時,資本市場對企業所講的故事會有更多質疑。
當然在他看來,這些原因都並不意味着AI泡沫已經破裂,現在下結論還爲時過早。
那麼,市場何時才能迎來像樣的止跌反彈?在AI牛市漸行漸遠的當下,普通投資者又該如何應對?爲此,我們諮詢了一些專家學者,他們將帶來一些更爲細緻的分析,並給出一定的參考建議,一起來看看吧。
大頭有話說
韓雲
■ 資深投資人
■ 上海財經大學實踐導師
此次救市,信號意義強於即時增量規模,“市場底”大概率仍需反覆磨合並驗證。短期直接受益的版塊是紅利、高股息資產,如銀行、煤炭等。在科技成長波動率飆升期間,紅利資產會持續承擔資金“安全墊”功能。
中期潛在受益的是算力基建中籌碼出清較充分的細分板塊,比如存儲、光通信、AI電源、液冷。震盪期可以逢低增配,尤其是受益於AI需求擴張但受制於產能的環節。但前提是,等待右側信號,而非在下跌中接飛刀。
倉位重的投資者,建議保持克制,靜待反彈之後再處理倉位;倉位輕或尋求左側佈局的投資者,可以在分時回撤中分批加倉,而非一次性押注;對於科技投資者,反彈若出現,有必要做倉位調整,而非簡單持有或一味加倉。
當前科技板塊的核心問題是籌碼結構惡化,反彈的第一階段往往是超跌修復而非趨勢反轉。建議以新領域需求的超預期爆發作爲抄底科技的時機,尋找機構資金和活躍資金共振的領域,而非在“無機”狀態中博弈。
薛清和
■ 智本社社長
A股和美股科技股的調整,其走勢、程度、原因和性質是不同的。
美股科技股回撤力度較小,個別公司因財報衝擊回撤較大,進而拖累了整體科技股,但不能證明AI泡沫破裂。這次美股科技股的調整是宏觀高壓下的估值脆弱表現,科技股在高油價、高通脹、高利率壓力下的過度殺跌。具體來說,亞馬遜、谷歌的財報顯示,代表AI前景的雲收入增長依然強勁並且超預期,只是市場開支過大、現金流轉負令市場不滿。後者的壓力更多來自高利率下的融資成本過高,而非產業本身。
A股的回撤力度要比美股大得多,更值得關注的是走勢,中美科技股在7月份大跌,8月份反彈,9月份震盪,到9月下旬開始明顯分化,A股科技股震盪下跌,美股科技股震盪上升。10月份,納指還一度創下歷史新高,A股科技股在國慶長假後連續大跌,信心遭嚴重打擊。
核心原因在於是資金過度集中,市場過度狂熱,相當部分缺乏足夠利潤支撐的科技股被熱炒、估值過高,形成巨大泡沫。三季度全球科技股大跌刺破了這一泡沫,9月下旬和10月份市場踩踏式出逃,引發科技股深度回調。
當下,A股投資者選擇好的資產是關鍵,而不是盲目抄底,考慮右側交易,選擇技術壁壘較高且盈利穩健科技股,同時配置紅利股對沖風險。
楊德龍
■ 前海開源基金首席經濟學家
■ 基金經理
這輪科技股的下跌屬於估值層面的消化,屬於擠泡沫,並不是AI產業本身發生的問題。像半導體、算力以及相關細分行業,業績增長依然較爲強勁,特別是相對於傳統行業來說增速較高。
在六七月份很多投資者,瘋狂的追逐快速上漲的AI科技,甚至出現了7月初全市場成交額排名前5%的個股,成交額佔比達到約50%的情況。
擁擠必然會出現踩踏,下跌過程中由於資金被動平倉、恐慌性拋售的影響,最終導致了超跌。很多AI科技龍頭股已經明顯跌出了價值,具有了一定的安全邊際,所以後續不必過於悲觀,估值修復的可能性是比較大的。
當下科技股定價已開始有基本面支撐,進一步下跌空間可能有限,但由於籌碼尚未出清,公募基金三季度報顯示持倉佔比依然較高,可能還需要更多時間完成籌碼換手,清除現價格上方的拋壓。
一手科技一手紅利的啞鈴策略是比較好的一個策略,直到現在還是有效的,可以對沖風險,降低組合的波動率,但在不同的階段可以適當調整配置的比例。
許思濤
■ 獨立經濟學家
在這個階段,我建議投資者不要過於貪婪,風格應該穩健一些。尤其普通投資者,或可以選擇一些能夠支付紅利或者對高油價不太敏感的企業。
作者|溫若梅、蔣紫涵
主編|何夢飛
圖源|VCG、網絡