站在光裏的泰國
“一塊標着‘泰國製造’的800G光模塊,裏面的激光芯片可能來自美國或日本,設計來自中國,買單的是美國科技巨頭。”
文 /巴九靈
“手稍微抖一下就錯位,得重新來。”
“幹這個崗位,三個月纔不手抖。”
偌大的無塵車間裏,排排坐的工人們,眼睛貼着顯微鏡,凝神屏息地用鑷子夾着光纖,對準接口。無塵服和口罩抹去了鮮明的身體特徵,所有的焦點都被放在指尖上。
這是一個名爲光學耦合的製造工序,耦合後的部件,再經過焊接、組裝、調試和測試等環節,一個個U盤大小的光模塊就完成了。
從寬帶網絡到雲計算,再到人工智能智算,這個傳統光電元器件始終是時代列車上的常客。
一顆英偉達的GPU,需要配備2.5—3塊高速光模塊,它們被集體組裝進AI數據中心,支撐着大模型們的運行。
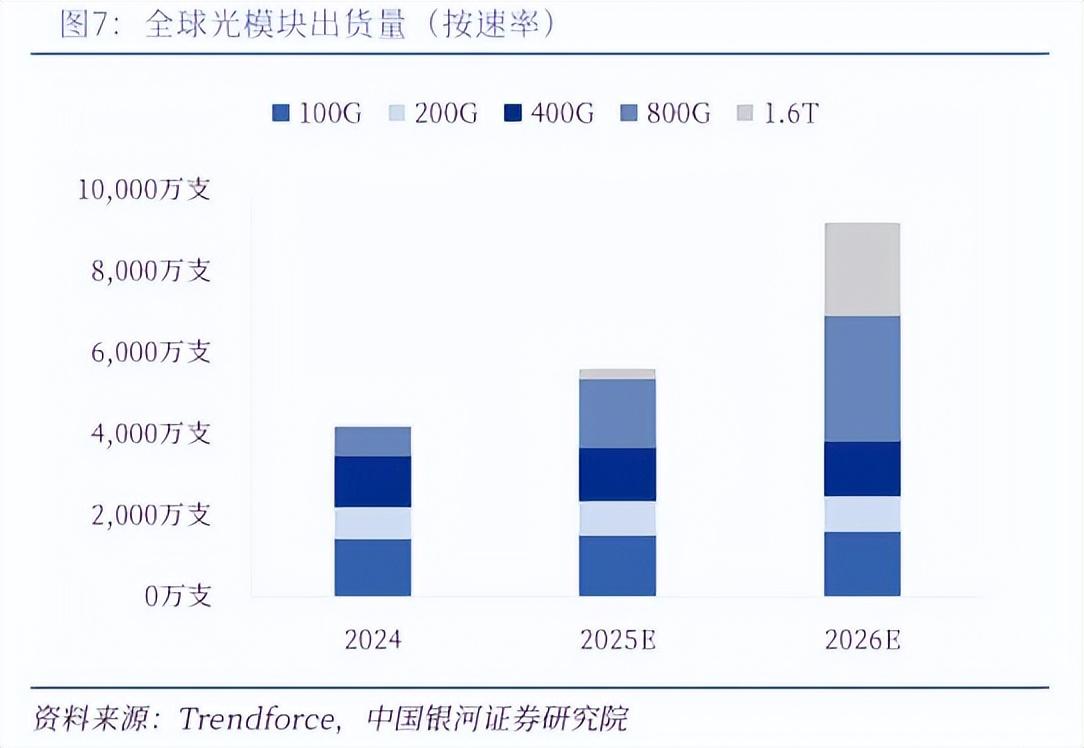
全球光模塊出貨量(按速率)
組裝光模塊算不上覆雜,只是對操作精度和穩定性的要求很高。因而在自動化大行其道的當下,人類尤其是女性手上的細緻功夫依然具備競爭優勢。
中國廠商生產了全球60%以上的光模塊,而中國女工們就這樣拿着鑷子步入了人工智能時代。只是這一次的同行者中,多了幾張東南亞面孔,她們也想用手中的鑷子,對上時代的接口。

站在光裏的泰國
距離曼谷市中心一小時車程的泰國巴吞他尼府納瓦納空(Nava Nakorn)工業園,坐落着美國光通信巨頭Lumentum(朗美通)的工廠。
在七個足球場大小的區域裏,已有6000多人在此作業,人數比九個月前整整翻了一倍。和國內一樣,無塵車間裏的普通操作工幾乎都是女性。
爲維持工廠7x24小時運轉,人員被分爲兩班3組輪換。日夜顛倒引發的疲勞令員工流動率居高不下。然而新技術不需要睡覺,有人走,卻有更多人來,巨大的市場缺口驅使工廠向萬人規模邁進。
如今,Nava工廠的產能已佔到Lumentum全球總產能的近50%,員工近40%。在它的遠景規劃裏,泰國工廠將成爲公司在東盟唯一的光子芯片生產基地。
對中國人而言,Lumentum很是陌生,乍一看還很容易和瑜伽褲品牌Lululemon搞混。中國人第一次接觸它,大概是通過iPhone,2017年搭載的臉部解鎖(FaceID)功能裏,就藏着它的光學組件。
實際上,在光學領域,它是當之無愧的行業領導者,對中國廠商而言,它既是實力不俗的對手,也在一定程度上也卡着我們的脖子。
2025年全球光模塊供應商Top10中,中國企業佔據7個席位,而Lumentum位列第九,是唯三的外國品牌之一。與此同時,作爲全球激光芯片的重要供應商,它掌握着磷化銦(InP)激光器等關鍵技術,爲800G、1.6T高速光模塊提供光源。
眼下,泰國也成爲了它們的競合舞臺。
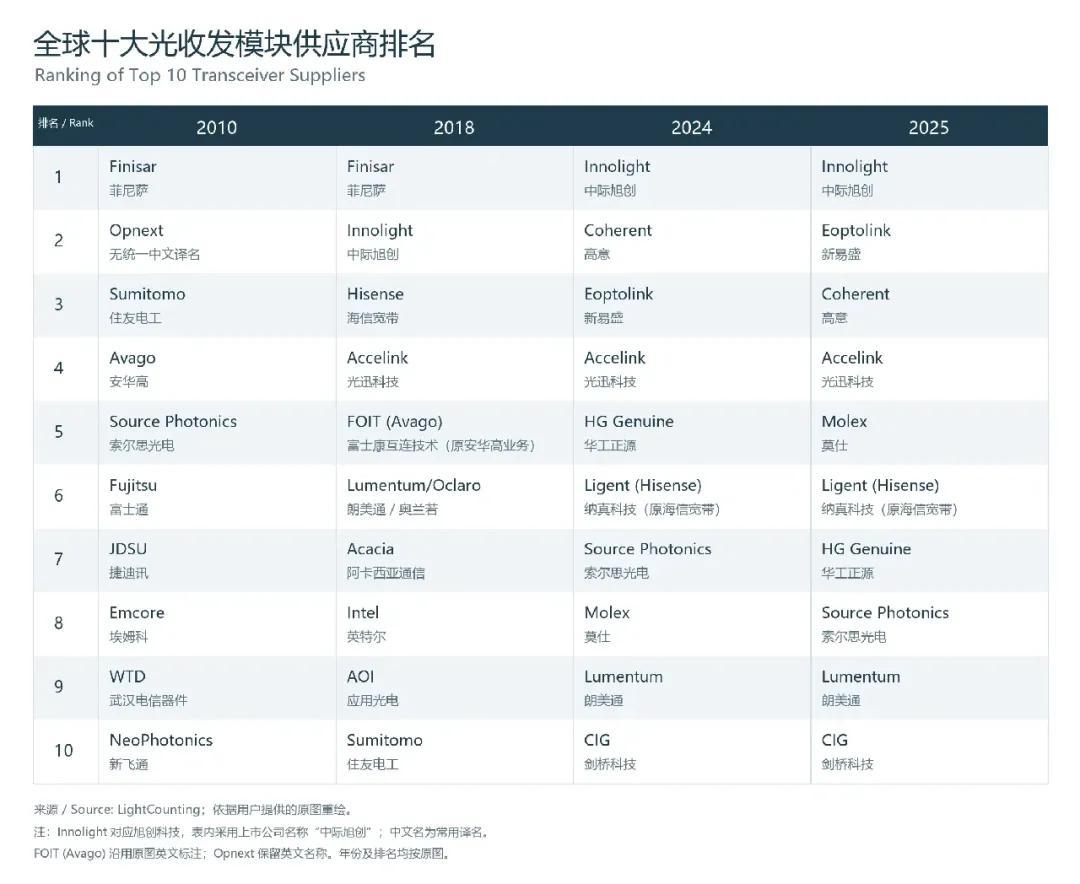
圖源:LightCounting,由GPT翻譯而成。
“易中天”裏的“中”,全球光模塊第一名的中際旭創在2019年前後便開始在泰國的北標府、大城府等地建廠。
根據泰國投資促進委員會(BOI)的披露,中際旭創累計在泰國投資超過358億泰銖(約合人民幣71億元),僱用超過1.2萬名泰國員工,其中工程師超過1500人。目前,第三座工廠正在規劃設計中。
“易”緊隨其後。2022年,新易盛開始建設泰國生產基地,一期於2023年投產,兩年後二期建成。短短兩年,新易盛的泰國子公司年營收便達到了219億元。
“天”,即天孚通信於2022年開始部署產能。據其2025年年報,泰國廠房建設項目預算約2.04億元。
飛去曼谷的,還有武漢的光谷。
2026年春節,華工科技武漢、泰國兩地工廠同時開工,趕製全球AI客戶的訂單。其位於泰國春武里府的工廠兩年前投產;烽火通信2025年4月,在泰國羅勇府的光纖光纜產業基地也已一期投產。
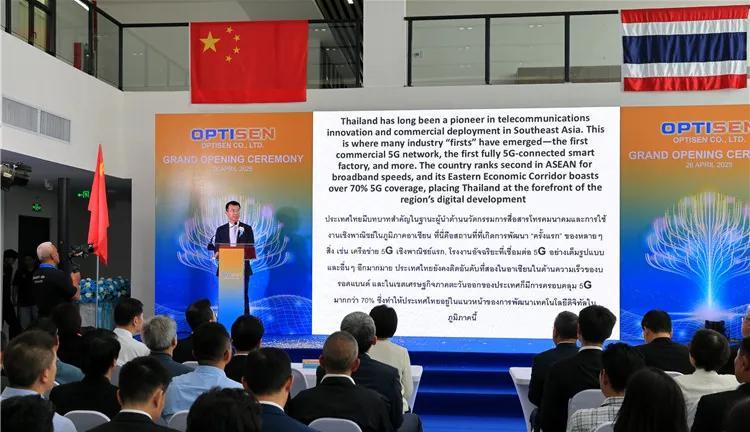
2025年4月,烽火通信泰國銳森產業基地一期投產,圖源:人民網
不過,中國廠商們扎堆泰國,並非因爲它們是新時代的先知。光通信出海下南洋,明顯早於人工智能需求爆發。

站進光裏的泰國
國內的光模塊企業屬於典型的供應商、客戶“兩頭在外”。以中際旭創爲例,前五大客戶佔比合計76%—81.9%,海外收入佔比超90%。
2018年中美貿易摩擦爆發,光模塊遭遇關稅衝擊,就此出海尋找備胎。
而選擇泰國,也在情理之中。
首先是用工成本,對於需要大量人工完成精密裝配、光學耦合和測試的光模塊工廠來說,泰國優勢明顯。
2018年,泰國私營製造業員工平均月薪摺合人民幣2600元,同期,浙江省製造業員工平均月薪約4800元。
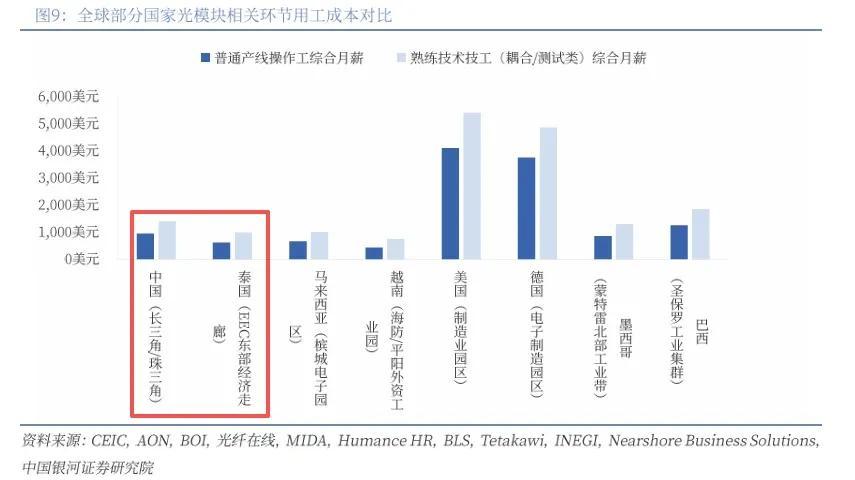
多年後,泰國的人力成本優勢依然存在,圖源:中國銀河證券研究院
其次是物流。泰國東部的林查班港是東南亞重要的深水港之一,集裝箱處理能力超1100萬標準箱。往內看,港口距離周邊光模塊產業園區僅20—30公里,工廠到港口,通常只需幾十分鐘車程。往外看,每週有80多班固定航線,至北美西海岸約需14天。
第三,是政府捨得下本錢。
2016年,泰國投資促進委員會就將光子器件、光子集成系統零部件製造列入鼓勵投資項目,符合條件的項目可以享受五年企業所得稅免稅,以及機器設備進口關稅減免等優惠。
更重要的是,泰國製造的生態打造。
1980年代開始,希捷、西部數據、日立等國際硬盤製造商陸續在泰國建廠。硬盤不是光模塊,卻同樣要求精密裝配、潔淨生產和嚴格的質量控制。
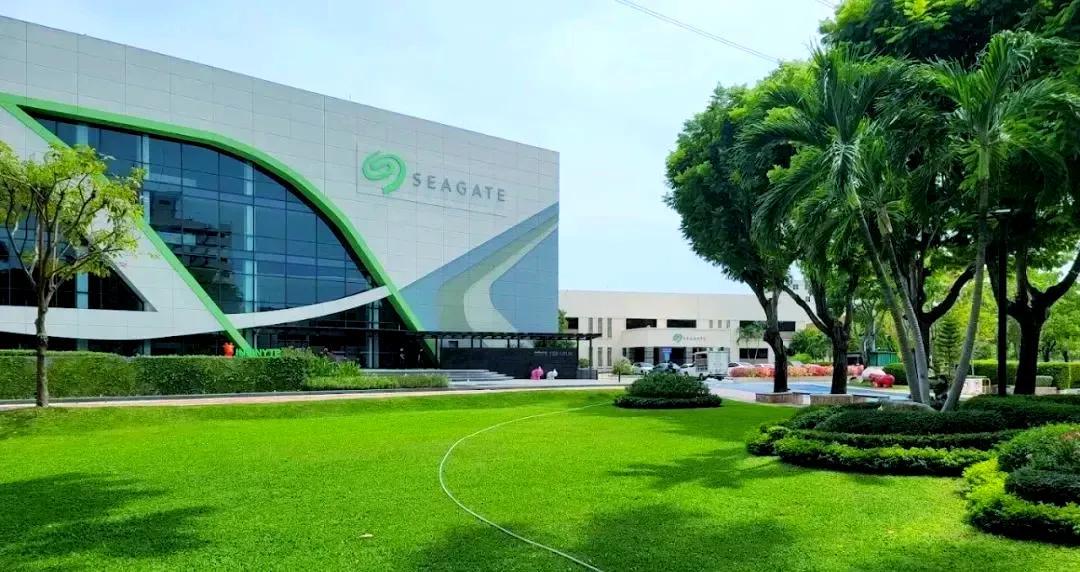
希捷曼谷總部,圖源:網絡
2000年,希捷聯合創始人湯姆·米切爾成立Fabrinet,接手了希捷在泰國的舊工廠,開始生產光學零件,並逐步開始提供光組件、光模塊的製造、封裝和測試服務。
汽車和半導體,也留下了家底。汽車電子帶來了精密零件加工、自動化裝配和質量檢測的配套企業,半導體積累了潔淨生產、精密封裝和電子測試方面的技術人才。
幾年後,當年佈局泰國的優勢開始顯現。
2025年,關稅2.0襲來,此時中際旭創泰國基地,生產能力已與國內基本齊平,並能滿足北美客戶的大部分訂單需求。新易盛也表示,泰國工廠二期已於年初投入使用,產能仍在爬坡。
當年的備胎,已經跑上了主路。

Made in Thailand Chips
不過,對泰國而言,這一次產業承接,更是它找到下一條S型曲線的關鍵窗口。
一項技術或產業,從起步緩慢,到高速增長,再到逐漸飽和,畫出來便是一條兩頭平緩、中間陡峭的S形曲線。
2015年,泰國政府批准了一份涉及十大重點產業的發展計劃,分爲五條“第一S曲線”,五條“新S曲線”:前者着眼於汽車、電子、旅遊等優勢產業升級,後者則指向機器人、航空物流、數字經濟等新興產業。
人工智能熱潮的到來,讓泰國在S的選擇上更有針對性。
9月,泰國批准了首份國家半導體與先進電子產業戰略,將光子技術、功率半導體和傳感器列爲三大重點,分別面向AI數據中心、電動汽車與能源系統,以及智能設備等市場。規劃顯示,到2050年累計投資800億美元、年產值1500億美元、新增23萬崗位。
而就在兩個月前,泰國總理阿努廷親自來到中國“招商引資”。在成都,他分別與中際旭創、新易盛,小米和長安汽車四家企業的負責人會面。
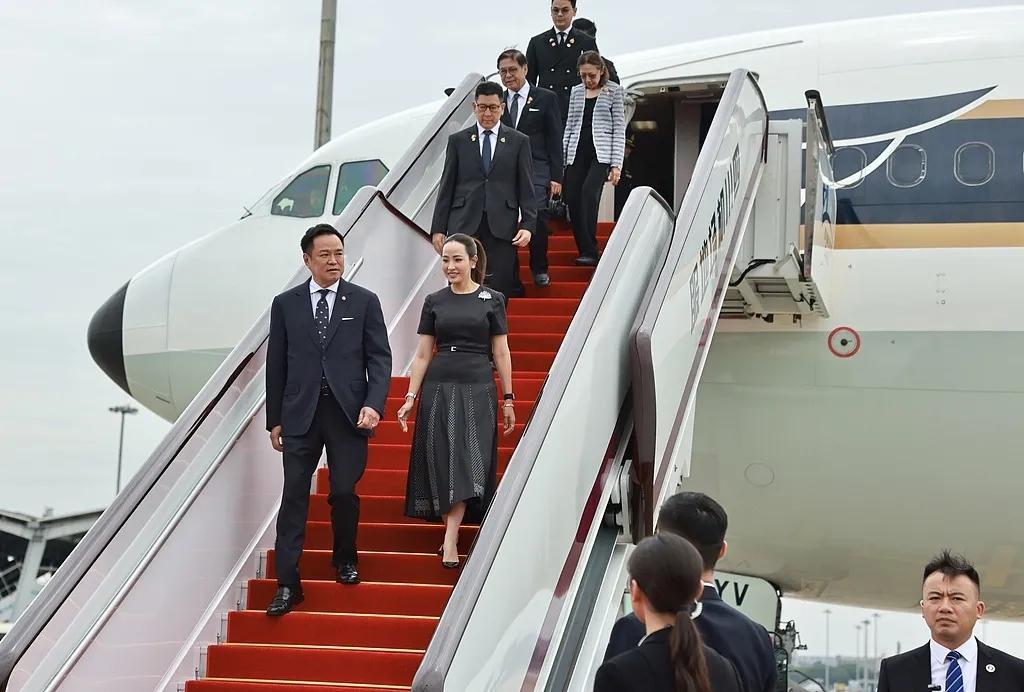
2026年7月18日,泰國總理阿努廷抵達成都,圖源:中新社
隨後他透露,這四家企業計劃年內在泰國投資超過700億泰銖(約合人民幣140億元),涉及光模塊、半導體、高速通信芯片和新能源汽車等領域。
爲了吸引更多企業來泰國,阿努廷還正式推出“Thailand FastPass”,即“泰國快車道”。它將投資促進委員會、海關、工廠管理、環保、電力等八個政府部門拉到一起,爭取把重點投資項目的審批時間縮短20%—50%。
幾年來,泰國的招商成績已相當可觀。
單單“在光裏”,據泰國投資促進委員會的數據,2021年至2026年上半年,泰國累計收到79個光子產業項目的投資優惠申請,總投資827億泰銖。其中,光通信零部件項目47個,光通信整機項目20個,另有12個光纖製造項目。
只是未來,泰國走的路,恐怕比林查班港去北美要遠得多。

四道關口
這條路上,至少有四道關口。
◎ 第一道,是產業鏈上的位置。
如今中國光模塊企業在東南亞的佈局,整體仍是“國內研發、海外製造”的分工模式:研發設計、部分核心器件加工和關鍵製造工序主要留在國內,海外工廠更多負責組裝、測試和交付。
這意味着,一塊標着“泰國製造”的800G光模塊,裏面的激光芯片可能來自美國或日本,設計來自中國,買單的是美國科技巨頭。
2026年8月,泰國高教科研政策辦公室披露,東盟約佔全球半導體產業的20%,泰國僅佔1.37%。數十年的電子製造歷史,並未消除它對國外技術和附加值的依賴。
◎ 第二道,是越來越擁擠的東南亞賽道。
與其說泰國是站在了光裏,倒不如說是擠進了光裏。
南面的馬來西亞檳城,早在1972年就迎來了英特爾的首座海外製造基地,半個多世紀積累了半導體封裝測試、設備和零部件供應鏈。
比泰國早兩年,馬來西亞推出國家半導體戰略,承諾提供至少250億林吉特財政支持,培養或提升6萬名工程師技能、培育10家營收10億至47億林吉特的本土設計及先進封裝企業。
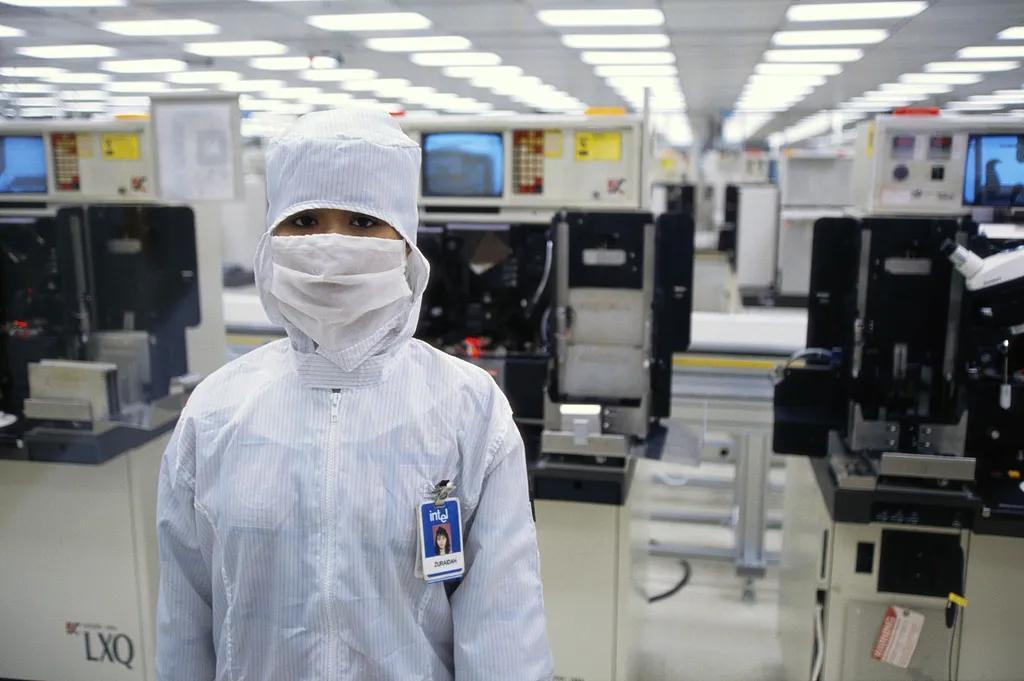
馬來西亞檳城,英特爾工廠的486DX2和486DX4生產線
A股有不少上市公司也同步在馬來西亞造基地、擴產能。
北面的越南還搭上了英偉達。2024年12月,英偉達宣佈在越南建立其當地首個研發中心,中心的重點不是組裝顯卡,而是人工智能軟件研發,並與當地大學、研究人員及初創企業合作。
◎ 第三道,需求跑在人才培養前面。
泰國高教科研政策辦公室估計,本國每年約有2.2萬名本科畢業生來自可能進入半導體行業的專業,碩士、博士畢業生約1800人。但未來五年,產業相關人才需求可能達到10萬人,還可能額外需要3萬名研究人員及高級技術人才。
◎ 第四道,技術和產業週期隨時在變。
這可能是最難由泰國自己掌控的一道關口。
AI硬件產業的技術路線很快。英偉達已經推進共封裝光學,在封裝層面重新組織光與電的連接。
這意味着未來的競爭,可能進一步涉及芯片設計、先進封裝及系統協同。也許泰國今天剛剛建立起來的組裝能力,還需要跟着下一代產品繼續升級。
需求過於集中,也是隱患。
LightCounting數據顯示,光模塊的需求高度集中在五大家——亞馬遜、谷歌、Meta、微軟和甲骨文身上,它們佔據了主要雲計算企業資本開支的68%。
一旦這些大客戶削減AI開支,供應鏈也可能同步踏入行業寒冬,泰國也很難倖免於難。
或許,泰國已經站進了光裏,只是當光的方向再次改變時,希望它仍有能力決定自己站在哪裏。
參考資料:
1.《บทวิเคราะห์เจาะลึก บริษัท ลูเมนตั้ม อินเตอร์เนชั่นแนล (ประเทศไทย) จำกัด》,2026.8,BOI官網
2.《Lumentum Announces Historic Expansion in Thailand to Establish Global Flagship Facility》,2025.10,Cordacord
3.《蘋果供應商斥資數十億美元尋求新業務》,2021.1,彭博
4.《誰主AI“光未來”》,2026.8,財新週刊
5.《東南亞AI算力產業鏈專題 》,2026.8,中國銀河證券研究院
6.《光模塊出海,東南亞成爲關鍵一站》,2026.7,騰訊科技
作者|和風月半
主編|何夢飛
圖源|VCG、網絡