半年新增1.6萬家企業,做檢測的生意爲什麼突然火了?
“這是一門平均單價不到千元、單客戶年均付費萬元級、客羣千萬級的生意。簡而言之:小單、分散、高頻、靠走量。”
文 /巴九靈
一塊豬肉從屠宰場走向市場,要過多少道檢驗關?
成都一家大型屠宰場給的參考答案是:14項檢疫,加18項品質檢驗,一共32道。
這些檢測涉及瘦肉精、非洲豬瘟、獸藥殘留、水分含量等指標。屠宰線上,各檢驗區會分工抽查頭蹄、體表、內臟和胴體;豬肉出場後,流通環節還有相應的監管抽檢。
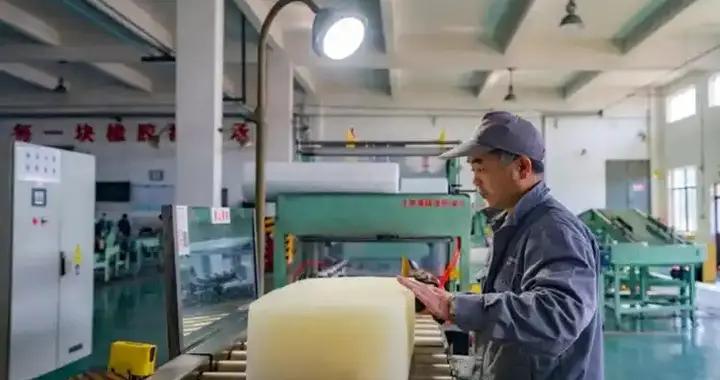
從一塊豬肉到一臺手機、一輛汽車,檢驗檢測貫穿了食品生產、環境監測、工業製造等各個環節。承擔這些工作的,既有政府監管部門及相關機構,也有大量的第三方檢測公司。
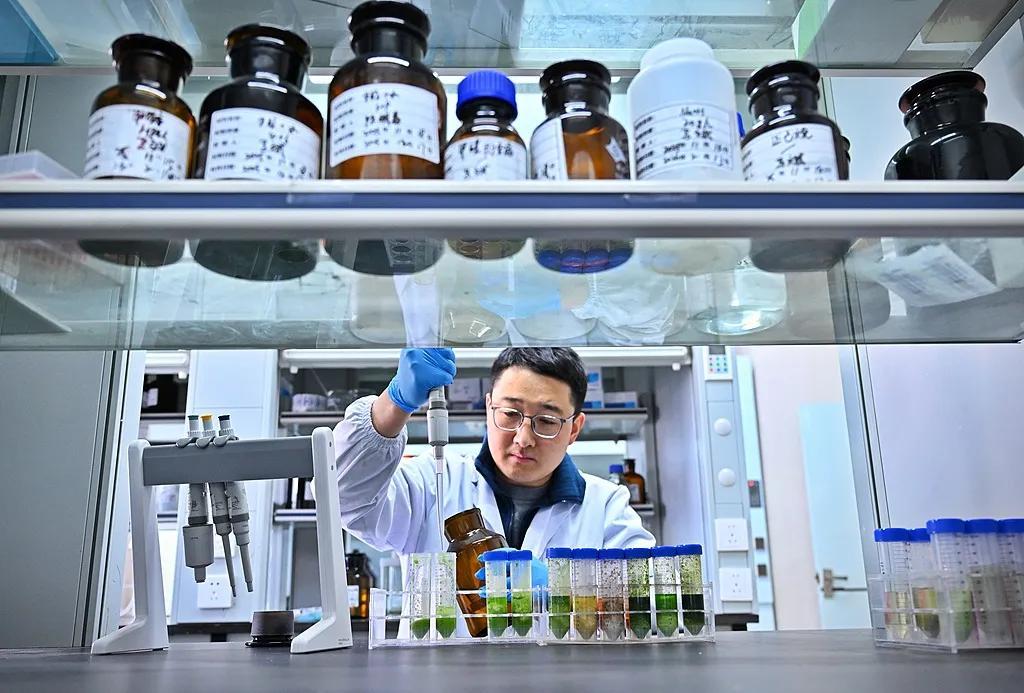
工作人員對蔬菜樣本進行檢測
今年3月,北京數據和人工智能安全檢測中心揭牌。它的一項核心業務,是給AI生成內容做“真假鑑定”。也就是說,連AI也有對應的檢測機構了。
對企業而言,檢測既關係到產品質量,也關係到能否滿足監管要求、進入供應鏈或開拓市場。這些需求,匯成了一個年營收超過5300億元的服務市場,有5.4萬家持證機構,近160萬從業人員。
值得注意的是,今年上半年,檢驗檢測服務業新設註冊企業1.6萬戶,同比跳漲43.9%。而過去5年它的年均營收增速約爲8%。
爲什麼一個原本增長相對平穩的行業,會在短時間內吸引這麼多新玩家?

劃清邊界
檢測行業的一大特點,是場景高度分散在各行各業,即便是同一個領域,不同細分項目所涉及的技術要求,也可能相差甚遠。豬肉檢測的幾十道工序,就是一個例子。
其次,檢測需求會隨着產業變化不斷變化,新興領域最爲明顯。“十四五”期間,電子電器、軟件及信息化、電力等領域的檢測機構數量和營收年均增速均超過13%,明顯快於行業整體水平。
需求五花八門,資質考覈標準自然不能一刀切。
在我國,檢測大體分兩類情形:
一類是法定檢測,比如食品、環境等領域中,涉及公共利益和法定證明的檢測項目,機構須取得CMA(中國計量認證)資質。
另一類是商業檢測,比如企業研發測試、供應鏈質控、驗貨裏的部分項目,屬於委託方的內部需求,並不一定需要蓋CMA章的檢測報告。說白一點,在不違反相關法規的情況下,只要甲乙雙方都認可就行。
前些年,新興產業迅速迭代,加上各地資質認定的適用邊界和執行口徑不夠統一,一些本不在法定範圍內的檢測項目,也可能被附加CMA要求,這抬高了檢測機構的進入成本。
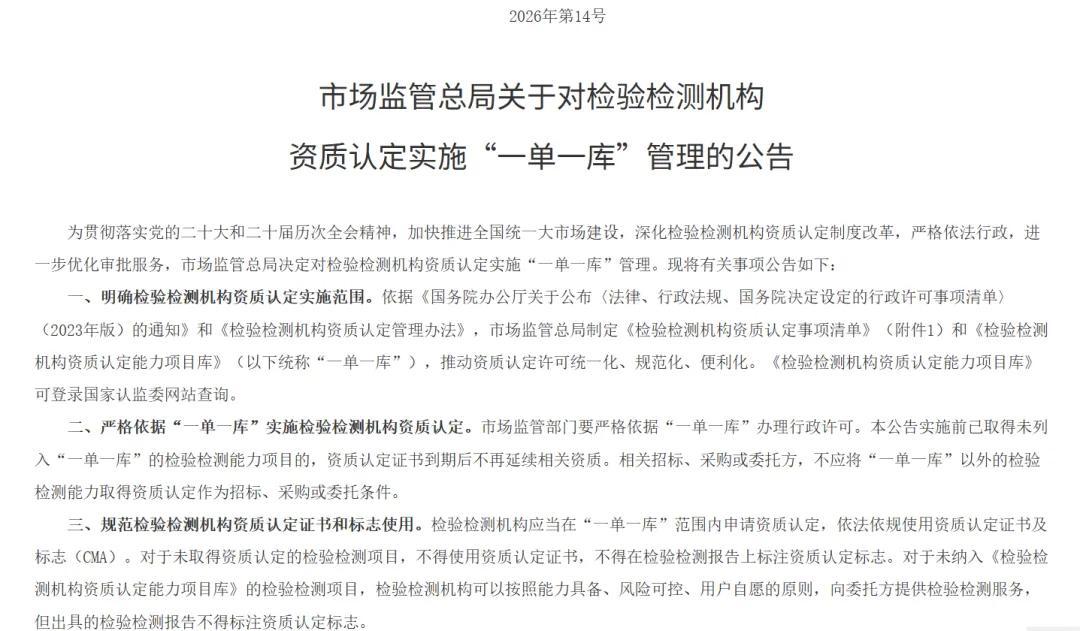
2025年11月,市場監管總局發佈相關征求意見稿,隨後於2026年4月正式公告,自6月1日起實施“一單一庫”管理。
圖源:國家認證認可監督管理委員會
所謂“一單一庫”,就是通過全國統一的資質認定事項清單和能力項目庫,明確哪些檢測活動需要CMA資質。當前的清單,涵蓋了產品質量、食品、農產品、機動車、醫療器械、生態環境等11大類領域。
對於未納入的檢測項目,在不違反其他法規的情況下,機構可以提供檢測服務,但報告不得標註CMA標誌。相關招標、採購或委託方,也不應再把取得CMA資質作爲前置條件。
這相當於把相當一部分的商業檢測市場,從行政許可裏釋放了出來。原來很多想做但怕不合規、拿不到資質的玩家,現在可以光明正大註冊公司入場。
而在上一個週期裏,檢測行業存量也經歷了放緩、出清與結構調整。“十四五”期間,持證機構數量的年均增速降到了2.12%,只有“十三五”時期的約六分之一。2024年,全國機構數量同比下降1.44%,是近20年來首次負增長。
於是,2026“十五五”開局之年,在邊界釐清、需求結構變化和服務業擴能提質的政策預期疊加下,檢測行業新設註冊主體先是在一季度同比大漲30.8%,接着上半年同比增幅又進一步擴大到了43.9%。
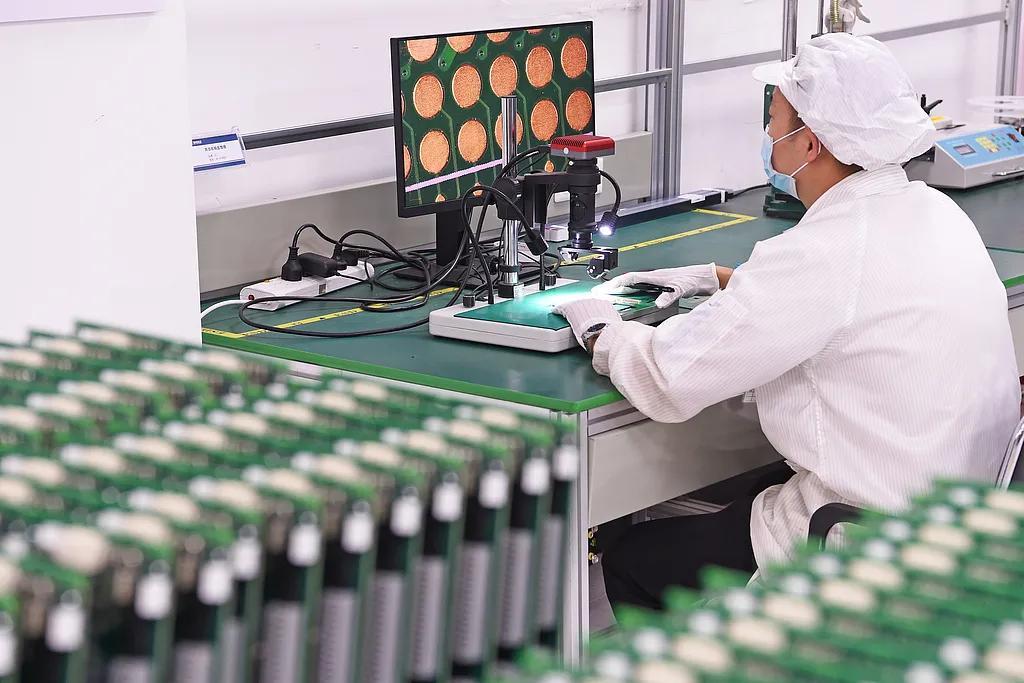
工作人員正在爲信號發生器進行點屏質檢

商業模式與行業結構
那麼作爲一門生意,檢驗檢測具體是怎麼賺錢的?簡單來說,就是出具檢測報告收費,也就是俗稱的“賣證明”。對大多數機構來說,報告是最主要的收入來源。
這樣的創收模型,也就意味着生意的大小,基本取決於報告“單價”和“份數”這兩個維度。
先看報告單價。2025年,5.4萬家機構共出具5.71億份報告,結合行業營收估算,平均每份收入約929元。
接下來是份數,這又和客戶數量和復購頻率有關。以頭部公司爲例,綜合型機構華測檢測服務客戶超10萬家,粗算單客戶年均收入約6.6萬元;主打食品和環境檢測的譜尼測試,8萬多家客戶,粗算單客戶年均收入約1.7萬元。
這幾組數據,大致勾勒出行業的基本面:這是一門平均單價不到千元、單客戶年均付費萬元級、客羣千萬級的生意。簡而言之:小單、分散、高頻、靠走量。
但只看“平均”通常會掩蓋內部的差異,和許多其他賽道一樣,檢測行業的結構也呈現出多層次的馬太效應。
先看不同領域。一次機動車檢驗,收費200—300元是主流;環境監測中,pH值、溶解氧等基礎單項檢測甚至不到百元,套餐價格則從幾百元到數千元不等。
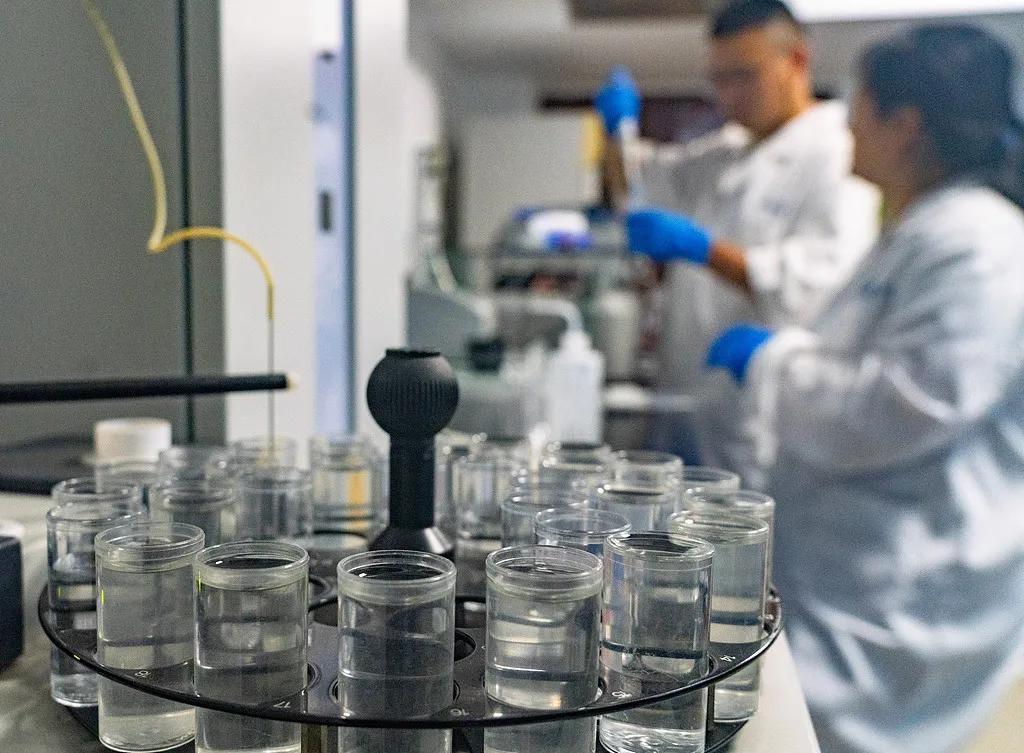
監測站內工作人員正在分析水質數據
這類基礎檢測項目,流程相對成熟,標準化程度也較高,單次收費比較有限。2024年的分領域統計顯示,機動車和環境檢測機構合計佔到全行業機構總數的約40%。其中,1.6萬家機動車檢測機構戶均營收只有190萬元,近7000家環境檢測機構戶均營收約733萬元。
相比之下,特種設備和醫療器械的檢測機構數量分別只有不到700家和不到200家,戶均營收卻都接近3000萬元;最高的機械(含汽車),565家機構,戶均營收接近3800萬元,是機動車檢驗的近20倍。一些領域裏,一套完整的註冊檢驗打包下來,數萬元到數十萬元很常見。
其次,客戶之間的付費差距也不小。一家上市公司的資料顯示,年檢測支出10萬元以下的客戶,數量佔比超過90%;年檢測支出50萬元以上的客戶,數量佔比只有約1%,但兩類客戶對營收的貢獻都在30%左右。
也就是說,檢測機構既要維護大量小客戶,也要爭取少數大客戶。但有時候,一家大客戶的分量,抵得上幾十甚至幾百個小客戶。
不過,客戶分散,但行業收入卻相對集中。去年,年營收1000萬元以上的規模以上檢測機構,只有8300多家,佔機構總數約15%,卻貢獻了全行業81%以上的營收。其中,大中型機構僅佔約3.8%,就貢獻了近46%的收入。
另一面,剩下八成多的中小機構,只能分食不到兩成蛋糕。實際上整個檢測行業,小微機構佔比高達96%,絕大多數是幾人到幾十個人的小實驗室。在一些技術門檻不高、服務容易趨同的領域,低價內卷也就成了常態。
招標場上,五折以下中標並不少見,極端項目甚至低至一折以內。一些機構爲了留住客戶,明知虧本也會接單。一家工程檢測機構的從業者坦言:“老闆手裏的資源,以及和客戶之間的人脈關係,是我們的核心競爭力。”
而今年上半年新增的企業中,也出現了不少不同於傳統機構的參與者。業內觀察到,其中有不少採樣隊、中介服務商和細分業務的分包商。它們未必擁有完整的實驗室和檢測能力,更多是圍繞產業鏈中的某個環節開展業務,經營方式也相對輕資產。

新玩家湧入之後
接下來,新玩家大量湧入之後,檢測行業的競爭格局會發生什麼變化?
實際上,作爲支撐製造業升級的“質量基礎設施”,檢測行業近年來也呈現出鮮明的高技術屬性,是生產性服務業中專精特新企業佔比最高的賽道之一。
“十四五”時期,獲高新技術企業認定的檢測機構年均增速達15.8%,超出行業總體年均增速6.5倍。2025年,獲高新技術企業認定機構佔比達到11.6%,獲得“專精特新”認定的佔比爲3.3%,分別是全行業平均水平的14倍和11倍。
新興產業不僅帶來新的檢測需求,也提出了更高的技術要求。與此同時,依舊高度碎片化的需求,即便是頭部綜合型機構,也很難在所有領域都“大而深”,這給深耕細分的“小而專”機構留出了發展空間。
尤其是AI、機器人、飛行器、新材料等領域,初期還沒有成熟的標準,需要機構自主開發測試方案、搭建測試系統。如果能在某個細分領域積累技術、設備和客戶資源,就有機會建立穩定的業務。
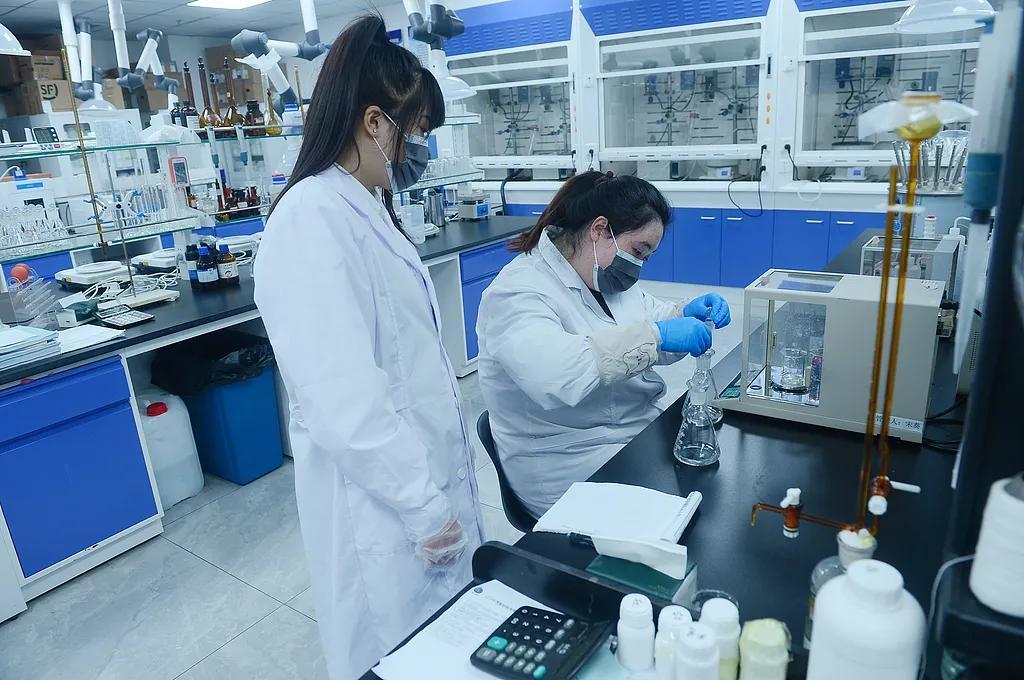
化工新材料中試基地研究人員對中試成品質量進行檢測
在這個過程中,一些機構的服務也會從單純的“賣證明”,向研發驗證等技術服務延伸,並深度參與制造業。這構成了它們區別於傳統機構的壁壘。
這些年,醫療器械、半導體、新能源等領域,都已湧現出一批“對應新標準、成立不到10年、幾十人規模、單一場地實驗室、自研非標方法、盈利表現突出”的小而美機構案例。
分工細化之下,採樣、現場檢測、數據處理等環節,也可能被橫向拆分,由各專業服務商承接;機構之間通過合規分包互補能力,也會是一種新的合作方式。
由此,行業內部可能出現不同的走向:常規檢測市場仍將面臨價格戰和整合壓力;新興賽道會催生更多專業化機構;大型綜合機構可以通過合作、併購,補齊自身的細分技術。
不過,產業升級帶來的增量,並不會平均落到每一家機構頭上。隨着行業增長動力繼續向新興領域和高附加值領域轉移,不同機構之間的分化也會進一步持續。
作者|袁一音
主編|何夢飛
圖源|VCG、網絡