關於繳納增值稅 旅遊企業應正確理解這四個問題
自今年1月1日《中華人民共和國增值稅法》(以下簡稱增值稅法)及系列配套政策施行以來,各地12366納稅繳費服務熱線陸續收到一些來自文旅企業的政策諮詢。針對旅行社採購團餐進項稅額抵扣、旅遊服務差額徵稅政策、免費活動涉稅處理、索道擺渡車適用稅目這四大熱門問題,中國旅遊報社記者採訪了貴州大學法學院副教授曲君宇。
旅行社採購團餐,合規專票能抵扣
過去,旅行社爲旅行團客戶採購餐飲服務取得的增值稅專用發票,對應的進項稅額無法抵扣。如今,增值稅法第二十二條對不予抵扣的進項稅額範圍作出明確規定:購進並直接用於消費的餐飲服務、居民日常服務、娛樂服務,其進項稅額不得抵扣。曲君宇告訴記者,這裏的“直接用於消費”是關鍵限定條件。
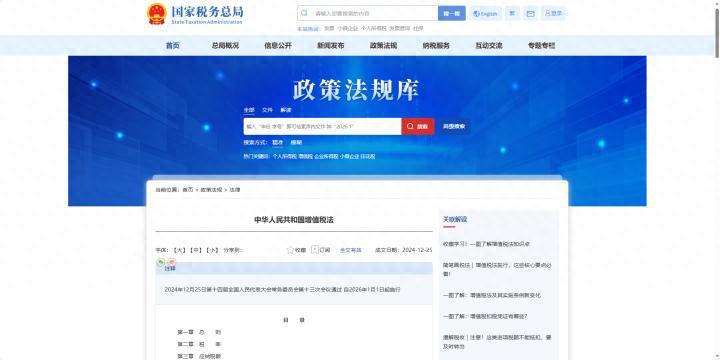
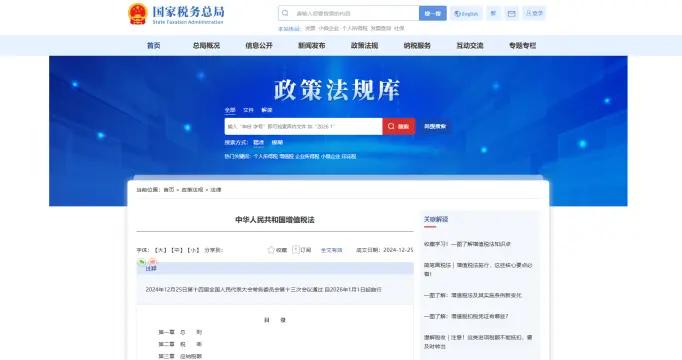
國家稅務總局官網截圖
曲君宇提出,旅行社採購團餐,是將餐飲服務整合至旅遊產品中對外銷售,簡單來說,不是自己喫,也不是請客,屬於旅行服務的組成部分,不屬於“直接用於消費”。因此,這類購進業務取得合規的增值稅專用發票,可正常申報抵扣進項稅額。
需要注意的是,企業內部員工就餐、商務接待、職工食堂食材採購等場景,仍屬於直接消費或集體福利範疇,即便取得增值稅專用發票,也不能抵扣進項稅額。
曲君宇提醒,旅行社應將對外經營團餐採購與內部餐飲支出實行分賬覈算、分類管理,對提供旅遊服務配套的餐飲服務發票單獨歸集、建立管理臺賬,完整留存旅遊合同、團餐明細、遊客信息等原始資料,做好涉稅備查工作。
景區免費開放日,無須繳納增值稅
過去,景區舉辦免費開放日、公益演出、文化體驗活動等,需視同銷售服務,並參照正常門票價格繳納增值稅。增值稅法施行後,這些活動不再需要繳稅。
曲君宇分析,增值稅法將“視同銷售”表述優化爲“視同應稅交易”並調整了具體範圍,景區無償提供服務不再屬於視同應稅交易範圍。景區舉辦免費開放日、公益演出、文化體驗活動等屬於無償提供服務,不再列入視同應稅交易範圍。也就是說,這些活動不需要再繳納增值稅。同時,對於上述無償提供服務行爲,不屬於增值稅法實施條例第二十二條規定的不得抵扣非應稅交易,其對應的進項稅額可以按規定進行抵扣。
“政策放寬不等於可以濫用。”曲君宇提醒,活動必須是真實、合理的商業行爲,不能以“無償”爲名隱瞞實際經濟利益,並逃避納稅責任。企業舉辦相關活動時,務必規範留存活動方案、官方公告、現場影像等佐證材料,確保業務全程有據可查。
旅遊服務差額徵稅政策延續,但需符合相關條件
旅遊服務差額徵稅政策在增值稅法實施後還能用嗎?執行標準是否有變化?
曲君宇表示,該項政策依舊適用,目前延續執行至2027年底。根據《財政部 稅務總局關於增值稅法施行後增值稅優惠政策銜接事項的公告》(2026年第10號),2026年1月1日至2027年12月31日期間,納稅人提供旅遊服務,向旅遊服務購買方收取並支付給其他單位或者個人的住宿費、餐飲費、交通費、簽證費、門票費和支付給其他接團旅遊企業的旅遊費用,允許從含稅銷售額中扣除。
曲君宇表示,此處享受差額徵稅必須同時滿足3個條件:一是扣除的價款必須取得合法有效憑證並留存備查;二是扣除的價款不得開具增值稅專用發票,只能開具普通發票;三是差額徵稅與進項抵扣不能重複享受。他提醒,旅行社應對每筆團費的扣除項目建立專門臺賬,逐筆記錄扣除金額、對應憑證編號和開具單位,所有備查資料要按規定妥善保存。
遊覽場所內配套項目,應按文化服務申報
對於景區內的索道、擺渡車、觀光電瓶車、遊船等收入,屬於稅目歸屬容易出錯的事項,部分企業可能按交通運輸服務申報,也可能按旅遊服務申報。曲君宇提出,增值稅法施行後,這類項目在徵稅範圍相關規定中進行了明確規定。
根據《財政部稅務總局關於增值稅徵稅具體範圍有關事項的公告》(2026年第9號),遊覽場所內運營索道、擺渡車、電瓶車、遊船等項目取得的收入,統一按照文化服務繳納增值稅。計稅標準方面,一般納稅人適用6%增值稅稅率;小規模納稅人適用3%徵收率,同時可享受階段性優惠,在2027年12月31日前減按1%徵收。
曲君宇提醒,增值稅法第二十四條第(九)項規定的門票免稅範圍,僅限於紀念館、博物館、文化館、文物保護單位管理機構、美術館、展覽館、書畫院、圖書館舉辦文化活動,宗教場所舉辦文化、宗教活動的“第一道門票收入”,也就是觀衆進入首道大門收取的門票收入,不包括在場館內部舉辦特別展覽、專場演出、臨時活動等收取的門票收入。他建議,景區運營企業應儘快檢查自身的政策適用情況,對以往可能存在的申報錯誤進行更正。對於兼營不同活動的景區,應分別覈算各類收入,避免因覈算不清導致政策適用錯誤。
“增值稅法及其配套政策施行後,涉及文旅行業的計稅口徑、抵扣規則、免稅範圍等均有不同程度的調整。”對此,曲君宇建議企業重點關注以下幾點:一是及時更新政策認知,特別是視同應稅交易範圍調整等基礎性變化;二是規範財務覈算,對團餐採購、差額徵稅、門票免稅等特殊業務實行分賬覈算、留存備查資料;三是準確區分不同業務場景稅務處理規則,避免因理解偏差導致申報錯誤。(作者:中國旅遊報記者 楊麗敏;編輯:宋雨秋)