中東亂局越演越烈,美國非但沒掉坑裏,反手洗空全球四十萬億債務
9月9日,布倫特原油重新站上每桶100美元,收於101.21美元;美國原油也漲到96.05美元。幾乎同一時間,美國長期國債遭到拋售,借貸成本衝向多年高位。
中東炮火燒得越旺,油輪繞航成本越高,歐洲和亞洲的工廠就越難受。然而,美國能源企業、軍工集團和部分金融機構卻拿到了新的籌碼。
所以,眼下最值得追問的不是美國有沒有掉進中東泥潭,而是這場亂局,究竟幫美國解決了哪些麻煩,又給美國埋下了什麼雷。
美國借通脹重算債務賬本
美國財政部公佈的數據顯示,債務總額已經突破40萬億美元,短短5個月就從39萬億美元增加到40萬億美元。
這個窟窿靠削減幾項開支填不上,靠增稅也會遭到選民反對。美國當然清楚,最容易走通的路,就是讓美元購買力下降,用未來更便宜的錢償還過去形成的債務。
中東戰事恰好送來了一個外部推手。
原油不僅決定加油站的價格,還會進入航運、化工、塑料、農業和食品成本。一桶油漲價,最終會沿着供應鏈走進超市貨架,通脹也就有了繼續抬頭的理由。
如果美國債務按照固定利率長期鎖定,物價持續上漲,政府稅收又隨着名義工資和商品價格增加,那麼舊債的實際分量確實會變輕。債券持有人拿回的美元數量沒少,能買到的東西卻少了。
這不是把40萬億美元一筆勾銷,而是讓債權人承擔一部分購買力損失。美國沒有公開違約,美元體系的外殼仍在,實際代價卻被分攤到全球持有美元資產的人手裏。
可問題也出在這裏。美國國債並非全部鎖定幾十年,大量債務需要不斷到期再融資。國際油價推高通脹預期後,投資者會要求更高收益率,美國財政部發新債的成本也會上升。
9月1日,美國10年期國債收益率升至2023年10月以來高位,30年期收益率此前一度達到5.31%。這意味着通脹能削弱舊債,卻可能把新債利息越滾越大。
華爾街想借通脹重新切分債務成本,並不等於美國可以毫髮無傷。所謂“洗空全球債務”,更像一場緩慢轉嫁,而不是按下清零鍵。
美國用能源撬動產業迴流
過去中東一亂,美國也會爲能源進口發愁。如今局面已經不同,美國既是全球主要產油國,也是石油和天然氣出口大國。
美國能源信息署預計,2026年美國原油日產量約爲1350萬桶。更值得注意的是,受霍爾木茲海峽運輸受阻影響,美國4月原油及石油產品淨出口一度達到創紀錄的每日580萬桶。
同樣一輪油價上漲,日本、韓國和歐洲企業先看到成本,美國油氣企業卻先看到訂單。海灣供應越不穩定,歐洲買家越要尋找替代來源,美國液化天然氣、柴油和原油就越容易進入市場。
美國還可以順勢拉攏製造企業。歐洲化工、冶煉和機械行業面對能源賬單,只能削減產能、提高售價,或者把新增投資轉到能源更充足的北美。
外界原以爲美國在中東持續投入軍費,只會燒錢。換個賬本看,美國部分企業卻能從能源出口、軍火訂單、航運保險和避險交易中獲利,中東風險也會成爲美國招攬產業的談判籌碼。
但受益的是特定資本集團,不是所有美國人。
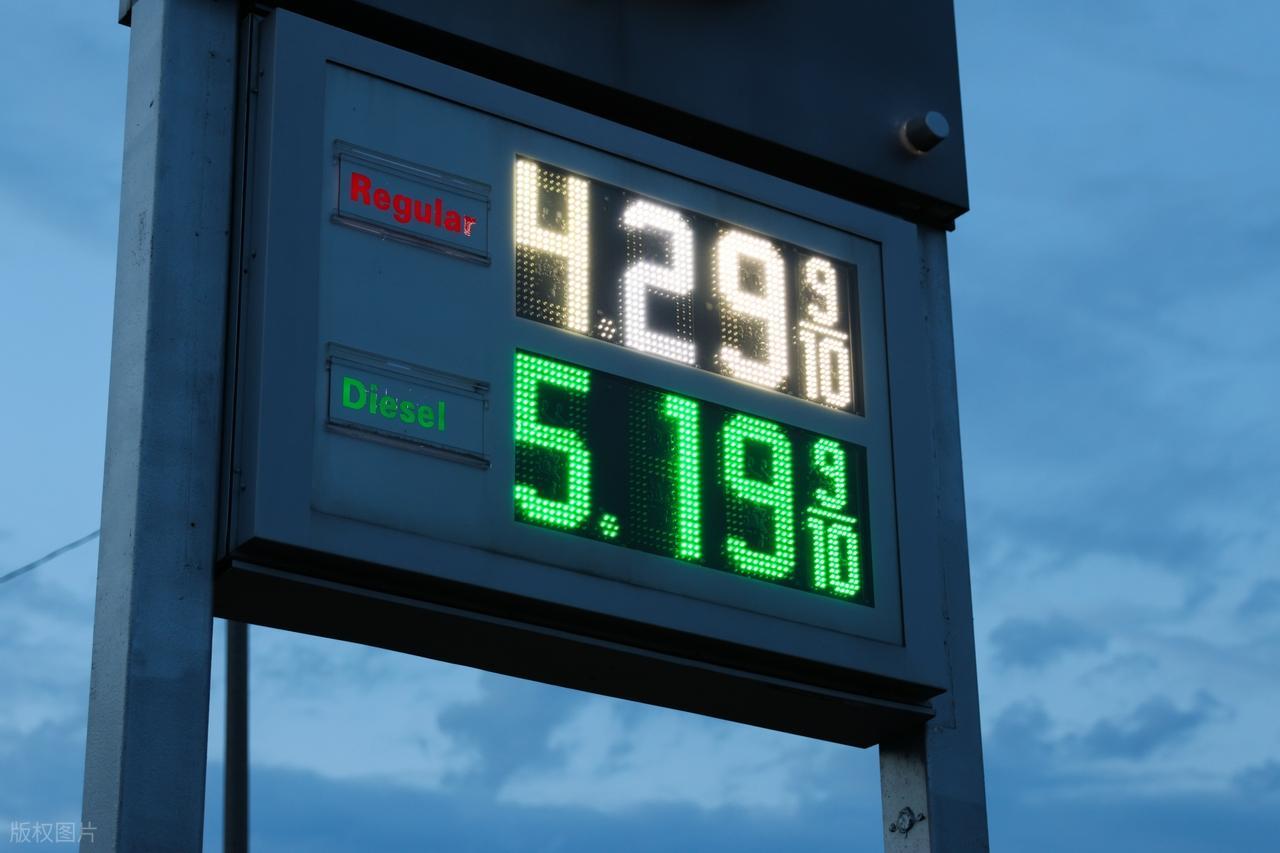
9月9日,美國汽油均價已升至每加侖4.22美元,柴油價格達到5.94美元。運輸企業、農場和普通家庭同樣要爲高油價買單。美股在9月初出現下跌,能源板塊上漲,科技和運輸板塊卻遭到拋售。
美國看似握着能源牌,內部賬單卻分得很不平均:企業拿訂單,財政付利息,家庭付油費。這場收割能不能持續,取決於美國民衆願意忍受多久。
美國的金融算盤出現裂縫
中東風險通常會把資本趕進美元和美債,可這一次,資金沒有完全按照華爾街設計的路線走。
油價突破100美元后,美國國債收益率繼續上行,說明投資者並未爭相搶購長期美債;美元反而走弱,黃金一度升至每盎司4414美元附近。資本確實在避險,卻開始繞開部分美元資產。
原因並不複雜。投資者擔心的已經不是一場短期衝突,而是美國債務、通脹和戰爭開支同時增長。若美聯儲爲了物價繼續加息,美國政府的利息負擔會加重;若美聯儲轉向寬鬆,美元購買力和國債信用又會受到質疑。
美國看似可以用通脹稀釋舊債,用能源出口賺取利潤,再把全球資本拉回本土。可一旦債權人認爲這場遊戲專門讓自己買單,他們就會增持黃金、分散貨幣儲備,或者減少長期美債配置。
這纔是美國最難處理的矛盾:它既希望美元貶值一點,讓舊債變輕;又希望全球相信美元,把新債繼續買走。兩件事想同時做到,需要的不是炮火,而是信用。
圖| 美國財政部長貝森特
中方在這場棋局裏沒有必要追着油價起舞。我國既是能源進口大國,也是製造業大國,更需要做的是分散進口渠道、擴大人民幣結算、完善石油儲備,並用長期合同減少現貨市場波動帶來的衝擊。
與此同時,我國國債市場在全球債券震盪中保持相對穩定,背後靠的不是戰爭紅利,而是完整產業鏈、政策空間和長期信用。資本最終尋找的,也不只是收益率,而是資產能否守住價值。
中東亂局越演越烈,美國確實沒有像一些人想象的那樣立刻栽進坑裏。它正用通脹改寫債務賬本,用能源優勢撬動訂單,用市場波動重新分配全球財富。
美國能轉嫁一部分成本,卻無法消滅債務本身;能從高油價中獲利,也躲不開高利率、民生負擔和信用流失。
真正危險的,從來不是賬面上的40萬億美元,而是一個國家開始依賴動盪來維持自己的賬本。炮火可以抬高油價,卻買不回被透支的信用;資本可以利用亂局出牌,卻未必能永遠決定牌桌上的輸贏。
參考資料:
1.《美國國債突破40萬億美元大關》2026-08-20 08:51 | 來源:觀察者網