一隻雞的勝利!中國是如何靠一隻雞,打贏種源之戰?
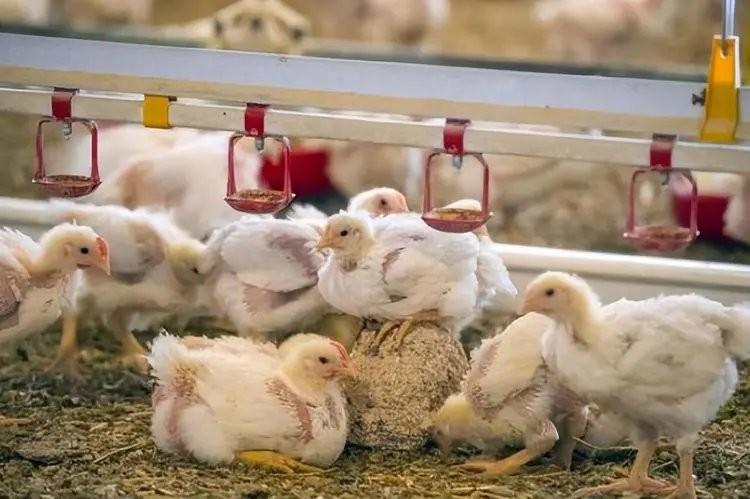
2015年那陣子,養雞場老闆打電話訂苗,報價把人嚇一跳:原先一隻雞苗約1塊錢,轉眼要5塊、6塊。雞還是那種雞,42天出欄、兩三公斤,可雞苗的價,一年裏翻了四五倍。
原因不在飼料,也不在人工。那年美國爆發高致病性禽流感,中國停掉了所有美國禽類產品進口,其中就包括種雞。中國是全球最大的白羽肉雞生產國之一,一年出欄幾十億只,可產業鏈最頂上那一層——祖代種雞,一隻都不是自己的。
人家一斷供,我們連雞都養不下去。這場架後來怎麼打贏的,就得從一隻雞說起。
買回來的雞,爲什麼養一代就廢了
很多人以爲,種雞跟買臺機牀一樣,買一次能用很多年,實在不行拆開看看,照着仿一臺。養雞不是這麼回事。
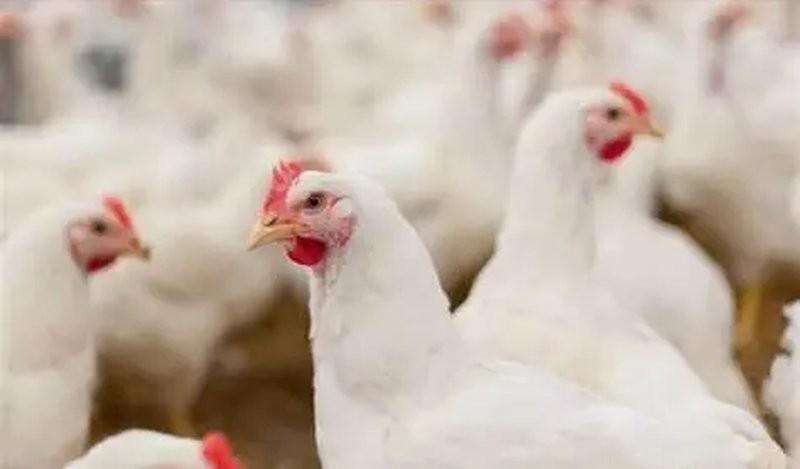
現代白羽肉雞走的是配套系路子:育種公司手裏攥着幾十個純系,一代代單獨選育,最後按特定組合雜交,才配出那隻42天長到兩三公斤、喫一斤六兩飼料長一斤肉的商品代。
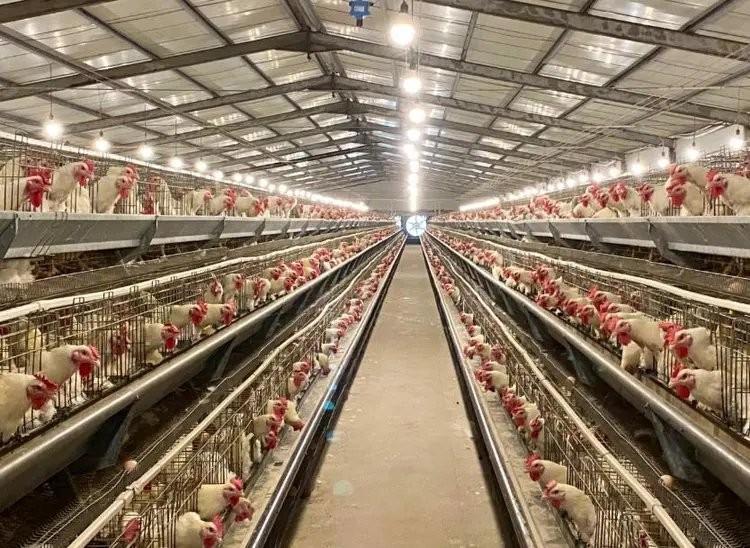
這隻雞本身很能幹,可它的能幹是雜交出來的。讓它自己繁殖下一代,性狀立刻分離——有的長得快有的長得慢,出欄時間參差不齊,屠宰線上根本沒法排產。
養殖戶想留幾隻當種,留不住。也就是說,這門生意從生物學層面就設計成了年年續費。你能買到最終產品,永遠買不到源頭那幾十個純系。全球九成以上的白羽肉雞種源,長期握在美國安偉捷和科寶這兩家公司手裏。
中國的養雞場、屠宰廠、快餐店後廚的雞塊,往上追三代,都要追到大洋彼岸那幾個育種核心羣裏去。
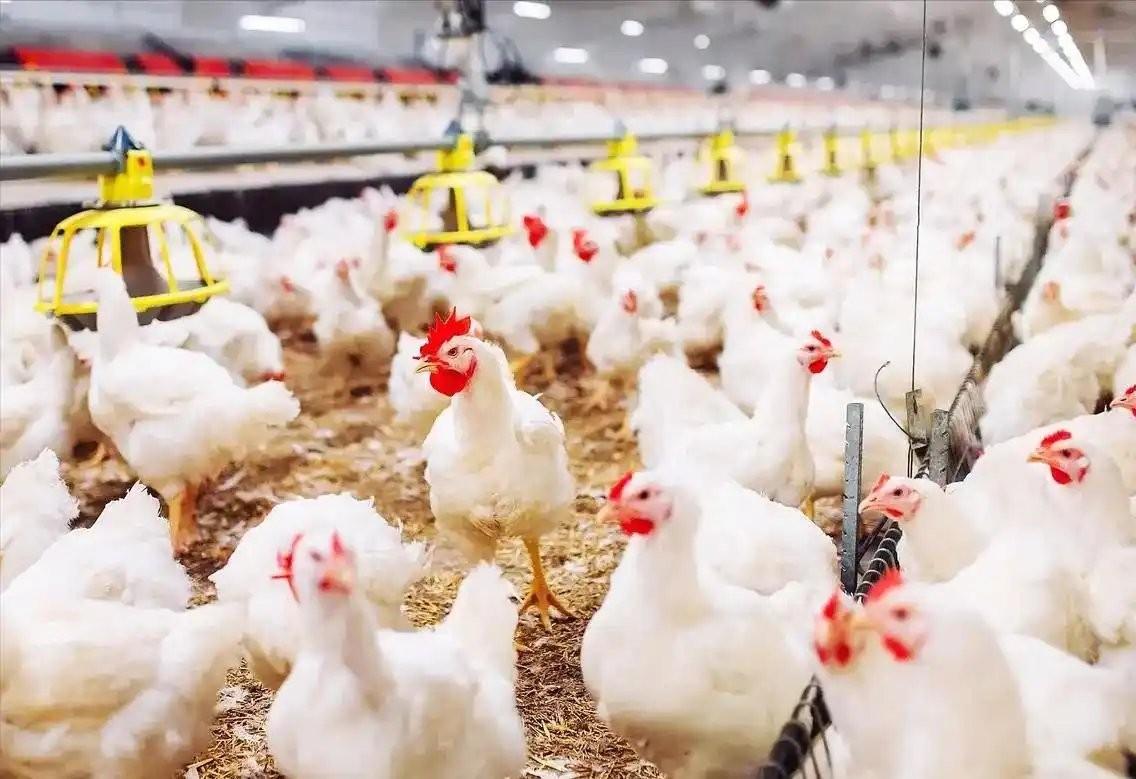
這就是命門本身。上世紀80年代,肯德基、麥當勞陸續進中國,白羽肉雞的需求一路往上躥,到本世紀初,中國的年出欄量已經數十億隻。攤子鋪得越大,每年要從人家那兒買回來的祖代種雞就越多。
2000年代中期,中國每年進口祖代種雞大約80萬到120萬套,價格從每套約5美元一路漲到約37美元。
七倍多。同一件東西,同一批買家,價格自己往上走,中國企業在談判桌上說不上一句硬話。
而且人家的規矩是成套賣,公母配比定死,不許你挑挑揀揀只要好的那幾只。合同裏還寫着一條:引進的種雞不得用於選育研發。買來只能養,不能拿去搞自己的品種。這條款有多要命?它把最省事的那條路直接堵死了。
別的行業還能引進消化吸收再創新,養雞這行連"消化吸收"的門都上了鎖。業內有案例顯示,有企業嘗試繞道育種,可能面臨斷供風險,最終放棄。
這事在圈裏傳得很開,誰聽了都得掂量掂量:一年幾十億隻雞的產能壓在身上,斷一次供是賠不起的。
一道禁令,把這條命門攤在了桌面上
2015年就是把這層窗戶紙捅破的那一刀。美國那邊禽流感來勢兇,中國海關隨即禁止從美國進口所有禽類和禽類產品,種雞自然也在裏面。養殖戶訂不到苗,孵化廠搶不到蛋,價格就從每隻約1元飆到5到6元。
這筆賬要落到具體人身上纔有痛感。
一箇中等規模的養殖場,一批進十萬只苗,原先苗錢十萬塊,一夜之間要掏五六十萬。
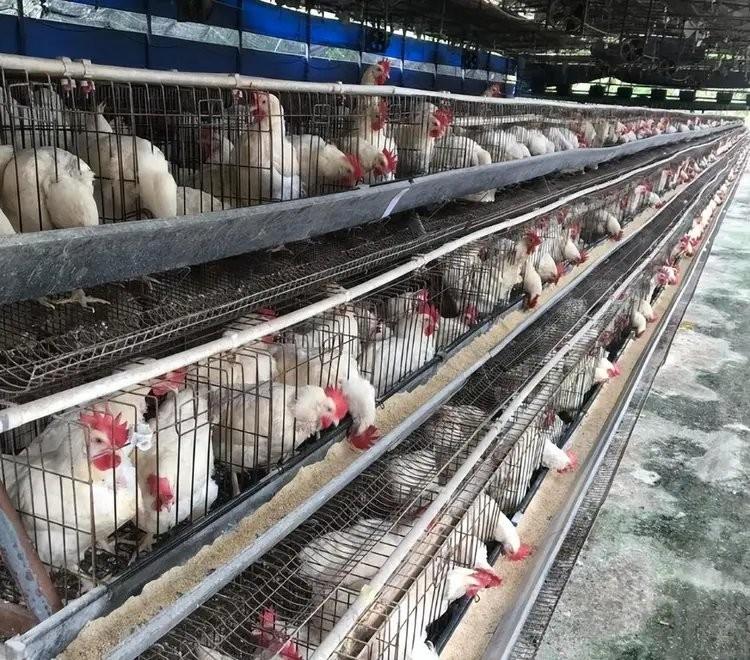
毛雞的收購價可不會跟着漲四五倍——漲了消費者不買賬,快餐店的雞塊要提價,團餐要重新算成本。中間這一大截差額,全砸在養殖戶頭上。那兩年,中小養殖戶成片虧損,扛不住的直接退出。
更讓人窩火的是,這種事以前就不斷在小規模發生,只是沒這麼劇烈。
供种放得多,國內雞苗和毛雞價格就往下砸,養殖企業賠錢。供種一收緊,雞苗立刻起飛,成本一路頂到餐桌上。閥門在別人手上擰,我們這邊只能跟着一會兒澇一會兒旱。
中國產業界對此毫無辦法,因爲反制的籌碼一個都沒有——你不買他的,你就沒有雞。
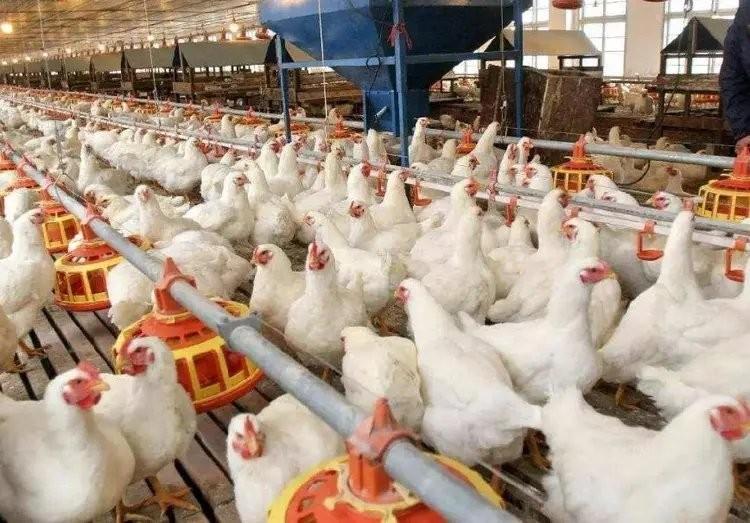
一個國家的產業被人這麼捏着,會長成什麼樣?海地的大米擺在那兒。海地上世紀80年代後接受國際金融機構的結構調整安排,把大米進口關稅從35%一路降到3%,美國廉價大米湧入,衝擊海地本土水稻種植業。
本土稻農種一畝賠一畝,水稻種植面積從約17萬公頃萎縮到約10萬公頃。如今海地大約八成的大米靠進口——一個曾經自己喫自己米的國家,飯碗徹底交了出去。海地丟的是主糧,我們那時候懸在半空的是雞。
雞不是口糧,可雞肉是中國人餐桌上最主要的動物蛋白之一,快餐、團餐、食堂、速凍食品等渠道都離不開它。
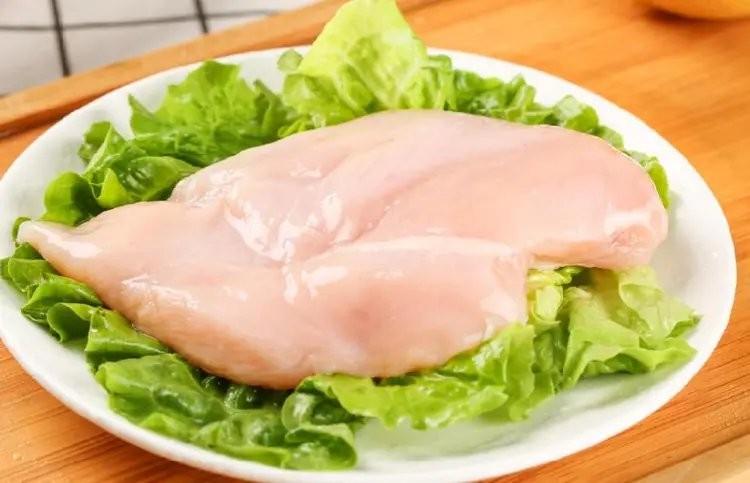
種源被人拿住,等於把一條影響上億人日常伙食的鏈條,最上游的那道閘門交在別人手裏。
光澤的山裏,熬出一隻中國種雞
其實動手比斷供更早。2011年,福建聖農的創始人傅光明拍板要自己育種,當時算的賬是大約要投10億元。這在當時是筆怎麼看怎麼虧的錢——育種週期長得嚇人,一個世代的完整生產週期就要五百天上下,做出個像樣的配套系得四五個世代往上,五到八年只出不進。真正把這件事推上快車道的,是2015年那道禁令。
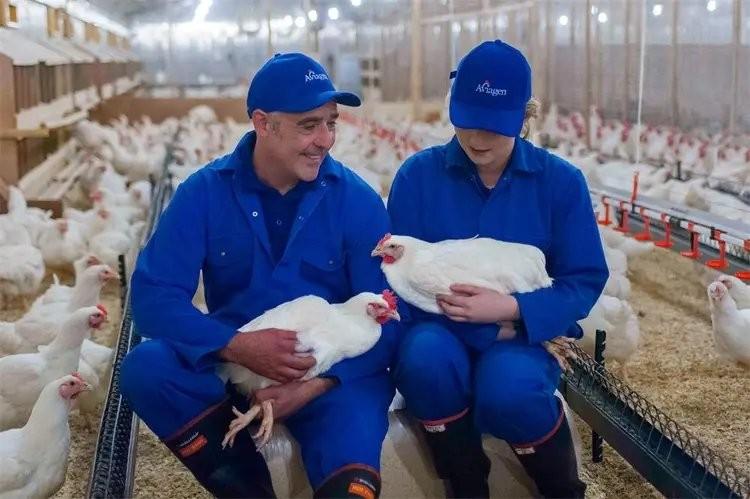
同年,聖農在福建光澤的偏遠山區正式啓動育種工程,基地選在遠離其他養殖場的地方,圖的是生物安全——核心羣一旦染病,幾年的世代積累全歸零。
接下來是笨功夫。從國內地方雞種和合法引進的種質材料裏篩基礎羣,一隻一隻測體重、料肉比、胸肉率、成活率、腿病,建系譜、做遺傳評估,然後等下一個五百天。育種沒有捷徑可抄,沒有一夜之間的突破,只有一代一代地選、一代一代地淘。
到2019年聖澤901育成,2011年以來累計投入約八九億元——比一開始預想的少些,但這筆投入對一家民營企業來說壓力不小,全押在一件幾年看不見回頭錢的事上。
聖澤901出來那年,指標已經頂得住:42天出欄體重、料肉比、成活率這幾項核心數據,和國際先進水平擺在一起不怯場。兩年後,2021年11月,農業農村部第498號公告審定通過聖澤901、沃德188、廣明2號三個白羽肉雞新品種。三個都過了,中國白羽肉雞種源完全依賴進口的日子,到這裏畫了句號。這三個名字往後就開始下場幹活了。
到2023年,國產白羽肉雞祖代種雞的市場佔有率已經超過25%,四分之一的祖代種雞是自己的。價格上也立竿見影:國產種雞比進口的低大約兩到三成,國產種雞供應週期更短,產業被動局面有所緩解。
養殖戶過去被擰閥門擰出來的那份被動,從這裏開始一點點鬆開。真正解氣的是2023年6月那一筆。中國自主培育的白羽肉雞種雞首次出口坦桑尼亞。
從年年掏美元買種,到別人拿錢來買我們的種,中間隔着的正是山裏那十來年。回頭看,把種源問題上升到國家層面也是這幾年的事。2021年,中央深改委審議通過《種業振興行動方案》,種源安全被擺到國家戰略的位置上。
中國糧食自給率長期保持在95%以上,穀物基本自給、口糧絕對安全的底線一直守着,2024年糧食產量更是達到70650萬噸,第一次邁過7億噸。口糧的底子厚,雞的這一仗纔有底氣慢慢打——不至於因爲斷供一次就亂了陣腳,能沉住氣用八年時間去熬一個品種出來。
所謂"種源之戰",說到底是產業和規則層面的一場種源突圍,誰也沒在正式文書上宣戰。可對養雞這行的人來說,被人捏着脖子漲價、說停供就停供的那些年是真的,如今拿着自己的種雞去談價錢、去談出口也是真的。
2015年前後,養殖端面對雞苗漲價壓力,如今再訂苗,報價單上多了幾個可以選的中國名字。這一隻雞,是這麼贏回來的。
參考資料:
《國產白羽肉雞助力國人"喫雞自由"》.新華社客戶端
農業農村部公告第498號(2021年11月).農業農村部
《中國的糧食安全》白皮書(2015年).國務院新聞辦公室
糧農組織糧食價格指數與2008年糧食危機.聯合國糧食及農業組織
《海地農業部門評估報告》(Haiti Agricultural Sector Assessment).世界銀行