全球央行集體反水!賣美債、拋歐債、囤黃金,美國好日子到頭了?
法國沒有公開拋售美元,也沒有高調挑戰華盛頓,卻做了一個比口頭表態更值得警惕的動作:把129噸黃金從紐約轉移出去。
據新華財經9月8日報道,法國央行已完成對原存放於紐約聯儲部分黃金的調整。這批黃金約佔法國黃金儲備的5%。與此同時,德國、意大利等歐洲國家內部,要求審查海外黃金安全、提高本土保管比例的聲音也在增多。
黃金仍是自己的,託管地點卻要換。問題恰恰出在這裏:各國防備的已經不只是匯率波動,而是資產會不會在某場政治衝突中突然變成別人的籌碼。
這場變化,沒有聯合聲明,也沒有誰帶頭攤牌。各國央行只是默默調整賬戶,卻在一點點改寫美元主導的舊循環。
歐洲國家開始收回保險箱鑰匙
法國把黃金調離紐約,並不意味着巴黎準備與美國翻臉。作爲北約成員和歐盟核心國家,法國仍深度嵌入西方金融體系,也沒有能力在短期內擺脫美元。
可越是傳統盟友,開始重新檢查黃金放在哪裏、誰有權調動,越說明信任出現了裂縫。
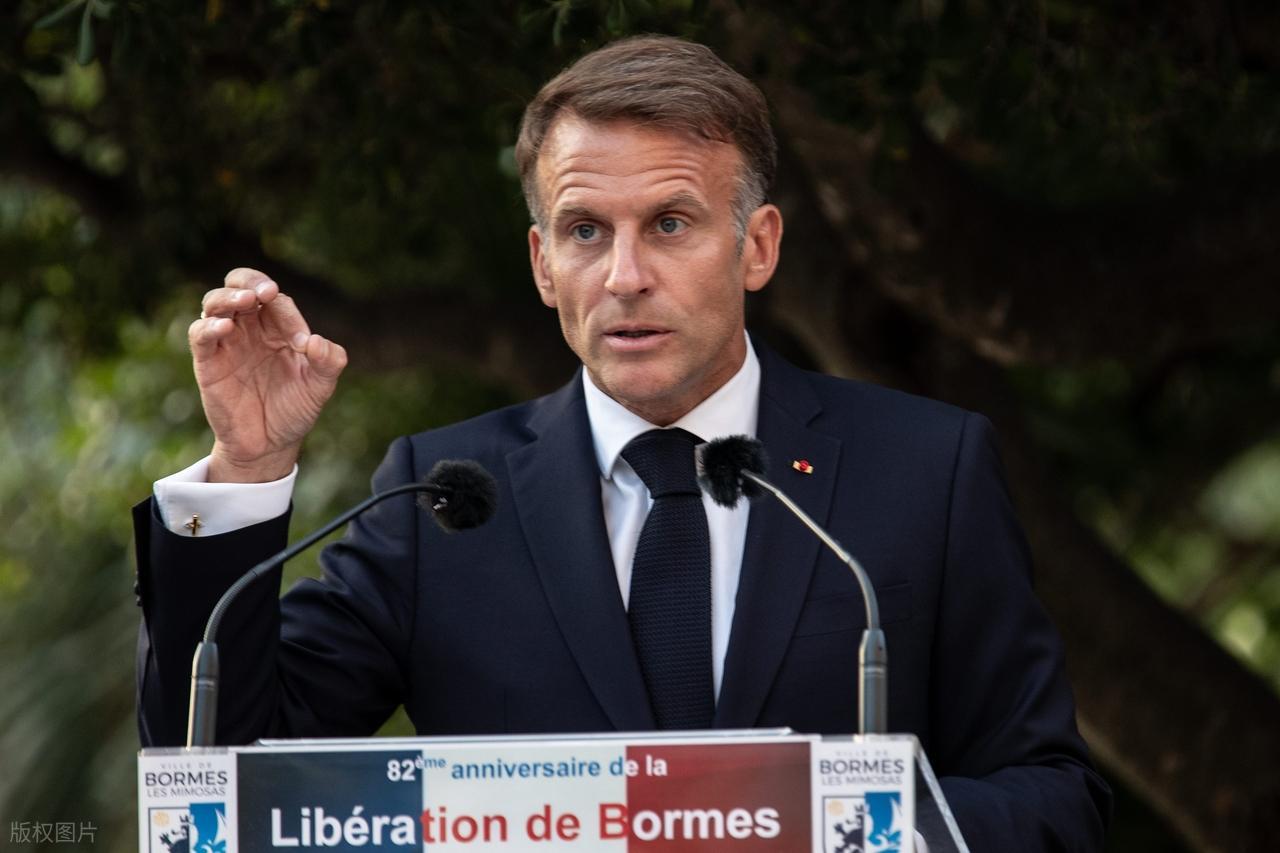
圖| 法國總統馬克龍
過去,各國把黃金存放在紐約、倫敦,圖的是交易方便、市場流動性強。一旦需要換取美元,可以直接辦理。如今,方便不再是唯一標準,政治安全被擺到了更靠前的位置。
原因並不複雜。俄羅斯海外資產被凍結後,很多國家都看懂了一件事:外匯儲備寫在本國賬本上,不代表調動權始終掌握在自己手裏。
只要資產處在西方的清算網絡、託管機構和司法範圍內,它就可能被堵住、扣住,甚至被拿來換取政治條件。
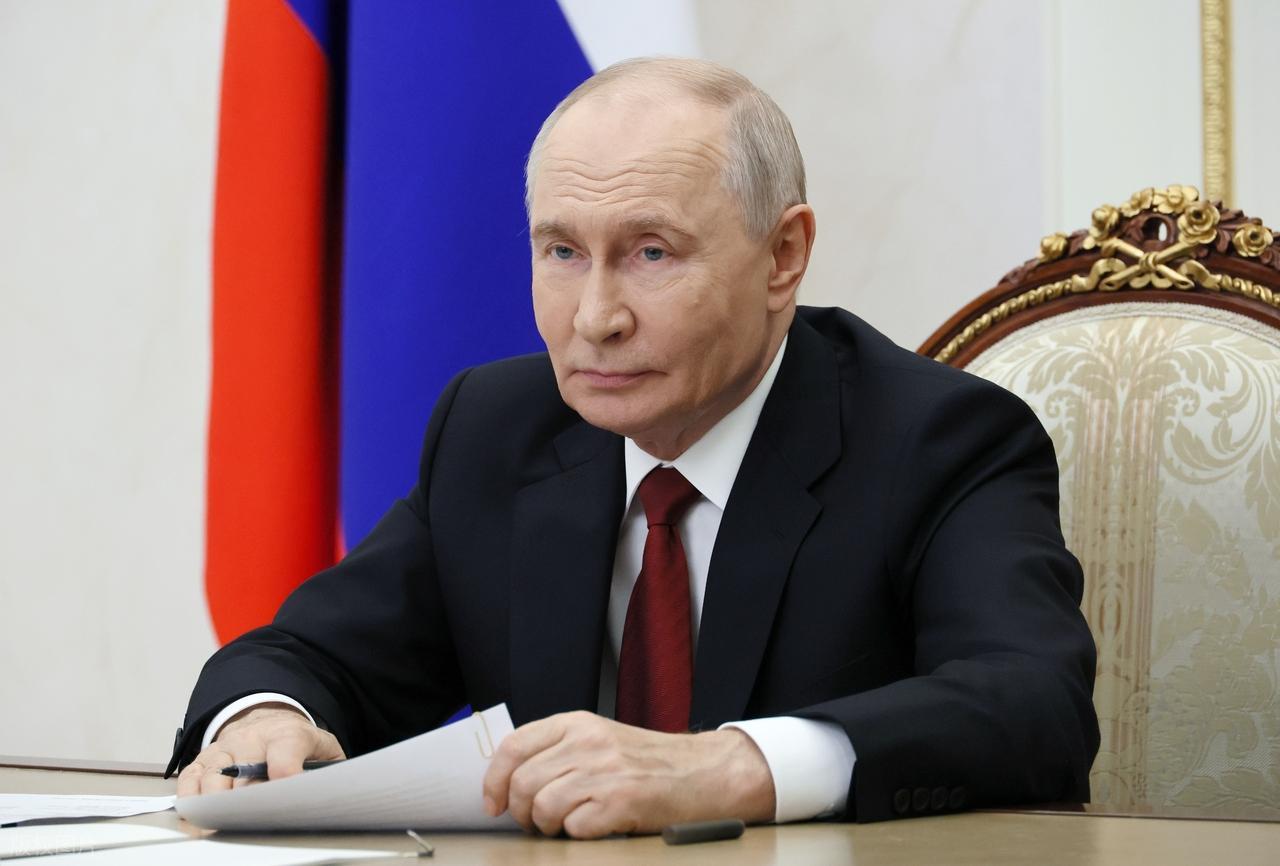
圖| 俄羅斯總統普京
美國當然清楚這一點。華盛頓可以強調製裁針對特定國家,也可以承諾盟友資產安全,但儲備管理者不會拿國家家底去賭一句承諾。
黃金迴流因此不是一場情緒化的“反美運動”,而是各國在給自己留後路。發達經濟體不缺黃金,它們更關心黃金能否隨時取回;新興經濟體黃金佔比偏低,它們則要繼續增持,降低對單一信用資產的依賴。
兩類國家的起點不同,行動卻指向同一件事:保險箱的鑰匙,最好握在自己手裏。
全球央行正在重寫儲備規則
世界黃金協會數據顯示,2026年二季度全球央行及其他官方機構淨購金289噸,同比增長62%。在接受調查的央行中,45%預計未來一年增加自身黃金儲備。
我國央行的動作更爲清楚。截至8月末,我國黃金儲備達到7673萬盎司,較7月增加65萬盎司,約合20.22噸,已連續22個月增持。
外界容易把這一幕理解成各國賣掉美債、歐債,然後整齊地衝進黃金市場。事情沒有這麼簡單。
黃金不生利息,保存和運輸還有成本。金價處於高位時繼續購入,也要承擔賬面波動。
美國財政部的數據同樣給出了另一面。2026年5月,外國官方機構仍淨買入美國長期證券;外國投資者當月也增加了長期美國證券配置。日本仍持有超過1.1萬億美元美債,我國持有量也在6500億美元以上。
這意味着美元並沒有突然失去買家,美債市場更談不上立刻崩塌。
美元擁有龐大的交易網絡、成熟的債券市場和全球結算慣性,這些優勢不會被幾個月的購金數據掀翻。但央行真正改寫的,不是美元能不能用,而是美元還能不能被當作唯一退路。
以前貿易順差換成美元,美元再流回美債,美國藉此獲得低成本融資。
如今部分資金流向黃金、本幣結算和其他儲備資產,美元仍在循環,水流卻被分走了。每一條分流渠道都不大,合起來便會削弱華盛頓調動全球儲蓄的能力。
美國強勢外表藏着債務軟肋
截至2025年末,黃金在全球官方儲備資產中的佔比升至27%,美債佔比降到22%,黃金由此超過美債,成爲全球官方儲備中的第一大資產。
這個變化足夠醒目,卻不能只歸因於央行瘋狂買金。黃金價格上漲帶來的估值效應,也是佔比變化的重要推手。
國際貨幣基金組織的數據甚至顯示,2026年一季度美元在已分配外匯儲備中的份額回升至57.13%。
真正讓美國頭疼的,是債務規模和政治信用同時出現問題。新華社8月20日報道,美國聯邦債務已突破40萬億美元,高額利息正在吞噬財政空間。
美債發行越多,就越需要海外資金接盤;海外央行越想分散風險,美國融資成本就越難長期維持在舒適區間。
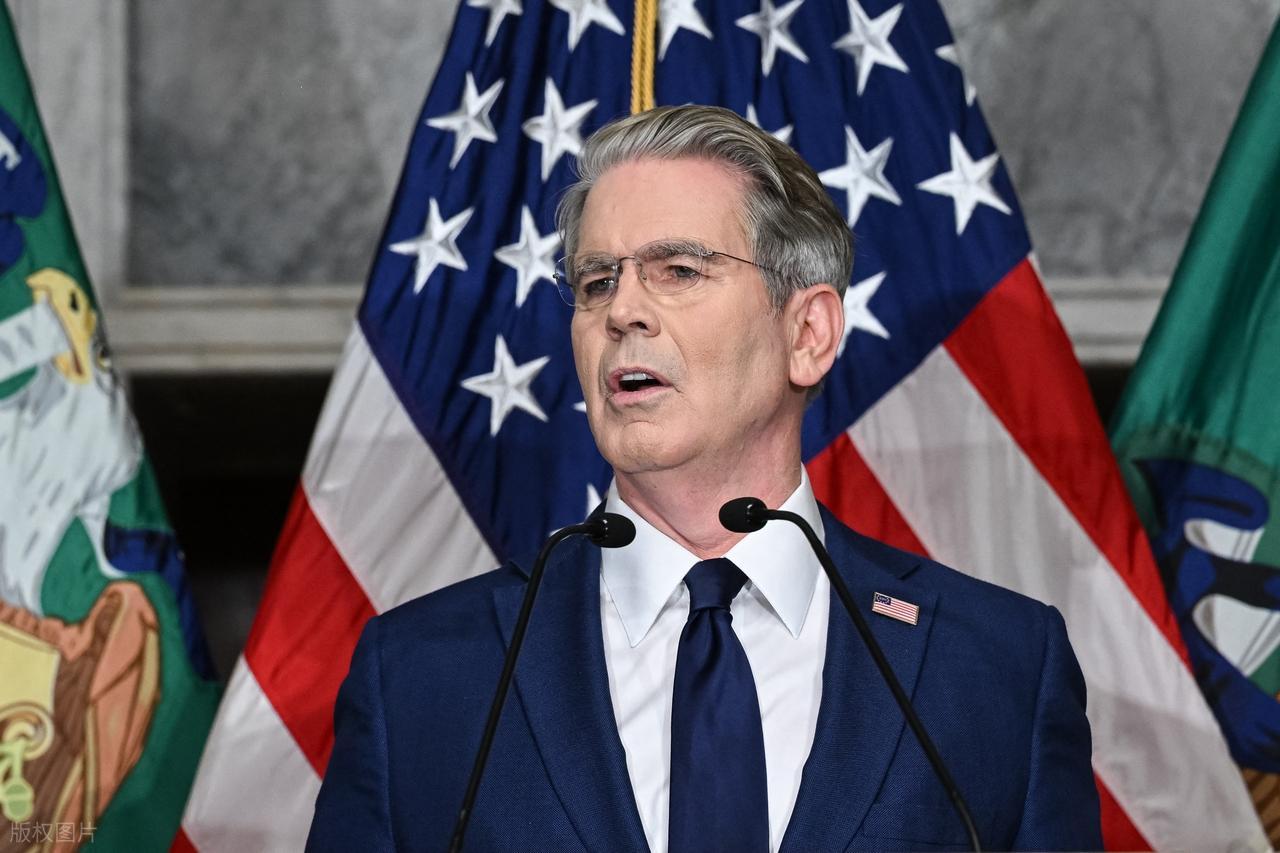
圖| 美國財政部長貝森特
華盛頓手裏仍有貨幣政策、資本市場和金融制裁三張牌。利率走高時,美債收益率會拉攏國際資金,美元也可能重新走強。可是利率越高,美國政府支付的利息越多,企業和家庭的借貸負擔也越沉。
這便是美國眼下的硬傷:需要高收益吸引買家,又承受不起高利息長期延續;需要使用金融制裁逼迫對手,又擔心更多國家因此尋找替代方案。
強勢工具用得越頻繁,其他國家準備的後手就越多。美元霸權並非被某個對手一拳擊倒,而是被美國自己一次次透支。
我國選擇的是破局而非攤牌
對中方而言,增持黃金不是要把美元一夜之間趕出儲備體系,也不是帶頭髮動一場金融對抗。我國外貿規模龐大,美元仍是跨境貿易和資產配置的重要工具,簡單拋售並不符合自身利益。
更穩妥的路徑,是提高黃金等非信用資產的比重,推動本幣結算,完善人民幣跨境清算,同時維持外匯儲備的流動性。不同工具相互補位,才能避免把國家金融安全綁在某一種貨幣上。
這也是全球央行正在形成的新共識:不用公開挑戰美元,也能減少對美元的依賴;不用退出現有體系,也可以爲最壞情況準備出口。
賣美債、調整歐元資產、增持黃金,不是所有央行在同一天集體倒戈,更像是一次持續多年的戰略轉向。美元仍坐在牌桌中央,只是各國不願再把全部籌碼都交給美國保管。
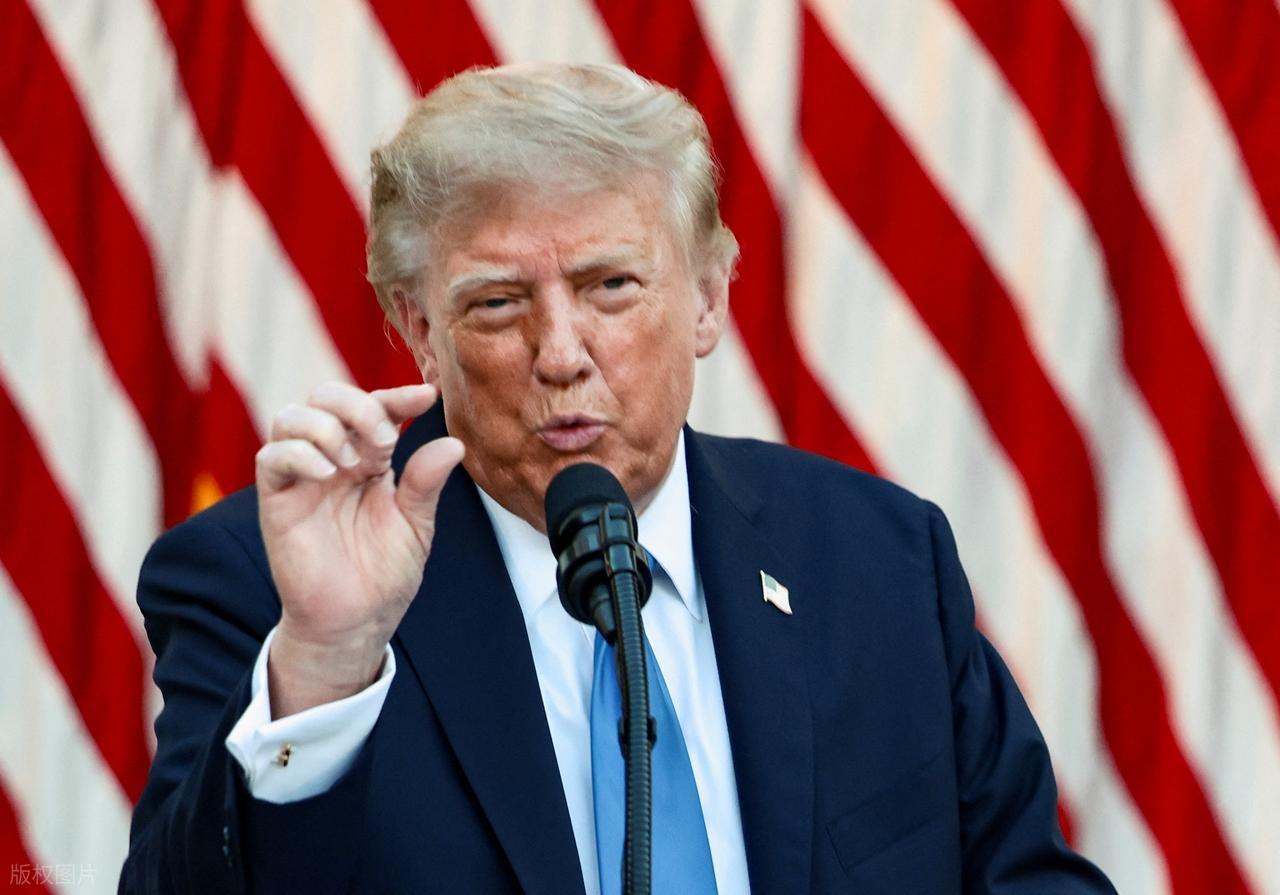
圖| 美國總統特朗普
美國的好日子是否到頭,現在還不能下定論。但那個全球順差自動迴流美債、美國可以無限借錢、動用金融工具卻不用付出信用代價的時代,確實正在遠去。
黃金不會取代所有貨幣,卻像一張不會被任何國家隨意註銷的選票。各國央行每增持一噸,投下的都是同一個選擇:利息可以少拿,主動權不能再丟。
參考資料:
1.《全球黃金“回家”:美元信任裂痕加速擴大》2026-09-07 21:19 | 來源:第一財經