市值四萬億!川普“無法接受”,這家中國神祕企業實在太“狂”了
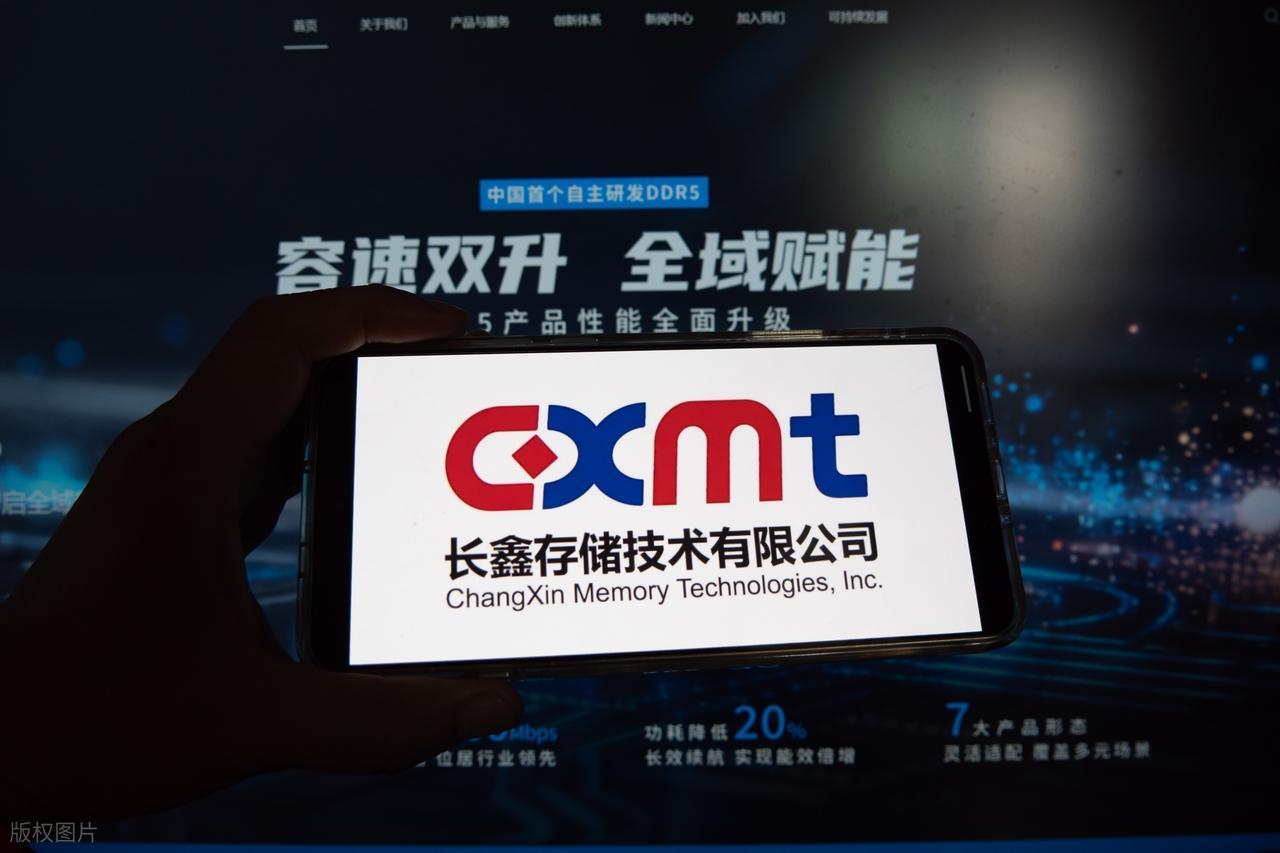
長鑫科技剛把美國國防部告上法庭。
8月29日,路透社披露,這家中國存儲芯片企業已經向美國聯邦法院提起訴訟,要求撤銷所謂“中國軍事企業”認定。
長鑫科技強調,公司生產的DRAM芯片用於手機、電腦、人工智能等民用和商業領域,美國國防部的決定缺少證據,還給企業造成了持續的商業損失。
一家曾經很少出現在公衆視野裏的合肥企業,如今不僅敢在技術牌桌上挑戰三星、SK海力士和美光,還敢在美國的司法體系內正面出牌。
更讓華盛頓難受的是,長鑫科技並不是靠喊口號壯膽。8月17日,其市值突破4萬億元,超過騰訊控股,登上我國上市公司市值榜首。從7月27日登陸科創板到完成登頂,僅用了十多個交易日。
看醫生,特朗普“無法接受”,並非他公開評價了這4萬億元,而是美國政府延續限制路線後,依然沒能堵死中國DRAM產業的成長窗口。
原本想卡住的企業,反而一路闖進全球第四,這纔是真正刺眼的地方。
圖| 美國總統特朗普
美國的封堵反而擡高身價
美國當然知道DRAM意味着什麼。
處理器負責計算,存儲芯片負責保存和調取數據。手機、電腦、服務器、人工智能訓練平臺,幾乎都離不開它。沒有足夠穩定的內存供應,再先進的算力芯片也可能陷入“有腦子、沒記憶”的尷尬。
因此,美國圍繞半導體設置的限制,從來不只針對某一家企業。先進設備、製造軟件、關鍵材料和技術人員,都是華盛頓反覆加碼的抓手。長鑫科技被列入所謂名單,也處在這套科技遏制體系之中。
美國原先的算盤很直接:讓中國企業拿不到先進設備,延緩工藝迭代,再借三星、SK海力士和美光的市場優勢鎖住客戶,國產DRAM自然難以形成規模。
結果並沒有照着劇本走。
長鑫科技不但實現規模化量產,DDR5、LPDDR5X等產品也開始進入更多應用場景。
據人民網報道,其產品已經進入小米、OPPO、vivo、傳音、聯想等廠商供應鏈,按2025年第四季度銷售額計算,全球市場份額達到7.67%,位居國內第一、全球第四。
美國越想把它擋在門外,國內市場越願意給它訂單;外部限制越多,資本市場越願意爲稀缺性買單。4萬億元市值當然包含市場情緒,卻也說明投資者正在重新計算國產存儲芯片的戰略價值。
華盛頓想削弱一家企業,最後卻替它做了一場全球範圍的“重要性認證”。這筆賬,美國顯然算虧了。
我國企業抓住了週期窗口
長鑫科技市值登頂,很容易讓人產生一種錯覺,彷彿它已經在技術上超過三大國際巨頭。事情並沒有這麼簡單。
DRAM行業仍由三星、SK海力士和美光主導,三家的合計份額超過九成,在高帶寬內存、先進製程、客戶認證和全球產能調配方面,都擁有數十年積累。
長鑫科技目前拿到的7%左右份額,意味着它已經坐上牌桌,卻遠未掌握牌桌。
但另一個變化同樣不能忽視:人工智能正在重新改寫存儲行業的供需關係。
新華社8月3日報道,人工智能算力需求正在大量吸收存儲產能,2026年全球DRAM需求量預計同比增長約25%,平均售價也出現明顯上漲。
服務器需要的存儲容量遠高於普通消費電子產品,大型雲廠商又通過長期協議提前鎖定產能,全球市場隨之進入緊缺週期。
這給了長鑫科技難得的窗口期。今年一季度,公司實現營收508億元,同比增長719.13%;歸母淨利潤247.62億元,同比增長1688.30%。
人民網9月2日的報道顯示,其上半年營收已經超過1500億元,盈利超過776億元,實現大幅扭虧。
外界以爲,4萬億元完全是資本追捧出來的泡沫;但訂單、價格和產能利用率共同上升,纔是股價衝高的底座。
反過來說,如此高的估值也並非沒有風險。一旦存儲價格回落、擴產速度過快,或者先進產品推進不及預期,市場同樣會迅速重新定價。
資本可以把企業送上市值高峯,卻不能替企業完成下一代工藝。長鑫科技現在最缺的不是掌聲,而是把週期紅利變成長期技術優勢的能力。
美國真正忌憚的是體系成形
特朗普政府看似握着出口限制、投資審查和盟友協調等多張牌,實際也面臨一個越來越難處理的問題:中國半導體產業已經不再是單點突破。
長鑫科技背後連接着設備、材料、晶圓製造、封裝測試、終端品牌和地方產業資本。
任何一個環節成熟,都會給其他環節帶來訂單;任何一項設備實現替代,也會降低整條產業鏈對外部供應的依賴。
這正是美國難以接受的部分。
如果只出現一家國產存儲企業,華盛頓可以用名單打擊、專利爭端和市場限制將其孤立。
但當上遊設備企業開始成長,中游製造能力持續增加,下游手機、電腦和雲服務廠商願意導入產品,美國再想逐個堵住,成本就會越來越高。
長鑫科技的成長也離不開長期資本。人民網此前披露,合肥國資在行業低谷期持續投入,陪着企業跨過研發虧損、良率爬坡和市場低迷階段。
DRAM項目投入動輒數百億元,產品驗證又以年計算,短期資金很難熬過這段漫長等待。
美國擅長借金融和技術優勢逼迫對手迅速讓步,中國給出的辦法卻是把時間拉長:你限制設備,我就扶持設備;你影響供應,我就擴大本土需求;你用名單製造污名,企業便通過法律程序拆招。
這種打法並不熱鬧,卻最讓外部強權頭疼。因爲只要產業體系開始自我循環,制裁的邊際作用就會不斷下降。
中國芯片仍需邁過險關
4萬億元市值是一個耀眼數字,但它不能掩蓋長鑫科技面對的現實難題。
三大國際巨頭正在把資源集中投向HBM等高價值產品,並藉助長期客戶關係控制先進存儲市場。長鑫科技若長期停留在普通DRAM領域,即便出貨量繼續增加,也可能遭遇價格戰和利潤週期波動。
與此同時,高端光刻、量測設備、核心材料以及先進製造軟件,仍是必須持續攻關的環節。美國也不會因爲一次限制失效就收手,新的名單、新的審查理由和新的盟友協調隨時可能出現。
所以,這場較量真正比拼的不是誰的股價漲得快,而是誰能持續研發、穩定量產,並在下一輪技術迭代到來前守住客戶。
長鑫科技的“狂”,不是市值超過騰訊,更不是十多個交易日登頂,而是一個曾經被認爲難以突破的國產DRAM項目,已經讓美國不得不動用行政名單、產業規則和司法爭議來應對。
特朗普政府可以不接受4萬億元市值,卻無法用一紙限制抹掉508億元季度營收;可以繼續設置門檻,卻不能命令我國市場放棄國產芯片。
當然,市值第一隨時可能易主,存儲週期也終會降溫。真正不會輕易消失的,是我國企業已經拿到的量產經驗、客戶體系和產業協同能力。
資本市場會有潮起潮落,核心技術卻只認長期投入。美國能夠製造障礙,卻很難讓一條已經開始運轉的產業鏈重新停下。
參考資料:
1.《長鑫科技成中國市值最高公司,央媒:硬科技站上價值舞臺中央》 2026-08-20 07:24 | 來源:澎湃新聞
2.《長鑫存儲起訴美國國防部》2026-08-29 14:23 | 來源:濟南時報