投資懸了!印尼新政逼走中企,卻不想青山華友掉頭砸向非洲
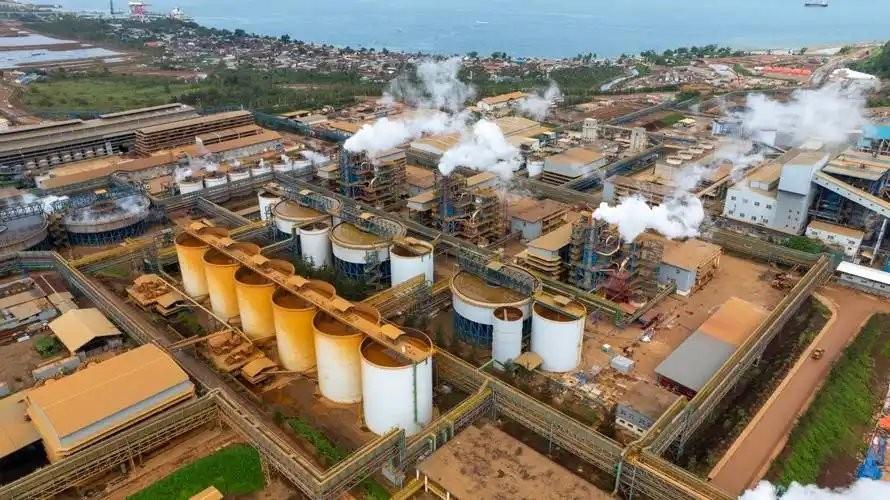
2026年5月1日,華友鈷業在印尼的華飛項目部分產線停下檢修,公司半年報裏寫得明白:預計影響約五成產量。同一個月,中資扎堆的韋達灣礦區把全年配額挖光了,直接停採——這一年韋達灣的配額從4200萬噸砍到1200萬噸,去掉了七成多。
礦區在熄火,另一頭卻在點火。就在幾個月前的2月6日上午,青山實業在馬達加斯加總統府簽下一份備忘錄,擬投100億美元建一個鎳鈷石墨全都做的產業園。4月25日,華友在津巴布韋造出的第一批硫酸鋰裝船運回國。
印尼剛把配額和礦價一起往上頂,中國人轉頭就把新錢砸向了非洲。這腳急剎加轉向,是怎麼踩出來的?
一年之內,印尼把自己養大的產業按住了
先看那把刀落在哪兒。2026年,印尼把全國鎳礦年度開採配額從上一年的3.79億噸壓到2.5億至2.7億噸,一刀削掉三成以上。韋達灣這個中資最密集的核心礦區,配額直接從4200萬噸砍到1200萬噸。
對一座早已按滿產節奏排班的礦區來說,這意味着年初開工的時候,全年的礦就已經不夠挖到夏天。
砍量還只是第一下。4月10日,印尼能礦部簽發第144號部長令,4月15日生效:鎳礦基準價的修正係數從17%提到30%,鈷、鐵、鉻這些伴生金屬第一次被算進計價。
以1.2%品位的溼法礦爲例,基準價從每溼噸17.33美元跳到40.13美元,一個季度不到,翻了一倍還多。這兩個數字要連起來看纔有味道。配額壓下去,礦本來就少。計價公式抬上去,剩下的那點礦還得按翻倍的價錢買。
一頭減量,一頭加價,冶煉廠拿到的是同一張賬單:開機就虧。做溼法中間品的項目,成本一噸頂一噸往上躥,產品價格卻不歸印尼說了算,賣給誰都填不上這個窟窿。
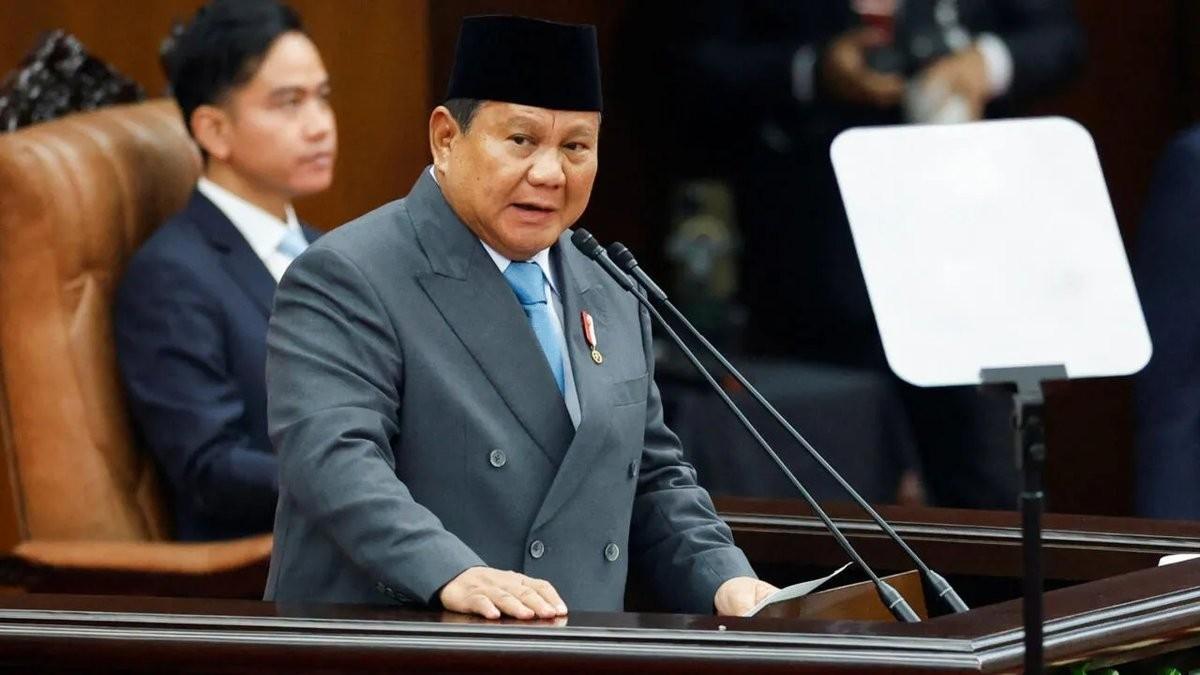
爲什麼急成這樣?錢袋子空了。普拉博沃上臺後最拿得出手的施政招牌是免費營養餐,2026年這一項的預算高達335萬億印尼盾,比頭一年翻了好幾倍。
一個幾乎從零建起來、七年間出口額翻了十倍的鎳產業帶,就擺在眼前,它是全國最扎眼的一口現金井。錢要得急,手就重。
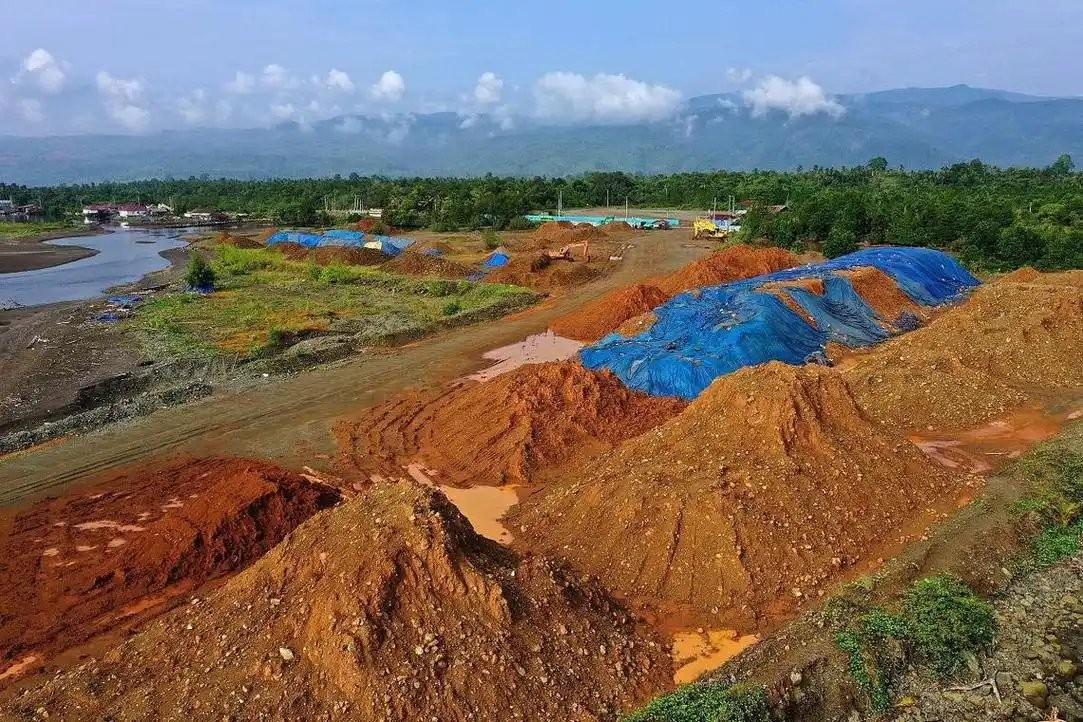
除了配額和計價,特許權使用費從固定比例改成跟着倫敦鎳價走的階梯稅率,配額審批也從三年一審改成一年一審——企業按十年週期投下去的高爐和溼法產線,從此每年都要重新排隊等一張紙。
做實業的最怕這個:投資算得清成本,算不清明年的規則。2月25日,韋達灣被開出4.3萬億盾罰單,逾百公頃用地收歸國有。
執法名義是林地違規,時間點卻和配額削減前後咬着。企業看在眼裏,心裏的賬本就變了:這不是一次性的成本上升,是往後每一年都可能被重新定價、重新劃線。
到了5月13日,普拉博沃自己在公開場合承認,官僚體系裏存在靠索賄加快審批的亂象。同一天,財政部長普爾巴亞放的話更硬——礦產資源歸本國所有,投資者若打算撤離,大可另尋資源產地。一句話把桌子掀了,也把中企的選擇題說明白了。
中企一停機,先餓肚子的是印尼冶煉廠
中企的回答沒有喊話,只有關電閘。華友的華飛項目從5月1日起停掉約一半產能。這不是姿態,是賬算不過來:上半年公司MHP出貨量9.68萬噸,同比掉了19%。韋達灣5月把配額挖光,索性全面停採,法國合作方也確認了這件事。
青山的韋達灣項目5月中旬配額用盡,轉入保養停產。格林美凍結了12億美元的新建項目。至於整個行業的溫度,印尼鎳業協會的數據是,RKEF冶煉廠開工率從84%降到76%。停一半、停產、凍結新增投資,這三種動作說的是同一句話:這個價我不接。
然後疼的是誰?印尼冶煉廠一年喫礦三億多噸,配額只給兩億六左右,賬面上就短了近一億噸。礦從哪來?菲律賓。2026年前五個月,印尼從菲律賓進口鎳礦602萬噸,同比增長116.8%,翻了一倍多。
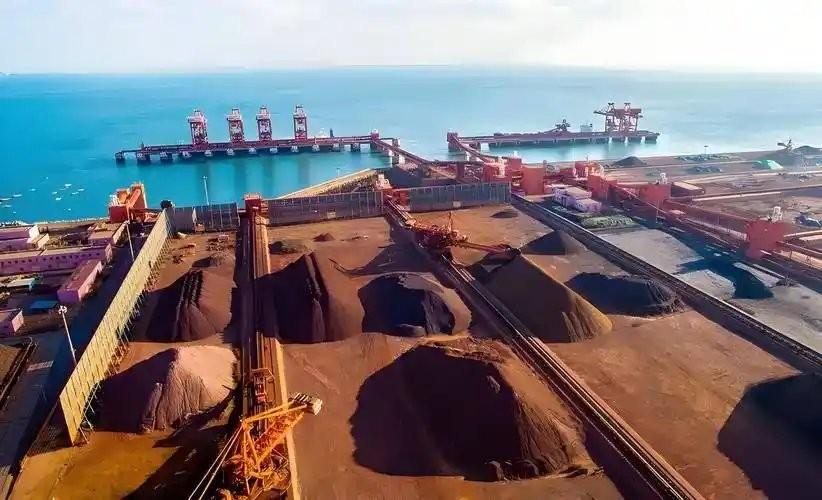
一個擁有全球六成以上鎳礦產出的國家,開始大批量進口別國的礦石,而且進的是1.4%品位的貨,落到碼頭每溼噸要56美元。自家山上的礦不讓挖,轉身花更高的價錢從鄰居手裏買回來燒——這筆賬怎麼算都是虧的。
到5月,印尼出現了72個月以來的第一次月度貿易逆差。六年沒見過的事,一年之內見到了。更要命的是賣給誰。2026年上半年,印尼鎳產品出口中國佔比超九成,佔到總出口量的92.64%。
九成以上的貨壓在一個買家身上。歐美市場容量有限,貿易壁壘還高,這些鎳鐵、MHP、精煉鎳換個方向根本走不掉。
想靠減量擡價來卡對方脖子,前提是對方非買不可。可當九成的貨只有一個出口,誰被卡住其實一目瞭然。設備和技術上的依賴更深一層。
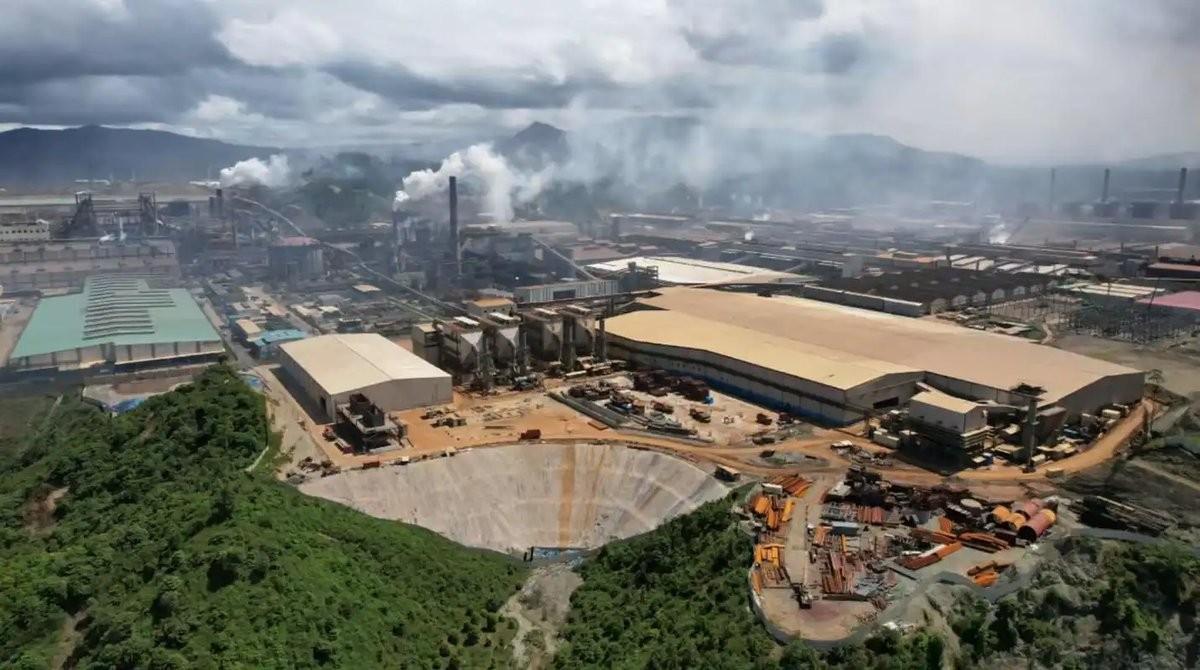
印尼七成以上的現代化鎳冶煉產能是中資投建和運維的,精煉裝備八九成從中國進口。也就是說,讓爐子轉起來的圖紙、設備、檢修隊和硫酸供應,很多都不在印尼手裏。把出資方逼停了,爐子不會自己轉。
5月11日,能礦部長巴赫利爾召開發佈會,宣佈暫緩上調礦產特許權使用費和出口稅,說要重新評估計價公式,尋求國家與企業雙贏。
從政策端出到叫停,前後不過二十來天。可配額這條線始終沒有松:7月19日,能礦部正式明確全年不搞全面擴容,2.6億噸的紅線沒動。
7月25日,盧胡特接受《南華早報》採訪時說了一句大實話:不管喜歡與否,中國仍是最大投資者。這句話不代表政策退回去了,它只是承認了賬本上那一欄——九成的買家、七成的產能、八九成的設備,都寫着同一個名字。
備忘錄簽在總統府,第一批硫酸鋰從津巴布韋裝船
被逼停的產能不會原地等待,它會去找下一個能開工的地方。2月6日上午,青山實業和馬達加斯加政府在首都的總統府簽下一份合作備忘錄,方向很明確:擬投資100億美元,建一個把鎳、鈷、石墨放在一起做的超大型綜合園區,港口公路乃至機場都打算自己修。
馬達加斯加的鎳儲量約260萬噸,居非洲第三,品位在1.5%到2.5%之間。當地礦業部長說得直白,這套方案的靈感直接來自青山在莫羅瓦利和韋達灣的經驗。需要說清楚的是,這份文件目前還停在備忘錄階段,100億美元是擬投的計劃額,錢沒有落地,園區也沒有破土。
但對一個把印尼工業園從八百人漁村做成六萬人城鎮的公司來說,簽下這張紙本身就是一個信號:那套可以複製的東西,已經開始找第二塊地了。華友走得更實。
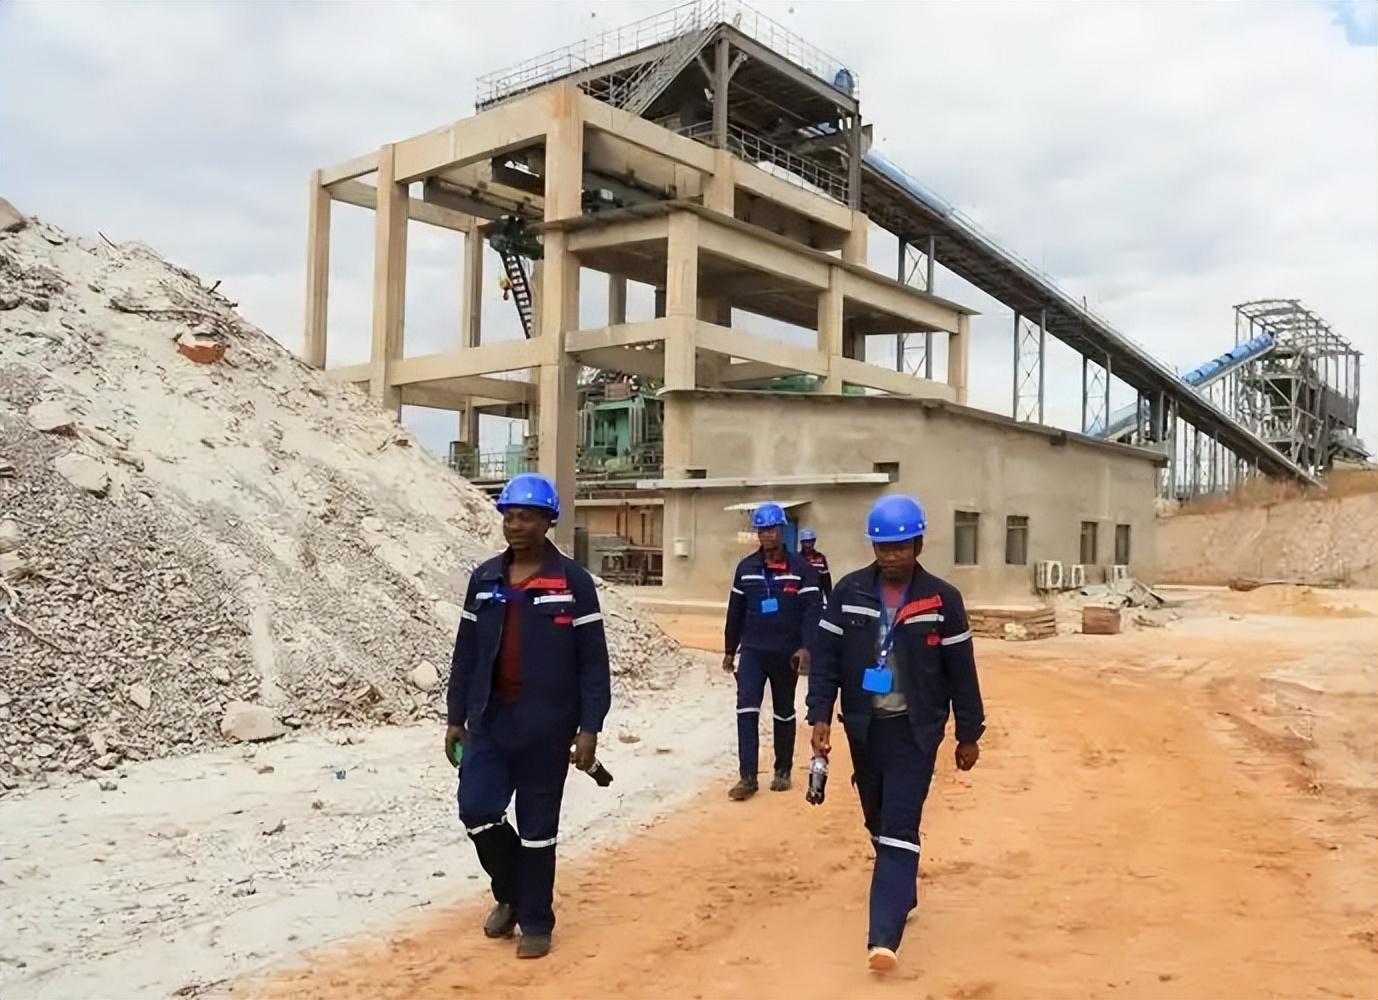
津巴布韋那座硫酸鋰工廠已經出貨——4月25日,第一批產品裝船運回國內,再加工成電池級碳酸鋰。在津巴布韋的幾家主要鋰生產商裏,只有華友把硫酸鋰產線真正建起來並實現了發運。
同一年,華友還拿下了加納Ewoyaa鋰礦的控制權,青山則在津巴布韋的鋼鐵工業園追加了幾十億元人民幣擴建。這不叫收拾行李走人。
印尼那邊的存量產能仍在,力勤在奧比島的四十萬噸鎳產能8月剛全面達產,青山的新高爐4月還在點火。中企做的是選擇性收縮加增量轉場:老家底守住,新錢不往這兒投了,投到規則更能算得清的地方去。
對一個靠新增投資撐起來的產業帶來說,這一手比撤資更疼——不流血,但停止長個子。真正讓印尼這張牌貶值的,還有技術這一路。
2026年4月,磷酸鐵鋰電池在中國動力電池市場的裝車佔比已經到了82.3%,三元電池只剩一成多。儲能領域也大量採用磷酸鐵鋰路線。鈉離子電池也排上了交付日程,那條路線連鎳、鈷、鋰都不用。部分電動車採用的也是不含鎳的電池路線。
鎳還是重要的原料,但它離“捏住不放就能定價”越來越遠。當下遊一半以上的需求換了技術路線,當上遊的進口來源從五個國家擴到十二個,握礦的手舉得再高,能壓住的人也越來越少。
回到開頭那兩個畫面。5月的韋達灣,配額挖光,機器停在原地。2月的塔那那利佛,一份還沒落地的備忘錄壓在總統府的桌上。
印尼想要的是更高的價錢和更多的稅,拿到手的是停擺的爐子、翻倍進口的菲律賓礦石和六年來第一次貿易逆差。投資確實懸了,懸的是那些原本要接着投下去的錢。中企沒有全走,但把增量搬去了非洲——這一步邁出去,就很難再邁回來。
參考資料:
力勤資源:鎳全產業鏈龍頭業績高增,H回A開啓新徵程.新華網
印尼2026年壓縮鎳礦配額並上調稅費 中國鎳企在印尼投資承壓.虎嗅網
印尼鎳礦配額政策"反覆橫跳",中資用腳投票.騰訊新聞
印尼一季度投資額同比增長7.2%.中新社/廣西新聞
印尼多城爆發反腐大遊行 國會承諾年內通過資產沒收法案.財新網.2026-08-28