一邊反華一邊靠中救命,等待被收購的德企,欲要靠中國實現德國夢
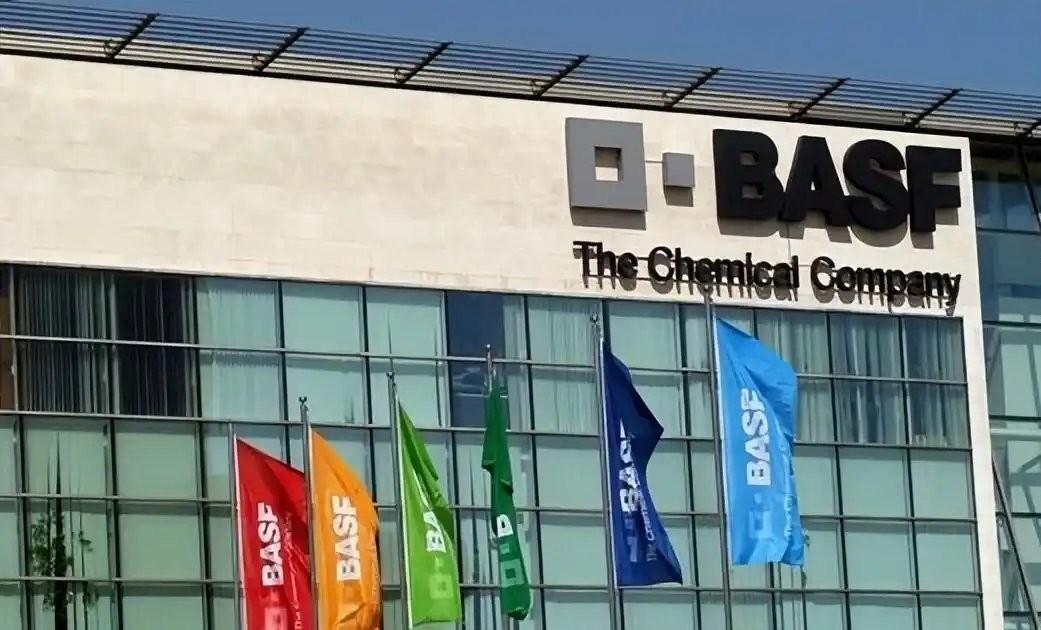
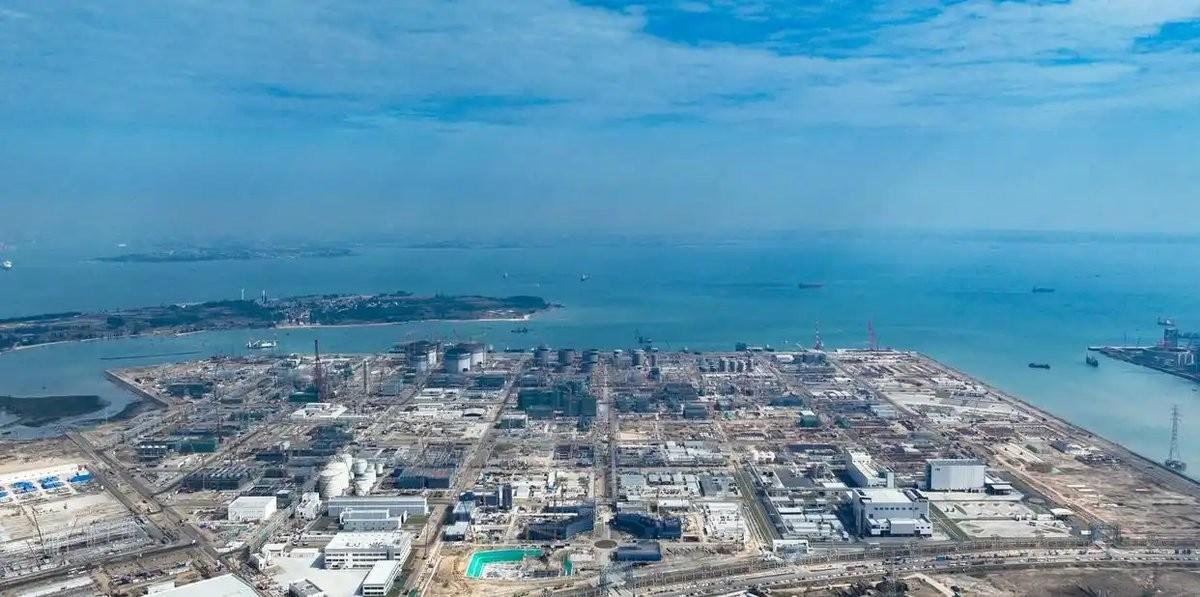
德國化工巨頭巴斯夫做了一道很扎眼的減法:把本土氨生產廠的產能砍掉一半。同一時期,它在中國湛江的一體化基地砸下100億歐元,2024年11月,湛江基地核心裝置首批產品已投產。
一邊是路德維希港的老裝置一套接一套停機,TDI停了,環戊酮停了,己二酸也跟着停。一邊是湛江廠區首批產品下線。巴斯夫仍有繼續調整德國裝置的壓力。
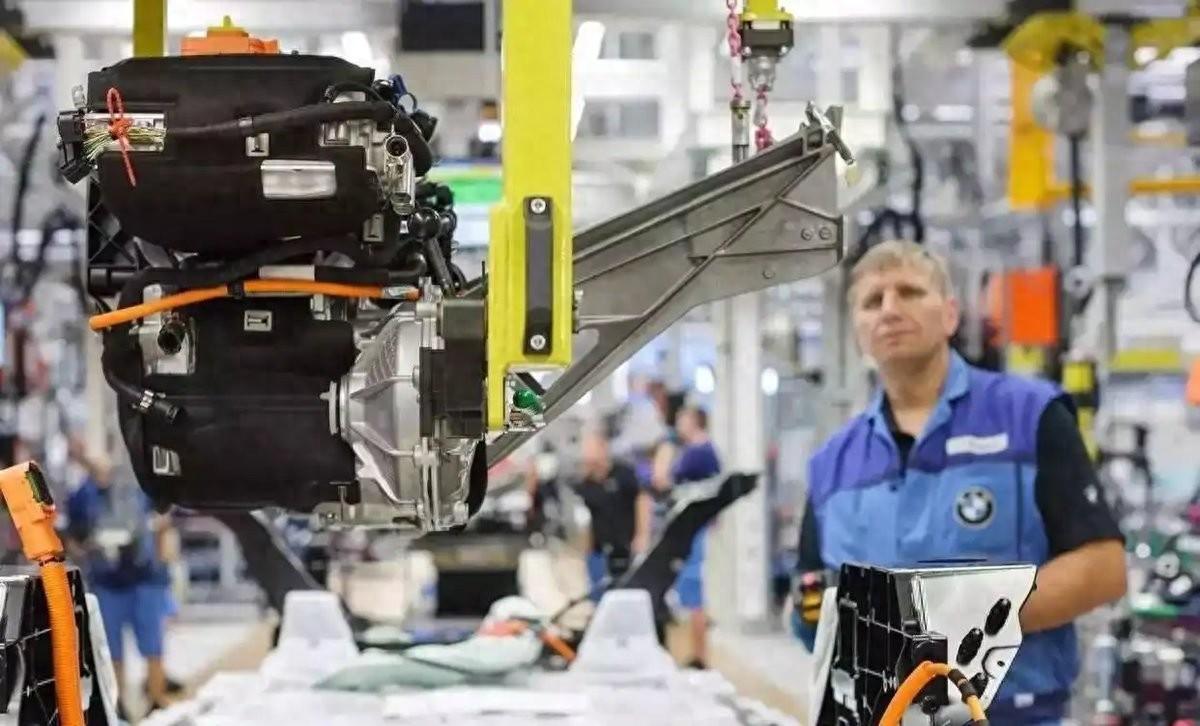
柏林那邊的措辭是「去風險」「降低對華依賴」,企業這邊的賬本卻在往反方向走。2025年,德國對華新增投資約70億歐元,比上一年多了五成還多。嘴上去風險,腳下往中國,這筆賬到底是投資,還是救命?
兩年負增長之後,德國工廠是被什麼一點點關掉的
德國聯邦統計局的數據是,2024年GDP經價格調整後實際下降0.2%,2023年下降0.3%。這是2003年以來首次連續兩年負增長。
統計局局長布蘭德在發佈會上沒有繞彎子,她把原因歸到週期性和結構性負擔上:能源成本高、利率高、前景不確定、出口行業在國際競爭裏捱打。
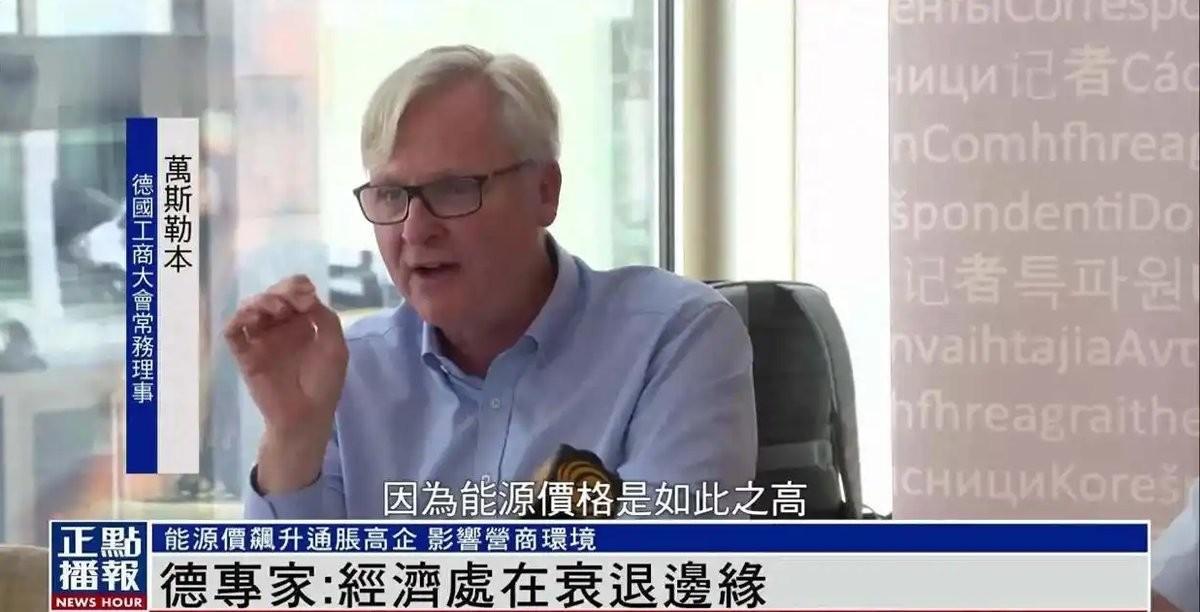
能源這一條最要命。2025年下半年,德國工業用電價格是22.64歐分每千瓦時,在歐盟排到第三高,比歐盟均值高出約23%。
據IEA,歐盟能源密集型工業電價大約是美國的兩倍,美國工業2025年平均每千瓦時只付8.62美分。這個差距落到一條產線上是什麼概念?同樣開一年,同樣耗電,德國廠要多付出這一大截電費。
化工、鋼鐵、水泥這些行業,電費本來就是成本表裏最粗的一根柱子。
柱子加倍,利潤就沒了。行業協會那邊的說法是,每五家化工企業裏就有一家在盤算遷走或者停產。電價之外還有人工。德國製造業每小時勞動成本49.50歐元,歐盟均值35歐元,匈牙利只有15.60歐元。
同一個工位,在德國僱一個人的錢,在匈牙利能僱三個還有富餘。
兩筆賬壓在一起,結果寫在破產名單上。2024年德國企業破產數量同比增加近25%,漲到2.24萬家,是2015年以來最高的一年。
2025年上半年又有11900家倒下,同比再漲9.4個百分點,創了十年紀錄。工業產出的曲線更直白:2023年降1.5%,2024年降4.5%,2025年再降1.1%,連着四年往下走。
基爾世界經濟研究所算過,2025年的產出水平比2018年還低約14%,汽車行業跌得超過20%。
過去七年裏,德國工業只有2021年那一年是增長的。企業關掉一套裝置,從來不是因爲老闆賭氣。是賬算完了,在這兒開着就是賠錢。
汽車廠的崗位一年少了5.15萬個
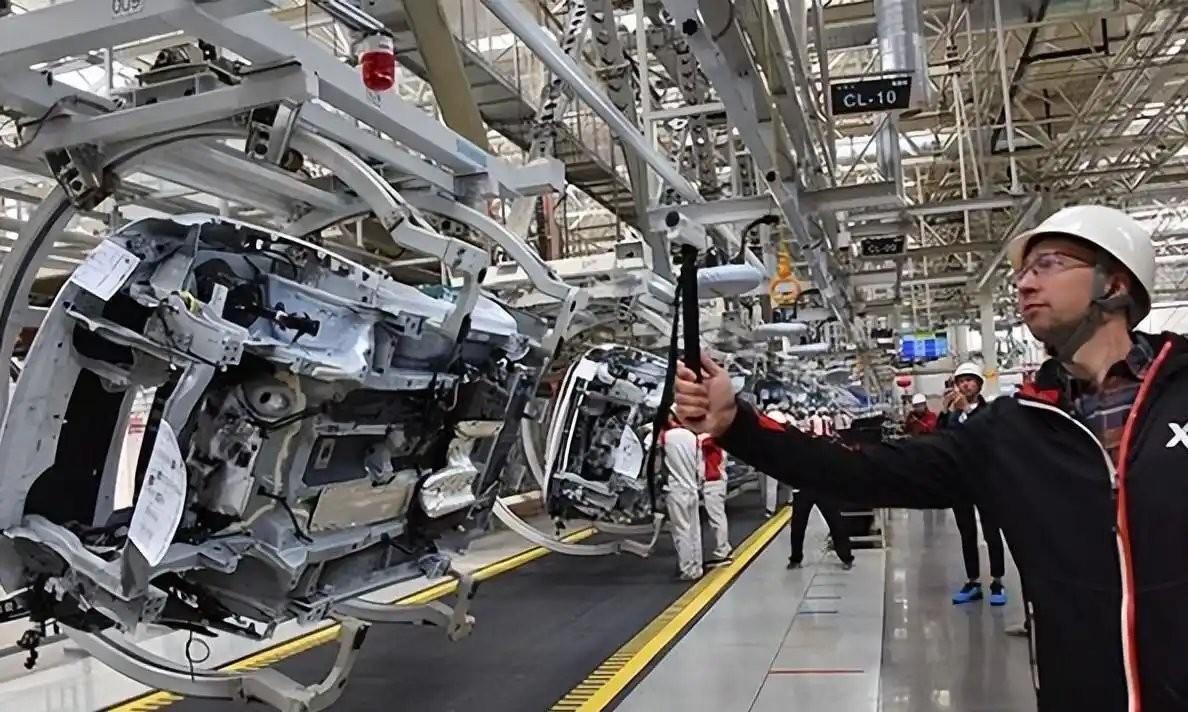
德國工業的門面是汽車。這塊門面正在掉漆。安永2025年8月發佈的工業晴雨表顯示,截至2025年6月30日,德國汽車行業一年之內淨減約5.15萬個崗位,佔該行業總崗位近7%。
換句話說,德國工業每消失兩個飯碗,就有一個是汽車廠裏的。
這一體量的崗位流失,放在整個德國工業裏已屬罕見。
德國汽車工業協會的數據接着往下走:2025年該行業就業人數72.6萬人,比前一年少了近4.7萬人,比疫情前的2019年少了近10.7萬人。協會還給出了預測——預計到2035年,這個行業還將再減少22.5萬個崗位。
這是預測,不是已發生的事實,但企業公佈的裁員計劃已經排到2030年前後了。
產能這一頭同樣在縮。2024年德國本土大約410萬輛汽車下線,2016年的高峯是606萬輛,八年縮掉三分之一。德國本土汽車產量較高峯期明顯縮水。利潤表比崗位表更難看。
2025年二季度,保時捷營業利潤同比暴跌91%,奔馳淨利潤暴跌69%,奧迪稅後利潤同比降37.5%。
中國市場那邊也在往下掉。2025年前三季度,奔馳在華銷量下跌18%,寶馬下跌11.2%。
這就把問題逼到了牆角:本土成本降不下來,最大的單一市場又在被本土品牌搶走份額。留在德國,是坐着等份額被喫掉。把研發和產能搬到中國去,起碼還能貼着客戶、貼着供應鏈打一仗。
德國汽車工業協會主席穆勒說得很衝,她說德國正面臨一場嚴重的區位危機,德國和歐洲的區位條件正在迅速惡化,中小汽車企業壓力巨大。
有德國汽車業人士批評歐洲產業政策帶來的壓力,認爲其中不乏脫離現實的成分。這話不是中國人說的,是德國自家行業協會主席說的。
對外投資整體縮了11%,唯獨往中國的錢在加碼
現在把兩條線放到一張表上看。德國整體對外投資2024年同比下降11%。企業手裏沒錢了,海外擴張全線收縮。
但科隆德國經濟研究所的報告顯示,2025年德國對華新增投資約70億歐元,比上一年增長超過55%,創下2021年以來最高水平——2023年和2024年這個數都是45億歐元。
德國聯邦銀行的數據是,截至2025年第一季度,德國對華直接投資累計132億歐元,在「去風險」的政策背景下仍保持3.8%的年增長。
更能說明問題的是佔比:2024年德國海外投資裏落到中國的比例升到10.8%,創了歷史新高。德企每往海外投出十歐元,就有一歐元多落在中國。全球收縮、單點加碼,這不是隨手撒錢,是把有限的子彈押到一個方向。
據IW研究所報告,德國企業對華投資仍在加碼,而且速度再次加快。
具體項目也不含糊。大衆追加25億歐元建合肥研發中心,這是它在德國總部之外最大的研發中心。寶馬給瀋陽工廠增資升級技術和規模。巴斯夫那100億歐元的湛江基地,核心裝置已經投產。
中國駐德使館提到的另一個數字是,約25%的歐洲在華企業正把更多生產環節轉移到中國。
爲什麼錢要往這邊走?有分析認爲,中國已經在攀爬價值鏈梯子,越來越多地自己生產那些過去要從德國進口的複雜產品,德企更多選擇在中國本地生產,而不是從德國往中國出口。這句話翻譯過來就是,德國企業要麼在中國建廠,要麼就在中國市場消失。留在路德維希港開着高電價的裝置,等着被中國同行的成本打穿,這纔是真正的風險。
柏林那邊的政策口徑沒變,經濟部報告裏「降低對華依賴」寫了一遍又一遍。
可2024年,朔爾茨的三黨聯盟自己因爲經濟政策分歧散了架。政策喊得響,資本不聽。
從庫卡到萊尼,德國的家底誰在接手
投資只是一半。另一半是所有權的轉手。美的2016年出手,用292億元人民幣拿下工業機器人巨頭庫卡,2017年完成交割。三一重工2012年花3.6億歐元買下混凝土泵製造商普茨邁斯特。濰柴拿到德國林德液壓的控股權。
立訊精密接手了百年汽車線束企業萊尼的部分業務。這幾家不是雜牌軍,都是德國製造引以爲傲的名字。它們賣的也不只是股權——是技術、是品牌、是幾十年攢下的工藝。
換回來的是現金流、是訂單、是活下去的機會。「等待被收購」這個說法得說準了:這是個別案例,不是全行業排隊。但企業收縮的動作確實在鋪開,大衆存在在德國裁員、關閉並出售部分德國工廠的計劃。
德國汽車產業鏈仍有後續裁員壓力。
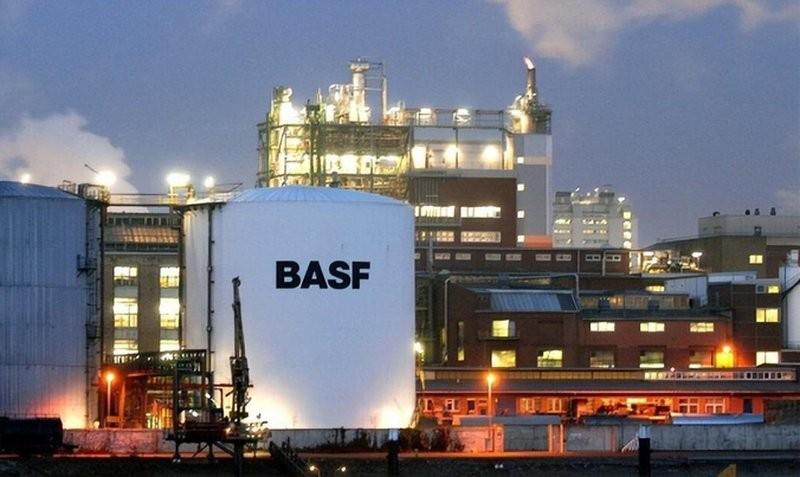
巴斯夫的法蘭克福基地,製劑生產2025年收尾之後整體關閉。與此同時,貿易賬本翻了個個兒。六年前德國對華還有約300億美元順差,而在過去12個月裏,德國對華貿易逆差已經到了250億美元。
更刺眼的是資本品——機器設備這類德國最看家的東西,2025年初,德國對華資本品貿易長期享有的順差被徹底逆轉,出現了持續性逆差。
德國人最引以爲傲的機牀和設備,如今是淨買進。2025年德國對華貿易額2530億歐元,中國再一次成爲德國最大貿易伙伴。
此前德國最大貿易伙伴曾出現變化。所以,「靠中國實現德國夢」這話到底成不成立?德國的企業家們大概不會這麼說,他們只會說這是生意。
可賬擺在這兒:本土的裝置一套套停機,海外的錢一年比一年少,唯獨往中國的這一筆在加碼。
本土的崗位一年淨減約5.15萬個,合肥的研發中心卻在擴建。政策文件上寫着「降低依賴」,工廠的選址圖上寫着湛江、瀋陽、合肥。
路德維希港的煙囪還在往下熄,湛江的管線還在往上接。這兩頭的火,德國自己心裏清楚哪一頭是暖的。
參考資料:
風光成德國能源供應"緩衝墊.人民日報.2026-01-28
歐盟簡化監管美國"退羣" 氣候行動步履減緩.財新週刊.2026-01-28
我們真走投無路了嗎?"德國副總理哈貝克又甩鍋中國.鳳凰網.2026-01-28
2024年德國經濟連續第二年萎縮.德國聯邦統計局
中國對歐貿易順差首次超過對美",德國工業危?.觀察者網.2025-08-26