中國鎢礦出口管制震全球:西方工業命脈被精準“卡喉”,大快人心
2026年4月14日,日本富士精工發了一份不太體面的公告:公司稱鎢粉供應出現危機,切削工具可能交貨延遲,什麼時候能恢復正常,沒有時間表。這家公司三成銷售額靠切削工具,而切削工具的刀尖,離了鎢就是一塊廢鐵。
更難受的是價格。2025年年初,65%黑鎢精礦一噸還是14.3萬元。到2026年3月,報價衝到103萬元一噸,一年多漲了六倍還多。買不到是一回事,買得起買不起,又是另一回事。
讓海外工廠集體犯難的,不是哪場談判,而是2025年2月4日中國發的一紙公告。西方工業的喉嚨被精準掐住,就是從那天開始的。
那天中國遞出去的,不止一張紙
時間要往前推三天。2025年2月1日,美方以芬太尼問題爲由,宣佈對所有中國輸美商品加徵10%關稅。這種加法算得很熟練:一句理由,一個百分數,全球最大的兩個經濟體之間又多了一道牆。
回應來得比很多人預想的快,而且是同一天裏三處一起動。
2月4日,國務院關稅稅則委員會宣佈對原產美國的煤炭、液化天然氣加徵15%關稅,原油、農業機械、大排量汽車、皮卡加徵10%。
同一天,商務部和海關總署發出2025年第10號公告,把鎢、碲、鉍、鉬、銦的相關物項列入出口管制,自發布之日起實施。關稅那一條,美方看得懂,也算得出賬。真正讓人心裏一沉的,是鎢這條。
管制兩個字聽着抽象,落到做外貿的人手上,是很具體的一件事:以前簽了合同、收了定金,貨就能裝船走人。
從那天起,先得去申請兩用物項和技術出口許可證,客戶是誰、貨最終用在哪兒、幹什麼用,一項項報上去。批不批、什麼時候批,不再由買賣雙方說了算。
這中間的差別,日本富士精工的那份公告已經替所有人翻譯過了——鎢粉供應出現危機,交貨可能延遲。
做工業的最怕的不是貴,是不知道貨什麼時候來。生產計劃、交貨期、下游客戶的排產,全得押在一個說不準的日子上。
而且這一手打得很有分寸。公告沒有說禁止出口,只說要許可。門沒鎖死,鑰匙換了個人拿。
對外可以講得清清楚楚:依據的是出口管制法、對外貿易法和海關法,目的是維護國家安全和履行防擴散義務,程序上一點毛病挑不出來。
這一年多,海外買家慢慢琢磨明白一件事:跟中國做鎢生意,從此不再是價格問題。
十把刀裏近八把的料,出自中國
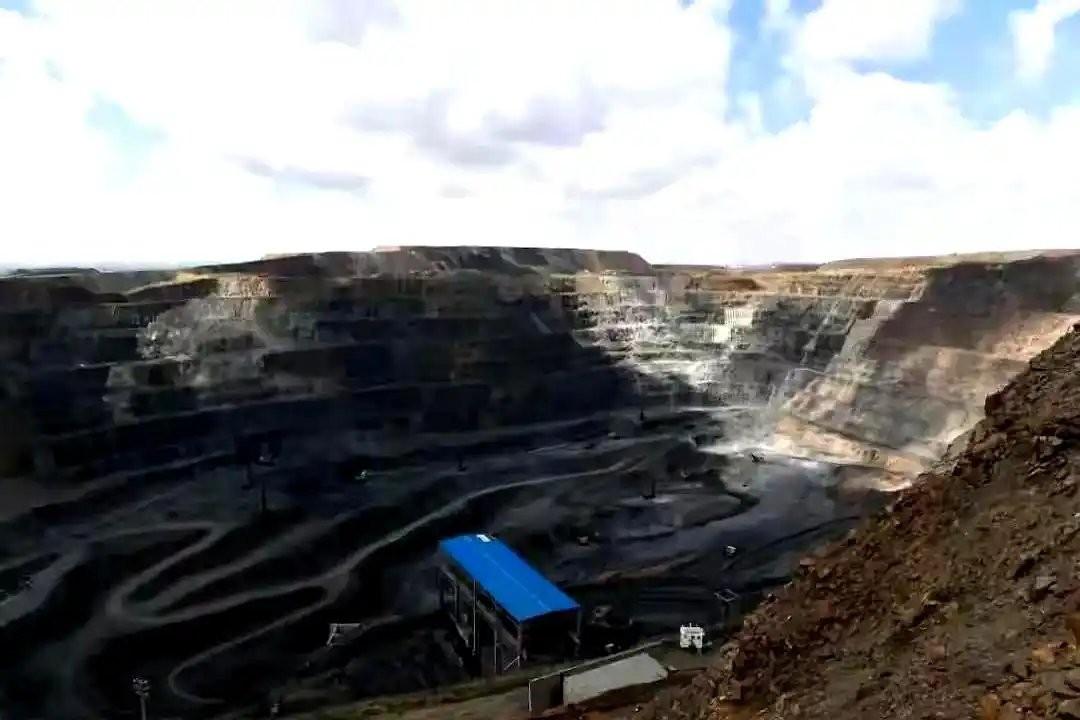
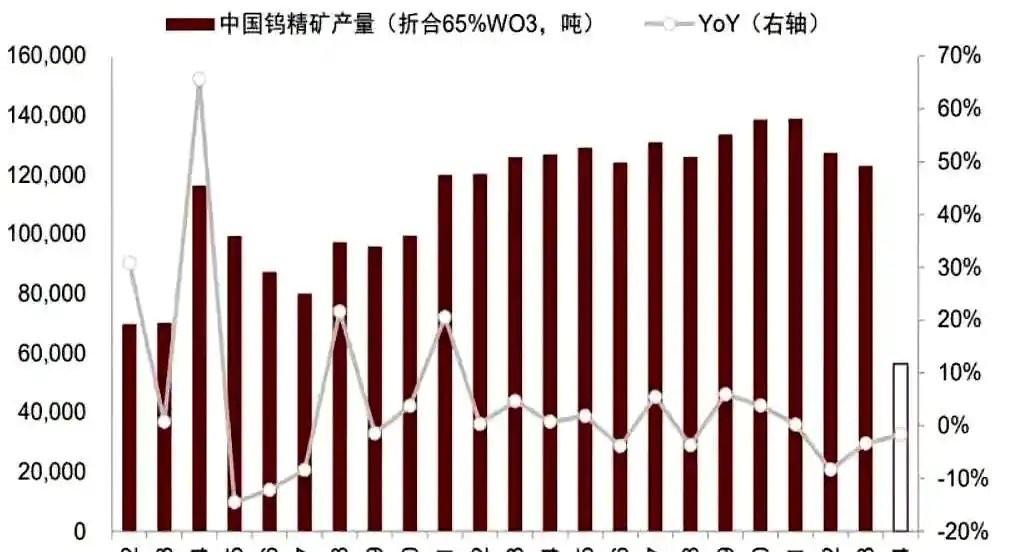
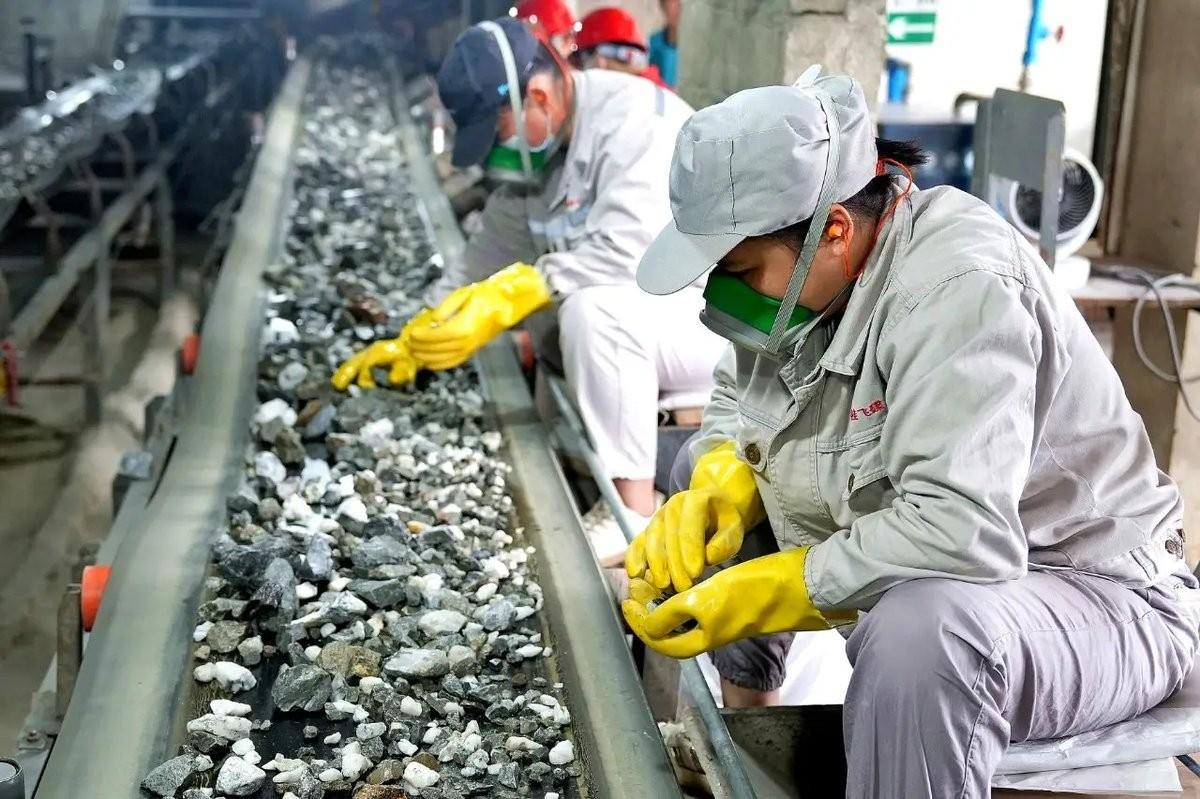
一紙公告能有這麼大分量,前提是手裏真有東西。2025年,全球鎢礦產量約8.5萬噸,中國一家產了6.7萬噸,佔比78.82%。
這個比例擺在這兒是什麼概念——全世界的機牀上跑着的硬質合金刀具、礦山鑽頭、模具,十把裏有近八把,刀尖上那點料來自中國的礦山。
再往下游看,仲鎢酸銨這一環,下游加工產能高度集中在中國,江西贛州是核心產區。
有礦不算稀奇,把礦變成能用的粉、能用的合金,這條路上的關口更少人守得住。更要命的是,中國自己還在往下收。2025年首批鎢精礦開採指標5.8萬噸,比上年同期少了4000噸,降幅6.45%。
到2026年,全年總控指標定在11.5萬噸,比2025年的12.5萬噸再降8%,這已經是連着第三年往下壓。
海外買家一度以爲這是談判姿態,等等就過去了。等來的是出口數據一路往下掉:2025年全年中國出口鎢產品13,149噸,同比降27.51%。2026年上半年出口4,988噸,同比再降17.73%。供給緊到什麼程度,看價格最直接。
國內黑鎢精礦從14.3萬元一噸漲到103萬元一噸,海外更離譜——2026年4月底,鹿特丹港的APT現貨價突破每噸位單位3000美元,折下來海外報價約200萬元一噸,而國內還在120萬元左右。
同一種貨,出了國門貴將近一倍。這就是價格倒掛:不是買家不願意出錢,是錢出了也排不上隊。有人問,別的國家爲什麼不多挖點。挖礦這行沒有急就章。
加拿大那座桑東鎢礦,要到2027年才能投產,品位只有中國礦山的三分之一。
澳大利亞的老礦復產,也是從上世紀就停在那兒的家底翻出來重開。礦是死的,產能是要用年來算的,而下游的訂單是按周排的。
停產、鎖廢料、拉羣,這一年的三件事
被卡住的一方疼在哪兒,2026年這一年給出了三份答案。第一份來自日本的半導體。六氟化鎢是先進製程的核心前驅體,7納米以下的芯片、HBM高帶寬存儲、3DNAND閃存,都得靠它來沉積鎢。
2026年4月初,關東電化和中央硝子告訴韓國客戶,手裏的原料只夠撐到5月底6月底,下半年供應保不了。
到7月1日,兩家正式永久停產,合計2200噸年產能從全球市場上抹掉。這不是減產,是關門走人。停產的傳導很快。
同年5月下旬,韓國的SKSpecialty、Foosung通知三星電子和SK海力士,六氟化鎢要漲價70%到90%,理由擺得很明白:上游的仲鎢酸銨幾乎斷流。中國這邊的賬更直接——2026年2月到4月,對日本的碳化鎢、鎢粉出口連續三個月是零。
第二份答案在美國。2026年8月27日起,美方啓動爲期一年的鎢廢料出口禁令,依據《國防生產法》,要求百分之百國內優先配置。
這一步的窘迫,行內人一看就懂:連自家的邊角料、舊刀頭、廢合金都不許出門了,等於把垃圾桶鎖起來當礦用。
而美國從2015年起就停了本土鎢礦的商業開採,2024年進口的鎢裏有27%來自中國,高端鎢製品的對外依存度接近百分之百。手裏沒礦,只能翻家底。
第三份答案在西方國家的會議桌上。2026年6月17日,G7宣佈成立關鍵礦產韌性與生產聯盟,目標寫得很具體:到2030年,把任何單一非G7供應方在關鍵礦產供應鏈裏的佔比壓到60%以下。
目標定得響,落地要靠礦山、冶煉廠和技術,哪一樣都不是開會開得出來的。
歐盟這邊把鎢在經濟重要性上排到所有關鍵金屬第一位,批下三個鎢的戰略項目,歐盟試圖重啓本土鎢礦項目,但供應鏈多元化落地仍需時間。
三件事湊在一起,缺口就出來了。2026年全球鎢供需缺口預計1.85萬噸,佔全球總需求的17.6%——差不多每六噸的用量裏,就有一噸沒着落。
解氣之後,真正的仗打在刀尖上
這口氣出得確實痛快。幾十年裏,中國長期以初級產品的形式把鎢賣出去,再高價買回人家做好的深加工製品,礦是自己的,利潤是別人的。
如今開關握在手裏,海外工廠排隊等許可證,價格倒掛到出口一趟差價近一倍——這個轉身,值得說一句大快人心。
主動權還在往下延伸。光伏這一塊,鎢絲金剛線切硅片的滲透率已經突破60%,廈門鎢業在這個細分市場的份額超過八成。
這不是靠礦,是靠把鎢拉成能切硅片的細絲的本事。手裏既有資源,又有這一段的工藝,別人想繞都沒處繞。但刀尖上的那場仗還沒打完。國內高端刀具目前只佔市場的兩成,高端硬質合金的進口依賴度仍在四成上下。
六氟化鎢要做到6N甚至7N純度,產能規模國內不缺,中船特氣兩千噸的年產能是全球第一,可高端客戶的認證週期動輒一年半到兩年,最先進製程那一塊的份額還得慢慢磨。
這些短板不用迴避,認了,才知道下一步該往哪兒使勁——把礦的話語權,換成刀尖上的話語權。資源那頭也得留個心眼。中國鎢礦的原礦品位從2004年的0.42%一路降到如今的0.27%以下,儲採比36年,低於全球57年的平均水平。
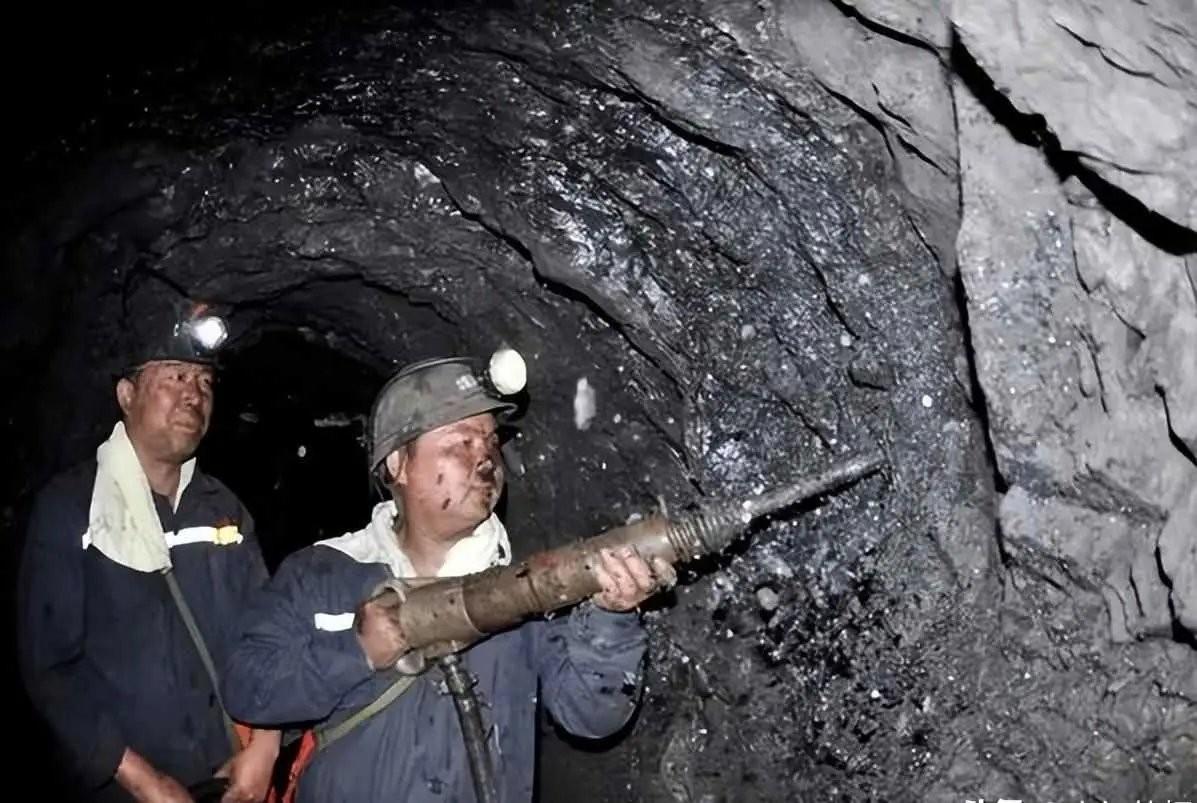
這就是這兩年開採指標一年比一年緊的道理:既是打給外面看的牌,也是留給自己人的家底。回到富士精工那份公告。
它沒有恢復正常的時間表,也不會有人替它去催。刀尖上沒有鎢,機牀就只能停在那兒。
而鎢從哪兒來、什麼時候來、允不允許來,答案寫在中國的一紙公告裏。
這就是震全球,也是精準卡喉——不用喊,一張許可證的批與不批,賬就算清了。
參考資料:
一年暴漲600%:鎢價飆升背後的供需變局.經濟參考報.2025-02-05
特朗普政府禁止鎢廢料、電池廢料出口.財聯社/東方財富.2025-02-05
兩部門:對鎢、碲、鉍、鉬、銦相關物項實施出口管制.海關總署
商務部公告2026年第1號關於加強兩用物項對日本出口管制的公告.商務部
中國對鎢、鉬等五種金屬出口管制主要用於半導體和軍工領域.財新網.2025-02-05