全是科技與狠活,卻能狂賣14億,這種“神飲”,不少人都愛喝!
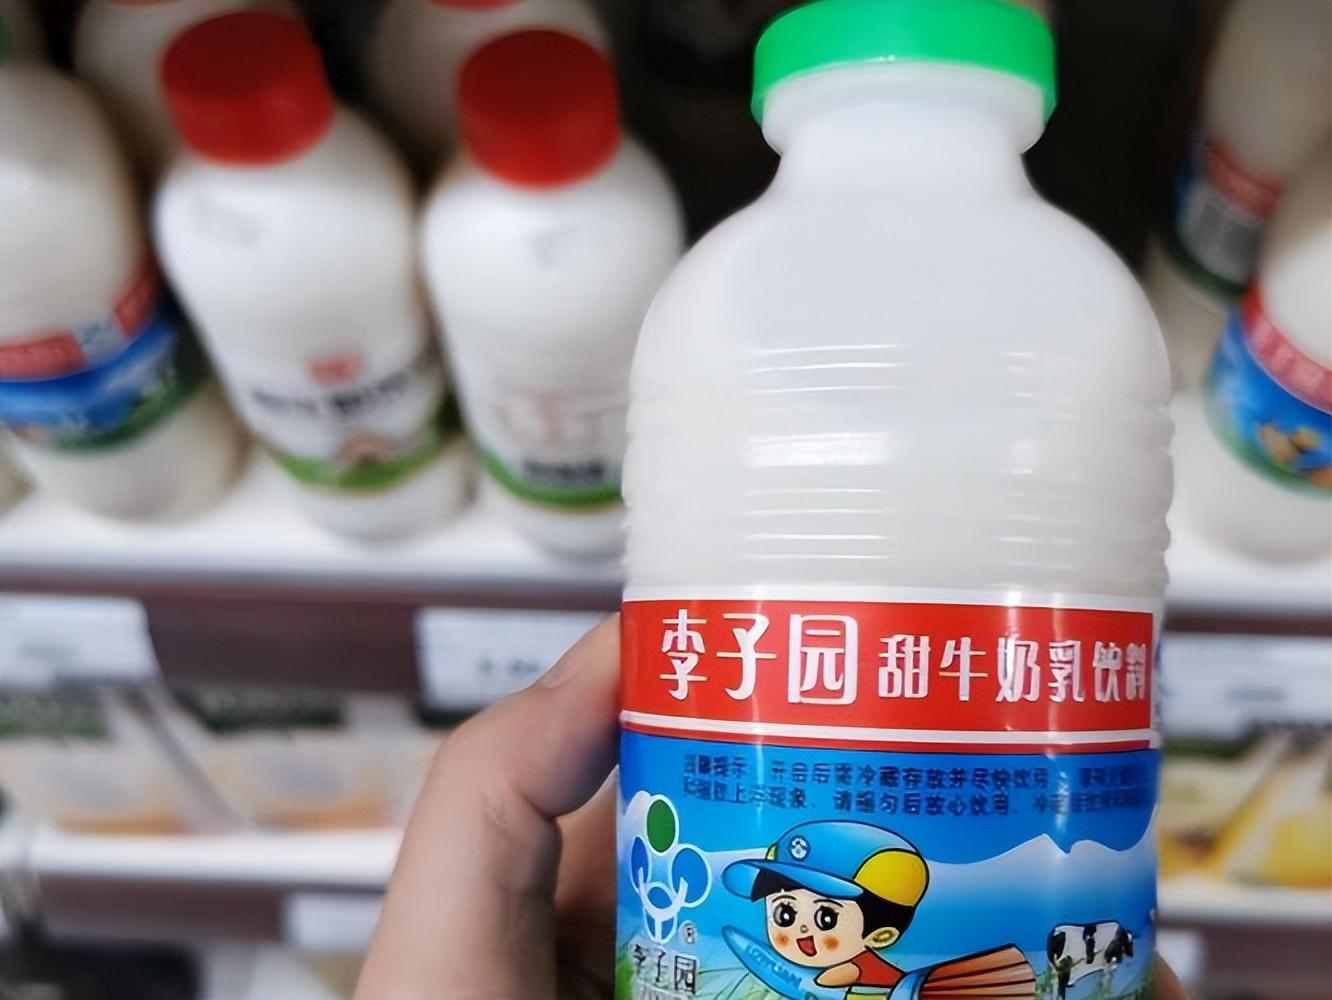
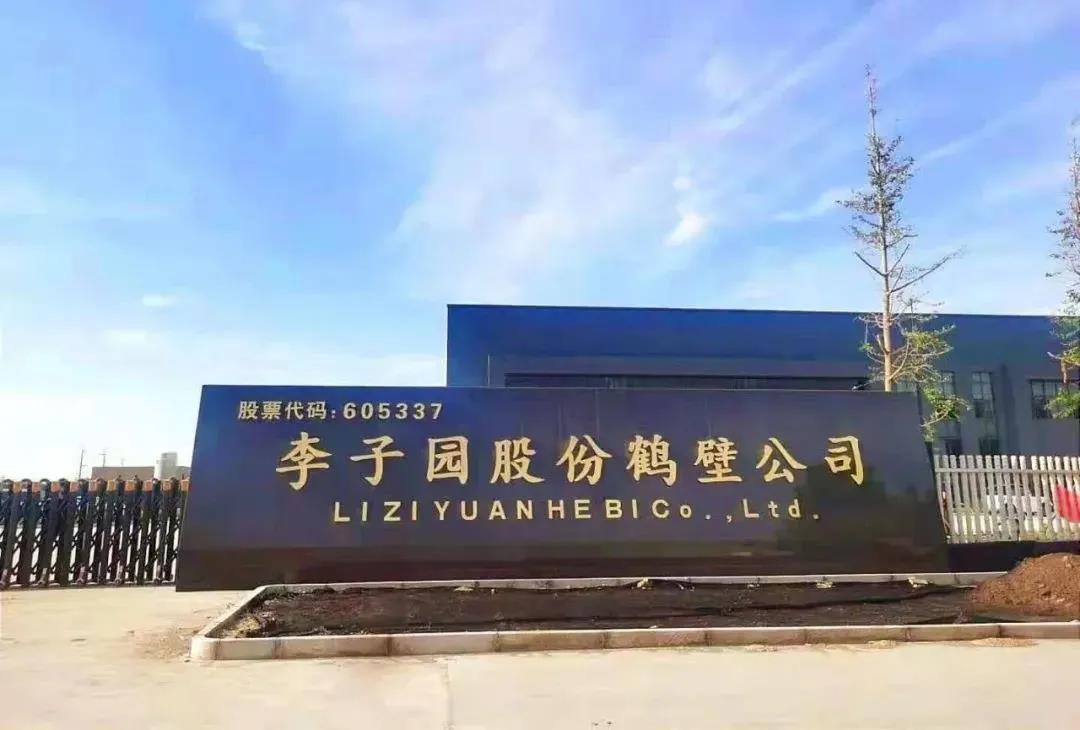
8月20日晚,李子園交出2026年半年成績單:營業收入6.05億元,同比減少2.69%,歸母淨利潤只有6503.54萬元,同比大降32.34%。
更扎眼的是,它賴以起家的含乳飲料只賣了5.03億元,同比減少13.59%。曾經一年賣出14億多元、被消費者追着買的“甜牛奶”,突然有些賣不動了。
很多人這才認真翻看瓶身:李子園究竟是牛奶,還是飲料?答案寫得很清楚——含乳飲料。
水、乳粉、白砂糖以及其他食品原料,經過調配、滅菌和包裝,做成了幾代人熟悉的甜味。
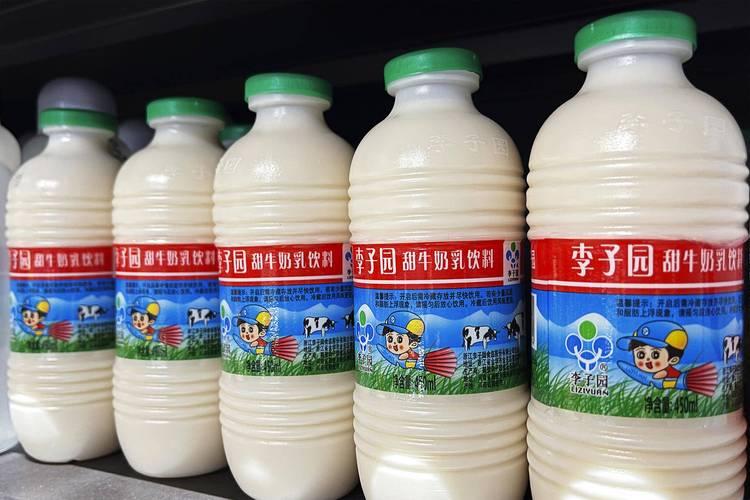
網上所謂“科技與狠活”,更多是對複雜配方和工業化生產的情緒化調侃,並不等於產品違法,但把它當成純牛奶長期飲用,顯然也不合適。
問題來了:營養比不上純牛奶,價格又未必便宜,李子園爲什麼能火30多年?每年十幾億元的產品,究竟賣給了誰?
李子園賣的從來不只是牛奶
李子園真正厲害的地方,不是創造了某項乳業黑科技,而是找到了純牛奶與甜飲料之間的一塊空地。
上世紀末,純牛奶對不少普通家庭來說並不便宜,口感也不討孩子喜歡。李子園把乳粉、糖和水調成甜味含乳飲料,既保留“奶味”,又降低了消費者的接受門檻。
成年人覺得它像兒時早餐,孩子覺得它比純牛奶好喝,小賣部老闆則發現這種產品常溫保存方便、單價適中、復購率還高。三方需求一碰上,生意自然做起來了。
外界容易把李子園的成功歸結爲配料便宜,事情沒那麼簡單。低成本只能決定一瓶飲料有沒有利潤,無法讓一個品牌連續暢銷30年。真正撐住它的,是鄉鎮經銷網絡、校園周邊商店、早餐攤和傳統宴席渠道。
李子園沒有急着與乳業巨頭爭奪大城市商超的黃金貨架,而是鑽進縣城、鄉鎮和校園,把一瓶瓶甜牛奶鋪到消費者伸手就能拿到的地方。
喝它的人也逐漸固定下來:縣域學生、早餐消費者、外出務工羣體,以及對老包裝、老味道有感情的中年人。有人買的是甜味,有人買的是方便,還有人買的是記憶。
所以,那14億元並不是神祕力量創造的,而是無數低客單價、高頻率的小額消費堆出來的。李子園喫到的最大紅利,叫作下沉渠道和時代記憶。
消費者不願再爲模糊認知買單
李子園過去有一個天然優勢:很多消費者雖然看見瓶身寫着“含乳飲料”,心裏仍把它放進了牛奶那一欄。這兩個概念差別很大。
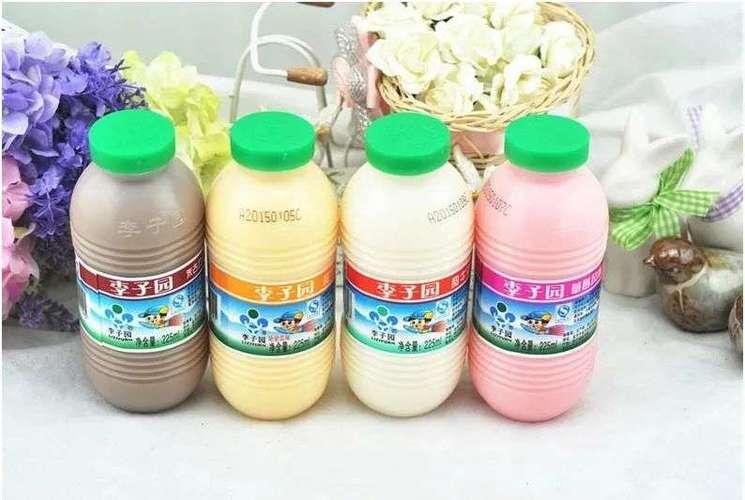
純牛奶的核心原料是生牛乳,含乳飲料則屬於飲料。2025年9月實施的滅菌乳新國標要求,滅菌乳必須使用100%生乳;乳粉仍可用於調製乳、酸奶和含乳飲料,但產品類別必須說清楚。
李子園當然可以賣含乳飲料,消費者也可以喜歡它的味道。問題恰恰出在這裏:如果包裝語言、貨架擺放和消費場景讓家長誤以爲它能替代純牛奶,那麼品牌得到的短期收益,遲早要變成信任成本。
如今的年輕家長會看配料表,會比較蛋白質和糖含量,也會區分“牛奶”“調製乳”與“含乳飲料”。過去一句“甜牛奶”就能完成的銷售,現在要接受營養成分表的逐項審視。
新華社2026年7月報道,上海推行飲料營養分級標識後,消費者購買更健康食品的意願由49%提高到75%,營養判斷準確率由56%提高到83%。這組數字說明,消費者不是突然變挑剔了,而是終於擁有了更直觀的選擇工具。
李子園面對的對手也變了。以前是其他乳飲料品牌,現在則包括低糖茶、無糖茶、鮮奶、酸奶、現制咖啡和輕乳茶。便利店冰櫃的位置沒有增加,爭搶它們的產品卻越來越多。
純靠甜味建立的護城河,正在被健康意識一點點拆掉。
李子園破局不能只換新包裝
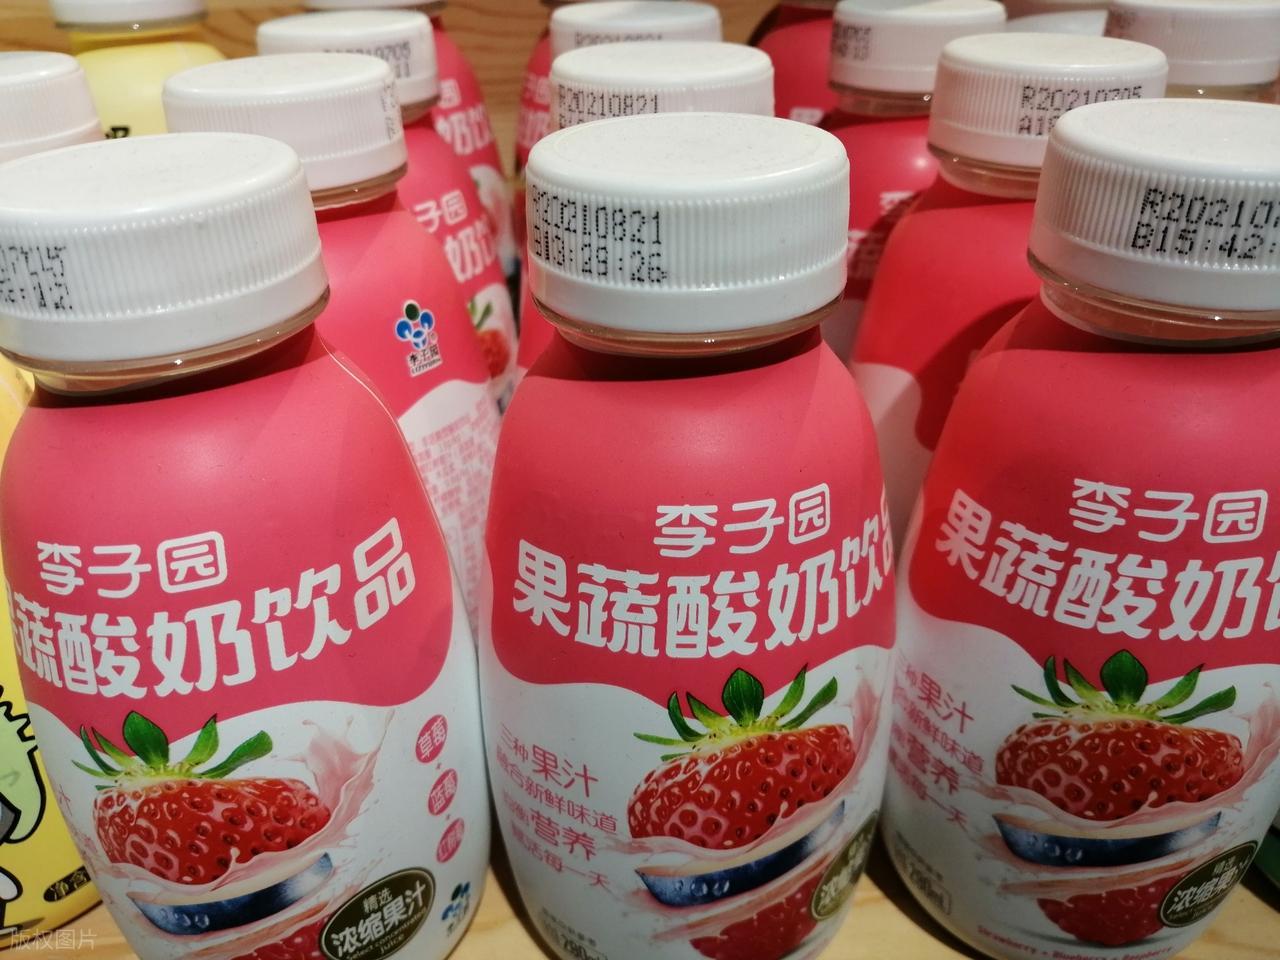
從最新半年報看,李子園並沒有躺着捱打。2026年上半年,公司其他產品收入達到9745萬元,同比增長172.03%;電商渠道收入約4411萬元,同比增長21.93%,直銷渠道也有所增長。
這說明李子園正在補渠道、推新品,試圖擺脫對經典甜牛奶的依賴。
可另一組數字更現實:含乳飲料收入減少13.59%,歸母淨利潤減少32.34%,利潤降幅遠大於營收降幅。老產品守不住,新產品尚未真正接班,轉型要付出的成本已經寫進財報。
功能飲料、維生素水、椰子水、低糖產品,這些賽道聽起來熱鬧,卻早已擠滿成熟品牌。李子園想靠一兩個新品撬開年輕市場,面對的不只是配方競爭,還有品牌認知的束縛。
消費者看到李子園,想到的仍是那瓶甜牛奶。這個印象曾經是它最值錢的資產,如今卻成了跨品類發展的繩索。
更麻煩的是,懷舊消費能夠帶來複購,卻很難無限擴張。80後、90後偶爾買一瓶尋找童年味道,不代表他們會天天喝;年輕消費者可能嚐鮮,卻未必願意把它當作固定早餐。
李子園必須回答一個非常具體的問題:如果不再強調“甜”,不再借助消費者對“奶”的模糊理解,它還能拿出什麼?
僅僅減少一點糖、換一套年輕包裝、請主播在直播間喊幾句,救不了一個高度依賴單品的企業。真正的破局,要讓產品類別更清楚,讓營養信息更透明,讓新品擁有獨立的購買理由。
結尾
李子園曾經狂賣14億,不是因爲消費者分不清好壞,也不是所謂“神飲”擁有不可替代的魔力。
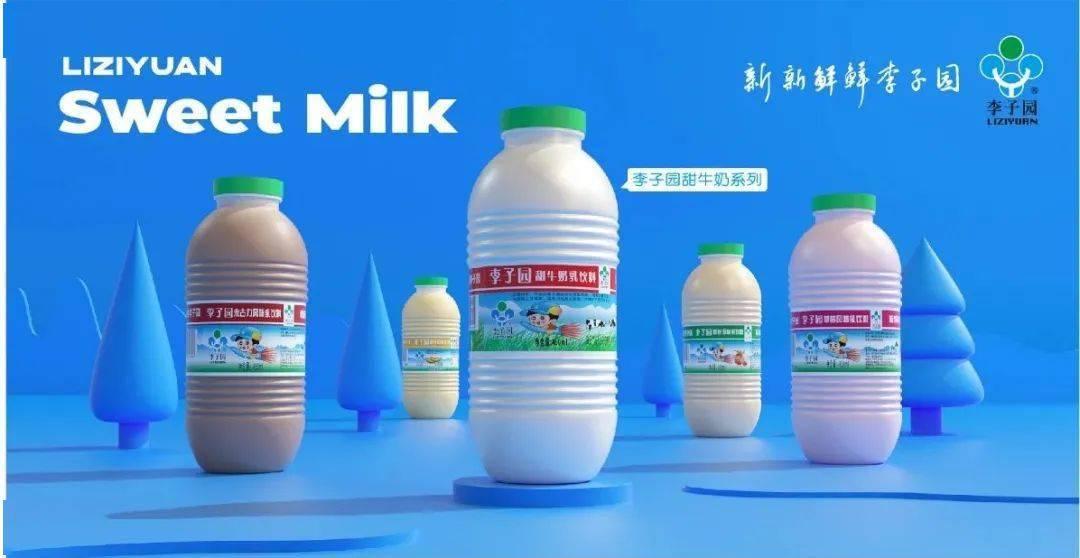
鄉鎮學生喝的是便宜和甜味,早餐顧客喝的是方便,中年消費者喝的是懷舊,經銷商看中的則是週轉和利潤。不同需求被一隻粉色瓶子串在一起,才造就了持續多年的商業奇蹟。
但市場的牌桌已經換了。過去,消費者先嚐味道,再看品牌;現在,不少人先翻配料表,再決定要不要付款。曾經幫助李子園贏得市場的甜味、渠道和認知差,如今都在失去原來的作用。
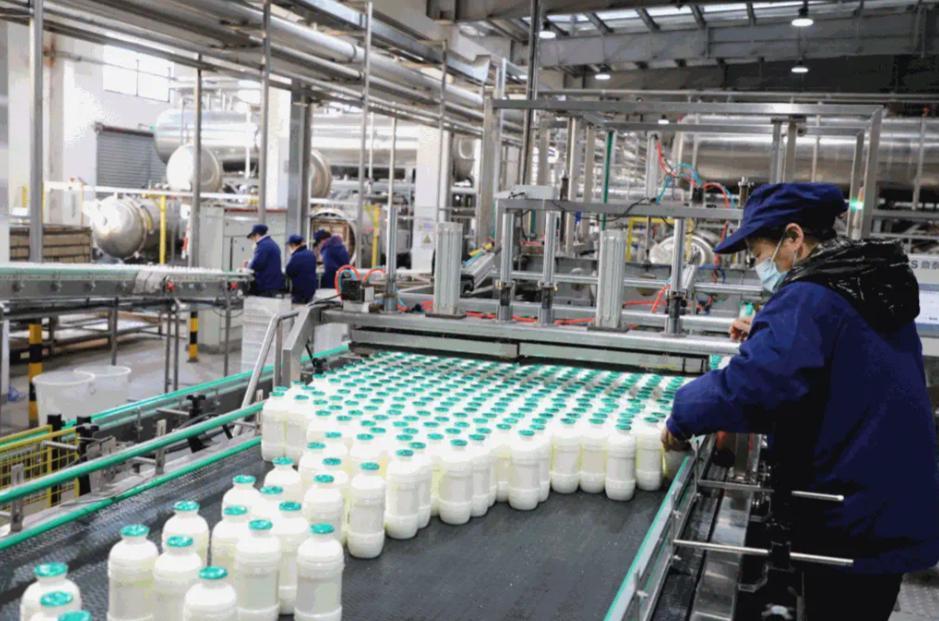
“科技與狠活”可以製造穩定口感,卻製造不了永久忠誠;廣告可以放大奶香,卻不能提高蛋白質含量;懷舊能夠撐起一輪銷量,卻撐不起一家上市公司的下一個30年。
李子園真正需要戒掉的,不是糖,而是對老辦法的依賴。
參考資料:
1.《李子園2026年半年報:轉型陣痛下分紅與產業佈局雙線突圍》2026-08-21 16:14 | 來源:證券時報網