中美俄三國真正的家底,美靠基地,俄靠核武,那中國可以靠什麼
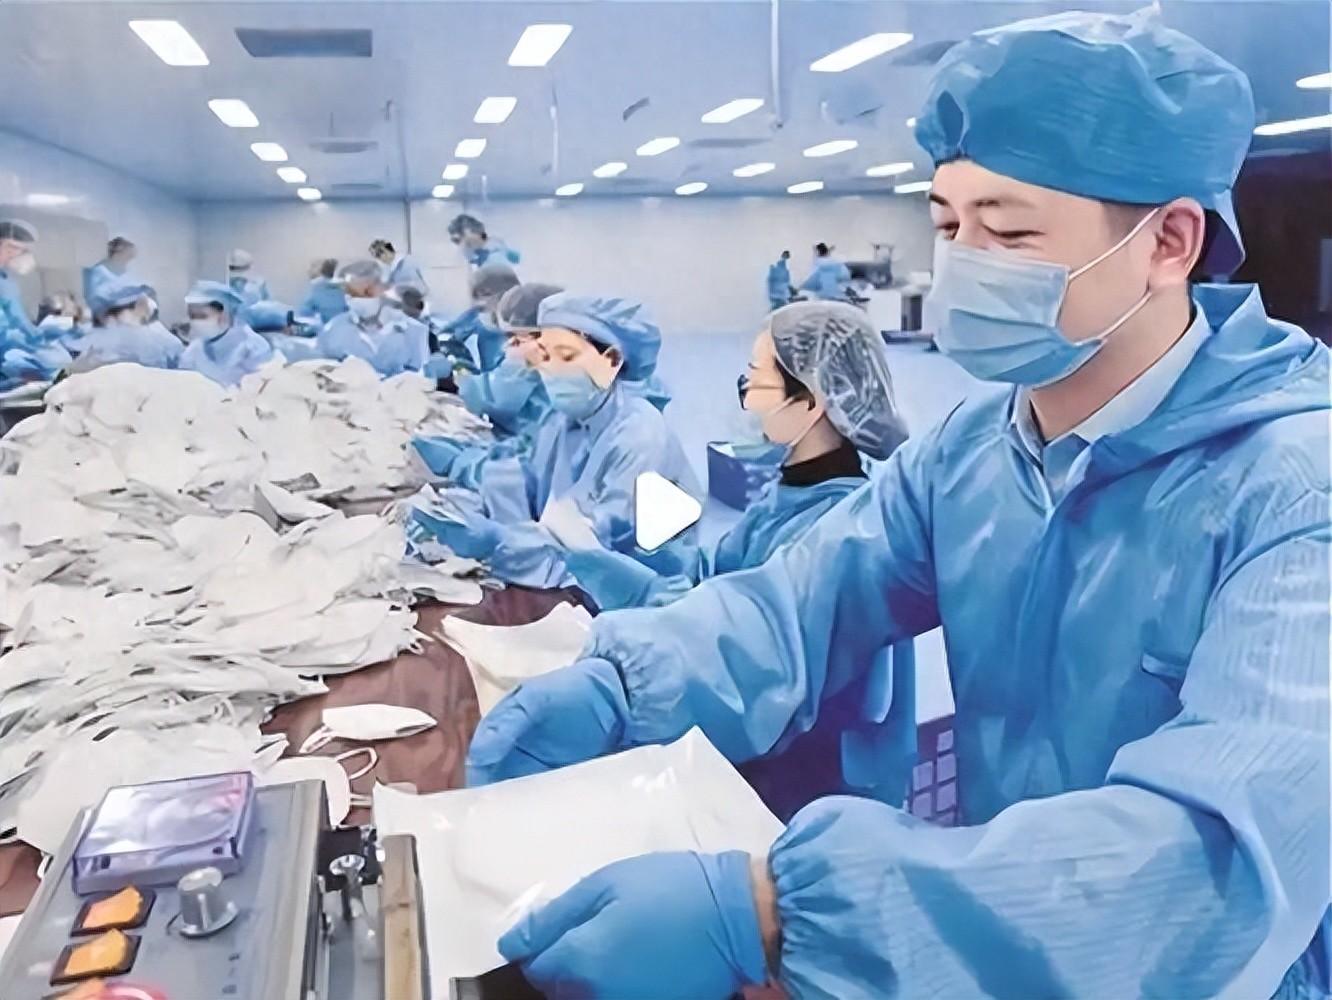
2020年初,全國口罩一天只能做800萬隻,缺口大到街上買不着。幾個月後,這個數字變成了一天1.16億隻。中國憑藉完整工業體系,在短時間內大幅提升口罩日產量,部分企業依託國內配套能力轉向防疫物資產能。
美國的家底是看得見的——幾百個海外基地攤在七十多個國家。俄羅斯的家底也是看得見的——全球最大的那個核武庫,擺在那兒就有分量。中國這邊,好像既沒有那麼多基地,也沒有那麼厚的彈頭賬本。
那中國可以靠什麼?
幾百個基地攤在別人家門口,賬單年年到期
先說美國這一側。它壓箱底的本錢裏,最扎眼的一項就是前沿存在。
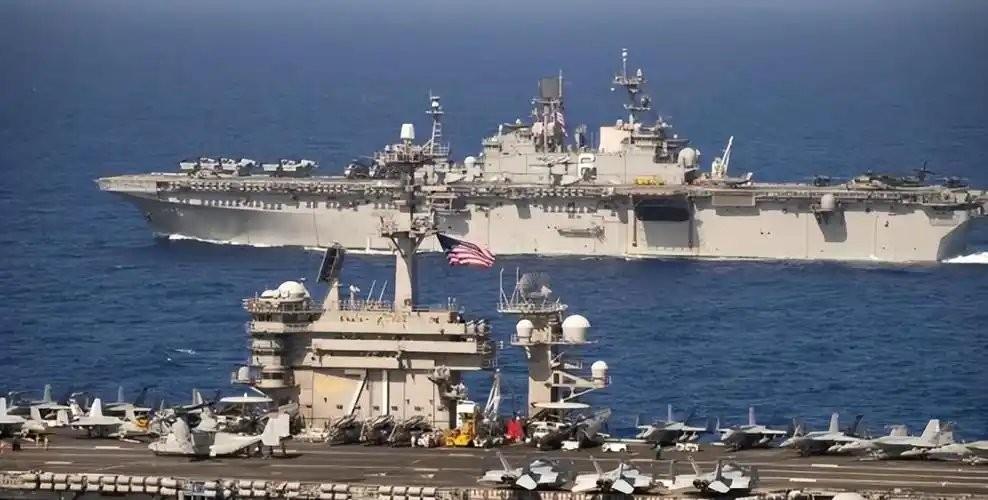
按美國國防部公開的口徑,海外正式軍事基地約514個。把前沿據點、聯合使用設施、監聽站、補給點都算進去,總數約800個,覆蓋七十多個國家和地區。
這個攤子鋪得有多開,看印太就明白。那一片駐軍超過37.5萬人,散在六十多個中大型基地裏。
從阿拉斯加、夏威夷一路排到日本、韓國、澳大利亞、菲律賓、新加坡。中東那頭,卡塔爾的烏代德是樞紐,巴林駐着第五艦隊司令部。
問題在於,這種家底不是一次性置辦完就擺在庫房裏的。它是租來的位置、常駐的人和天天在燒的油。
美國2025財年國防預算8952億美元,接近全球軍費總額的四成。其中海外駐軍、軍事援助這類安全保護成本,近幾年維持在1800億美元上下。
這1800億不是買了多少艘船,是把人、裝備和補給線繼續留在別人家門口的續費。今年交完,明年照交。
續費還得看別人臉色。基地開銷由美方和駐在國按比例分攤,據分析估計,盟友那邊只承擔約四分之一。
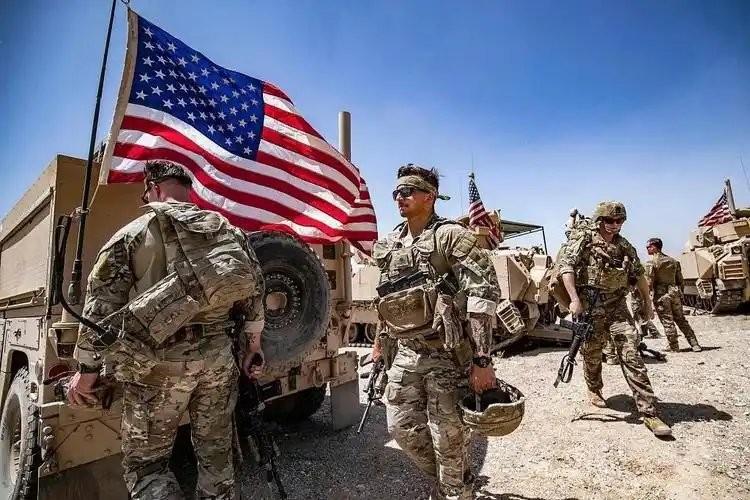
於是年年重演同一幕:美方壓着韓國、日本、德國多掏一點,韓國、日本、德國在分擔軍費時常出現摩擦。
更關鍵的是錢花在了刀刃的哪一面。這些基地能投送兵力、能盯住航道、能維繫盟友,但它們不生產任何可以拿去賣的東西。
前沿擺得越滿,後院的機器就越安靜。鋪出去容易,收回來費勁。
五千多枚彈頭壓箱底,日子卻越過越緊
從核威懾這個維度看,俄羅斯最突出的本錢是核武庫。
按斯德哥爾摩國際和平研究所2025年鑑的估算,俄方核彈頭總量約5459枚,仍是全球最大的一份,其中約1710枚處於已部署狀態,兩千多枚在庫封存。
結構也齊。陸基那一塊,戰略導彈部隊裝備五款洲際彈道導彈,編成約40個導彈團,有固定發射井也有機動發射。
海上是10艘彈道導彈核潛艇,空中是68架能發射遠程巡航導彈的戰略轟炸機。三條腿都在。
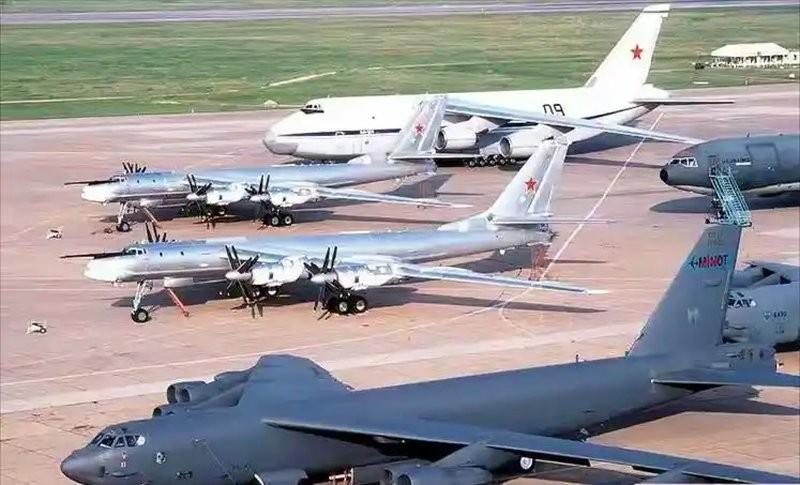
這就是俄方在大國牌桌上不肯讓座的憑據。普京在國情諮文裏把話說得很直白:在覈武器數量上,俄美之間保持着一定的平衡。
這張牌確實好使,誰也不敢試。但它有個繞不開的毛病——彈頭威懾得住人,卻換不來日常競爭裏的一分錢產值。
它不下地幹活,只在庫裏等着,還得天天保養,還得給運載工具做延壽。
代價就擺在軍費單子上。2025年俄羅斯軍費約1450億美元,比上一年的1490億少了40億,而這筆錢佔GDP的比重約7.25%。相比之下,俄羅斯軍費佔GDP比重明顯偏高。俄羅斯軍費佔GDP比重約7.25%,這一負擔會壓縮其他領域騰挪空間。
有限的錢先緊着最重的那張牌,剩下的部分就得排隊。據分析,俄軍常規裝備只有三成多完成了現代化升級,智能化、電子化這些方面推進得偏慢。
核武器再貴也用不上,真正在打的常規裝備又跟不上更新,兩頭都不佔。核武庫既是護身符,也是財政上最沉的一塊石頭。
從東北的第一爐鋼水,攢到今天的666個小類
中國這張牌不好拍在桌上讓人看,因爲它不是一件東西,是一整套。
按國民經濟行業分類,中國工業分爲41個大類、207箇中類、666個小類,從採礦到公用事業再到製造業全都齊備。
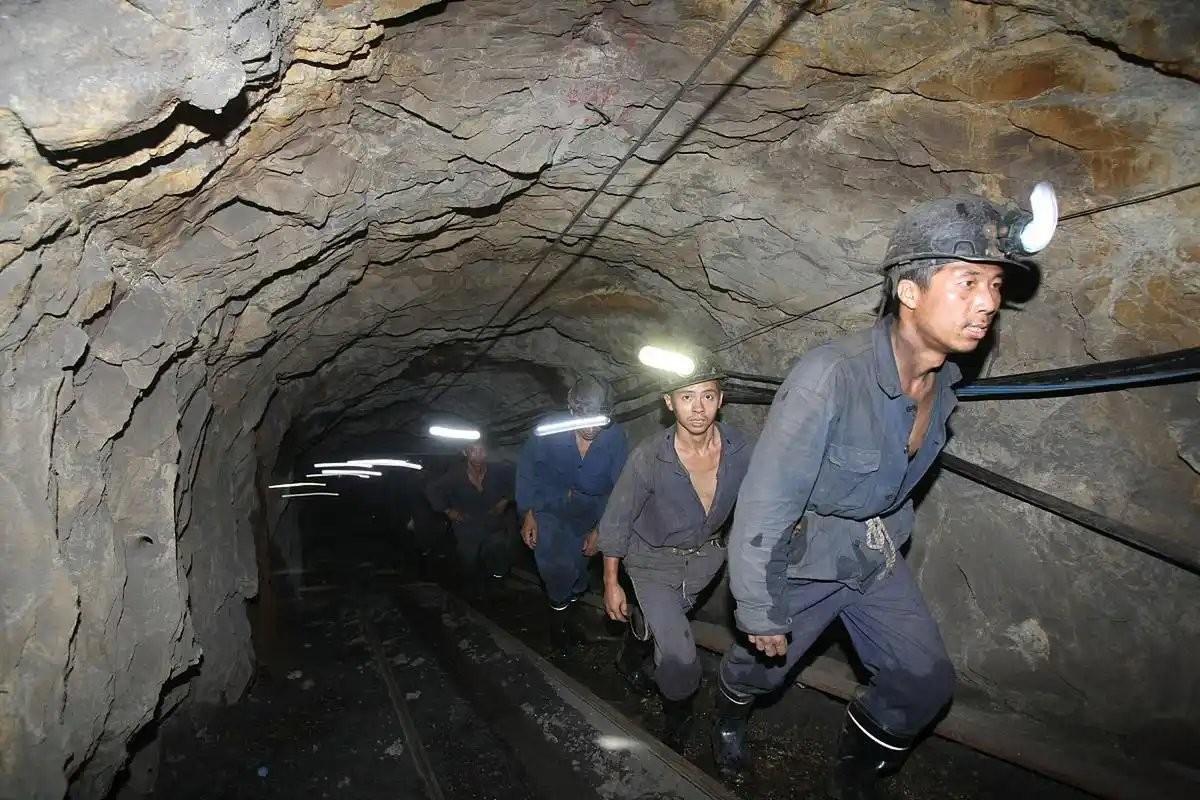
全世界能把這三個數字填滿的,只有中國一家。美國約覆蓋94%的工業大類,德國約92%,日本約90%,印度約85%——差的那幾個百分點,落到具體產業上就是某一環得從外面買。
這套東西是攢出來的,不是哪天突然長出來的。
156項重點工程從1950年推進到1969年,實際完工150項,東北一地就佔了54項。
鋼鐵、有色、煤炭、電力、化工、機械等工業骨架逐步搭建起來。
鋼產量從1952年的135萬噸長到1957年的535萬噸,用了5年。同樣這段路,美國走了12年,英國走了23年。
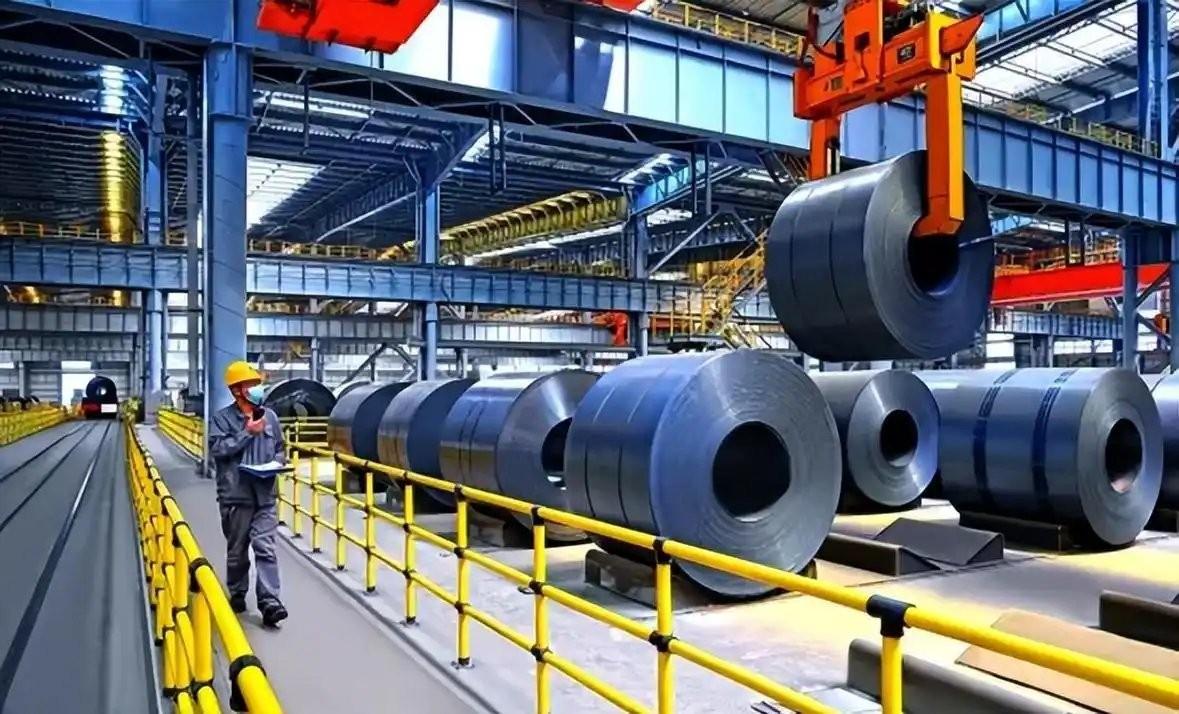
後面幾十年是往骨架上添肉。改革開放以後承接產業轉移,攢規模、攢工人、攢配套;再往後往上走,C919上天,復興號跑起來,特高壓輸電排到世界前列。
攤開今天的賬本:2025年中國製造業增加值34.7萬億元,比上年增長6.1%,規模連續16年全球第一,佔全球比重接近三成。同一年,新能源汽車產量突破1600萬輛,產銷連續11年全球第一。
把這些串起來,才明白開頭那批口罩是怎麼來的。做紙尿褲的能改口罩線,是因爲無紡布、熔噴料、設備、模具、電力、運輸全在國內接得上。哪一環缺了,改線就得停在半路。
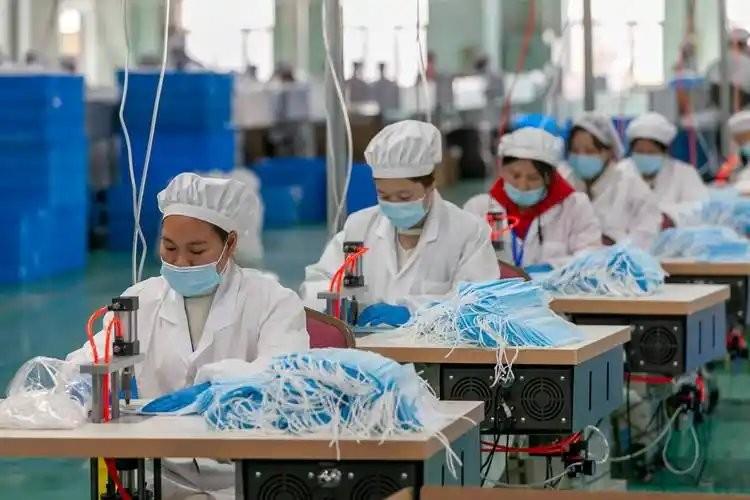
基地要年年輸血,彈頭要年年保養,這套東西的區別在於它每天都在造血。轉產不是靠調度會開得好,是背後真有這麼多車間可以掉頭。
門類齊了,利潤這一關還沒過
家底厚不等於家底強,這道坎必須擺到桌面上講。
據賽迪智庫2025年的報告,中國製造業平均產值利潤率約7%,不到歐美髮達國家12%到15%的一半。
同樣一批貨,從這頭運到那頭,賺的是辛苦錢還是設計錢,差的就是這幾個百分點。
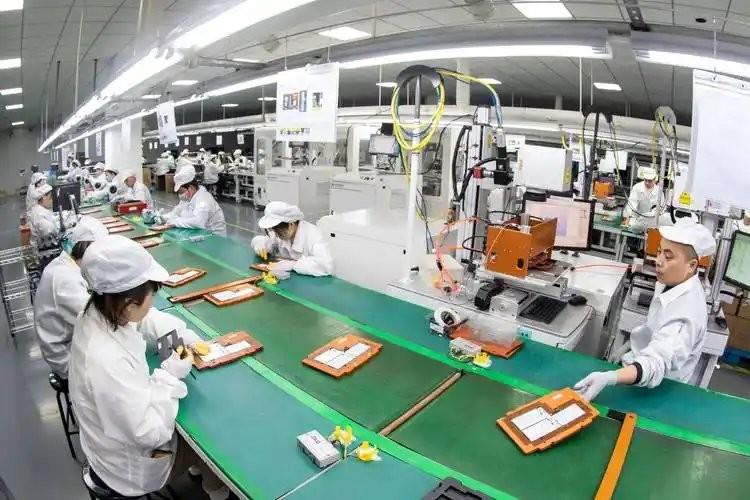
短板不在車間裏,在車間外面。研發、設計、物流、金融、檢驗檢測、工業軟件這些生產性服務業,佔GDP比重長期在27%到30%之間徘徊,歐美是40%到50%。
機器買得起、工人肯幹、訂單接得住,但給產品定價、定標準、定規則的那一段還沒長起來。這不是把產量再堆高就能解決的事。
好在底子還在往上墊。到2025年底,全國高鐵營業里程首次突破5萬公里,超過世界其他國家高鐵里程的總和。5G基站達483.8萬個,港口貨物吞吐量183億噸,穩居世界第一。
路和網鋪到這個程度,產業往上爬的梯子才架得住。往下走的方向也清楚了:門類不用再補,要補的是每一類裏的那一段附加值。
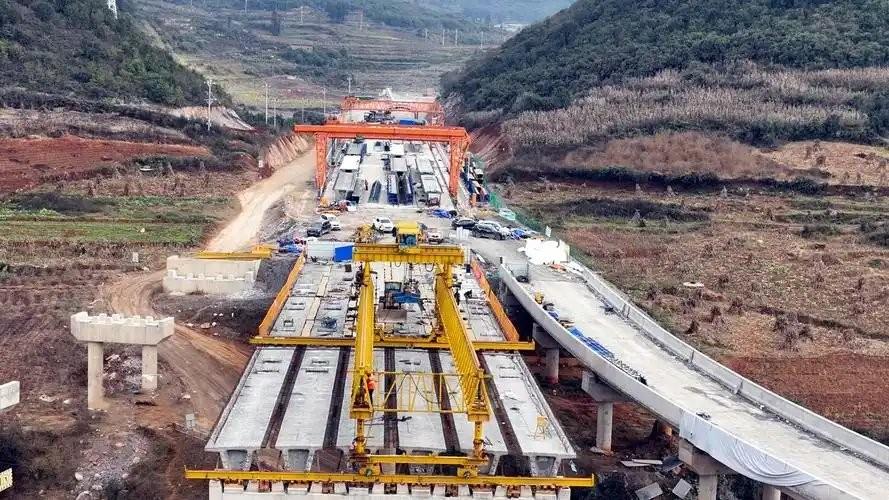
把利潤率從7%往上抬,把生產性服務的比重往上頂,把標準和設計握在自己手裏——這一程能走多遠,看的是這個。
回到開頭那個問題。美國最突出的本錢是撒在七十多個國家的前沿存在,年年掏1800億美元續費還要跟盟友磨嘴皮;俄羅斯最重的那張牌,是約5459枚核彈頭構成的核武庫,壓得住牌桌,也壓得住自己的財政。從工業體系維度看,中國的壓箱底本錢,是完整工業體系,是全球唯一擁有41個工業大類、207箇中類、666個小類的完整工業體系。
它平時不響,也沒法拉出來給人看。可當街上買不到口罩的時候,是這套東西在幾個月裏把日產從800萬隻推到1.16億隻。中國可以靠什麼?真到要頂事的那天,能頂上的就是這個。
參考資料:
美國2025財年國防預算重點投向哪裏.中國新聞網.2026-02-02
2025年國民經濟運行情況答記者問.國家統計局
2025年通信業統計公報.工業和信息化部
2025年交通運輸行業發展統計公報.交通運輸部
全球瞭望丨美國重振製造業難在哪裏?.新華網/英國《經濟學人》.2026-05-12