大勢已去!“救美救中” 徹底作廢!中國8500億美債悄然大撤退
2026年8月18日,美國財政部把6月的國際資本流動報告掛了出來。中國大陸持有的美國國債6334億美元,比5月少了259億,創下2008年9月以來的最低。
十三年前的峯值是1.3167萬億。一半多沒了,可這一半不是哪天砸出來的——沒有公告,沒有清倉,沒有一個能讓人記住的日子,就是月復一月往下挪,挪了十來年。
這麼大一筆錢撤下來,居然一聲沒響。它到底是怎麼走的?
峯值那年之後,這本賬每個月都在縮
2013年11月,中國持有的美債爬到1.3167萬億美元的頂點,那是全球最大海外債主的位置。到2026年6月,賬面剩6334億。中間消失的那部分,大約6833億美元。6833億是個什麼量級?
把它攤到十來年、一百多個月裏,平均每個月往下挪幾十億美元。放在幾萬億美元規模的美債市場裏,幾十億一個月,市場基本感覺不到風吹草動。
真要一次性砸出去,價格立刻塌,砸盤的人自己手裏剩下的那些也跟着縮水——沒人會幹這種蠢事。所以它走得慢,也走得穩。2022年,持倉降到萬億美元左右的規模,那一年全年減了1732億。2023年減508億,2024年減573億。
到2025年9月降到7005億,是2008年以來第一次跌破7000億。2026年上半年又下去619億,6月這一筆259億,把數字壓到了6334億。
有增有減,中間還夾着幾個月的增持——2025年1月增18億、2月增235億。但只要把這十來年的曲線拉長了看,方向從來沒有變過:往下。那另一個數字呢?賬面之外,還有一塊看不見的。
美國財政部的這套統計按託管地記賬,錢經過誰的手,就算在誰頭上。
2026年6月,比利時、盧森堡等託管渠道名下持倉規模較高。
這兩個國家的經濟體量,撐不起這麼大一筆家當——歐洲清算銀行在布魯塞爾,明訊銀行在盧森堡,全球不少國家的儲備資產都是從這兩條渠道進的場。
市場機構就是從這個反常處往回推的:把可能通過這類託管渠道間接持有的美國國債和機構債一併計進來,中國的整體敞口大約在8500億美元。這是市場估算,不是官方確認的數,也沒人能說清這些託管渠道里到底有多少姓中。
官方賬面上,直接持有就是6334億,一分不多。一個是可以查證的數,一個是推出來的數。
兩個數擺在一起,說的卻是同一件事:這筆錢一直在往回收,而且收的規模比賬面看着的還要大一圈。
美債持倉下降的同時,黃金儲備連續增持
錢撤出來,總得有個去處。先說撤的手法。到期的債不再續,新增的額度不再往上加,結構往安全和短端調——就是這幾樣,沒有別的花活。
國家外匯管理局2021年10月在國新辦發佈會上說得很清楚,外匯儲備對美國國債的投資是市場行爲,按市場原則、根據市場狀況和投資需要做專業化管理,外匯儲備一直是負責任的長期投資者。
一句"市場行爲",把這件事的性質定住了。不是誰跟誰翻臉,是管錢的人在按管錢的規矩辦事:哪個籃子太滿了,就慢慢往外挪幾顆,挪的時候別把籃子碰翻。
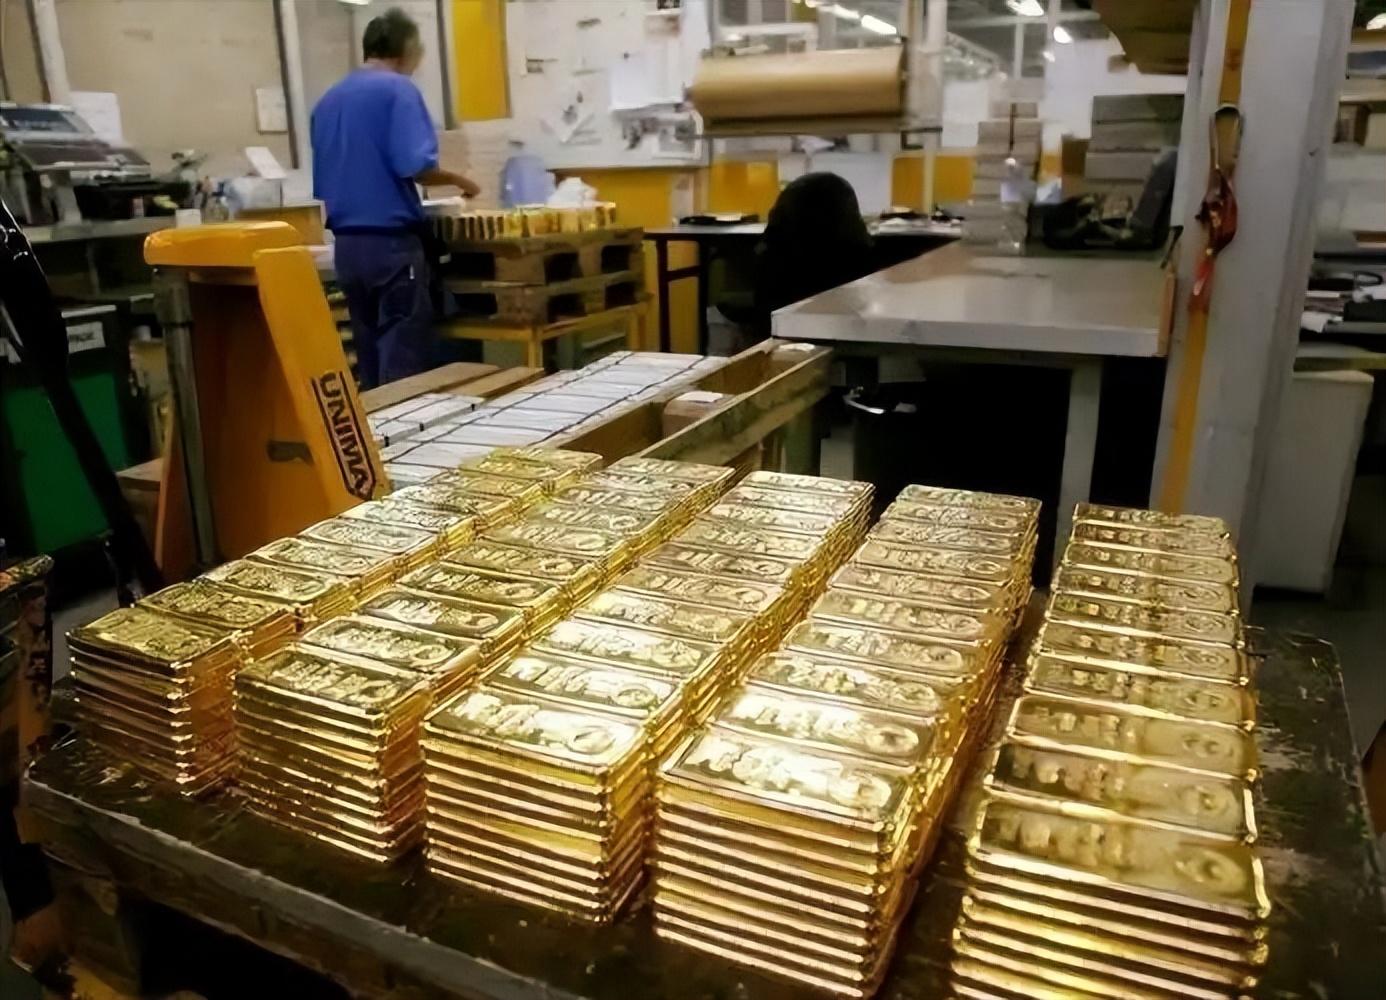
結構調整中,最顯眼的變化之一是黃金儲備增加。到2026年6月末,中國官方黃金儲備7544萬盎司,約合2346噸,比5月末又多了48萬盎司,這是連續第20個月增持。
本輪增持從2024年11月開始,2026年3月至6月,黃金儲備月度增持量有所增加:3月增16萬盎司、4月增26萬、5月增32萬、6月增48萬。
按當時的價,這批黃金值3037.2億美元左右。黃金和美債最大的不同,不在收益率。
美債是一張欠條,欠條的價值取決於開條子的人還認不認賬、認賬的規矩會不會改。黃金是實打實的金屬,鎖在自己的庫裏,不需要任何人簽字確認。
全球央行都在算這筆賬——世界黃金協會的統計裏,2026年二季度各國央行淨購金289噸,同比增了62%,是近四年最高的一個季度。
那這是不是缺錢了、被迫變賣家當?數字不支持這個說法。2026年6月末,中國外匯儲備總量34163億美元,比5月末降了260億,降幅不到百分之一,多年來保持基本穩定。
家底沒薄,只是櫃子裏的東西換了配比——把過去堆在一個格子裏的東西,一小份一小份挪到別的格子去。"悄然"落在這裏,"全面"也落在這裏。
十幾年不間斷的減持,加上二十個月不間斷的增金,兩條線合起來,就是外匯儲備從高度依賴單一美元資產,轉向多元、分散、安全優先。這不需要任何人喊口號,賬目自己會說話。
當年那句"救美國就是救中國",說的時候真不是空話
2008年次貸危機最兇的時候,"救美國就是救中國"這句話在國內傳得很廣。它的出處在學界——復旦大學教授華民當年公開講過"救美國就是救中國自己",代表的是那個時候經濟學界一種相當主流的結構性判斷,從來不是什麼官方口號,也沒有哪份文件寫過這八個字。那時候這句話爲什麼聽着有道理?
因爲2008年前後,中國的外貿依存度一度超過60%。加工貿易佔外貿比重41.1%,兩頭在外,料從外面進、貨往外面賣,長三角和珠三角幾千萬人的飯碗系在這條線上。美國是第一大出口市場,美國人不買東西了,江浙廣東的車間第一時間停工。
再看錢往哪兒放。當年外匯儲備逼近2萬億美元,歐元區正陷在歐債危機裏,日本國債流動性差得沒法接這麼大的量,當時黃金市場容量有限,難以承接如此大規模外儲配置。
安全、流動、能裝得下這麼大體量的資產,數來數去只有美債一家。於是2008年那一年,中國全年增持美債2186億美元,光10月一個月就買了659億,中國當年大幅增持美債,海外持有排名明顯前移。
那不是慈善,是沒得選的最優解。十八年過去,兩頭都變了。先看自己這頭。2025年,最終消費支出對經濟增長的貢獻率是52.0%,外貿依存度降到32.7%。出口依然重要,但已經不再是那根隨時可能斷掉的吊命繩。當年是外面咳嗽一聲、車間就得停工。現在是內需在挑大樑,選擇的餘地完全不同。
再看對面那頭。2026年8月19日,美國聯邦政府債務總額首次突破40萬億美元,截至前一日是40.05萬億,其中公衆持有32.27萬億。
從39萬億到40萬億,中間只隔了不到五個月。2026財年,聯邦政府淨利息支出預計超過1萬億美元,頭一回超過同期的國防預算——一個國家一年爲舊賬付的利錢,比養軍隊花得還多。
信用評級也一層層往下掉。標普2011年、惠譽2023年、穆迪2025年已下調美國評級。穆迪當時指出,美國政府的債務和利息支付比例,明顯高於同等評級的其他主權國家。市場是用真金白銀投票的。
2026年8月那場30年期國債標售,250億美元的量,得標利率5.216%,是2001年以來的最高水平,投標倍數爲2.39,顯示長債認購壓力仍在。同一個月的10年期標售,中標利率4.683%,2007年以來最高。想借錢,就得付出四分之一個世紀以來最貴的價錢。
所以"救美國就是救中國"這句話今天講不通了,不是因爲誰下過什麼文件把它否掉,而是撐着它的兩根柱子——外需吊命、美元資產絕對安全——一根被內需換掉了一根被40萬億的欠條和三份降級公告磨掉了。
前提沒了,結論自然就懸空了。對面的賬本還在往上堆,這邊的倉位還在往下走。下個月的那份報告照樣會掛出來,數字大概還是安安靜靜地少一筆。十三年前那1.3167萬億是被結構逼出來的,今天的6334億是自己一格一格挪出來的——安全閥攥在誰手裏,這十來年的賬目已經寫明白了。
參考資料:
美國財政部2026年6月國際資本流動報告(TIC).美國財政部
美國聯邦政府債務總額突破40萬億美元.美國財政部/新華社
中國6月末外匯儲備規模超3.4萬億美元 黃金儲備連續20個月增加.中國人民銀行/國家外匯管理局
穆迪下調美國主權信用評級至Aa1.穆迪/新華社
倪月菊:從外貿依存度變化看強化"國內大循環"的意義.中國社會科學院世界經濟與政治研究所/界面新聞