別再被忽悠了!國內有100萬存款,究竟算什麼水平?答案很現實
2026年開年以來,銀行櫃檯出現了一個耐人尋味的變化,曾經被儲戶搶購的大額存單,收益越來越低,部分產品的門檻卻悄悄抬到了100萬元。
經濟參考報披露,年初超過40家銀行發行的大額存單中,一年期以下利率普遍跌破1%,三年期多數低於2%,五年期產品更是越來越少。
換句話說,100萬元已經夠得上一些銀行的高門檻產品,卻很難靠利息養活一個家庭。
短視頻裏,有人拿着100萬元宣佈“提前退休”,有人聲稱靠利息遊遍全國。可現實沒有這麼浪漫:100萬元仍是一筆大錢,但它更像普通家庭的安全墊,而不是終身飯票。
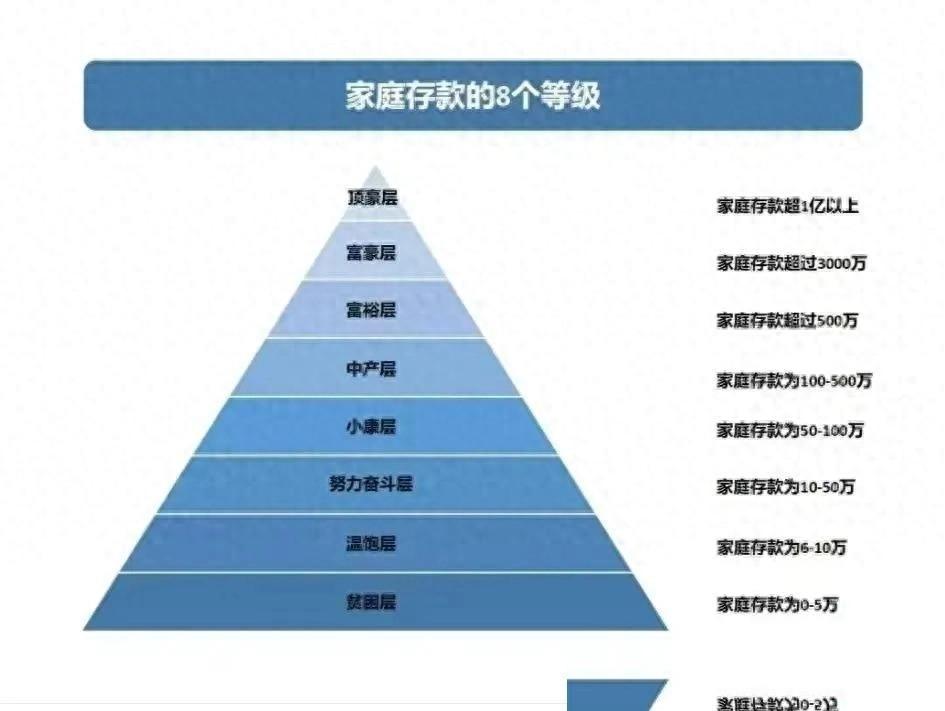
百萬存款仍是稀缺底牌
判斷100萬元多不多,不能只看北上廣深的房價,也不能拿少數高收入羣體當參照,真正有意義的標尺是普通居民的收入。
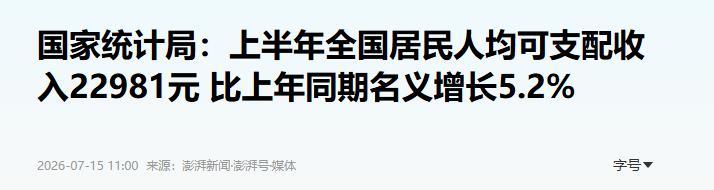
國家統計局數據顯示,2026年上半年,全國居民人均可支配收入爲22981元,中位數爲19036元。中位數意味着,全國一半居民上半年的可支配收入沒有達到19036元。
按照這個數字粗略計算,100萬元相當於普通居民二十多年的可支配收入,而且還得不喫不喝、不租房、不養孩子。
現實中,工資扣掉衣食住行、老人贍養和子女教育,真正能夠存下來的只是其中一部分。因此,說100萬元“不值一提”,明顯脫離了多數人的生活。
網絡上的財富錯覺,來自一種典型的信息偏差:越有錢的人越願意展示,收入普通的人反而很少公開賬戶。刷得多了,觀衆便誤以爲月薪幾萬元只是起步,百萬元存款遍地都是。
還有人把房子估值、養老金賬戶、汽車甚至未來收入都算進“存款”,最後拼出一個漂亮數字。可價值100萬元的房產與100萬元現金完全不同,前者賣不賣得出去還要看市場,後者卻能在家庭急需時立即調用。
從積累難度來看,手握100萬元無負債現金,無論在縣城還是大城市,都已經超過大量家庭。它絕不是零花錢,而是一張很有分量的底牌。
低利率打碎躺平幻想
問題出在另一邊:本金多,不代表現金流足夠。
如果按照年利率1%左右計算,100萬元存一年,利息大約只有1萬元,平均每月八百多元。即便找到年利率1.6%的長期大額存單,一年利息也不過1.6萬元,每月約1333元。
這筆錢在縣城能夠承擔一部分夥食費,到了核心城市,可能連普通單間的月租都不夠。外界以爲跨過百萬元門檻,錢就會自動生錢;現實卻是,低利率已經改變了儲蓄的收益邏輯。
有人不甘心,轉身去買理財、基金和股票,希望把年收益做到4%甚至更高。但收益越高,承擔的波動通常也越大。銀行理財早已打破剛性兌付,基金更不會因爲投資者急着交房貸就停止下跌。
這裏纔是“百萬躺平”最大的漏洞:家庭支出是確定的,投資收益卻是不確定的。
一個三口之家每年支出12萬元,即使不考慮任何意外,100萬元也只能維持八年多。倘若碰上失業、疾病、老人護理或者孩子升學,資金消耗還會更快。
更麻煩的是,很多人拿到大額資金後,第一反應不是守住本金,而是急着翻倍。
他們聽信熟人介紹,把錢投進餐飲店、民宿、工程項目或高收益理財,結果生意沒有做成,多年積蓄反而被套牢。
100萬元真正有價值的地方,是讓一個人可以拒絕糟糕的工作,可以在收入中斷時不急着借債,也能在家人生病時多一個選擇。把它當退路,它相當有用;把它當永動機,遲早會被現實教育。
城市差距改變百萬分量
同樣的100萬元,放在不同城市,購買力完全不同。
在一些縣城或三四線城市,如果家庭已經有房、沒有負債,100萬元足以帶來較強的安全感。只要還有穩定收入,日子確實可以過得比較從容,沒必要爲短期失業或日常開銷過度焦慮。
到了北京、上海、深圳等城市,100萬元可能只夠一套住房的首付款。首付交完之後,還有長期月供、裝修、物業、停車和教育支出,賬戶裏的“百萬富翁”很快就會變成揹債家庭。
2026年6月的70城房價數據顯示,一線城市商品住宅銷售價格環比上漲,二三線城市下降或持平,同比跌幅總體有所收窄。樓市正在分化,已經不能套用“只要買房就會升值”的舊經驗。
低線城市的房子總價較低,卻可能面臨人口流出、需求有限、轉手時間長等問題;核心城市的住房更受關注,但總價門檻又擺在那裏。把100萬元變成磚頭水泥容易,需要現金時再賣出去,未必能夠如願。
一個無房貸、有醫保、工作穩定的家庭,100萬元可能是十幾年的安全儲備;一個收入中斷、老人長期治療、孩子正在讀書的家庭,100萬元也可能只夠撐過幾年。
所以,賬戶餘額只是表面,家庭負債、所在城市、成員健康、收入來源和未來開支,才決定這筆錢到底經不經用。
普通家庭必須守住退路
國家統計局數據顯示,2026年7月全國居民消費價格同比上漲0.5%,前七個月平均上漲0.9%。物價並沒有出現猛烈上漲,100萬元也不會突然失去購買力。真正危險的,是家庭現金流中斷,或者將全部資金押在一項資產上。
對普通家庭來說,100萬元最合理的定位不是炫耀資本,也不是辭職許可證,而是抵禦不確定性的儲備。它能讓房貸不至於斷供,讓家人看病時多一份底氣,也能讓一個人在行業低谷中多撐幾年。
當然,這筆錢也沒必要全部放在同一個賬戶裏。家庭應該根據未來幾年的支出,保留足夠的應急現金,再考慮不同期限的存款、國債以及符合自身承受能力的產品。
凡是張口就許諾高收益,卻閉口不談風險的人,惦記的多半不是儲戶的生活,而是儲戶的本金。
100萬元在國內究竟是什麼水平?
從積累難度看,它是許多家庭多年都攢不到的一筆大錢;從財富自由看,它又無法替代長期收入;從抵禦風險看,它是一道可靠防線,卻不可能擋住所有意外。
別被“百萬躺平”洗腦,也別被“百萬不值錢”嚇住。100萬元不是人生贏家的獎盃,卻能讓普通家庭少求人、少慌張,多幾次重新選擇的機會。
真正的富足,從來不是賬戶裏剛好出現七位數,而是有穩定收入、較少負債,並且無論生活怎樣出牌,手裏始終留着退路。
參考資料:
1.《國家統計局:上半年全國居民人均可支配收入22981元 比上年同期名義增長5.2%》2026-07-15 11:00 | 來源:澎湃新聞