中國不伺候了,還剩下6334億美債,美聯儲換招數,市場根本看不懂
八月十八號,美國財政部掛出六月的國際資本流動報告。中國大陸持有的美國國債,從五月末的6593億掉到6334億,一個月少了259億美元。這一持倉水平爲2008年9月以來的近18年低位。
同一段時間,中國央行的黃金連着二十一個月往上添。錢沒消失,只是換了個地方待着。
更巧的是,六月新上任的美聯儲主席沃什把會後聲明砍掉六成,前瞻指引一句不留,連自己那顆點陣圖上的點都拒絕交。一邊是中國不伺候了,一邊是美聯儲換了招數,剩下的市場只能自己猜。
一個月少了259億,這刀是誰砍的
先把賬算清楚。TIC報表上的持倉數字,從來不是"買了多少賣了多少"那麼簡單。
它由三樣東西共同決定:真金白銀的淨買賣、債券價格漲跌帶來的市值變化,還有匯率折算和託管地轉移。美國財政部自己在報告裏就寫着,這個數也計入資產估值變動。
所以問題變成了:6334億這個坑,有多少是市場砸出來的,有多少是自己拿鏟子挖的。
拿三月份那一筆來對。中國持倉從二月末的6942億掉到3月末的6533億,一個月少了409億美元。
同期10年期美債收益率從4.2%附近升到4.4%附近,收益率往上走,存量債券的市值就往下掉,跌幅大約2%。按這個比例折回去,估值縮水最多能解釋140億。剩下的兩百多億,更可能來自主動賣出。
六月這一刀也一樣。同月日本減了264億,市場普遍認爲是爲外匯干預籌美元;英國減了87億,那是全球對沖基金的託管樞紐,收益率一往上走,加槓桿的資金自然縮倉位。
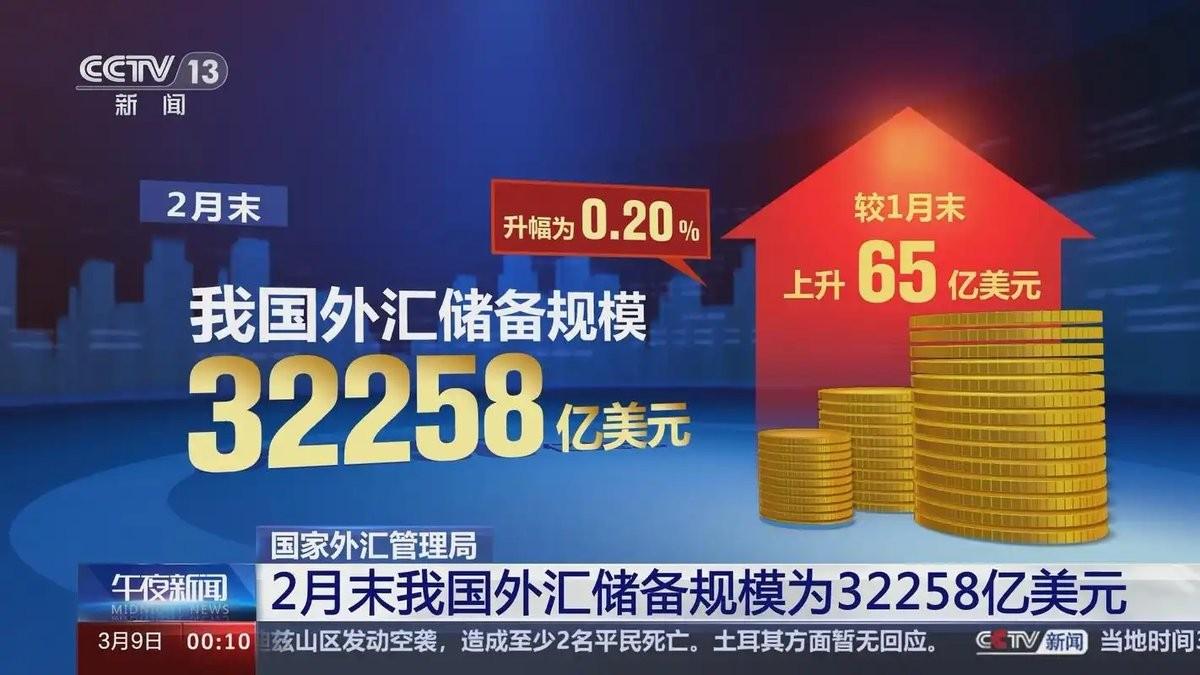
中國沒有干預匯率的急用,外儲穩穩待在3.4萬億美元上方。這一刀,是自己排的節奏。
真正把"主動"兩個字坐實的,是同一時間黃金那邊的動作。央行本輪增持從2024年11月開始,到2026年7月末已經連續二十一個月,儲備升到7608萬盎司,是有記錄以來最長的一輪。
更能看出脾氣的是買的手法。今年一二月國際金價在歷史高位晃,央行那兩個月每月只添三四萬盎司,明顯在壓成本。三月金價回調了一成多,當月立刻加到16萬盎司,四月26萬,五月32萬,六月48萬,七月64萬,越跌越買。
被動縮水的人不會挑價格。挑價格的,是在建倉。
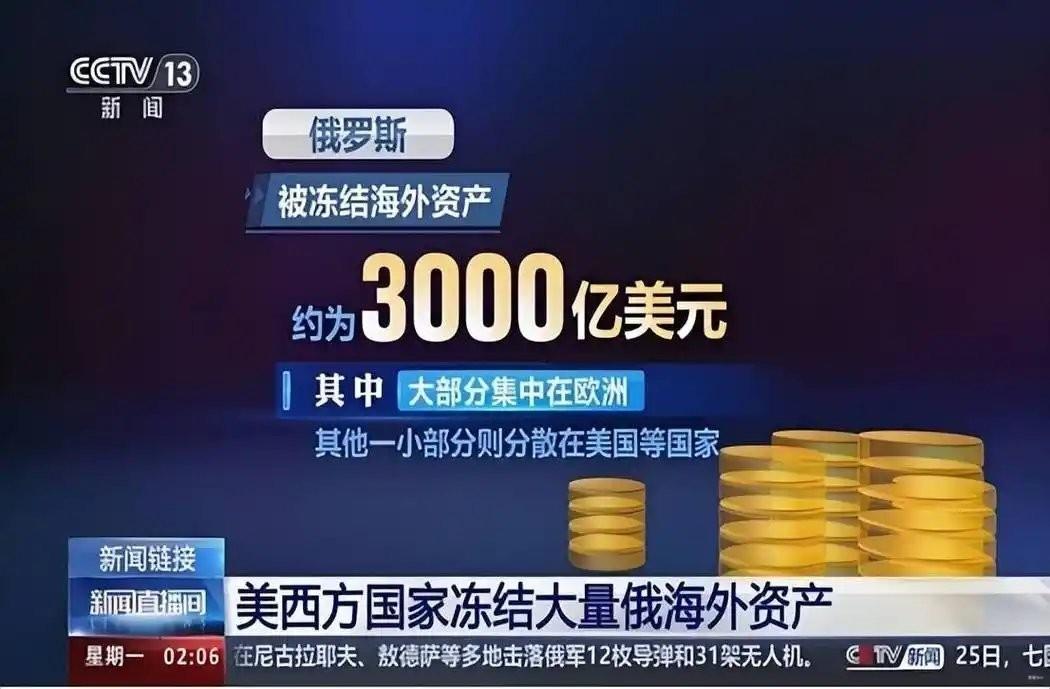
再把時間軸拉長,從2013年11月的峯值到現在,累計砍掉的規模超過六千八百億美元,降幅過半。2022年那一年減了1732億,是歷年最狠的一刀——那一年西方凍結了俄羅斯約3000億美元的外匯儲備,很多國家的央行第一次意識到,存在別人家裏的錢,隨時可能被按住。
他把聲明砍掉六成,還拒絕落下自己那顆點
六月十七號,沃什主持上任後的第一次議息會議。利率維持在3.50%-3.75%,12名委員全票通過,會前期貨市場早就把"不動"的概率打到了99.6%。真正讓人反應不過來的,是他改的那幾樣東西。
第一樣,政策聲明。以往超過300個英文單詞的會後聲明,被壓到大約130個詞,砍掉六成還多,所有暗示"後續如何調整利率"的措辭全部刪光。自2012年美聯儲正式引入前瞻指引以來,聲明裏第一次一句這樣的話都沒有。
第二樣,點陣圖。19名FOMC成員裏,18個人交了對未來利率的預測,唯獨主席本人沒交。
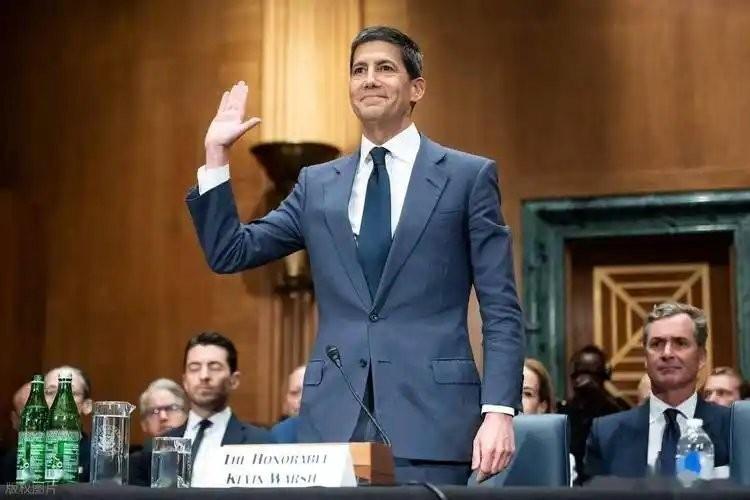
記者追問,他答得乾脆:提供點陣圖對執行政策並沒有幫助。那些預測是用鉛筆寫下、帶着橡皮擦的,決策者並不覺得受自己那顆點約束。
有記者繞着彎問,通脹還高於目標,美聯儲能有多大耐心。他直接把話堵回去:這類問題聽起來是在鼓勵我提供前瞻指引,但美聯儲已經放棄了前瞻指引。
爲什麼非撤不可,他在七月的辛特拉論壇上說得更透——金融市場和實體經濟在自行判斷形勢時運作最佳,美聯儲過去有"餵給"市場信號的傾向,危機時期或許合理,現在不合適。
第三樣改動藏得最深,是量體溫的那把尺子。沃什主張把通脹監測的核心從核心PCE換成截尾均值PCE,做法是把當月漲跌最極端的品類剔掉,只留中間那一段。
截至2026年2月,這把尺子讀出來是2.33%,而同期核心PCE是2.97%。同一個病人,兩支溫度計,一支說快退燒了,一支說還燒着。
中間那零點六幾個百分點的差,就是未來降息可以站的地方。哪怕老百姓在超市裏感受到的物價還在漲,美聯儲也能以"核心通脹趨勢已穩定"爲由往下調。
需要說明的是,這只是主席個人偏好的口徑,還不是官方指標。達拉斯聯儲自己發過報告提醒,硬截尾可能弄巧成拙,反而漏掉價格衝擊的後續脈衝。
而這次會議交出來的預測本身,跟"要降息"完全反着來:2026年PCE通脹預測從2.7%上調到3.6%,點陣圖中位數從3.4%抬到3.8%,18個人裏9個覺得年內還得加息。市場原本等的是降息信號,等來的是一份沒有指引的短聲明,加一份鷹派預測。
錨撤走以後,錢開始重新算價
會後股債市場明顯波動,投資者重新定價政策路徑。短端美債收益率上行,科技股也承壓,黃金價格同步承壓。
行情本身不算罕見,罕見的是市場對後續政策路徑的分歧明顯加大。過去十幾年,交易員習慣了從美聯儲的措辭和那張圖裏讀出方向,現在這條線被人抽走了,只能自己盯數據。
麻煩的是,就在錨被撤走的同時,美債這一頭的賬本也在變形。2026財年,美國政府光利息就付了1.17萬億美元,比去年同期多15%,已經超過同期國防開支,成了聯邦預算裏第三大的開銷。
一年一萬多億美元利息是什麼概念?這筆錢不修橋、不造船、不發一分錢福利,純粹是替過去的借債付租金,而且必須年年付、優先付。橋水的達利歐反覆警告過這個套:債越多,利息越多;利息越多,赤字越大,借得更多;債券供給越大,投資者要的收益率越高,融資成本再往上抬一層。
買這些債的人也換了一茬。過去接盤的主力是外國央行和美聯儲自己,這類買家對價格不那麼敏感,該配就配。
現在新增需求更多來自共同基金、保險、貨幣基金這些算收益的錢,覺得不夠高就不買。買家結構這一變,同樣的赤字得用更高的收益率才賣得出去,光這一項就把30年期美債的期限溢價推高了約90個基點。
定價的錨,就這麼從美聯儲的嘴,挪到了財政部的賬本上。
回頭再看6334億這個數,邏輯就順了。全球外匯儲備里美元的佔比已經降到44%左右,黃金升到24%,三十年來頭一回超過歐元。這不是說美元明天就不好使——儲備多元化是個慢活,一步一步挪,但方向擺在那兒:越來越多的央行不願意把安全墊全押在一張紙上。
對中國來說,這十三年做的事其實就一件——把一部分隨時可能被別人按住的資產,換成放在自己金庫裏、誰也凍不了的東西。黃金流動性不如美債,收益也不如美債,但它不需要誰的許可才能變現。
所以,中國不伺候了,指的不是哪份聲明或哪句表態,而是報表上連着十三年往下走的那條線,和金庫裏連着二十一個月往上加的那堆金屬。美聯儲換招數,換掉的是市場趴了十幾年的那根柺杖。市場根本看不懂,是因爲過去那套"看聯儲臉色定價"的老辦法,已經不夠用了。
八月十八號那張報表上,6334億旁邊不會寫一句解釋。但每個月都往下挪一格的這個數,配上金庫裏連着二十一個月往上加的黃金,已經把話說完了。
參考資料:
新浪財經2026-08-20;巴克萊.美國財政部TIC報告、中國人民銀行|依據層:有|文件/數據:TIC持倉數據(6334億、峯值1.316萬億、累計減持68