中美2026年GDP預測對比:美國GDP有望突破226萬億,中國如何呢?
先把那個刷屏的數字摁住看清楚:226萬億,不是已經到賬,是國際貨幣基金組織在2026年4月的《世界經濟展望》裏給美國做的名義GDP預測——約32.38萬億美元,按七塊錢上下的市場匯率折回人民幣,纔有了這個數。
有意思的是另一邊。2026年一季度,中國GDP 33.42萬億元,同比增長5.0%。同一年IMF給美國的實際增速預測是2.3%。跑得更快的那個,在美元總量表上卻還是被拉開一大截。
那問題就來了:同一張表、同一個年份、同一種折算法,中國這一格寫着多少?差多遠?
226萬億裏,有多少是借來的和漲出來的
這個數是預測,不是實績。是名義GDP,不是剔除物價後的實際GDP。是按市場匯率折算,不是按購買力平價換算。四個限定少一個,226萬億就會被讀成另一回事。美國自己的實績表更能看出這幾年的爬升速度。
經濟分析局的數據裏,2024年美國名義GDP是29.298萬億美元,2025年約30.770萬億美元,一年往上走了一萬四千多億美元。
但同一年,美國實際增速只有2.1%左右。名義跑了五個點,實際跑兩個點,中間那三個點去哪了?去了物價。2025年美國PCE價格指數上漲2.6%,核心PCE上漲2.8%。東西還是那些東西,標價高了,賬面就厚了一層。另一層來自借。
截至2026年3月,美國國債總額突破39萬億美元,與GDP之比約爲123%。
這筆債不是躺在那裏不動的——按美國國會預算辦公室的測算,聯邦政府一天要付出去超過31億美元的國債利息,一年的淨利息支出超過9700億美元,已經越過了國防預算那條線。
CBO還預計,利息成本將佔到2026年聯邦總支出的近14%,到2036年升至近19%。這兩個數字都是預測,不是已經發生的賬。
這筆錢的性質值得多想一句。付利息本身不生產任何東西:不出一臺機牀,不修一米路,不多培養一個工程師。它只是把今天的稅收搬去還昨天的賬。
財政的口袋就這麼大,利息佔得多,能留給基建、科研、教育的份額就少。有觀點認爲,美國債務路徑存在可持續性壓力。利率這邊也沒什麼騰挪空間。
2026年3月,美聯儲把聯邦基金利率維持在3.5%至3.75%區間。要壓通脹就不能急着降息,不降息借新還舊的成本就下不來,債務滾起來的雪球只會更沉。
這不是崩不崩的問題,而是這32.38萬億美元的成色問題:裏面有多少是新造出來的產能,有多少是漲價和舉債墊起來的高度。所以226萬億這個數字是真的,出處也硬。
只是把它當成"美國又強了多少"的證據之前,得先知道這一層是怎麼墊上去的。
中國那一格寫着約146萬億
同一份4月的預測裏,中國2026年名義GDP約20.85萬億美元。按同一個七塊錢上下的匯率折回來,約合146萬億元人民幣。兩邊差額約11.53萬億美元,中國約佔美國的64.4%。11.53萬億美元是個什麼概念?
它比中國2025年全年GDP的美元計價值還要大一截。這個差距擺在那裏,不用迴避。
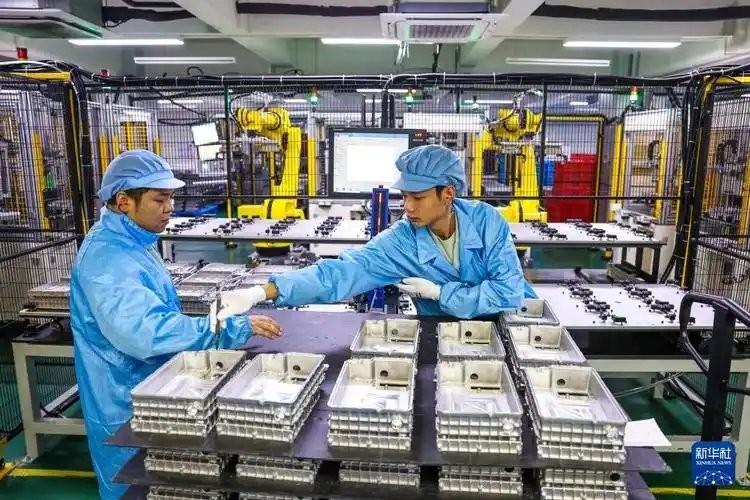
但這一欄往下看,另一組數字長得完全不一樣。2026年一季度,中國規模以上工業增加值同比增長6.1%,裝備製造業增長8.9%,高技術製造業增長12.5%。
往產品層面再拆一層:3D打印設備產量增長54.0%,鋰離子電池增長40.8%,工業機器人增長33.2%。這些不是價格漲出來的數,是實打實多出來的機器和產品。外貿這邊同樣反常。
一季度貨物進出口總額11.84萬億元,同比增長15.0%,規模創歷史同期新高。其中進口增長19.6%,比出口那11.9%還猛。民營企業進出口增長16.2%,佔了外貿總額的57.3%,機電產品出口增長18.3%。
在全球貿易被關稅和地緣衝突反覆攪動的年份,這個成績單不太容易。國際機構也在往上調。IMF在2026年7月8日的更新報告裏,把全球2026年增長預測從3.1%下調到3.0%,把美國維持在2.3%不變,唯獨把中國從4.4%上調到4.6%。
世界銀行7月的中國經濟簡報給的是4.4%,OECD6月給的是4.5%,三家都在同一區間。
IMF在報告裏還提到,中國一季度經季節調整後的年化增速被其研究人員估在8.1%,動力主要來自高技術製造和出口。麻煩的地方也在同一張表上。
一季度房地產開發投資下降11.2%,新建商品房銷售面積降10.4%、銷售額降16.7%。社會消費品零售總額只增長2.4%。粵開證券的羅志恆測算過,房地產投資約佔固定資產投資的二成,2025年上半年這一項就拖累固定資產投資增速2.4個百分點。
舊的那臺發動機在減速,新的這臺在加速,兩臺疊在一起,實際增速能穩在5.0%,名義值卻漲不動。
於是就出現了一個別扭的畫面:車間裏多出來的機器人、鋰電池和打印設備,裝到"20.85萬億美元"這個格子裏,怎麼看都顯得不夠沉。
同樣在跑,爲什麼賬面被拉開
這中間隔着三把尺子。第一把是匯率。2025年人民幣全年平均匯率是1美元兌7.1429元,比上年貶值0.3%。
往前翻,2021年這個數字在6.45附近,是近年高點——也正是那一年,中國GDP佔美國的比例摸到了約77%的歷史峯值,此後逐年回落,2025年約63.8%。中國生產的東西一件沒少,只是折成美元時用的那把尺子變長了。
人民網算過一筆賬:若按2021年末的匯率重新覈算2023年的中國經濟,中國GDP將首次突破20萬億美元,對美佔比超過73%,差距並沒有真正拉開那麼多。第二把是物價。名義GDP等於實際GDP乘上物價的那一層。2025年中國居民消費價格與上年持平,工業生產者出廠價格下降2.6%。同期美國核心PCE上漲2.8%。
結果是美國名義GDP增速跑到5%以上,中國名義GDP增速卻不到4%,反而低於5.0%的實際增速。一個是價格給賬面加了一層,一個是價格給賬面減了一層,一加一減,美元標價上的差距就被撐開了。
價格往下走對企業不是好事。東西賣不上價,利潤就薄,投資和招工的心氣跟着弱。房價下行讓家庭的賬本縮水,大件消費更謹慎,企業銷售不暢只好降價去庫存,價格接着往下壓。
所謂"內卷",中歐國際工商學院的朱天說得直白:那是需求不足的結果,而不是它的原因。第三把是統計口徑。中國用生產法覈算GDP,從各行業創造的新增價值一層層加起來。
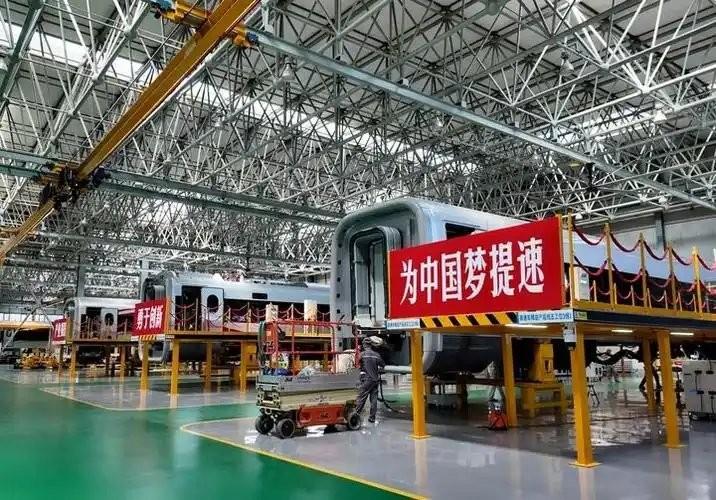
美國用支出法,把最終消費、資本形成和淨出口相加。自有住房的估算租金、金融中介服務這類項目,在兩套方法下的進入方式並不一樣。
這不是誰給自己注水,是兩把尺子的刻度本來就不同,拿到一起比,得先記住它們不同在哪兒。三把尺子疊在一起,就是2026年那個約11.53萬億美元的差額、那個約64.4%的佔比。
它們都是真數,但它們衡量的是"折算成美元后的標價",不是"這一年到底幹了多少活"。回到最開始那個問題。美國2026年名義GDP有望突破226萬億元人民幣,這是IMF4月的預測,按市場匯率折出來的。中國那一格,同口徑下約146萬億元,差11.53萬億美元,佔對方約64.4%。
數字給完了,賬還得接着算:一邊是靠漲價和39萬億美元國債墊高的名義體量,一邊是工業機器人產量增長33.2%、進口比出口跑得還快的實體增量。
明年這兩格數字會怎麼變,取決於匯率往哪邊走、價格能不能回暖,也取決於車間裏那批新機器什麼時候變成賬面上的錢。至於226萬億和146萬億這兩個數,記住它們各自是怎麼算出來的,比記住誰大誰小有用得多。
參考資料:
中美GDP,怎麼看?怎麼比?.人民網/新華網.2026-07-07
美國國債首破39萬億美元預期年內破40萬億.新華社/人民網.2026-07-07
中華人民共和國2025年國民經濟和社會發展統計公報.國家統計局
一季度國民經濟實現良好開局.國家統計局
房地產調整到了什麼階段?對經濟的影響有多大?.粵開證券首席經濟學家羅志恆/新浪財經.2025-07-29