韓國專家終於說實話:從造船到半導體,中國已在多個核心產業反超
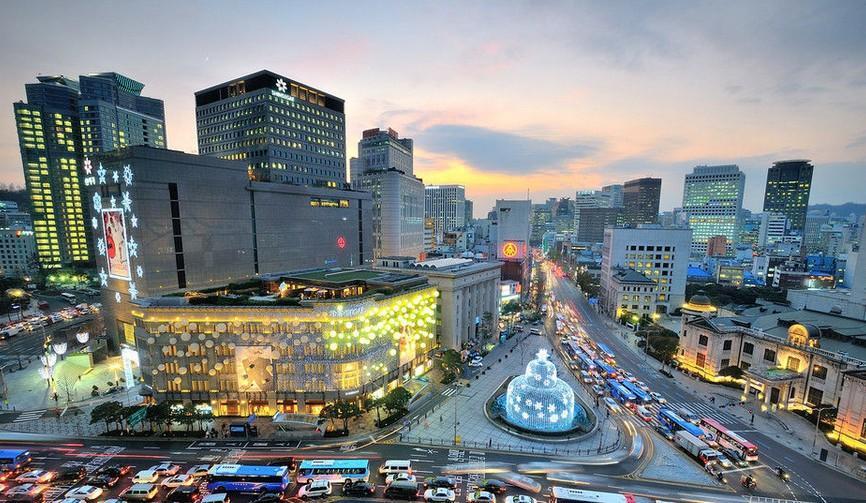
圖| 韓國首爾
韓國企業自己先把窗戶紙捅破了。
韓國經濟人協會曾對本國十大出口產業的企業進行調查。若把韓國企業的競爭力設爲100,受訪企業給中方企業打出了102.2分。
更讓首爾不安的是,企業普遍判斷,到2030年,韓國目前仍佔優勢的半導體、船舶、電氣電子等產業,也可能被中方趕上。
這不是自媒體隨口喊出的結論,而是身處市場一線的韓國企業給出的判斷。與此同時,韓國KBS有關我國科技和人才競爭的節目片段在網絡上引發討論,“明見萬里”等節目過去對我國製造業轉型的觀察,也被重新翻了出來。
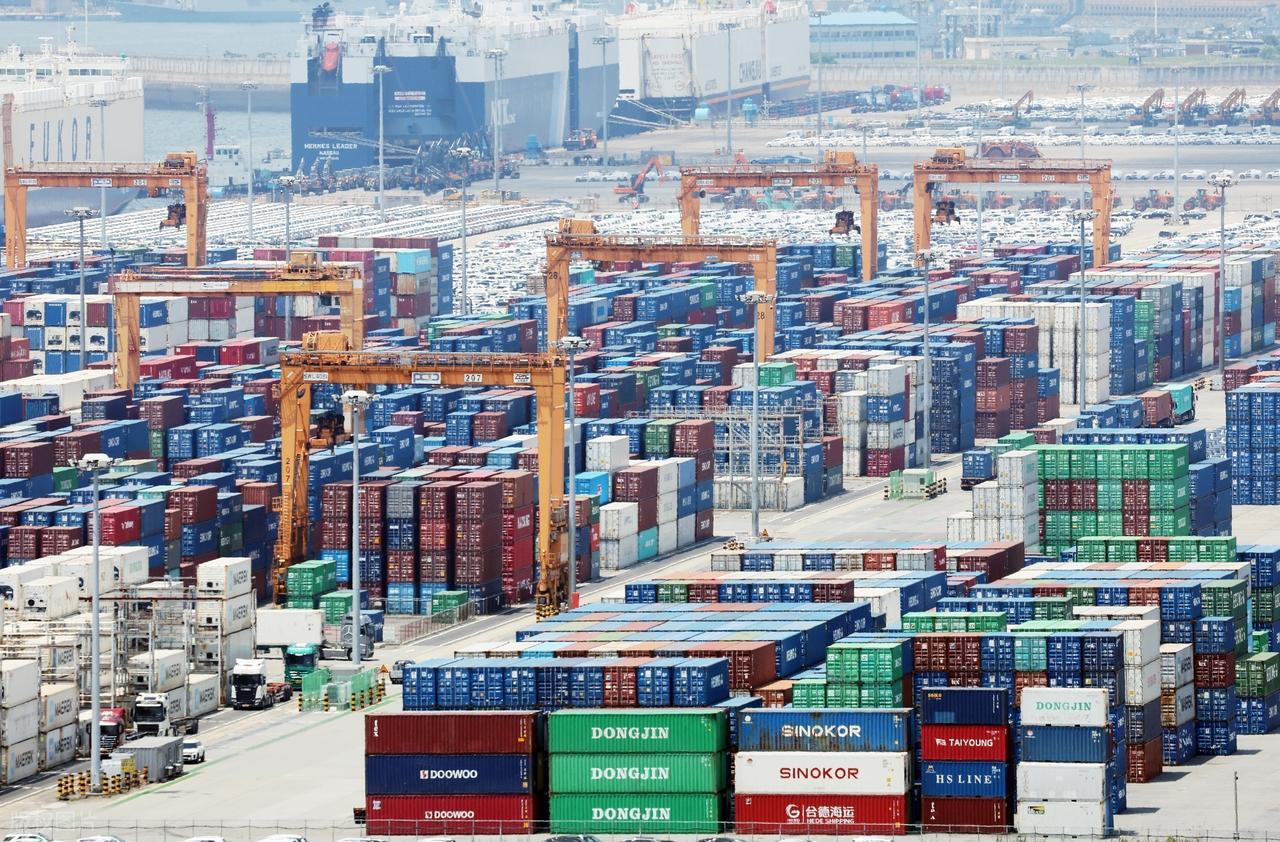
圖| 當地時間2026年7月1日,韓國京畿道平澤港,港口堆滿集裝箱
韓國沒想到,一個不容迴避的變化已經出現。從造船、新能源汽車到顯示面板、動力電池,我國已經從韓國企業的客戶和加工夥伴,變成了牌桌上的正面競爭者。
韓國真正害怕的,不是丟掉某一個冠軍,而是原有產業防線同時出現缺口。
韓國造船優勢正在快速退潮
造船是最容易看清雙方位置變化的行業。
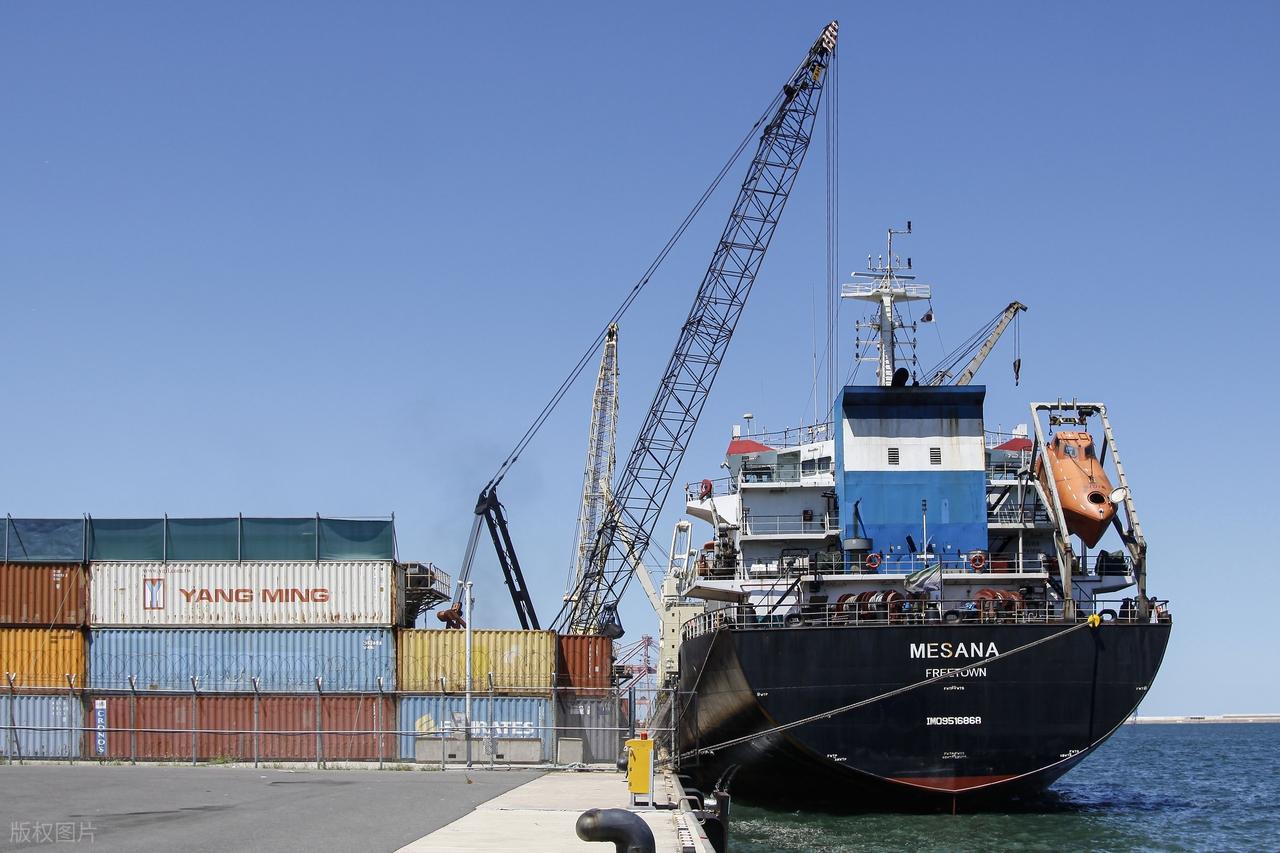
圖| 7月27日,韓國浦項市,當地港口的忙碌景象
韓國一度把LNG運輸船、高端海工裝備和大型集裝箱船視爲不可替代的籌碼。韓國船企確實有深厚積累,三星重工、韓華海洋和HD現代重工仍然握有不少高價值訂單。
首爾也希望藉助美國重建造船業的計劃,撬動更多軍艦維修和商船合作。
可市場並不只看誰成名更早,還要看誰能按時交船、控制成本,並把鋼鐵、發動機、港口、金融和配套設備連成一體。
工業和信息化部公佈的數據顯示,2025年我國造船完工量佔世界總量的56.1%,新接訂單量佔69%,手持訂單量佔66.8%,三大指標連續16年保持全球領先。
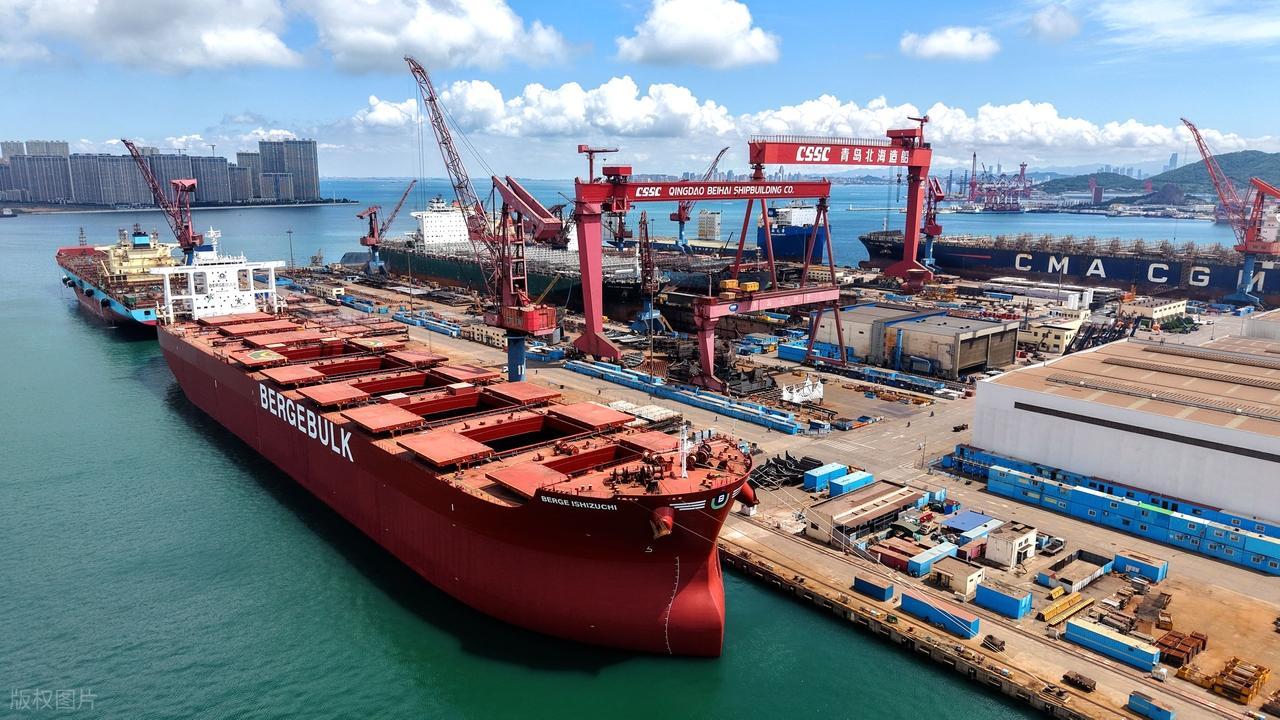
圖| 2026年6月23日,山東青島,中國船舶集團青島北海造船有限公司,造修船 工地一片繁忙
進入2026年一季度,我國新接訂單量的全球份額進一步達到84.9%。
更關鍵的是,競爭已經從普通散貨船進入綠色船舶。2026年一季度,我國新接綠色船舶訂單國際市場份額達到80.2%,覆蓋LNG、甲醇、乙烷和純電動等多種動力路線。
韓國當然不會坐着等。它一邊與美國船企簽署合作協議,一邊試圖用技術門檻和安全關係守住高端訂單。
問題恰恰出在這裏:美國想借韓國的船廠、工人和管理經驗補上自己的短板,卻未必願意把最穩定的長期利益都交給韓國。
圖| 韓國總統李在明
首爾原以爲自己可以借美國之手堵住我國船企,結果卻可能先被美國拿去填補產業空洞。韓國造船仍有底牌,但“只有韓國能造”的時代,已經結束了。
韓國芯片防線並非牢不可破
半導體纔是韓國最不願承認變化的領域。
三星電子和SK海力士仍然控制着全球存儲芯片的重要份額,在HBM等熱門賽道上也有明顯優勢。
韓國人的焦慮也不是憑空出現的。過去的產業關係是韓國向我國銷售存儲芯片、顯示面板和電子零部件,再由我國完成大規模製造。
圖| 韓國首爾,三星電子旗幟
如今,我國企業在成熟製程、芯片設計、封裝測試、設備材料和存儲產品上同時追趕,韓國企業面對的已不是一家突然冒出的對手,而是一整套不斷完善的產業生態。
這種變化最棘手的地方,在於我國擁有龐大的終端市場。新能源汽車、智能手機、服務器、工業設備和人工智能應用,都能爲本土半導體企業提供訂單、數據和迭代機會。
一項技術即使起步稍晚,只要能迅速進入真實市場,就可能在反覆應用中補齊差距。
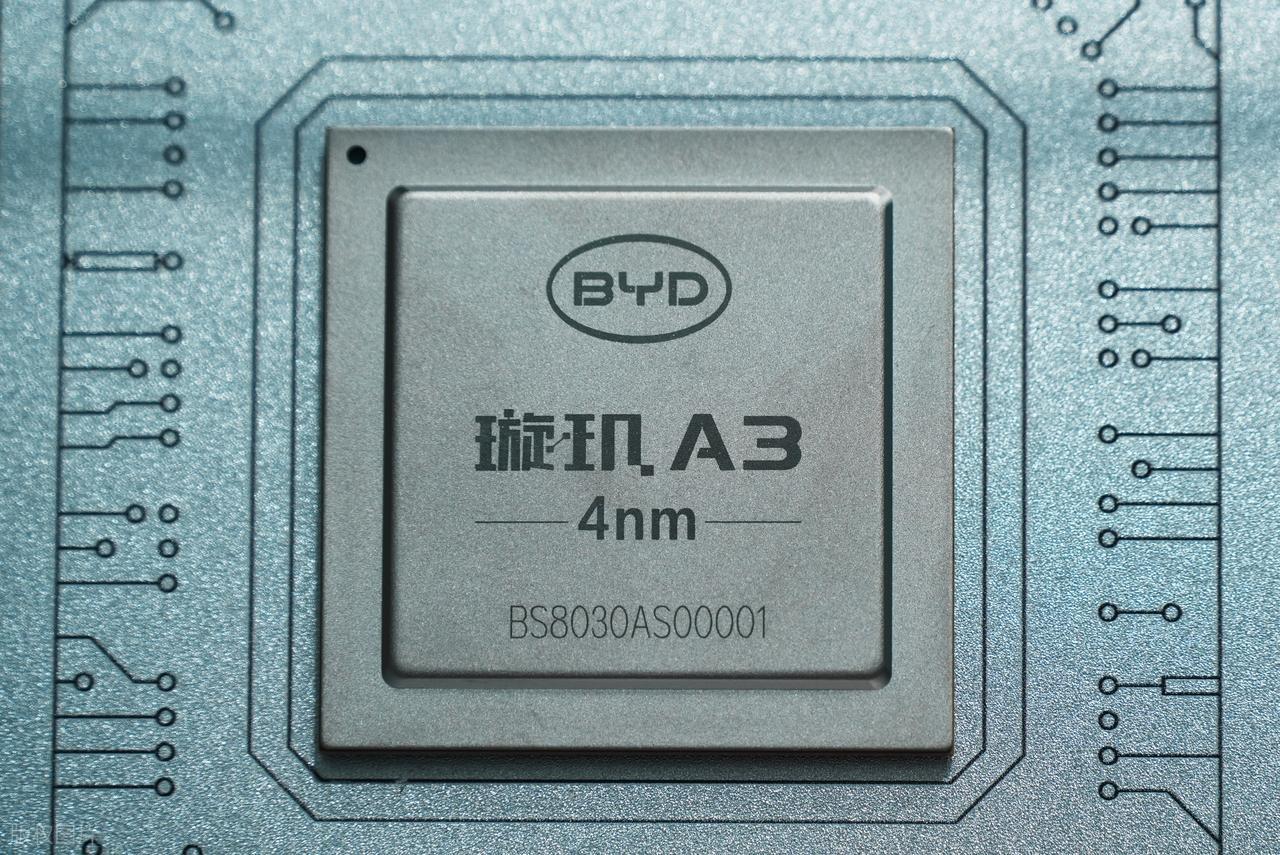
圖| 7月17日,在上海舉辦的2026世界人工智能大會上,比亞迪4nm智駕 芯片“璇璣A3"進行公開展示
韓國政府顯然清楚危險所在。2026年6月,韓國公佈規模龐大的AI、半導體和數據中心投資計劃,其中包括建設新的存儲芯片生產基地、HBM封裝基地以及下一代半導體研發項目。
如此龐大的投資,並不是勝券在握後的從容擴張,更像是在窗口期關閉之前加緊築牆。
但韓國還有一道難題:它的芯片安全依賴美國,生產設備和部分技術來源於西方,最大的市場之一卻在我國。
美國不斷推動供應鏈重新佈局,韓國若完全跟隨,就可能失去市場;若保留對華合作,又要承受華盛頓的持續試探。
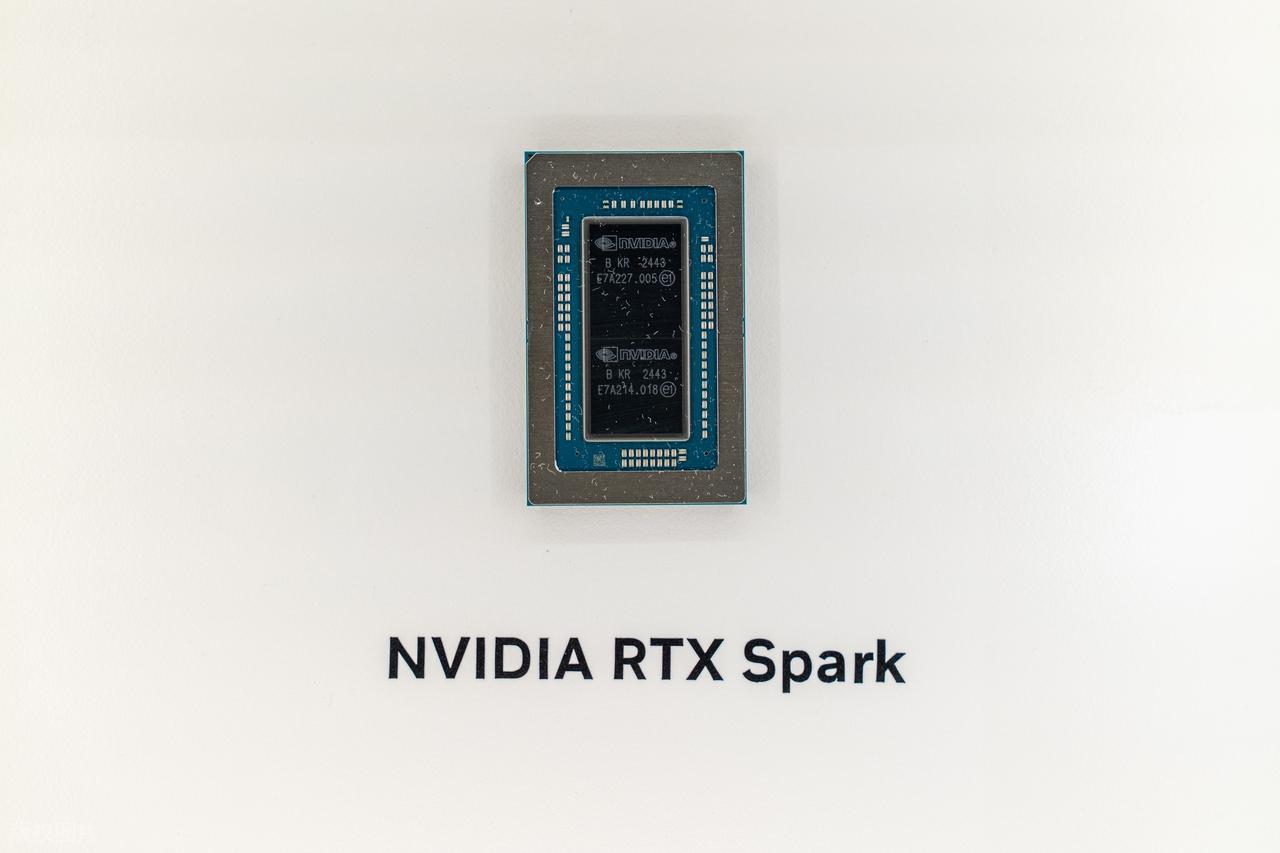
圖| 2026年6月2日,中國臺灣台北市,英偉達GTC大會上展示RTCSpark芯片
韓國看似握着存儲芯片王牌,實際上每次出牌都要顧忌美國臉色和我國市場。優勢仍在,卻越來越難自由兌換成籌碼。
韓國真正輸在產業生態厚度
如果只盯着造船訂單和芯片參數,仍然容易低估這一輪變化。
我國新能源汽車產業的崛起,已經把動力電池、智能座艙、電機、電控、充電設施和汽車芯片串聯起來。
韓國企業過去可以依靠某一種關鍵零部件佔據上游,如今卻要面對一個能夠同時提供整車、零部件、軟件和基礎設施的競爭體系。
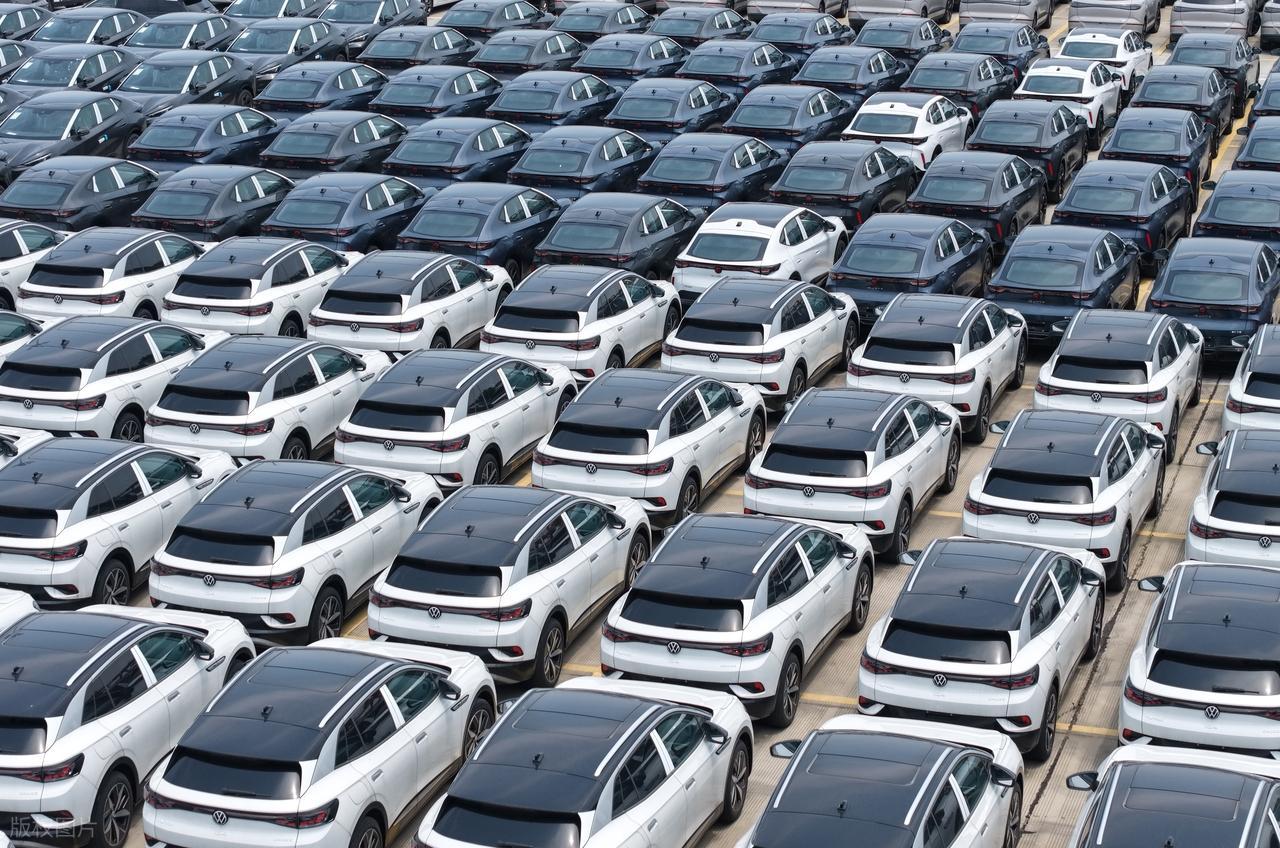
圖| 2026年8月12日,在京杭大運河杭州段的國際汽車貿易港,等待出口的國產 新能源汽車
外界過去總認爲,我國製造業的優勢主要來自規模和成本,韓國則掌握核心技術。
現在這條分界線正在變淡。我國研發投入持續增長,技術成果又能迅速進入巨大市場,從實驗室走向工廠的距離明顯縮短。
韓國則面臨另一種困境。經濟體量有限、內需市場偏小,產業資源又集中在少數財閥手中。
一旦三星、現代、SK等大企業判斷失誤,整個國家很難迅速找到替代增長點。青年就業、住房負擔和低生育率,也在消耗韓國繼續冒險的社會空間。
圖| 韓國現代汽車
從造船到半導體,韓國專家和企業開始公開承認中方已經在多個核心領域實現反超,真正值得關注的並不是一句“全面超越”,而是韓國社會終於發現,雙方的位置早已發生變化。
對中方而言,也沒有必要沉迷於“誰超過誰”的口舌之爭。
造船訂單可以變化,芯片優勢也可能重新洗牌,真正可靠的底牌,永遠是把短板補上,把長板做深。
一個國家能否留在牌桌上,不取決於昨天拿過多少冠軍,而取決於明天還有多少不可替代的本事。韓國已經開始醒了,只是留給它重新出牌的時間,恐怕沒有想象中那麼充裕。
參考資料:
1.《三大核心指標連續16年全球領先,中國造船業挺立潮頭!》2026-08-17 17:20 | 來源:北京日報客戶端
2.《中國芯片出口逆勢登頂 特朗普的封鎖反成催化劑?》2026-05-29 22:51 | 來源:看看新聞Knews