美國人終於醒悟:貿易戰之後,不會再有中國外的大規模工業化國家
2025年第二季度,227家上市公司公開宣佈調整產能佈局。所有人都以爲這是大撤退的開始。結果數下來,明確說要把生產從中國搬回美國的,只有33家。剩下那些,多數是留在中國接着擴產。
這幾年美國把對華關稅一輪一輪往上加,峯值時有效稅率一度衝到145%,後來又在會談後階段性降了回來。施壓、補貼、點名,能用的手段基本用了一遍,換來的卻是這樣一張賬單。
於是美國人開始琢磨一件此前不願承認的事:按現在這個條件和軌跡,中國之外,恐怕很難再長出第二個同等量級的工業化國家。
關稅加了七年,賬卻算出了反方向
2018年301條款那幾批關稅落地,先是340億美元的商品加25%,接着160億美元,再接着2000億美元的清單,一層壓一層。
配套的算盤叫"中國+1"——把原來堆在中國的產能分一塊出去,放到印度、越南、墨西哥,多備一條腿。這個說法出自商界和諮詢圈,不是哪份美國政府文件裏的正式戰略名,但它確實成了這些年跨國公司開董事會時反覆唸的那句話。
2024年9月,美國貿易代表辦公室又對十四類產品加碼,從電動汽車、鋰電池到半導體、太陽能電池,稅率區間一直拉到100%。
2025年更狠,2月以芬太尼爲由對所有中國商品加10%,3月升到20%,4月的"解放日"關稅再疊上去,中方反制之後一路推到145%的有效稅率峯值。
到當年5月日內瓦會談,雙方同意把互惠關稅降到10%,先給90天,後來又續了一年。七年時間,稅率坐了一趟過山車。產業鏈呢?基本沒動窩。問題出在節拍上。關稅是按季度調的東西,一次談判、一紙公告,明天就能變。
產業鏈是按十年計的工程:找地、通電、建廠、招工、把上游三四層供應商一個個拉過來、把良品率從慘不忍睹熬到能出貨。
企業老闆不傻——你讓我爲一個可能90天后就取消的稅率,去投一筆要十年纔回本的錢,我憑什麼?所以纔有了2025年二季度那張單子。
227家調整產能的公司裏,部分企業擴大在美國的現有業務,33家說要把生產從中國遷到美國,另有少量企業從墨西哥或加拿大遷美。"從中國遷出"這一欄的數字,遠遠小於"留在中國繼續擴產"的那一欄。
蘋果宣佈未來四年在美投資超5000億美元,英偉達也承諾在美國增加人工智能製造相關投資——這些都是新加的錢,不是從中國的生產線上拆下來搬過去的。
而同一時期,中國的出口賬本是另一副樣子。2024年貨物貿易順差9921.6億美元,逼着萬億大關。2025年前11個月直接衝過1萬億。
這幾年對美出口確實掉得厲害,前11個月同比下降28.6%,可對東盟、對歐盟、對非洲的出口全在漲,非洲那一檔漲了27.6%。一扇門關小了,另外幾扇被頂開了。
有錢能買下一座廠,買不來一整條鏈
要談"大規模工業化國家",先得說清楚拿什麼尺子量。三把尺子:工業門類齊不齊,體量夠不夠大,人和鏈子攢了多少年。第一把尺子上,中國的讀數是獨一份的。
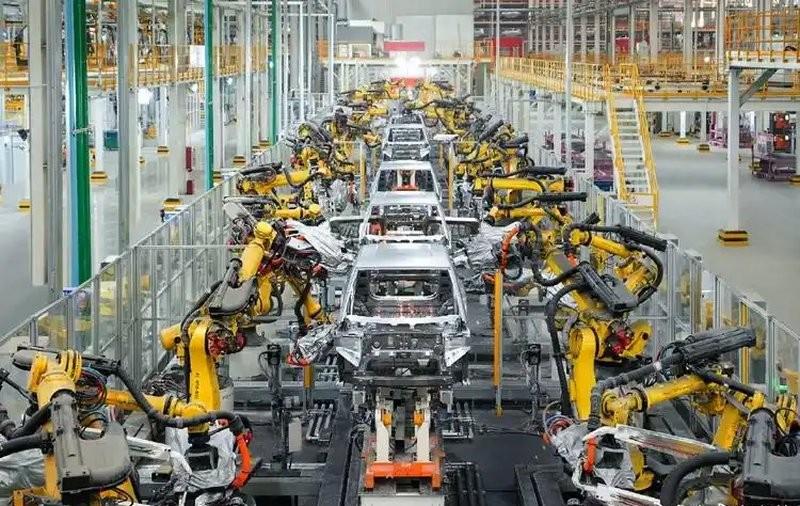
按國民經濟行業分類,中國有41個工業大類、207箇中類、666個小類,是全世界唯一一個把聯合國產業分類裏全部工業門類都裝齊了的國家。這個數字念出來像統計年鑑,翻譯成工廠裏的話就是:多數工業產品的關鍵生產鏈條都能在本土找到配套。
意味着產品迭代能按月算,不用按年算。深圳及周邊有一條高度完整的智能手機供應鏈,一款新機從畫圖到量產,在這兒幾個月就能跑完。
換個供應商散在四五個國家的地方,同樣一件事得拖上一年多。市場不等人,慢一年就是一代產品的生死。500種主要工業產品裏,中國有超過四成產量世界第一,靠的就是這種反覆跑、反覆改的機會成本極低。
第二把尺子是體量。中國製造業增加值佔全球比重約30%,連續15年全球第一,2024年這一塊是33.6萬億元。往回看,2010年剛超過美國的時候佔比不到兩成,十幾年爬到接近三成。規模大到這個份上,成本結構就變了性質:同一套模具、同一條產線、同一筆研發投入,攤在別人十倍的產量上,單價自然下得去。
新興產業上這一點更露骨——全球太陽能電池板產能中國佔八成,風力渦輪機六成,鋰電池產能高達九成。別國要進這幾個賽道,不是缺技術圖紙,是一開工就發現自己的成本比對手高出一大截,還沒上場就先輸了一局。
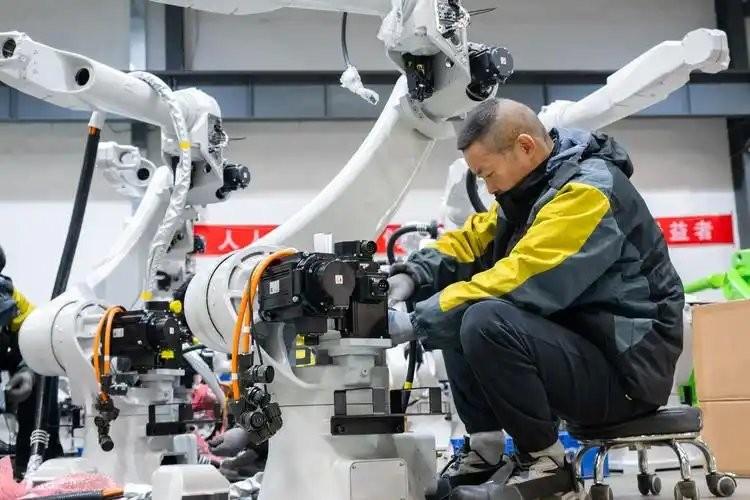
第三把尺子最要命,因爲它不能用錢買,只能用時間換。2025年中國就業人員72504萬人,製造業就業超過1億,佔全國就業人口的一成四出頭。這樣體量的產業工人隊伍,是幾代人一茬接一茬積累下來的。
從1980年代鄉鎮企業冒頭,到1984年政策鬆動之後一波波的民工潮——2004年外出務工的規模就到了6600萬人,2011年這個數是1.58億——再到2001年入世後製造業的爆發和2010年後的往上爬,幾代人一茬接一茬地進車間。
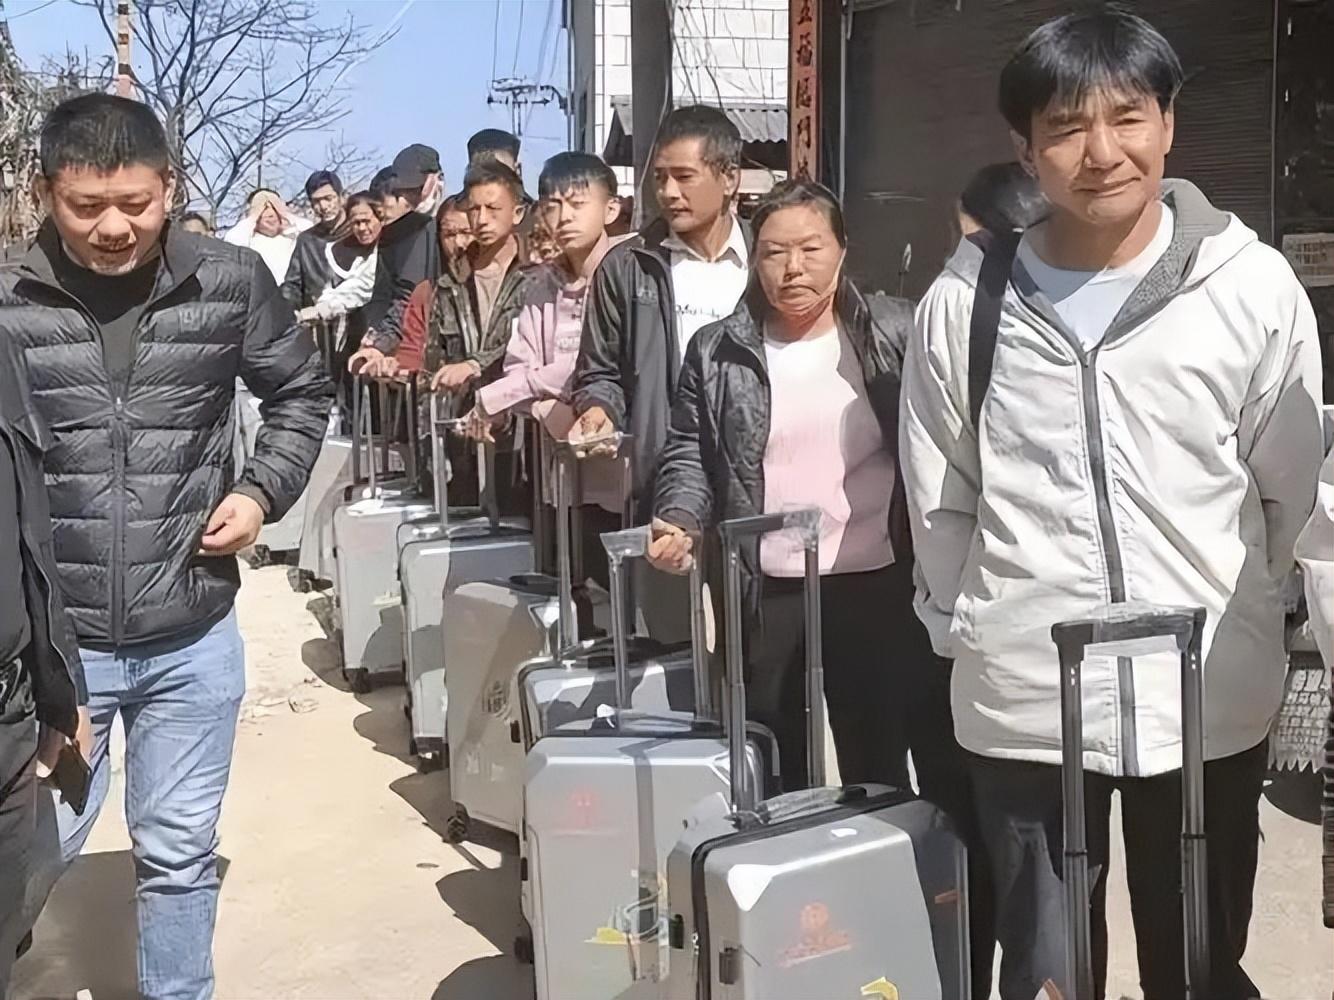
這些農民工做出了巨大貢獻,也長期處在制度性的邊緣位置,直到2004年才第一次被正式承認爲產業工人的組成部分。
同時,前面幾十年打的底子也在起作用。"一五"計劃766.4億元的投資,其中88.8%砸進重工業。蘇聯"156項"援助帶來的那一波技術轉移。後來三線建設把工業往內陸鋪開。這套體系一路沒斷,改革開放之後是往裏注入市場活力,不是推倒重來。
熟練工人和班組經驗都需要長期積累,一個上下游都能配齊的產業集羣要三十年。這筆賬,補貼表上填不進去。
三個候選國,各自卡在不同的地方
先說印度。十四億人口,GDP約4萬億美元,人口規模龐大,牌面比誰都好看。但2024年製造業佔GDP的比重是13%,比2018年的15%還低了兩個點。莫迪政府2014年推"印度製造",目標是把這個數字抬到25%,十年過去,方向反了。卡在哪兒?
電供不穩,交通網不夠用,工人缺的是先進製造和信息技術這類崗位要的訓練,企業辦事要過好幾層的審批、許可和檢查。這幾樣單拎出來都不是絕症,湊一塊兒就成了慢性病。印度製造業增加值是印尼的兩倍、越南的四倍,可只有中國的十分之一。人多不等於產業工人多,這是兩碼事。
越南是"中國+1"裏被寄望最高的那個。製造業工人小時工資大約3美元,中國是6美元以上,成本優勢一目瞭然。可路一走深就露底:全國只有兩成道路是鋪裝路面,連接河內和胡志明市的主鐵路幾十年沒實質性升級,港口經常堵,北部工業園還得對付停電。
更關鍵的是零件——服裝、鞋、簡單電子組裝越南幹得漂亮,但核心零部件和原材料要從中國進口,很多行業根本沒有本地供應商生態。半導體這一塊最直白:2022年越南的半導體貿易逆差是250億美元,國內沒有晶圓廠,越南政府計劃到2030年培訓五萬名半導體工程師,能不能兌現還得看。墨西哥的牌是地理。
2023年它超過中國成爲美國最大貿易伙伴,2024年上半年吸引外國直接投資310億美元,一半以上進了製造業,卡車運到美國只要兩三天。但外資一進場就撞上另一堵牆:將近八成的商界領袖把法治環境列爲吸引投資的主要障礙,毒品暴力實打實地影響日常運營。
電也不夠,近期一連串停電,某些地區天然氣和可再生能源都緊張。勞動力里約六成是非正式就業,航空航天和電子這類先進製造,找不到足夠的熟練工。
頭上還懸着2026年USMCA重新談判的風險,美國兩黨都盯着中資車企借道墨西哥這件事。三個國家,三種缺口,共同點是缺的那一樣都不能靠一筆投資在三五年內補齊。這些困難當然不是解不開的死結,各國的路徑本來就不同,也各有各的走法。但短期內要把它們同時補齊,難度擺在那裏。
工廠能蓋,補貼能發,工人的手藝、上游三層供應商的密度、通到園區的穩定電力,得靠年頭熬。而中國這邊,鐘錶還在往前走。2024年新能源汽車產量1300萬輛,全球新增可再生能源裝機裏中國佔了將近64%,清潔能源領域一年投進9400億美元。
比亞迪一家2024年賣了427萬輛車,營收7771億元,泰國、巴西、匈牙利、烏茲別克斯坦的工廠一個個立起來,泰國的本地零部件採購比例已經做到五成。這不是把中國的產能搬走,是把中國的產業鏈接到別人家門口去。所以美國人這些年真正想明白的,未必是中國有多強,而是自己那本時間賬錯得離譜。
關稅可以一夜之間加到145%,也可以在一次會談後降回10%。產業鏈動不動就是三十年。按當前這個條件和發展軌跡,中國之外,短期內看不到第二個能把門類、體量和幾代產業工人同時湊齊的工業化國家。
回到2025年二季度的那張單子。227家裏挑出33家說要走,剩下的人心裏都有本賬:搬出去,成本或許能下降一些,但那條能在幾個月裏把產品從圖紙做到貨櫃的鏈子,接不上。這筆買賣,多數人沒做。
參考資料:
我國製造業國際競爭力顯著增強創新能力明顯提升.國家發改委/工信部
中華人民共和國2025年國民經濟和社會發展統計公報.國家統計局
2025年裝機容量激增近700吉瓦,彰顯可再生能源韌性.國際可再生能源機構(IRENA)
分析:2024年清潔能源對中國GDP的貢獻達到創紀錄的10%.Carbon Brief
中國工業化百年回顧與展望:中國共產黨的工業化戰略.中國社會科學院工業經濟研究所