中美日26年GDP預測出爐:美31萬億,日跌破4.5萬億,中國出乎意料
8月,日本公佈二季度經濟數據:實際GDP環比只增長0.3%,折成年率約爲1.1%。
表面看,日本經濟仍在增長,可私人消費下降1.2%,日元一度逼近160關口,進口能源和食品價格繼續侵蝕家庭購買力。
與此同時,我國上半年GDP達到69.57萬億元,同比增長4.7%;前7個月貨物貿易進出口突破30萬億元,高技術產品出口增速超過50%。
一個在匯率與消費之間苦苦周旋,一個在外部阻力中繼續擴大產業優勢,差距已經不只是賬面上的幾千億美元。
按照國際貨幣基金組織等機構公佈的預測口徑,2026年美國名義GDP預計超過31萬億美元,日本可能跌破4.5萬億美元,我國則有望站上20萬億美元附近。
數字一擺出來,中美差距似乎依然明顯,日本也還保住了傳統經濟強國的體面。
可真正值得關注的,恰恰不是排名,而是這三個數字究竟靠什麼撐起來。
美國的繁榮藏着昂貴賬單
美國經濟最搶眼的籌碼,依舊是人工智能。亞馬遜、微軟、谷歌和Meta等科技巨頭正在大舉擴建數據中心,採購芯片、服務器和電力設備。
市場機構預計,美國大型科技企業2026年的資本開支可能達到數千億美元,規模遠超此前預期。
華爾街當然清楚這套打法。只要資金繼續湧進AI產業,設備投資、軟件服務、雲計算和金融交易都會被撬動,GDP自然不會難看。
再加上美元仍是主要國際儲備貨幣,美國可以不斷吸引全球資本,爲本國科技巨頭補充彈藥。
外界看到31萬億美元,容易得出一個結論,美國經濟仍然牢不可破。可問題在於,這場AI盛宴越來越依賴債務融資。
8月20日,有消息稱博通正尋求規模超過600億美元的融資,用於支持AI芯片及算力建設;英偉達也在聯合金融機構,爲大規模計算設施籌措鉅額資金。
錢投入得越多,市場對回報的要求就越高。一旦AI商業化速度跟不上投資擴張,數據中心、芯片和電力項目就可能從增長引擎變成沉重包袱。
美國的優勢是真的,但代價同樣是真的,31萬億美元並不等於31萬億美元都那麼紮實。
更麻煩的是,美國公共債務仍在增加,高利率帶來的利息負擔正在吞噬財政空間。
美國可以藉助美元體系把部分成本向外轉移,卻無法永遠把賬單推給未來。它手裏的牌仍然最多,只是每出一張牌,都比過去更貴。
日本的退場不是匯率偶然
日本跌破4.5萬億美元,最直觀的原因是日元疲弱。名義GDP換算成美元時,匯率每走低一步,日本的經濟總量就會跟着縮水。因此,日本即便保持微弱實際增長,在美元榜單上仍可能繼續後退。
然而,把日本的困境全部歸咎於匯率,未免太輕鬆了。日元貶值之所以遲遲停不下來,背後是產業競爭力、能源依賴、人口結構和貨幣政策共同作用的結果。
日本想用弱日元幫助出口企業,卻同時抬高石油、天然氣和食品的進口成本,普通家庭先承受了代價。
日本央行若繼續加息,政府償債成本和企業融資負擔都會上升;如果行動過慢,日元與物價又可能繼續失控。這不是簡單的“加還是不加”,而是兩條路都不好走。
更深的裂縫出現在產業端。汽車、精密製造和材料仍是日本的看家本領,但新能源汽車、動力電池、智能終端等新賽道正在重新劃分市場。
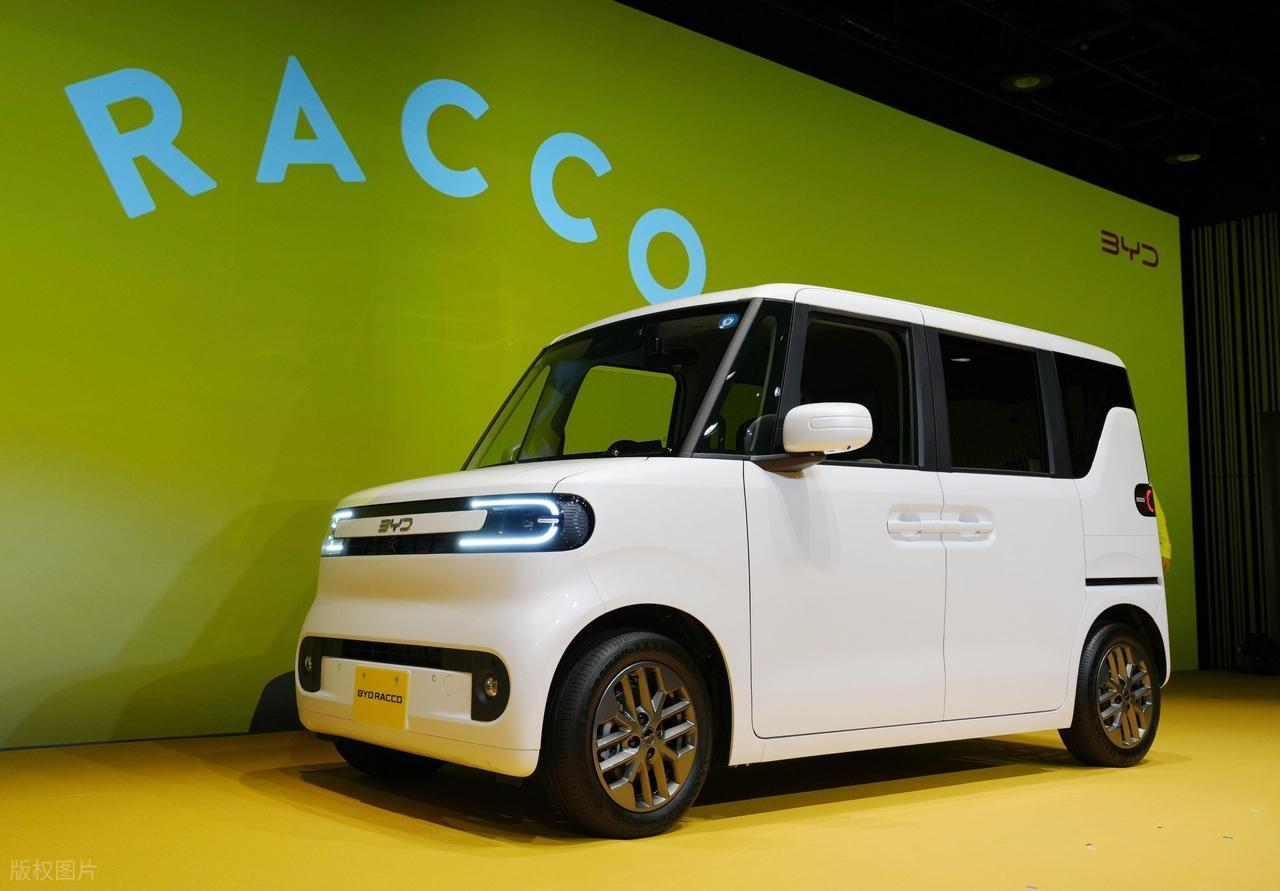
日本企業並未失去技術積累,卻在產業迭代速度、完整供應鏈和大規模應用方面顯得遲緩。
印度在名義GDP排名上追趕日本,固然受人口規模和匯率換算影響,卻也說明亞洲產業格局正在換位。日本過去靠製造業佔住牌桌,如今想守住位置,僅靠日元反彈已經不夠。
4.5萬億美元這條線,像一面鏡子,照出的不是一年波動,而是多年轉型遲緩留下的缺口。
我國的意外來自結構換擋
我國最令人意外的地方,並非名義GDP能否達到20.65萬億美元,而是在外部貿易壁壘增加、國際市場頻繁震盪的情況下,經濟仍保持了4.7%的上半年增速。
這份韌性並非來自單一行業。上半年第三產業增加值增長5.2%,前7個月進出口達到30.13萬億元,進口增速還快於出口。
高技術產品出口增長超過50%,並貢獻了7月近六成出口增量,工業機器人、3D打印機等產品正在成爲新增長點。
過去一些西方媒體習慣把我國出口歸結爲低成本競爭,如今這套解釋越來越站不住腳。
價格可以帶來一時優勢,卻解釋不了高端裝備、新材料、電子信息產品爲何同時擴大市場,更解釋不了完整供應鏈爲什麼能快速承接全球AI投資帶來的新增需求。
美國自然看到了這種變化,所以不斷設置技術門檻,拉攏盟友調整供應鏈,還試圖用關稅給我國企業抬高成本。
日本同樣希望守住材料、設備和汽車領域的傳統陣地。圍繞20萬億美元展開的,早已不是普通的經濟競賽,而是一場關於技術標準、產業鏈位置和國際市場主動權的較量。
我國也不是沒有難題。房地產仍在調整,部分企業利潤承受考驗,居民消費信心還需要進一步恢復,外部環境也隨時可能生變。
二季度增速低於一季度,已經說明經濟轉型不會一路平坦。
但我國手中有一個美日都很難複製的條件:超大規模市場、完整製造體系和快速產業化能力能夠彼此銜接。
技術一旦成熟,可以迅速進入工廠,再通過龐大市場降低成本,隨後走向海外。這套鏈條,纔是20萬億美元背後真正值得重視的底盤。
三個數字正在改寫牌桌
2026年的美國仍然龐大,卻揹着越來越昂貴的債務和AI投資賬單;日本仍有深厚家底,卻被人口、匯率與產業遲滯拖住腳步;我國沒有輕鬆取勝,也沒有停下向上的步伐。
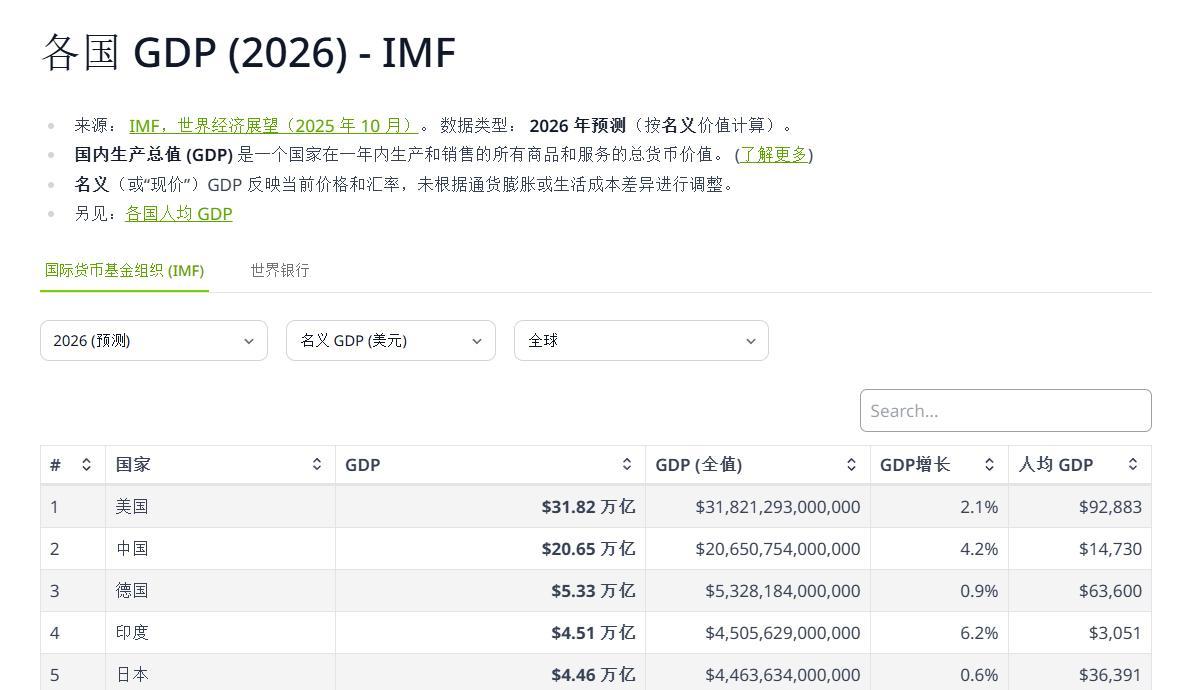
31萬億、4.5萬億和20萬億附近,記錄的不是三場孤立的數字遊戲,而是三種發展模式正在接受檢驗。眼下美國領先,日本後退,中國繼續追趕。
真正決定下一輪座次的,不是誰今天的數字更漂亮,而是誰能把技術變成產業,把產業變成收入,再把增長變成普通人的獲得感。
參考資料:
1.《2026年上半年我國GDP同比增長4.7%》2026-07-15 10:23 | 來源:新華網