巴菲特曾預測:20年後美日將更加強盛,中國未來究竟會走向何方?
2023年4月11日,東京。九十多歲的巴菲特坐在《日本經濟新聞》記者對面,把話說得很慢:股市明年、三年後是漲是跌並不重要,但可以肯定的是,到20年或50年後,日本和美國都將比現在更加強大。
這話傳回國內,被簡化成四個字:看好美日。可同一個巴菲特,一邊誇着美國,一邊把公司賬上的現金堆到3970億美元的歷史新高,連續14個季度淨賣出美股——嘴上買的是信心,手上賣的是股票。
他說的那個"更加強大",到底是誰的強大?而在他這份二十年名單裏始終沒被唸到名字的中國,未來究竟會走向何方?
他在東京慢慢說出的那句話,底下壓着一筆生意
那是巴菲特第二次去日本,行程排得很實在:挨家拜訪他持股的五家商社,還去了福島一家做刀具的廠子。他自己說,要親自去見面,親口告訴對方想法。
一個九十多歲的人飛一趟太平洋,不是去發表國運預言的,是去看自己的錢放得穩不穩。
那筆錢有多大?到2024年底,伯克希爾在日本五大商社上的投資成本是138億美元,持倉市值235億美元。
買入到那一刻爲止,賬面已經差不多翻了一倍。關鍵在於他是怎麼買的。伯克希爾在日本發日元債融資,拿借來的日元去買日股,收商社的股息。
按2024年度股東信裏的說法,2025年這部分預計能收到8.12億美元股息,而對應的日元債利息成本只有1.35億美元。
借錢的利息不到收租的兩成,中間那段淨息差年年落袋,匯率波動也在融資端對沖掉了大半。
翻成飯桌上的話:他找日本人借了一筆便宜到幾乎不要錢的錢,回頭買了日本人自己的公司,坐着收分紅,收上來的錢是利息的六倍。這套結構在別的國家不好複製——利率不夠低,就跑不通。那五家商社又是什麼生意?
三菱商事在液化天然氣貿易裏佔的份額,據行業分析大約是全球的兩成。住友商事在東南亞握着大量農田。丸紅是全球最大的牛肉貿易商之一,穀物流通裏也佔着不小的一塊。
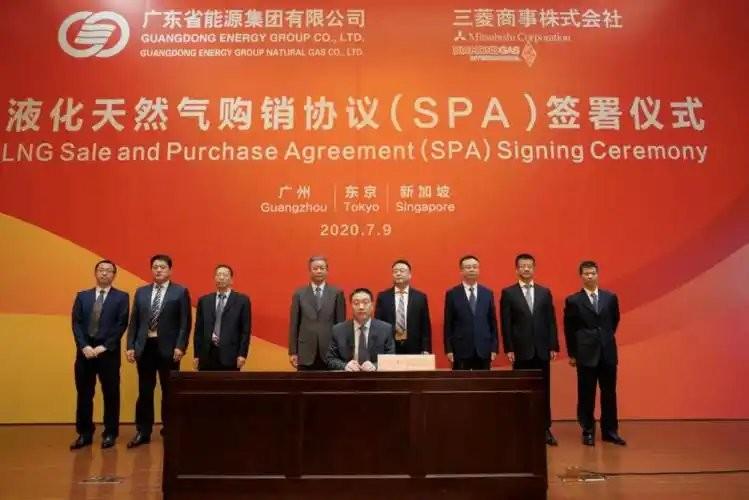
它們的分支機構鋪在一百多個國家,賺的錢來自澳大利亞的礦、中東的氣、南美的鐵、東南亞的地。所以他買的是什麼?是一張全球資源版圖的收租權,恰好掛牌在東京交易所。
這張牌照上寫着日本的名字,利潤卻基本不產在日本本土。投資者判斷一類資產未來幾十年還能不能穩定產生現金流,和預言家判定一個國家的命運,本來就是兩件事。
他做的是前一件。把前一件說成後一件,是我們自己加的戲。
賬面上的強,和地基上正在發生的事
商社的現金流確實穩。但商社腳下踩着的那塊地,情況完全是另一回事。日本厚生勞動省2026年6月公佈的數據:2025年日本國內本國新生兒67.12萬人,總和生育率1.14,兩項都是有統計以來的最低。
日本國立社會保障與人口問題研究所原本預測,出生人數掉到67萬這個量級會發生在2040年前後。
提前了十五年到。總務省那邊的口徑也一樣冷:截至2025年初,日本人口(不含在日外國人)約1.2065億,連續16年減少,一年少掉90.8萬人,減幅創1968年有統計以來最高。
90.8萬人是什麼概念?一年蒸發掉一座中等城市,年年如此。2024年,65歲以上人口已佔29.58%,全國超過一半的市町村被划進"超老齡化"。
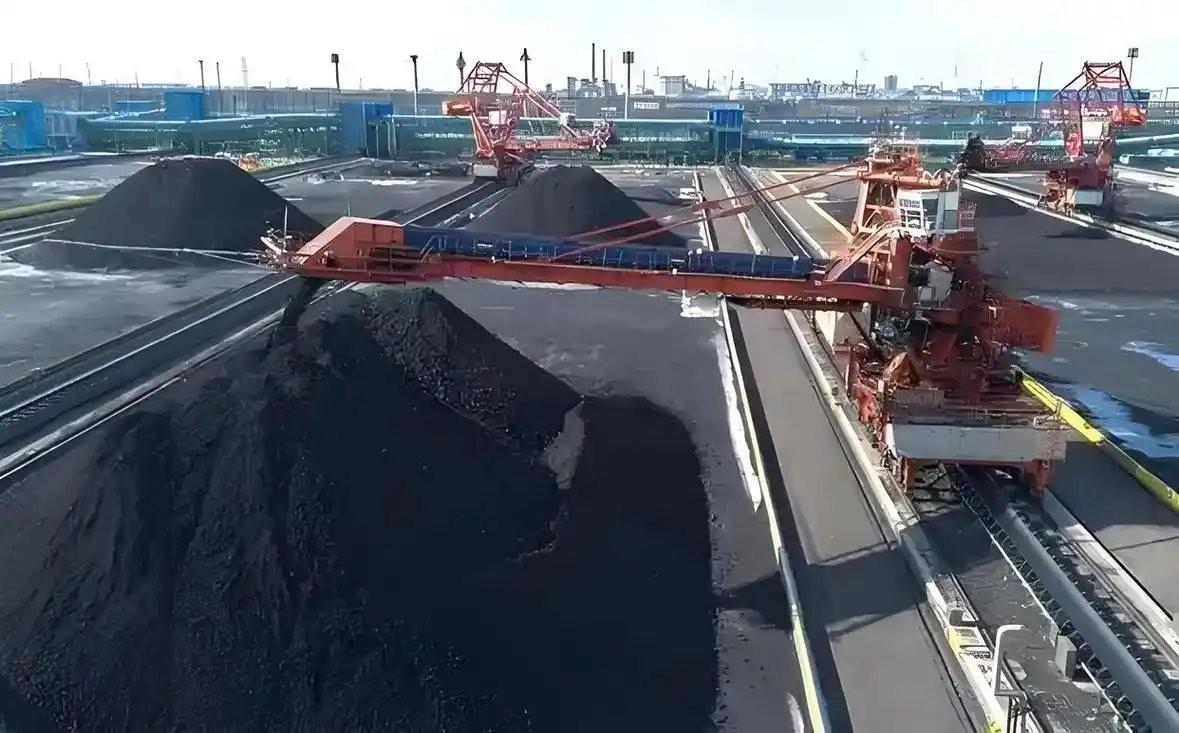
商社在澳大利亞挖煤、在東南亞種地,這些賬和日本本土的產房、教室、工地不發生關係。資本可以搬走,人口搬不走。
美國這邊,結構性的壓力掛在另一個位置。2025財年聯邦預算赤字1.78萬億美元,國債總額突破38萬億。同一財年,聯邦債務利息支出1.216萬億美元,創下歷史新高。其中淨利息支出9700億美元,比國防開支高出約570億。一個國家一年付給債主的利息,超過了養整支軍隊的錢。
而且這筆錢是剛性的,談判不掉,削減不了,只會隨着舊債到期換成高息新債繼續往上滾。社會保障、醫保、國債利息三項加起來,已經喫掉聯邦總支出的七成多。
這不等於說美國要塌。美元仍是全球結算貨幣,法治環境、產權保障、資本市場深度這些存量優勢一樣沒少,全球避險的錢照樣往那邊流。但存量優勢和增量動力是兩回事。
巴菲特自己在2025年股東大會上把話說得很清楚:財政政策是他在美國最擔心的問題。他還批評了關稅政策,說貿易不應該成爲武器,保護主義是一個嚴重的錯誤。
嘴上說着美國更強,手上把近4000億美元換成短期國債喫利息,連續14個季度不肯淨買入一股。一個信奉"在合適價格買好生意"的人,找不到合適價格了。
這個動作比任何一句預測都誠實。
中國的答案,寫在生產線和實驗室裏
那中國往哪走?方向其實一直在數據裏,只是沒人替我們說出口。2025年,中國國內生產總值初步覈算爲1401879億元,按不變價格計算比上年增長5.0%。
"十四五"這五年,經濟總量連着跨過110萬億、120萬億、130萬億、140萬億四個臺階——平均一年多邁一個十萬億的坎。比總量更要緊的是產能結構。中國已連續16年是全球第一製造業大國,製造業增加值佔全球比重接近三成,41個工業大類、207箇中類、666個小類一個不缺。
這不代表每個門類都全球領先,但它意味着一件很具體的事:任何一條產業鏈被人卡住某個環節,國內都能找到接上去的那一節。新能源汽車的電池、電機、電控到車規芯片,國內都能找到配套廠商。
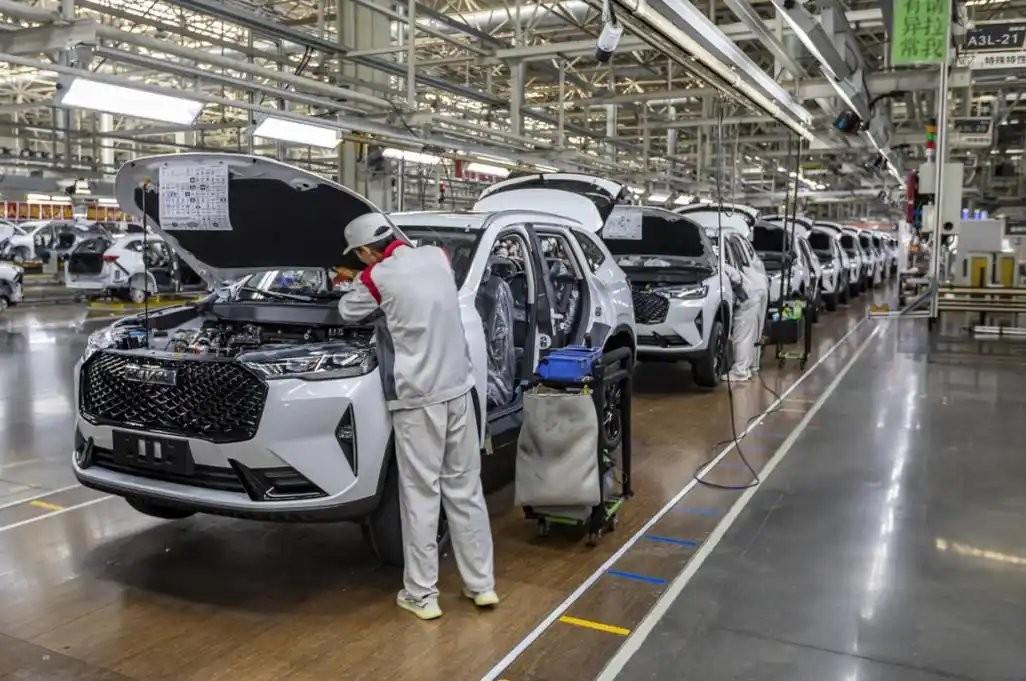
2025年產銷分別完成1662.6萬輛和1649萬輛,連續11年全球第一,國內新能源乘用車滲透率已接近六成。街上每兩輛新車裏差不多就有一輛插電——電池、電機、電控到智能駕駛,整條鏈都在國內。創新端也換了位置。
世界知識產權組織2025年9月發佈的全球創新指數報告裏,中國排名升到全球第10位,首次躋身前十,是第一個進前十的中等收入經濟體。全球百強創新集羣裏中國佔了24個,數量全球最多。
最扎眼的一幕在2025年1月。深度求索發佈開源推理模型R1,據該公司聲稱,訓練成本約560萬美元,多項基準測試上與OpenAI最強模型o1相當。1月27日,英偉達股價單日暴跌近17%,據報道市值蒸發約5890億美元,創下美股單家公司歷史最大單日跌幅。一個139人的團隊,靠算法優化而不是無限堆算力,把全行業的成本假設撬動了一下。
要說清楚:基礎算法、硬件體系上,差距還實實在在擺着。但方向已經明確了——算力買不來的東西,可以靠工程和人想辦法。至於巴菲特,2008年他花2.3億美元買進比亞迪,2025年3月全部清空,十七年賬面回報約38倍。
他從頭到尾沒對中國經濟基本面說過一句否定的話。技術迭代太快的賽道他看不懂,看不懂就不碰,這是他守了一輩子的規矩。他沒預測中國,是他的尺子量不了這段路。
而錢自己在動。據法國巴黎銀行的測算,2025年12月到2026年2月這三個月,美國投資者向中國市場淨流入約140億美元。所以那句"20年或50年後",說的是資產的現金流能不能扛住時間,不是哪個國家的國運判詞。
他把近4000億美元停在短期國債上等一個價格,我們這邊的錢進了1662萬輛車的產線、進了139個人的機房。中國未來會走向何方?
走在完整的工業體系和自己憋出來的技術路線上,繼續往上走。二十年後回頭看,他那趟東京之行仍然是一筆漂亮的生意。而這二十年裏真正被造出來的東西,不在他的賬本上。
參考資料:
伯克希爾·哈撒韋2024年度致股東信.伯克希爾·哈撒韋公司
巴菲特接受《日本經濟新聞》獨家專訪(2023年4月11日).日經中文網/36氪
中華人民共和國2025年國民經濟和社會發展統計公報.國家統計局
《2025年全球創新指數報告》.世界知識產權組織(WIPO)
巴菲特爲何拒絕科技股.中國證券報/新浪財經.2011-06-11