與中國相鄰的哈薩克斯坦,將80%石油出口給歐洲,而不是賣給我國
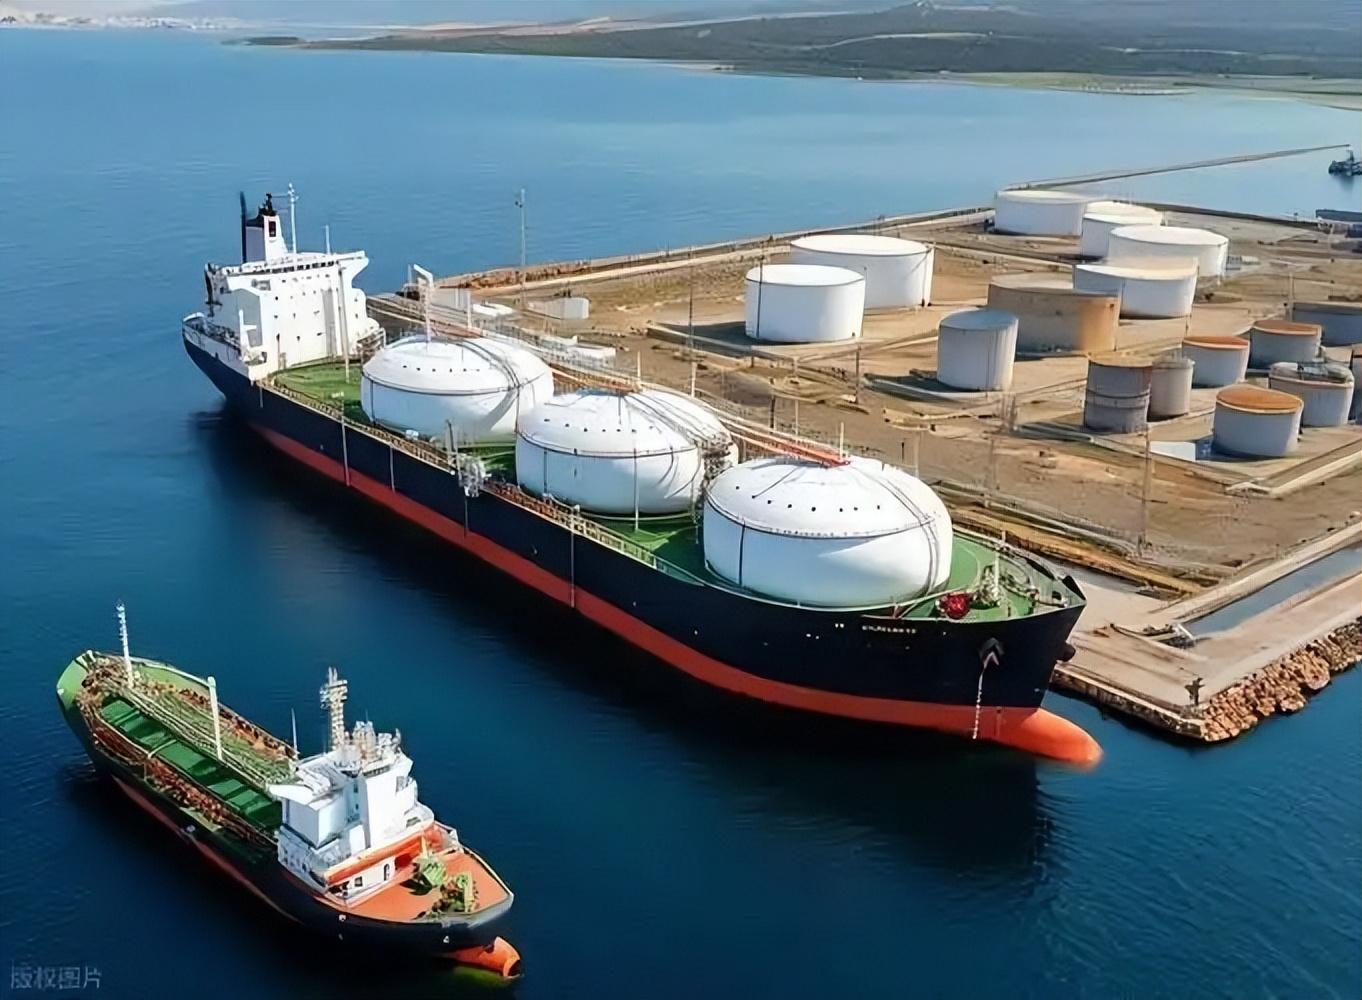
2025年12月,5萬噸卡沙幹原油頭一回從阿塔蘇上了管子,一路往東進了新疆阿拉山口。掉頭的原因不體面:半個多月前,黑海邊新羅西斯克的裝油點捱了無人機,哈薩克斯坦八成石油出海的那道口子,趴窩了。
這一批原油量有多大?哈薩克斯坦一年出口六千多萬噸,這點量連零頭都夠不上,說白了是臨時找條道應個急,不是搬家。可中哈邊境線一千七百多公里,兩國的輸油管2006年就通了車,油偏偏還要繞個大圈——先過俄羅斯,再下黑海裝船,運去德國、意大利。
挨着中國的哈薩克斯坦,爲啥賣給中國的量不大?
1993年那支筆落下的時候,油往哪兒流就定了
先把時間倒回三十多年前。1991年蘇聯散架,哈薩克斯坦手裏攥着世界級的油田,兜裏卻是空的。
獨立後幾年,經濟掉了約六成,1994年通脹率衝到1400%以上。今天發的工資,下個月就是廢紙。
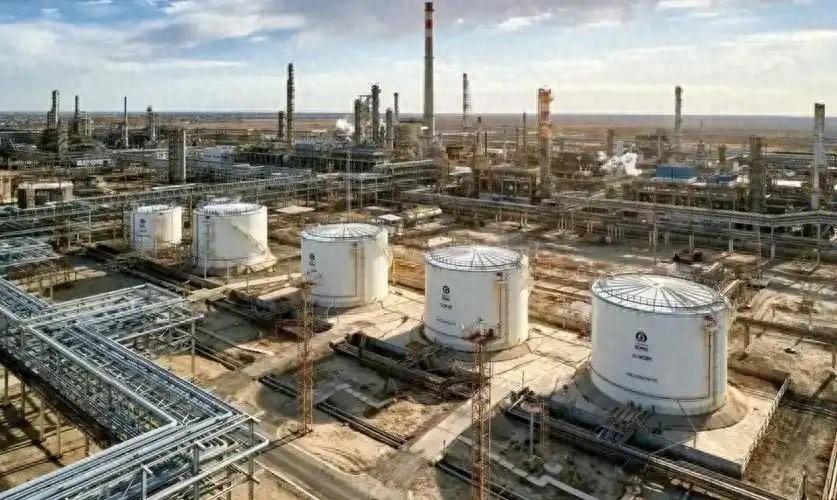
地底下的騰吉茲1979年就被蘇聯地質隊找到了。可那是個高壓高硫的怪物,開採難度大得嚇人,本國既沒錢也沒那套技術。
守着金山餓肚子,怎麼辦?只能引入外資和技術參與開發。
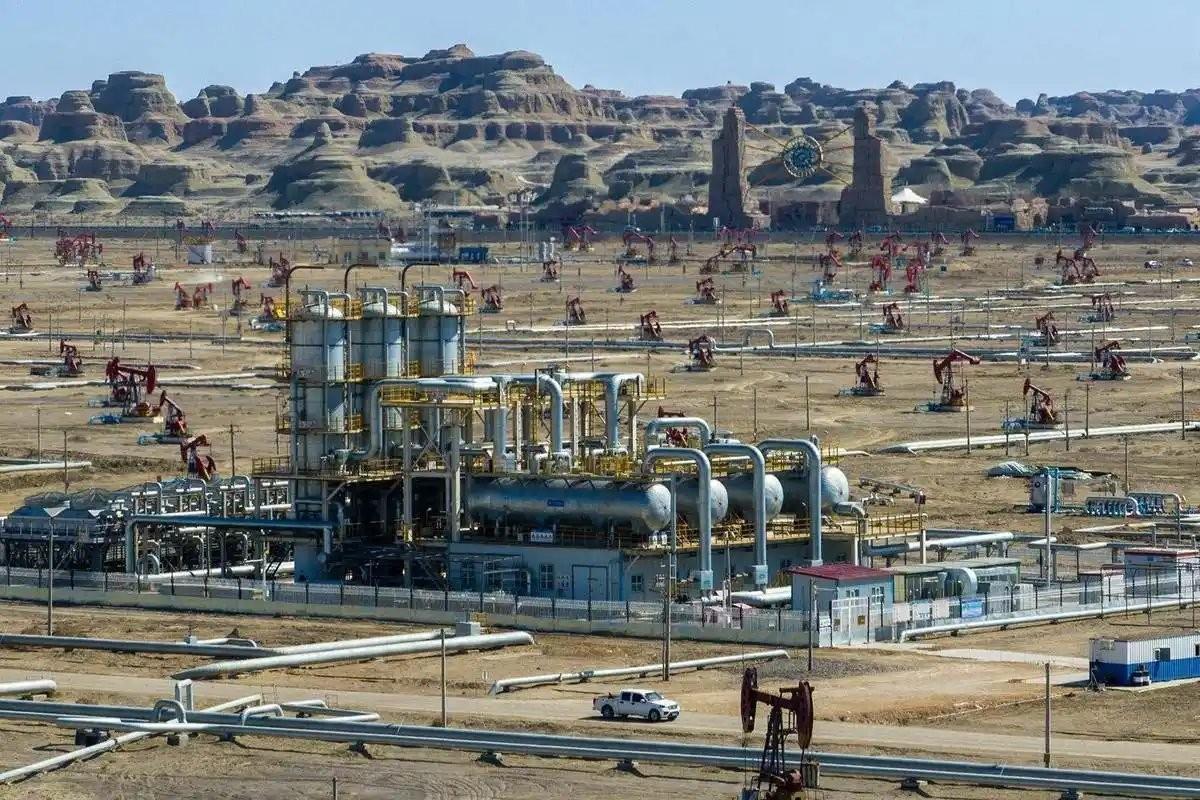
1993年4月2日,哈方與雪佛龍簽下騰吉茲的合資協議,期限四十年,一直管到2033年。雪佛龍拿一半股份,埃克森美孚拿四分之一,哈國的國家石油公司留兩成。
四年後的1997年11月,卡沙乾和卡拉恰甘納克兩個巨型項目又各簽了一份產量分成協議,同樣是四十年。卡沙幹那份合同最初估的總投資570億美元,後來一路漲到1360億美元——一個當時全年財政都緊巴巴的國家,掏不出這個數的零頭。
四十年是個什麼概念?籤合同那年出生的孩子,等合同到期時都快當爺爺了。
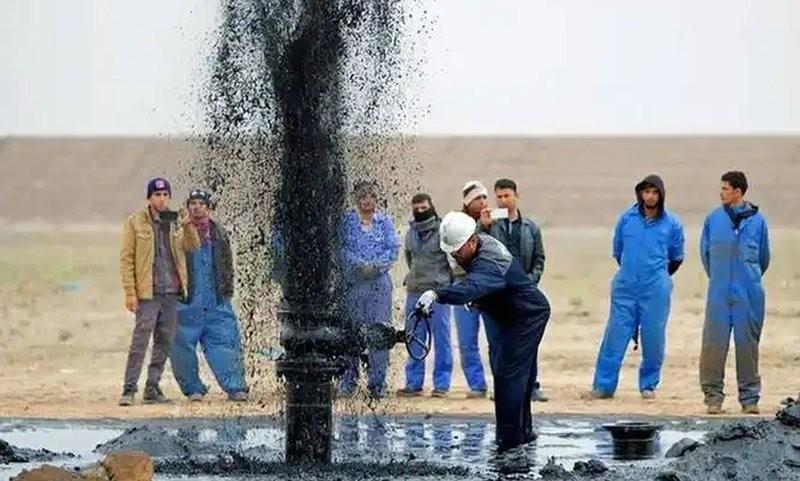
而這三個項目,2024年產量加起來佔了全國的66%。國家最賺錢的三口井,運營方是雪佛龍、殼牌、埃尼、埃克森美孚這些歐美公司。
這些項目與CPC西向通道、歐洲買家長期對接,形成了路徑依賴。雪佛龍的銷售網絡在西方,埃尼的煉廠在意大利,殼牌的客戶在西北歐。歐美公司的投入和既有銷售網絡,強化了西向出口的商業慣性。
哈方後來也不是沒動作:2008年時任總理馬西莫夫公開表示,產量分成協議損害了國家經濟利益;2009年哈薩克斯坦廢除了這部產量分成法,新項目不再用產量分成這種模式。
可老合同還在跑。新規矩管不了1993年和1997年落下的那幾支筆。
八成油要出海,能走的大管子只有一條
哈薩克斯坦是個內陸國,不靠海。油挖出來,得先想辦法走出國門。
它選的那條主通道叫裏海管道聯盟,簡稱CPC。管子從西部的騰吉茲起頭,全長一千五百多公里,橫穿俄羅斯南部,一直通到黑海邊的新羅西斯克港。
油在那兒裝上船,再運往地中海和西北歐。2001年投產,經過多輪擴建,現在全線年輸送能力在6700萬到8300萬噸之間。
哈薩克斯坦2024年產油8770萬噸,出口6320萬噸,其中約八成走的就是這條道。
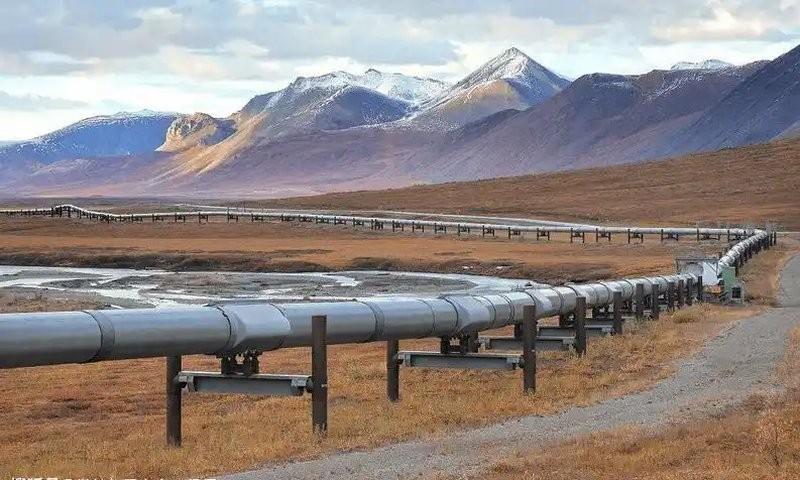
所謂"八成出口歐洲",準確說是這八成先經俄羅斯的地界到黑海,再海運去歐洲買家手裏。中間隔着一個國家的領土,和一段海。
這管子歸誰?股東是一長串:俄羅斯管道運輸公司佔24%,哈薩克斯坦國家石油公司19%,雪佛龍15%,盧克石油12.5%,埃克森美孚7.5%,另外還有一串小股東。
俄哈兩國的國家資本合起來43%,西方公司加起來三成出頭。誰也沒有絕對說了算,但管子從誰的國土上過,誰手裏就多一張牌。
歐洲那頭,接得很穩。2025年,哈薩克斯坦的油佔了歐盟石油進口的12.7%,全年從哈國進了5580萬噸。俄烏衝突之後歐洲要換供應源,這塊缺口順勢被填上了。
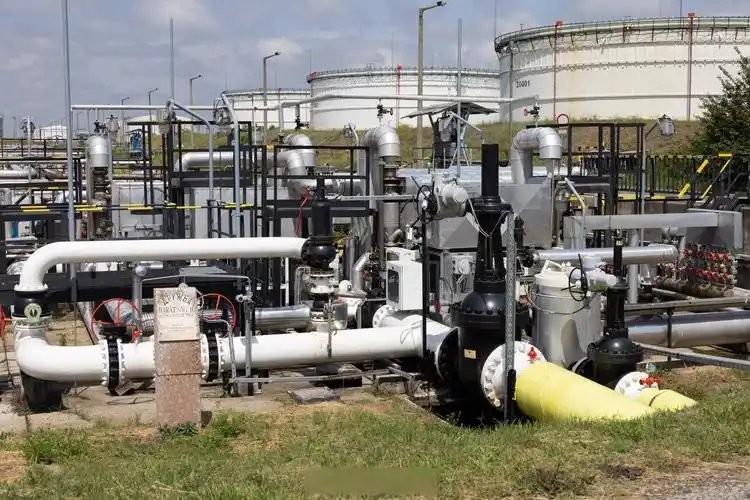
德國原來靠友誼管道拿俄油,2023年初開始改經這條管道進口哈薩克斯坦石油,還打算把年進口量提到250萬噸。
意大利、法國的煉廠也是老買家。CPC出來的那種輕質低硫原油,歐洲煉廠加工了多年,工藝參數都調好了,換一批別的品種反而麻煩。
買家穩、運力大、油品對口,這條西線是拿三十年時間和幾百億美元砸實的。代價也擺在那兒:一個內陸國的出海口,租在別人家院子裏,管子那頭出點事,出口和產量安排立刻受影響。
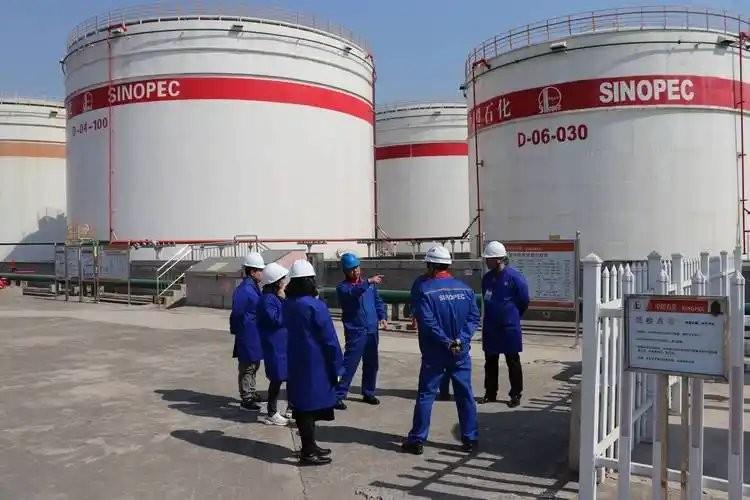
東邊這條管子早就通了,可就是灌不滿
中哈之間的邊界一千七百多公里,比哈薩克斯坦跟任何一個非俄鄰國都長。管子也早就修好了。
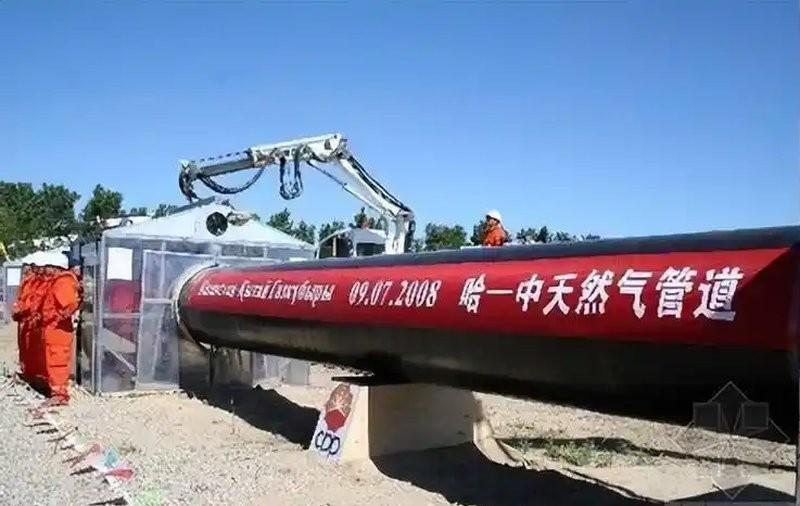
1997年9月,雙方談成了一筆被稱作"合同世紀"的大單,中方承諾二十年內投資90億美元,其中45億是用來修一條從哈薩克斯坦西部通往中國的原油管道。
2003年動工,2005年修通第一段,2006年阿塔蘇至阿拉山口這條主幹投產,2009年再接上肯基亞克至庫姆科爾段,把哈國主要油區串成一條通向中國的線。
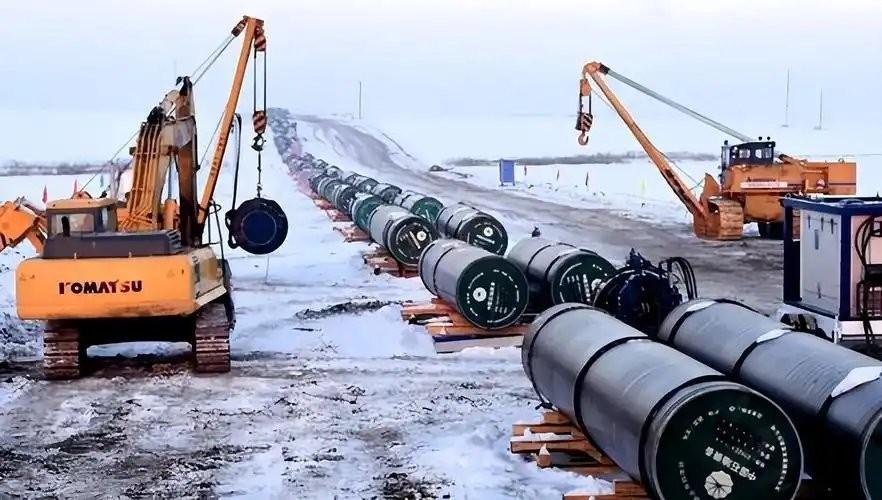
阿塔蘇到阿拉山口這段,據公開資料,設計能力是每年2000萬噸。2024年它實際輸了多少哈薩克斯坦原油?120萬噸。差着十幾倍。
管子不是滿的。那這條管子平時在幹什麼?運過境油。2024年它送了998.9萬噸,主要來自俄羅斯,加上哈國自己那120萬噸,全年一千一百多萬噸。
說白了,中哈管道更像一條中俄能源走廊,哈薩克斯坦的油在裏面只佔一小截。
再看中國這頭的買單情況。2024年中國從哈薩克斯坦買了290萬噸石油,付了19億美元,在哈國的買家排行榜上排第六。
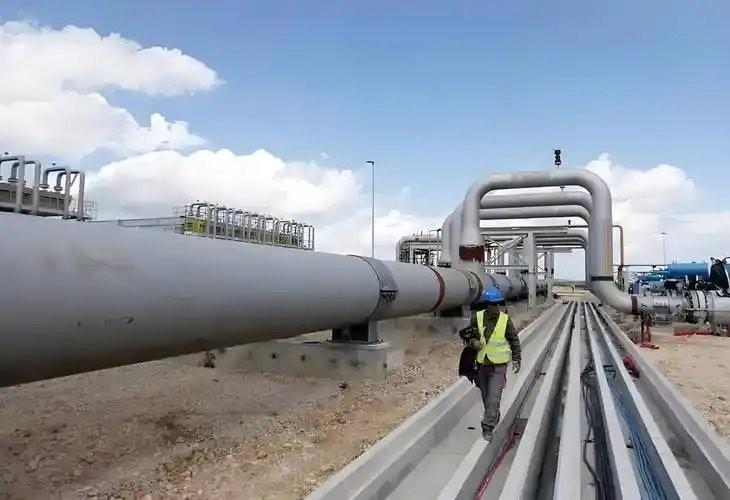
同一年,中國進口原油是每天1110萬桶,俄羅斯佔兩成,沙特14%,伊拉克、馬來西亞、阿曼跟在後頭,前五家供了三分之二。
哈薩克斯坦的油拼不過。俄羅斯原油在價格和運輸條件上更有競爭力;中東的大船一趟幾十萬噸,規模壓着成本走;哈國的油要從西部油田翻過整條國境線,翻山那段的建設和維護成本本來就高,到岸價一算,賣家沒優勢,買家沒動力。
同一桶油,往西是現成的大口徑管子和簽了幾十年的銷售安排,往東要繞大半個國家再翻山。走哪條路多賺錢,油田的運營方比誰都清楚。
所以中國拿到的是零頭。不是被拒之門外,是這筆賬在管子和價格上就沒算過去。
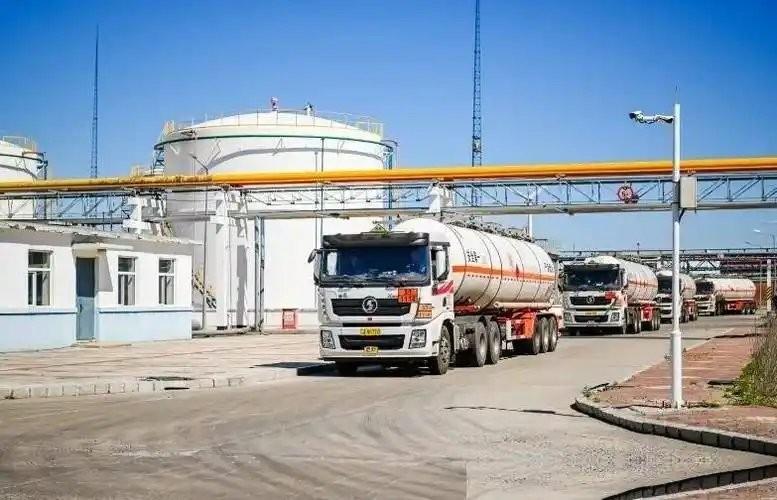
五萬噸掉頭往東,是應急,更是提醒
2025年11月29日凌晨,烏克蘭海軍無人機襲擊了CPC在新羅西斯克的海洋終端,二號單點繫泊裝置嚴重受損,無法運行。當時三號點正在計劃檢修,整個終端只剩一個裝油點能用,CPC被迫暫停裝船,油輪按港口指令撤出。
黑海邊一個裝油浮標壞了,一千五百公里外油田上的抽油機就得減速。12月初,哈薩克斯坦的石油和凝析油產量兩天裏掉了6%。這就是把出海口押在一條道上的分量。
也就是在那之後,卡沙幹有一批原油頭一回掉頭進了阿拉山口,買家裏有中石油,也有日本的國際石油開發帝石。
得說清楚:這是CPC裝不了船之後臨時找的出路,不是搬家。這點量對着六千多萬噸的年出口量,連一天的量都撐不了幾個來回。
但這一筆賬,哈薩克斯坦記住了。它這些年一直在做的事,就是多留幾條道:往東有中哈管道,往南推跨裏海走廊。
哈方的多向量外交,說到底就是不把身家交給任何一家——既不讓俄羅斯一家捏着出海口,也不把油田和銷路全押給歐美,也不會因爲中國是鄰居就把大頭調過來。
中國在這盤棋裏的位置,其實比"買多少桶油"更靠裏。中石油持有卡沙幹8.33%的權益,控股彼得羅哈薩克斯坦和阿克糾賓油氣,管道公司也是中哈各持一半。
中方賺的是長線的股東錢和過境通道的樞紐位置,不是搶一個單一油源。管子擺在那兒,運力空着一大半,一旦西線再出狀況,那半條空管就是現成的備胎。
所以回到開頭那個問題:挨着中國的哈薩克斯坦,爲啥賣給中國的量不大?
不賣是沒有的事。是1993年和1997年落筆的那幾份四十年合同、一條通向黑海的大管子、一批用慣了這種油的歐洲煉廠,把油流的方向早早定了型;東邊這條管子空着大半,是因爲在價格和運費上,哈國的油還擠不進中國那張擠滿了俄羅斯和中東供貨商的採購單。
至於2025年12月那批掉頭往東的原油,說明不了格局翻轉。它說明的是另一件事:新羅西斯克海面上那個壞掉的浮標,能讓一個產油大國兩天減產6%。這條空着的管子,眼下是哈薩克斯坦手裏爲數不多不用看別人臉色的選項。
參考資料:
哈薩克斯坦在中國能源體系中的地位上升.《亞洲時報》.2025-11-29
俄羅斯諾瓦羅西斯克油碼頭遭海上無人機攻擊後停止運營.《莫斯科時報》.2025-11-29
黑海管道受損後哈薩克斯坦將卡沙甘油田石油改道至中國.路透社.2025-11-29
裏海管道.全球能源監測
高加索和中亞地區的產量分成協議.諾丁漢特倫特大學.2023-09-03