60萬億消費大蛋糕,怎麼分?
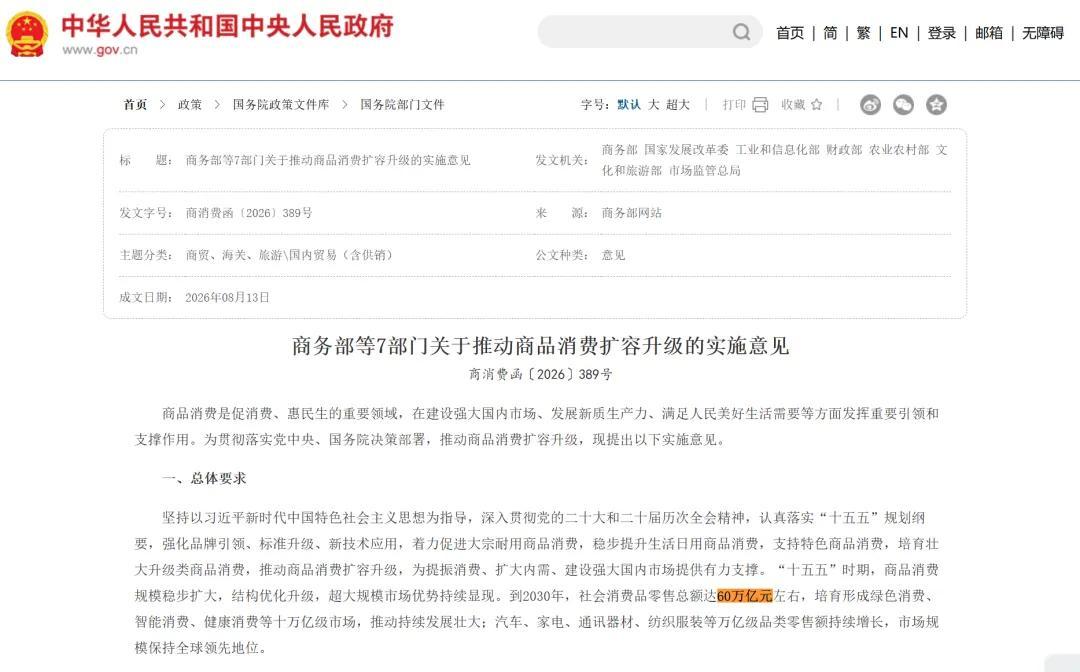
“到2030年社會消費品零售總額達60萬億元左右,培育形成綠色消費、智能消費、健康消費等十萬億級市場。”
文 /巴九靈
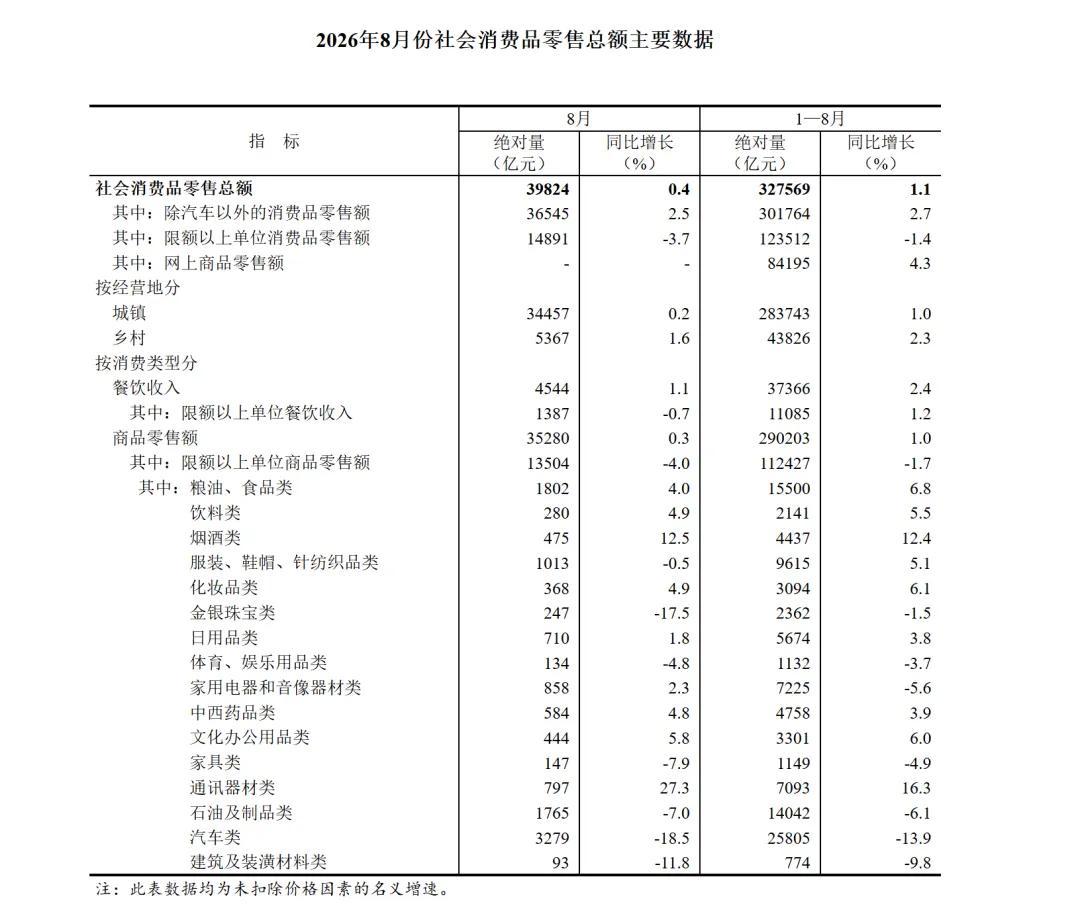
8月,中國消費市場交出一份略顯複雜的成績單。
國家統計局數據顯示,8月份,社會消費品零售總額3.98萬億元,同比增長0.4%,消費增長仍然承壓。
拆分來看,今年1-8月,社會消費品零售總額達到32.76萬億元,同比增長1.1%,其中服務零售額增長4.9%,商品零售額增長1.0%。
在服務零售額中,通訊信息服務類、旅遊諮詢租賃服務類、文體休閒服務類零售額較快增長。
一份不怎麼盡如人意的數據背後,暗含了一個潛在的趨勢。
8月31日,商務部等七部門聯合發佈《關於推動商品消費擴容升級的實施意見》,提出到2030年社會消費品零售總額達60萬億元左右,培育形成綠色消費、智能消費、健康消費等十萬億級市場。
圍繞這一目標,政策從促進大宗耐用商品消費、穩步提升生活日用商品消費、支持特色商品消費、培育壯大升級類商品消費等方面提出15項具體措施,以及配套5項保障措施。
圖源:中國政府網
它試圖解決的,不只是如何讓消費者買更多商品,而是讓一次性的商品交易,變成更長週期的消費關係。
比如汽車從銷售延伸到維修、改裝、補能;家電從購買延伸到換新、回收、智能升級;傳統商品向服務、體驗和場景不斷延伸。
這意味着,未來中國消費增長的關鍵,是圍繞商品創造更多服務、場景和價值。
那麼,這個在不遠將來的60萬億消費蛋糕如何做大?具體又怎麼分?會對我們的生活帶來哪些改變?

第一塊蛋糕:“舊消費”的二次增長
汽車、家電、家居,曾是中國家庭商品消費的“三大件”。
城市化帶來新增家庭,收入提升推動第一次購買。於是,買一輛車、購置一套傢俱和家電,構成了中國商品消費最重要的增長來源。
如今,增量空間已然縮小。截至2026年6月底,國內汽車保有量3.71億輛。不少大家電更是進入高保有階段,數據顯示,2025年居民平均每百戶擁有空調161.8臺、冰箱106.6臺、洗衣機100.3臺。
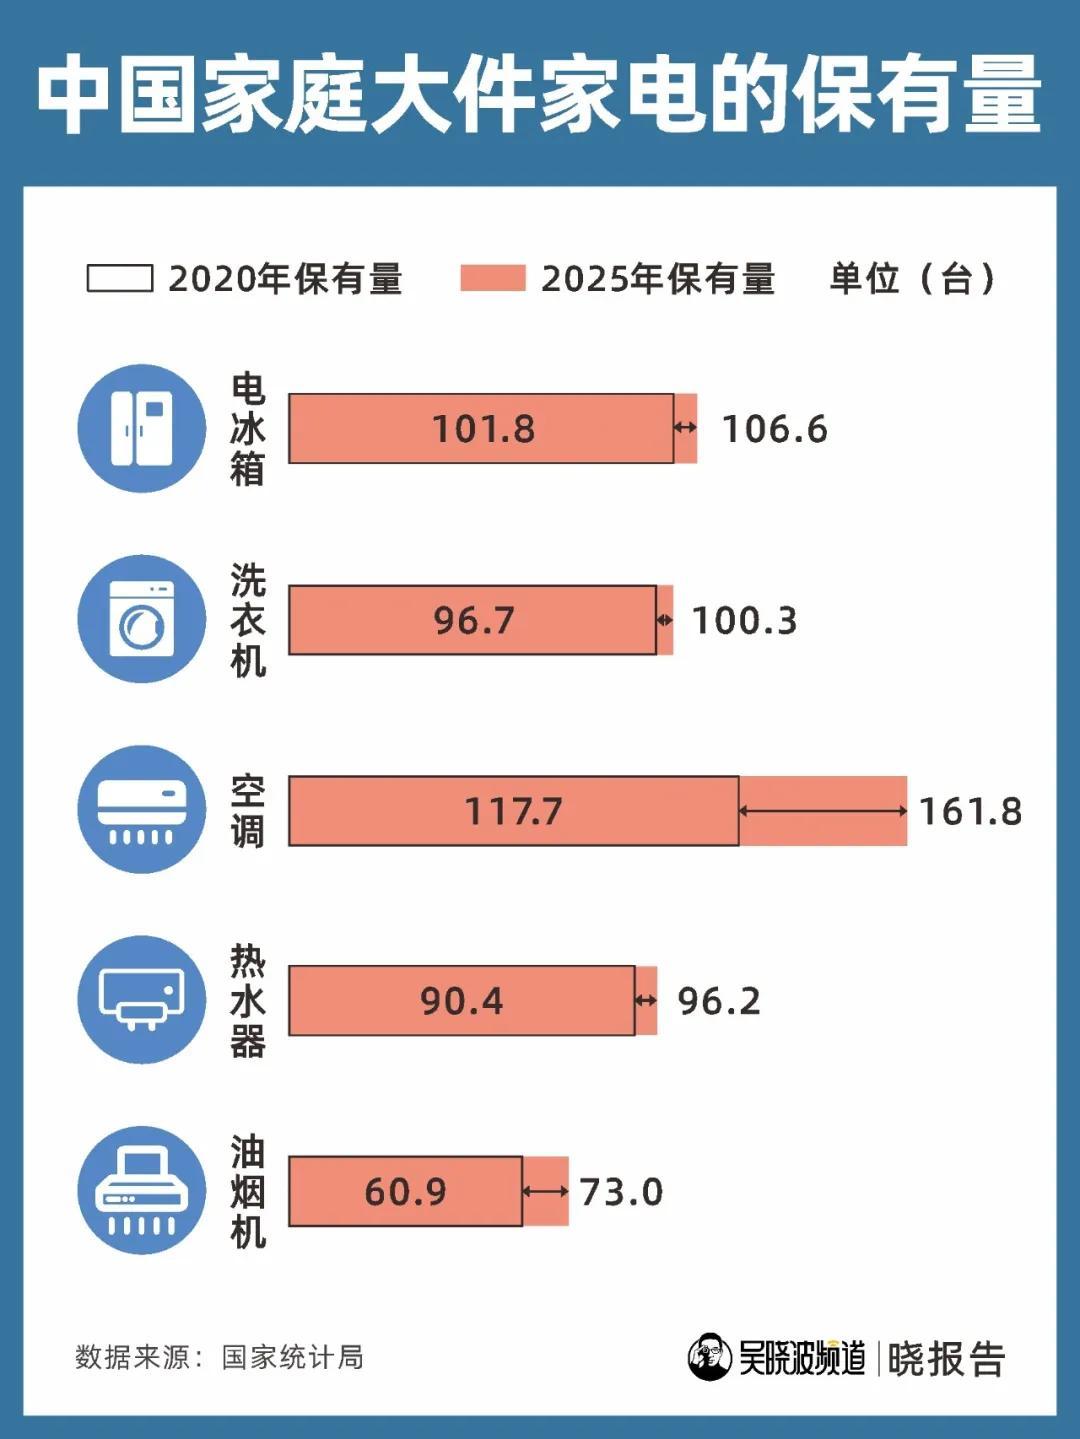
當這些品類的保有量逼近飽和,一個現實問題擺在面前:除了以舊換新,還有什麼能驅動消費?
《實施意見》給出了新解法:汽車要“全鏈條擴大”消費;家電要改造提升銷售網絡、倉儲配送中心、售後維修網點;家居要完善廢舊傢俱回收體系……
換句話說,前端賣貨只是開場,後市場纔是新的消費增長點。
汽車便是典型樣本。2025年,國內汽車維保市場產值達到1.15萬億元,全業態汽車後市場已邁入萬億元規模。新能源汽車維保產值從2020年的91億元,攀升到2025年的904億元,在汽車維保市場中的佔比提升至8%。
這還不夠。政策進一步支持汽車改裝、賽事運動、房車露營、租賃服務等場景消費。本質上是在推動汽車從“交通工具”,變成“生活方式入口”。
與此同時,政策還提出推進高速公路服務區提質升級,做好充電設施改造、公共衛生間適老化改造等工作,打造一批高標準汽車驛站和交通沿線消費集聚區。
家電、家居也是如此。小到產品的送裝、定期維護、報廢回收,大到全屋智能改造、個性化產品和服務套餐等,越來越多環節,可以變成新的消費觸點。
從這一層面看,“誰賣出更多新商品”或將逐步退出未來的商品消費邏輯,取而代之的是“誰能在商品的全生命週期中持續創造價值”。

第二塊蛋糕:人口結構創造的新市場
一老一小,是民生剛需,也是60萬億大盤中不可忽視的增量池。
先看老。
2025年末,我國60歲以上老年人口達3.23億,佔總人口23%,銀髮經濟市場規模突破9萬億元,預計2030年攀升至25萬億元。
但一個現實問題是,老年人的消費需求正在快速增長,而市場供給仍然不足。
以適老化產品爲例,目前市場上的產品21.6萬種,看起來挺多,實際只佔消費品總量不足0.1%。細分的如養老服務機器人2026年市場規模預計突破100億元,但居家養老機器人滲透率不足10%,專業護理機器人滲透率更是僅約1.2%。
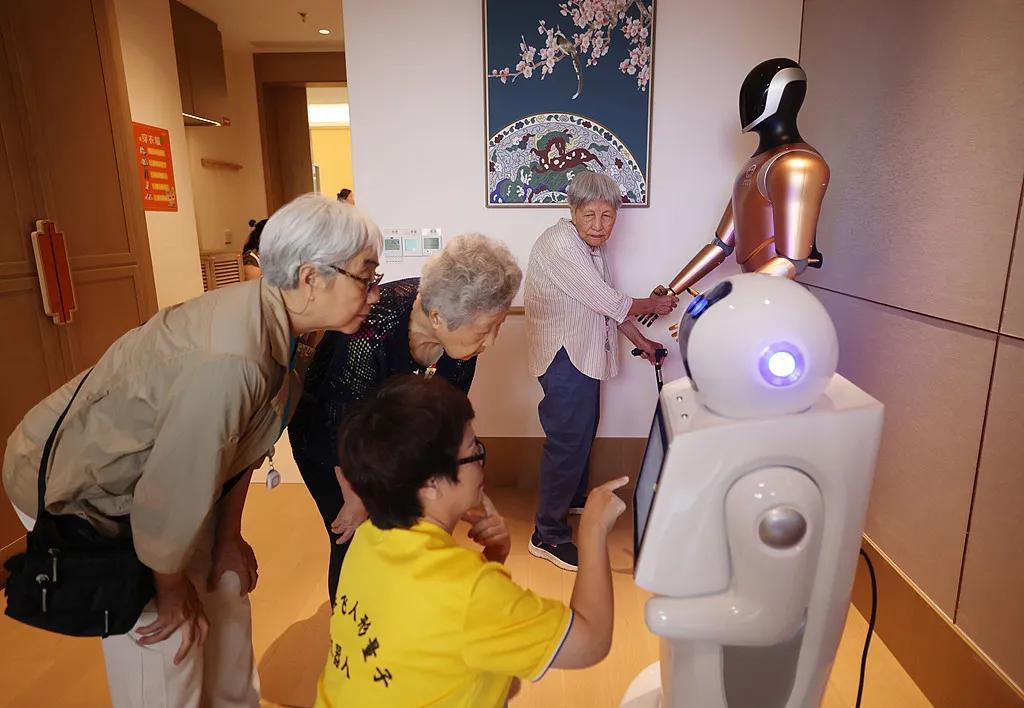
老人學習理療機器人的使用方法
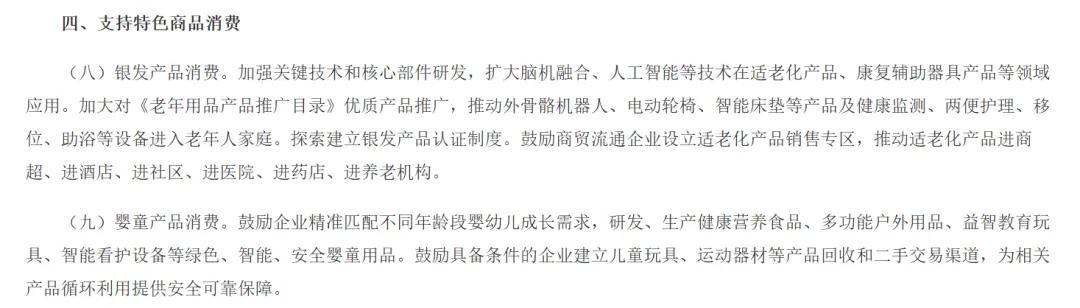
因此,《實施意見》提出,擴大腦機融合、人工智能等技術在適老化產品、康復輔助器具等領域的應用,推動外骨骼機器人、電動輪椅、智能牀墊等產品進入老年人家庭。
同時,鼓勵商貿流通企業設立適老化產品銷售專區,推動適老化產品“進商超、進酒店、進社區、進醫院、進藥店、進養老機構”。
這意味着,銀髮經濟的未來,不只是養老服務,而是圍繞老年人的生活質量,重新設計一套消費體系。
再看小。
《實施意見》引導企業針對不同年齡段嬰幼兒,研發綠色、智能、安全的營養食品、益智玩具、智能看護設備。同時,特別鼓勵玩具、運動器材建立回收、二手交易渠道,推動嬰童用品安全循環利用。
簡而言之,嬰童消費不再一味追求“買新買貴”,安全、功能適配、循環經濟,正在成爲新的行業關鍵詞。
圖源:中國政府網
一老一小的進階需求,交織成市場新增量。你的用戶並一定藏在主流的消費羣體中,也許在那些年齡更細分、需求更垂類的人羣中。

第三塊蛋糕:AI創造的新商品
人工智能創造的全新一代消費品,正在形成十萬億級智能消費市場,這將是未來五年60萬億消費“大蛋糕”中的重要部分。
從規模上看,AI消費正在進入爆發前夜。根據洛圖科技預測,2026年國內消費級AI硬件(不含汽車、手機)市場規模突破1.27萬億元,預計到2030年達到2.56萬億元。
AI手機、AI電腦、智能穿戴設備、家用服務機器人、智能家居等,共同組成了下一代消費硬件矩陣。
與此同時,政策提出要重點佈局人工智能消費體驗中心、AI集合店。這意味着,未來AI消費賽道的競爭,不僅是硬件參數的競賽,更是算法能力、生態鏈接、場景體驗和服務能力的綜合比拼。
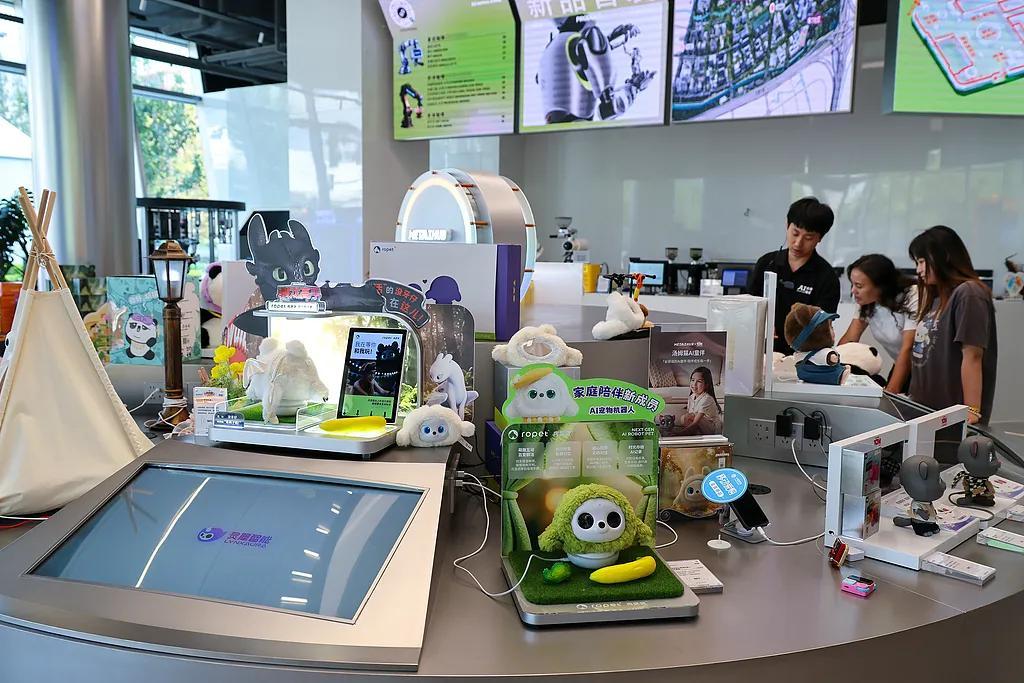
上海,AI應用商店展示智能家居產品
對於企業而言,AI帶來的最大機會,並不是簡單製造一個“帶AI標籤”的新產品,而是重新定義人與商品之間的關係,並持續創造長期價值。

第四塊蛋糕:文化資產變現的新消費
這塊蛋糕關乎”意義變現“,也就是文化認同、身份表達和情感共鳴。
落到產品上,國貨國潮、老字號、非遺、IP衍生品、城市禮物等成爲重要載體。
其中,IP衍生品是最具爆發力的細分賽道。
科尼爾報告顯示顯示,2025年國內IP衍生品市場規模約5000億元,2028年將達到7500億元。
另據畢馬威報告數據,2025年中國潮玩市場規模預計超825億元,同比增長40.5%,預計到2030年將突破2133億元。
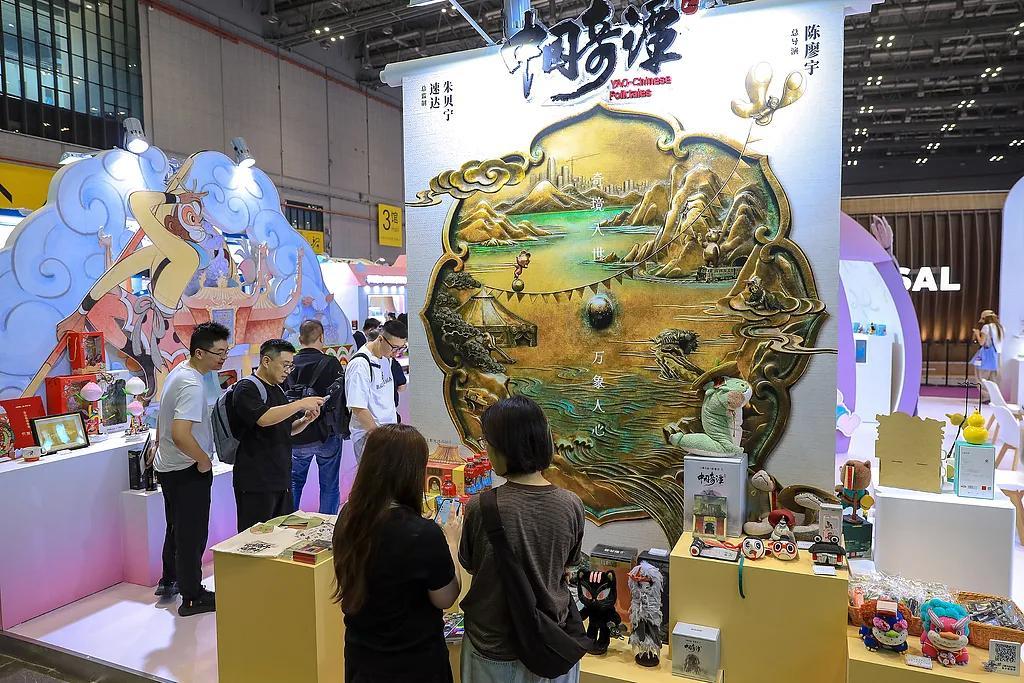
國產動畫片的IP聯名周邊文創衍生品
《實施意見》把“提前佈局潮玩衍生品等相關標準研製工作”寫入文件,意味着這個賽道正從市場自發增長,走向更成熟、更規範的產業消費。
另一方面,老字號、非遺和城市禮物,讓地方文化消費從本地特色,走向全國甚至全球遊客市場。
2026年,各地共舉辦“老字號嘉年華”特色活動104場,實現直接銷售額7.3億元,帶動線上線下銷售額110.44億元。
《實施意見》指出,支持各地開發“必購必帶”城市禮物,支持國產名特優新產品、非遺相關產品、文創產品進入離境退稅商店、口岸出境免稅店和市內免稅店,將文化消費的邊界從國內延伸到入境遊客。
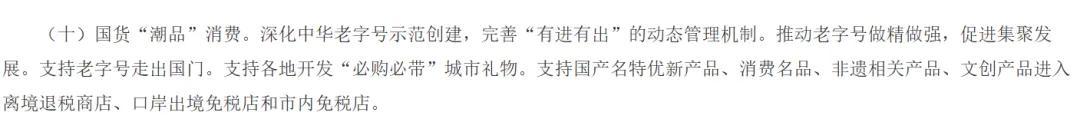
圖源:中國政府網
首發經濟,則爲“意義消費”提供了新的場景入口。
2025年,全國新開各類消費品牌首店超7200家,同比增長16%。上海、北京等城市,更是將“首發、首秀、首展”作爲商圈升級的核心抓手。
某種程度上,品牌通過“第一次亮相”,意在生產稀缺性和文化溢價,將一次購買轉化成消費者對身份、情緒和社交價值的認同。

第五塊蛋糕:綠色循環的新產業鏈
綠色消費在過去幾年從政策概念,加速轉化爲市場實體。
《實施意見》將其列爲三大十萬億級市場之一,提出“積極推廣新能源汽車、節能家電、節水器具、綠色建材、綠色食品等綠色低碳產品”,並明確“健全綠色消費激勵機制”。
整體而言,當前綠色供應鏈體系正在加速成型,比如綠色低碳產品大規模推廣,低VOCs原輔材料、綠色包裝強制推廣,綠色商場、綠色飯店等流通主體加速培育。
以廢舊回收體系爲例。數據顯示,2024—2025年,報廢汽車累計回收1767.3萬輛,規範拆解廢舊家電約5300萬臺,年均增速分別達到45.8%和12%。“送新收舊”“互聯網+回收”模式從試點走向常態化。
紡織服裝行業再生化纖產能已達千萬噸級別,廢舊紡織品重新變成服裝面料,循環再生產業實現規模化落地。
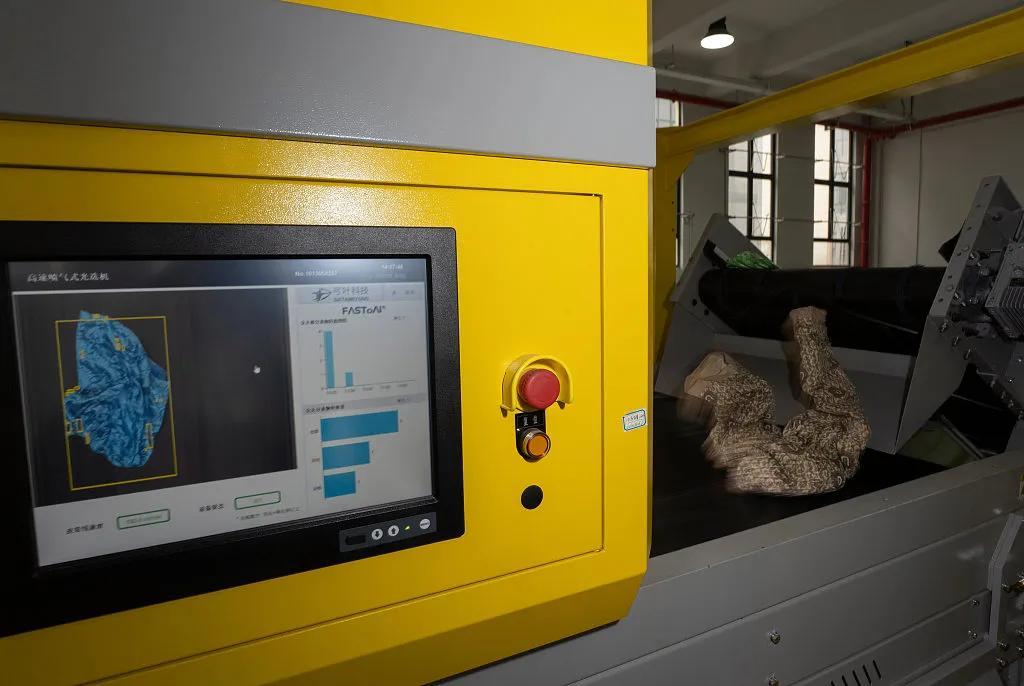
“光譜指紋”識衣 AI爲舊衣找“再生路”
因此,回收也將成爲企業新的業務板塊。綠色認證、循環設計、再生材料應用等,將成爲消費品的基礎競爭力。

如何分得蛋糕?三次進化
從全球視角來看,中國居民消費佔GDP比重不足40%,而美國約爲66%,日本、德國、法國均超過50%。單看總量,中國消費確實偏低。
但進一步拆分會發現,中國居民商品消費佔GDP的比重約22%,與美國基本持平,也接近德國、法國、日本等國。
真正拉開差距的則是服務消費。中國服務消費佔GDP比重僅約18%,而美國達到44%,日本、法國、德國、韓國也普遍處於25%—30%的區間。
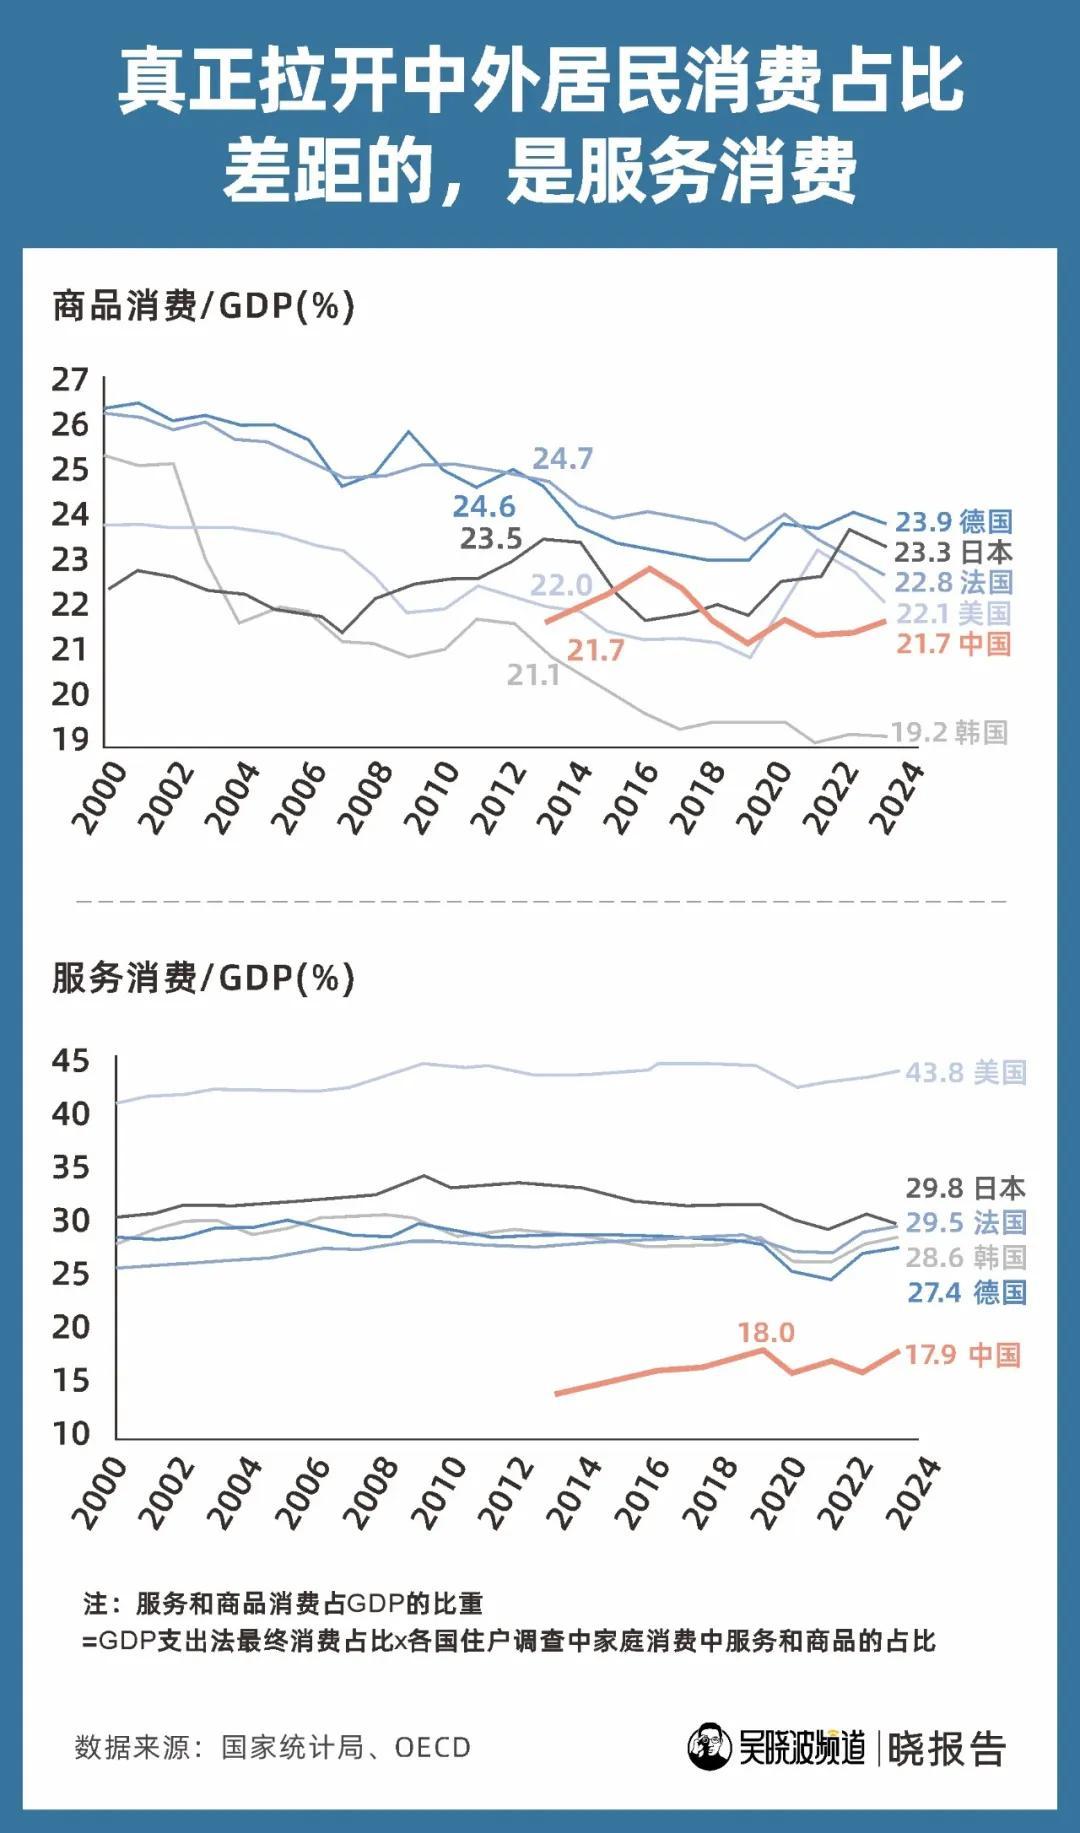
某種程度上,恰好解釋了此次《實施意見》的目的所在,不僅要擴大商品消費規模,還要擴容升級,補足中國消費結構中的短板。
值得注意的是,《實施意見》不僅提出了綠色消費、智能消費、健康消費等未來增量方向,也同步給出了消費擴容升級的“五項保障”。
從完善城鄉消費載體,到推動縣域商業和農村電商發展;從加快智能家居、人工智能終端等標準建設,到加強消費品牌培育;以及財政金融支持和市場秩序規範。這些配套措施所要解決的,是新消費從“出現”走向“規模化”的關鍵問題。
畢竟,一個新市場的形成,是在有需求的基礎上,更需要基礎設施、標準體系、品牌能力和商業環境的共同支撐。
對於企業而言,未來競爭的核心,在於一套發現需求、經營用戶和創造價值的綜合能力體系。
◎ 第一,從銷售產品,到重新發現需求。
此前,我們更多的是習慣在成熟市場中競爭,通過效率提升、渠道擴張爭奪已有需求。但未來,隨着消費者的購買單位從“一件商品”變成“一種生活方式”,那些小衆、垂直、尚未被看見的市場中,也蘊藏着新的增長空間。
只有當企業能夠持續找到真實、剛性、高頻的需求,並穩定滿足它,才能形成可預測的增長曲線,進一步支撐復購、會員沉澱和品牌溢價。
◎ 第二,從爭奪主流消費羣體,到經營屬於自己的用戶。
過去數年,中國消費品牌習慣圍繞年輕人尋找增長,新中產、Z世代等羣體成爲市場關鍵詞。但未來60萬億元市場所要覆蓋的,是一個人從出生到暮年的完整消費週期。
嬰童產品、銀髮經濟、健康消費、家庭消費等新市場的崛起,意味着企業不能再依賴單一羣體的流量紅利,而是需要重新理解不同生命週期中的消費需求,找到屬於自己的用戶,並通過長期服務建立穩定連接。
◎ 第三,從製造商品,到製造認同。
當商品越來越豐富,功能差異越來越小,消費者願意支付溢價的,往往是品牌背後的文化、情緒和身份認同。
國潮、IP、文創、首發經濟等趨勢的背後,本質上都是企業正在尋找新的價值來源。但真正可持續的價值認同,並非製造一次性的流量熱點,而是能把消費者的興趣、情感和參與感,沉澱爲企業的長期資產。
歸根到底,消費的變化從來不是一串數字的增長,而是每個人生活方式的變化。60萬億消費市場的起點,屬於能夠陪伴消費者走向下一階段的企業。
作者|吳燕、沈曉琴
主編|何夢飛
圖源|VCG、網絡