別奢望中美俄三家打起來了,這次百年大變局,收割的就是歐日韓
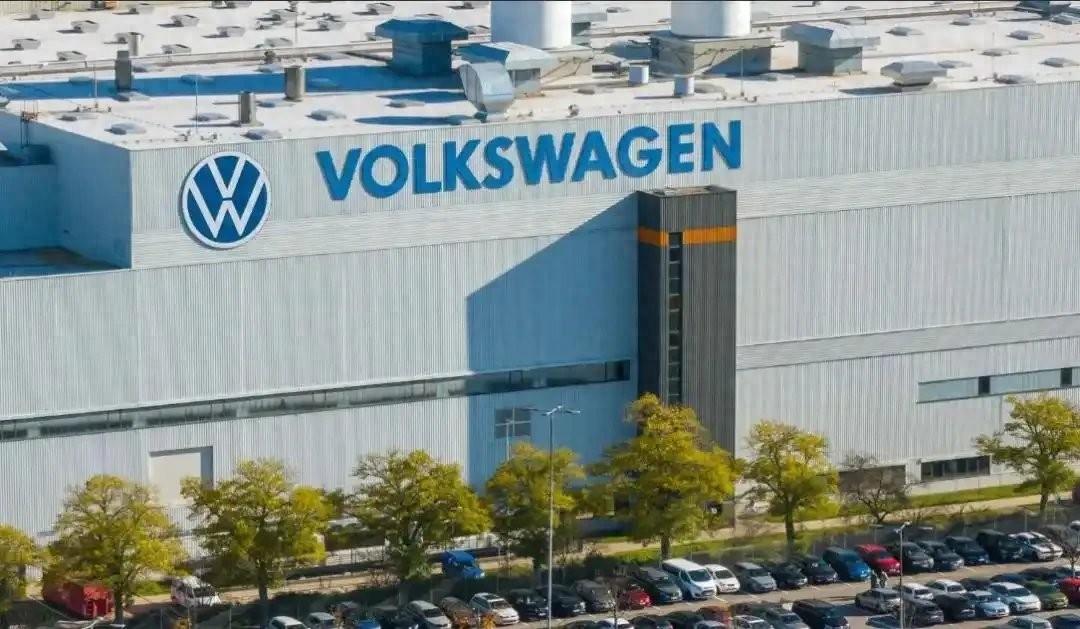
2025年12月16日,大衆在德累斯頓的透明工廠正式停產。這是大衆集團88年曆史上,頭一回關掉德國本土的工廠。
這幾年,總有人盼着中美俄哪天真動起手來,好看一場天下大亂。可炮聲一聲沒響,先停下來的是德國人的生產線。日本等不來的稀土,韓國丟掉的市場,也都沒開一槍。
所以,別奢望中美俄三家打起來了。這一輪百年大變局不靠打仗分輸贏,被收割的是歐日韓。割走的是什麼,誰在收,往下看。
核按鈕誰都不敢碰,打法早就換了
盼開戰的人,算的是看熱鬧的賬。真擺在大國桌上的,是另一本賬。斯德哥爾摩國際和平研究所2025年的年鑑列得清楚:美國3700枚核彈頭,俄羅斯4309枚,中國600枚,美俄兩家加起來佔全世界核武庫的九成左右。
三家裏任何兩家正面開打,都繞不開一個問題:誰先把對方逼到按按鈕那一步?真按下去,就沒有贏家可言。
所以越到要命的關頭,大國反而越守規矩。2022年2月24日俄烏開打當天,北約祕書長斯托爾滕貝格就把話說死:“北約無意向烏克蘭派遣部隊。”2024年2月,馬克龍放話“不排除向烏克蘭派地面部隊”,美國、德國等國當場否掉。
2025年8月19日,特朗普說得更直白:“美國不會向烏克蘭派出地面部隊,這一點我可以保證。”武器可以給,錢可以給,自己的兵不進場。
誰都不想跟一個核大國在戰場上臉對臉。核武庫劃出了紅線,經濟賬又加了一道鎖。2025年中美關稅一度加到三位數,雙邊貿易額出現建交以來最大的跌幅。
關係鬧得這麼僵,年底一算,中國對美進出口仍佔中國外貿總值的8.8%,美國對華貿易也佔美國外貿總值的7.8%。
誰也沒法把對方從自己的賬本里撕掉,真打起來,先斷的是兩邊工廠的訂單和貨架上的貨。炮不響,變局照樣往前走。
“百年未有之大變局”是官方對當下國際形勢的總體判斷,它變的東西很具體。規矩在重新分:G20取代G7成了全球經濟治理的主要平臺,金磚擴了容,RCEP成了全球最大的自由貿易區。
產業和財富也在重新分:造船、新能源車往中國聚,資本往美國流。大國鬥而不破,再分配一天沒停。
東西總得從誰手裏分出去,頭一個是歐洲。
德國工廠熄燈時,錢正往大西洋對岸跑
德累斯頓停產之前,德國工業已經流了好幾年血。2018到2025年,德國經濟年均增長只有0.3%左右。工業佔GDP的比重從21.6%降到19.5%。6年流失42萬個工業崗位。血從哪兒流出去?頭一個口子是電價。
2025年,歐盟能源密集型行業的電價是美國的兩倍以上,比中國還高出近50%。
化工、鋼鐵這種行業,電費是成本的大頭,同樣一噸產品,放在德國生產就是比別處貴一截。結果是2022到2025年,歐洲化工關掉的產能激增了6倍,德國化工產能利用率2025年跌到30年來最低。
機器還在,就是開不滿。巴斯夫的兩手動作最能說明問題。
一邊在路德維希港裁員2600人、關停部分裝置,一邊在廣東湛江投下100億歐元建一體化基地。企業算賬不講情懷,哪裏電價低、市場大、產業鏈全,錢就往哪裏放。
第二個口子是關稅。2025年,特朗普政府對歐盟鋼鐵、鋁、汽車等產品加徵關稅,歐盟對美出口成本平均上升約15%。
7月雙方達成協議,美國對歐盟輸美產品徵15%關稅,歐盟反過來承諾擴大對美投資,並增加購買美國能源。捱了關稅還得掏錢,想保住美國市場的歐洲企業,最省事的辦法就是把廠直接建到美國去。
第三個口子是資本。2025年到2026年上半年,歐元區對美淨資本流出接近7000億歐元。
同期歐洲企業在美國投資設廠的數量創了歷史紀錄。三個口子連起來,路線就清楚了:產能一頭往中國走,資本一頭往美國走,留在本土的是更貴的電和更少的崗位。
美國是歐洲的盟友,可在這輪再分配裏,它從歐洲身上拿錢一點不手軟。落到德國人身上,收割就是崗位、訂單和資本悄悄搬家,一聲槍響都不用。
一句“臺灣有事”,日本丟了稀土和遊客
歐洲輸在成本,日本輸在一句話。2025年11月7日,高市早苗在日本國會稱,“臺灣有事”可能構成日本的“存亡危機事態”。臺灣問題是中國內政,日本首相在國會把它跟日本動武的法律門檻掛上鉤,中方不可能當沒聽見。
11月13日,中國外交部召見日本駐華大使嚴正交涉,高市堅持不撤回。19日,中國常駐聯合國代表傅聰在聯大直言,日本“根本沒資格要求成爲安理會常任理事國”。
2026年1月,商務部宣佈禁止所有兩用物項對日本軍事用戶、軍事用途出口。
話收不回來,賬就開始算了。日本號稱材料強國,19種核心半導體材料裏有14種佔全球一半以上份額。
可生產這些材料所需的稀土,九成靠中國。鏑、鋱這類重稀土,對華依賴接近百分之百。看着站在產業鏈高處,腳底下踩的卻是別人家的地基。
2026年上半年,中國7種受管制稀土對日出口同比降了51%,同期全球降幅只有16%。鏑、鋱對日出口歸零。三十多個百分點的差距,就是中方給日本的定向回應。
代價很快落到車間。三菱重工的F-35戰鬥機生產線,2026年春天停擺約一半。愛信工業公開承認生產受阻,部分混動車型零部件交付延遲。軍工和汽車,日本最拿得出手的兩條線,同時被卡住。
日本轉頭去找澳大利亞、非洲的貨源,可遠水解不了近渴,重稀土的缺口短期內補不上。
遊客也跟着走了。2026年1到8月,中國大陸訪日人數290.46萬,同比下降56.7%。日本以爲跟着喊兩句“臺灣有事”沒有成本,到頭來買單的是自家的生產線和櫃檯。
現代起亞的160萬輛,後來只剩50萬
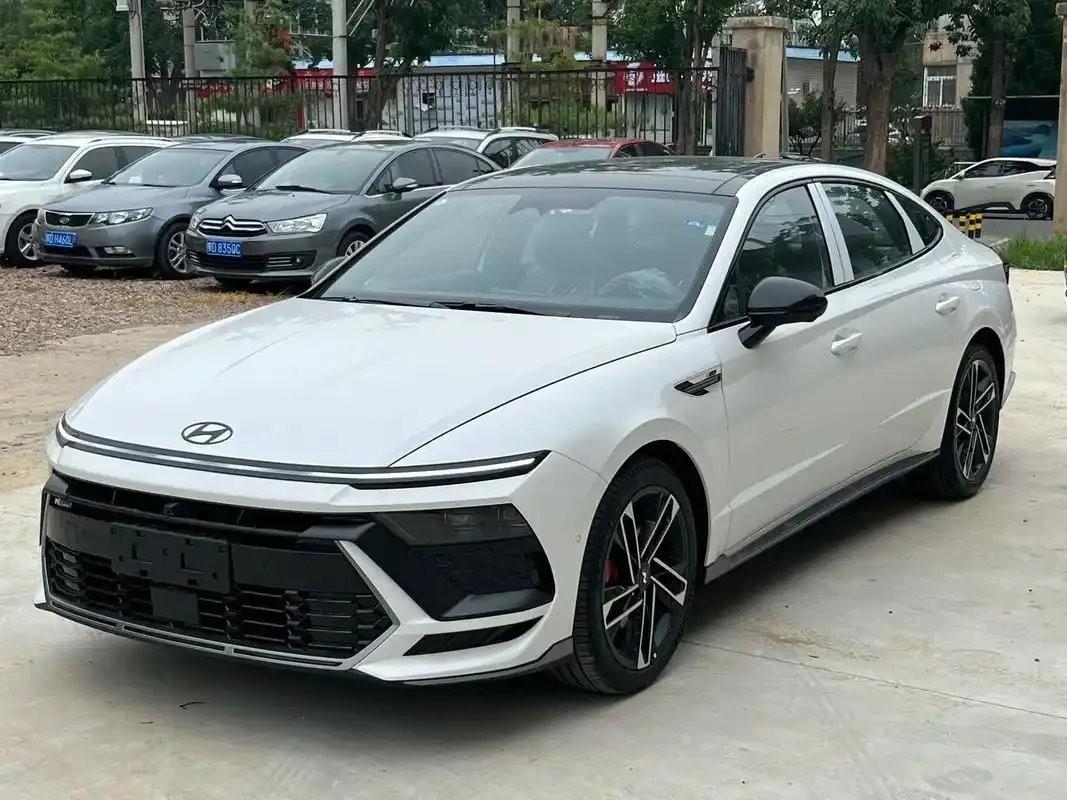
日本輸在站錯了隊,韓國輸在追趕的人變成了領跑的人。2015年,現代起亞在中國賣出約160萬輛車,市佔率約10%。到2024年只剩50萬輛,市佔率降至2%。
現代起亞在華銷量從2015年約160萬輛降至2024年50萬輛,中國自主品牌在價格、產能和電動化上追上來,合資老牌子的位置守不住了。
更難受的是在家門口。比亞迪2025年3月進入韓國,2026年上半年電動車銷量就排到第四。2026年4月,現代在韓國本土的份額從37%降到31.2%,被起亞以36.4%反超。外國品牌份額升到22.5%,同比漲了58.1%。
在外面丟市場,回到自家地盤也守得喫力。造船更能看出位置的變化。2024年,中國船廠拿下全球70%的新船訂單,韓國17%。
2025年全球新船訂單大幅縮水,中國份額回到52%,韓國回到25%。韓國船廠仍是世界級選手,可就算在這個年份,中國接單佔52%,韓國佔25%,頭把交椅已經換了人。
半導體是韓國最後的硬底子,出口佔韓國總出口的三到四成,中國是最大市場。
可中國半導體自給率2025年預計達到30%,最大的客戶正在學着自己造。韓國經濟人協會的判斷更直接:韓國十大出口產業的競爭力,未來五年內可能全部被趕超。
中國這邊靠的是一步步把產業做強。2025年中國工業機器人國產化率達到55%,首次超過外資。2023年造船三大指標全球第一,同年新能源汽車產量佔全球55%。
沒有掠奪,沒有開戰,車間裏的機器、碼頭上的船臺、馬路上的新車,把份額一塊一塊掙了過來。
所以,別再奢望中美俄三家打起來了。核按鈕鎖死了大國直接動手的路,大變局就換到車間、碼頭和資本賬戶裏分輸贏。
不打仗,照樣有人在流失,收割的就是歐日韓的崗位、市場和資本。德累斯頓的生產線停在2025年12月16日,湛江的100億歐元基地還在往上蓋。兩頭一比,錢和工廠往哪邊走,已經看得很清楚。
參考資料:
特朗普:美國不會向烏克蘭派地面部隊.新華社.2025-08-19
日媒稱中國對日稀土出口2026年上半年驟降51%.新浪財經轉引日經新聞
年鑑2025年版:世界核力量.斯德哥爾摩國際和平研究所(SIPRI)
商務部公告2026年第1號:關於加強兩用物項對日本出口管制的公告.中華人民共和國商務部
國際觀察丨美國重振製造業的迷局與幻象.新華社.2026-06-11