中日反傾銷交鋒再添一筆:日本對華鈦白粉立案調查,報復來了?
10月16日,日本財務省和經濟產業省同時發出一紙公告,正式對原產於中國的金紅石型鈦白粉啓動反傾銷調查。
三十年來,這個極少使用貿易救濟措施的國家總共只發起過11起反傾銷調查。
一個自己國內七成以上供應都要靠中國進口、本土企業甚至正在主動拆除產線的大宗原料,偏偏成爲了日本三十年來罕見揮舞貿易大棒的目標。
這真的是一場單純的市場自救,還是一場經過政治算計的經貿“報復”?
中日經貿博弈再升級
把日曆往前翻一個多月,端倪其實早已顯現。
9月8日,中方對原產於日本的半導體關鍵材料二氯二氫硅實施了臨時反傾銷措施,部分日企被徵收的保證金高達99.2%。
日本產業界和政界當時就傳出了要求“拿出貿易工具對等回應”的呼聲。
到了10月13日,黑龍江商務代表團受邀前往擇捉島考察,日本方面的抗議被中方以維護二戰勝利成果爲由直接頂了回去。
連遭碰壁之後,這份關於鈦白粉的調查公告就以極快的速度在三天後落地。
放眼當下日本政局,高市內閣改組後國內民調支持率跌至低位,在國會質詢中頻頻因涉臺言論和中日關係走向遭遇火力圍攻。
在內政承壓的背景下,通過在經貿領域打出一張強硬的“對華牌”,既是對國內保守勢力的交代,也是在外交上踐行其“軟硬兩手”的博弈策略。
一邊釋放有意出席深圳APEC峯會釋放緩和信號,另一邊通過靖國神社供奉祭品和啓動貿易調查擺出寸步不讓的姿態。
儘管前外相林芳正公開提醒中日經貿不可能徹底切割,前外相巖屋毅也在不久前訪華試圖修補溝通渠道,但東京還是選擇把鈦白粉推上了博弈前臺。
本土減產仍啓反傾銷
問題是,選擇鈦白粉當武器,本身就充滿了一種荒誕的錯位。
這種被稱爲白色顏料之王的大宗化工品,用於汽車塗料、建築外牆、包裝油墨和各種塑料製品裏,現代工業根本少不了它。
全球一半以上的鈦白粉是中國生產的,河南龍佰集團一家的年產能就達到151萬噸,穩坐世界第一把交椅。
反觀日本,不僅市場70%至76%的鈦白粉需要從中國進口,本土產業更在經歷主動調整。
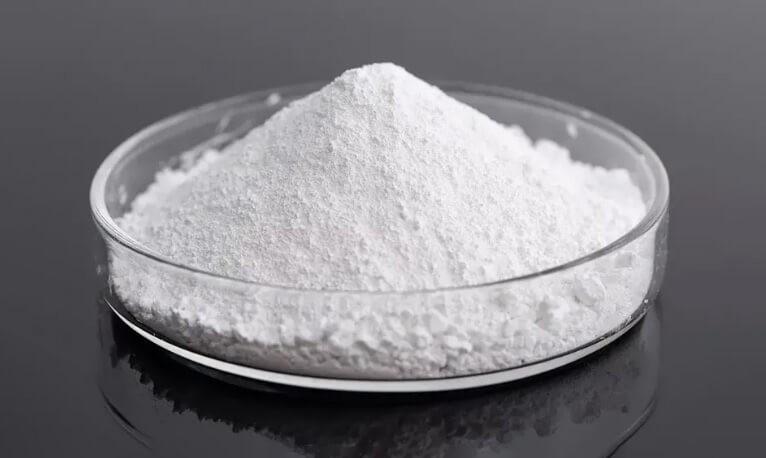
而日本早年間賴以起家的傳統硫酸法工藝,能耗和環保包袱沉重。
日本本土龍頭企業石原產業早就公開宣佈,將於2027年3月永久關閉四日市的基地,轉身去做附加值更高的氯化法以及面向5G、元器件的高端材料。
這就形成了一個極其荒誕的局面:發達國家因環保和成本問題主動淘汰的包袱產能,被中國憑藉完整的產業鏈和規模效應做成了全球領先。
而當日本企業準備體面退場時,行業協會卻遞交了反傾銷申請。
貿易壁壘或將反噬
日本真的是想把中國鈦白粉擋在門外嗎?它根本做不到。
日本明白切斷中國貨源無異於自斷經脈,其他國際廠商根本填不上70%以上的供給缺口。
東京啓動長達三年的損害調查,核心算盤並非真的要將中國產品掃地出門.
而是試圖通過施加關稅預期,逼迫中國廠商提高出口售價,削弱性價比優勢,從而給日本本土企業在轉型與產品過渡期間搶出一點殘存的利潤空間。
但關稅這把雙刃劍往往會先傷到自己人。
鈦白粉是微利原料,一旦加稅,首當其衝的就是日本本土的塗料、造紙、塑料和汽車製造企業。
在原材料價格被生生拔高的情況下,上游企業拿到了喘息時間,下游的製造業卻要被迫嚥下高昂的採購成本。
如果下游企業承受不住利潤擠壓,日本製造業本就脆弱的成本競爭力只會被進一步侵蝕。
產業轉型纔是破局之道
這起事件也折射出中國製造正在經歷的深層變化。
2025年中國鈦白粉總產量爲472萬噸,同比出現了二十多年來的首次微跌,出口量降至約181.69萬噸,綜合產能利用率在80%上下徘徊。
國內房地產的調整直接壓縮了傳統建築塗料的胃口,國內多出來的產能自然加速流向海外,形成了國際市場感受到的供應衝擊。
日本並不是第一個築起防線的。
歐盟已經在2025年1月開徵每公斤0.25至0.74歐元的反傾銷稅,印度針對中國鈦白粉的調查與重審也拉鋸了兩年。
歐美印日的相繼行動,暴露出一個現實:
當中國的基礎工業品跨過規模門檻、觸碰到別人本土產業鏈的奶酪時,哪怕是發達國家主動退出的低附加值環節,也會被重新貼上競爭威脅的標籤。
面對這次調查,中國廠商手裏有足夠的騰挪空間。
中國完備的產業鏈韌性完全能夠將部分貨源分流至東南亞、中東和非洲等新興市場,單一市場的立案根本打不垮行業的基本盤。
中日經貿本是一張緊密嵌套的網,在規則與實力的博弈中,靠加稅構築的防線終究脆弱。
但這起風波給所有出海企業提了個醒,靠規模打價格戰的粗放時代正在被各國的規則之牆逐步封堵。
當低端產能退潮時,加速向高純度、高技術的氯化法轉型,將產能規模沉澱爲不可替代的技術實力與全球定價權,才能在國際法律與貿易規則的擂臺上從容應對。
參考資料:
日本對華金紅石型二氧化鈦顏料及製劑啓動反傾銷調查 新浪財經