4個月市值蒸發超7000億元,寧德時代怎麼了?
“當超級供應商被挑戰時,市場會爲這場權力鬆動提前定價。”
文 /巴九靈
近段時間,“寧王”遭遇了股價危機。
2021年5月,寧德時代成爲A股創業板首家市值突破萬億元的公司。那是新能源汽車炙手可熱的年代,車企四處爭搶電池,資金則爭相買入寧德時代。
“寧王”不只是一個暱稱,也曾是市場對其行業統治力的概括:在動力電池市場,它擁有龐大的產能、領先的技術,以及由此而來的議價能力。
五年後,風向卻悄然變化,資本市場率先反應。
自5月7日創下新高至今,寧德時代A股盤中最高觸及467.35元,隨後一路回撤。這其中,既有隨着大市下落的因素,但整體大幅跑輸大盤:5月7日-9月18日,寧德時代的A股股價較高點跌去約34.16%,同期上證指數跌5.97%,創業板指跌10.73%。
爲提振市場信心,9月11、16、18日,寧德時代分別耗資2億元、9.47億元、4.56億元用於回購,但收效甚微。9月16日當天,股價一度跌破300元,創近一年新低,當前勉強守住300元大關。
有媒體統計,短短四個月,其A股總市值較高點已蒸發超過7000億元。
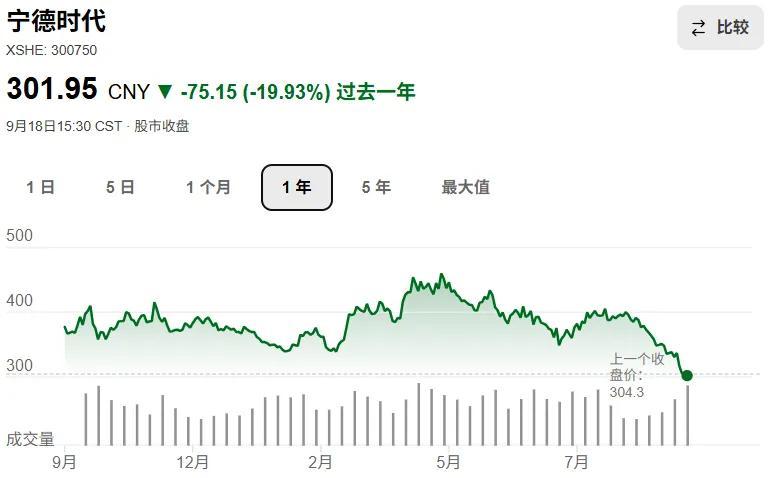
由於寧德時代佔創業板權重達15.85%,乃創業板指第一大股,近期的疲態對創業板拖累頗深,並進一步影響市場情緒。
在社交媒體上,“寧王怎麼了”“寧王不行了”等言論不斷髮酵,好事者則開始用“至暗時刻”“光環褪色”等字眼博眼球。
若從基本面考量,寧王不僅並未失速,甚至風采依舊。
2026年上半年,寧德時代營收和淨利潤分別同比增長近55%和42%,動力電池系統產能利用率達到95%,財報堪稱亮眼;但若從一個行業的隱形趨勢來看,“寧王”所遭遇的,是每一家“超級供應商”走到巔峯之後,都不得不面對的變化。

權力鬆動
2021年,是寧德時代最風光的一年。
這一年,中國新能源汽車銷量同比增長158%,爆發的市場需求令動力電池供不應求,而寧德時代一家企業就佔據了國內動力電池裝車份額的52%,換句話說,中國每裝上兩塊動力電池,就有一塊來自寧德時代。
這種絕對的市場地位,也讓車企感受到了前所未有的成本壓力。
2022年7月,廣汽集團董事長曾慶洪就曾在世界動力電池大會上調侃道,動力電池成本已經佔到整車成本的40%—60%,“我們現在不是在給寧德時代‘打工’嗎?”
但那時,寧德時代仍處於行業上升期,但車企與電池供應商之間的關係,已經悄然發生了變化。
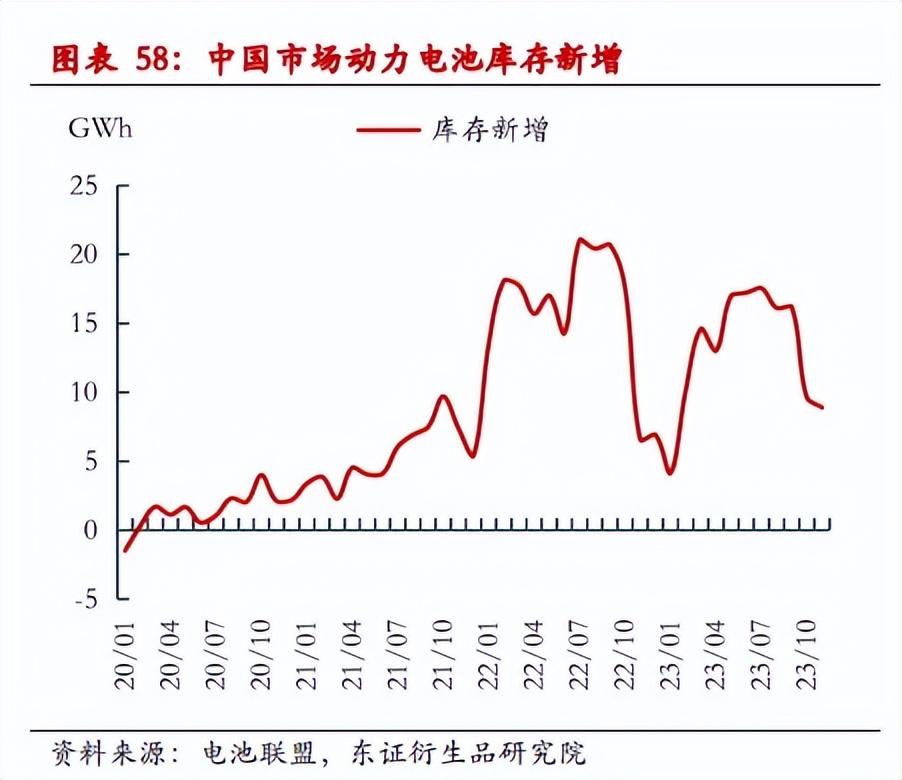
動力電池越是緊缺,行業擴產的熱情就越高。2022年,國內動力電池產量從2021年的220GWh暴增至546GWh,增長近2.5倍。
圖源:東方證券
但需求並沒有同步增長——2022年第四季度,國內新能源汽車銷量增速明顯放緩,而此前動力電池企業集中擴產的產能卻陸續釋放。供需錯配之下,電池行業開始面臨庫存壓力,產能利用率也隨之下滑。
隨後一年,“去庫存”成爲國內動力電池企業繞不開的關鍵詞。強如寧德時代,也不得不開始主動出手鎖定下游客戶。
據媒體報道,2023年,寧德時代推出了“鋰礦返利計劃”,向理想、蔚來、華爲、極氪等車企提出,未來三年,部分動力電池的碳酸鋰價格,可按照當時市場價格的約一半結算;作爲交換,相關車企需要承諾,未來三年約80%的電池採購量交由寧德時代,即“以價格換訂單”。
對於當時正處於去庫存週期的寧德時代而言,返利可以幫助它鎖定客戶、穩定出貨,但卻無法逆轉產業鏈權力關係的變化。幾乎同一時期,一些不想再“給寧王打工”的車企,也開始主動尋找另一條路。
寧德時代電池工廠
◎ “奪權”的第一步,是相關車企開始更廣泛地引入二供、三供。
一開始,增加供應商主要是爲了打造備胎,應對潛在的斷供危機;如今,對車企而言,多供應商還有另一層意義:讓供應商之間形成競爭,從而壓低電池採購成本,降低對單一供應商的依賴。
據36氪報道,今年6月,長期由寧德時代獨家供應電池的問界,開始引入中創新航和國軒高科;智界也計劃新增國軒高科與欣旺達兩家供應商。
聆澤私募研究總監朱偉琪告訴我們,國內車企引入新供應商,其實早有苗頭,但這一輪更像是在激烈價格競爭下主動尋找降本空間。他表示,用二線電池廠商的產品有可能帶來10%—15%的降本空間,而對於一輛售價在30萬—40萬元的新能源汽車而言,電池成本的變化足以影響最終售價區間,並進一步加劇車企之間的競爭。
◎ “第二步”,則是車企自己下場做電池,從採購者變成參與者,即向電池研發、生產製造乃至股權環節進一步滲透,希望掌握更多話語權。
國際智能運載科技協會祕書長張翔認爲,隨着純電動技術逐漸成熟,其他廠商、供應商與寧德時代之間的技術差距正在縮小。這也爲車企進一步介入電池業務提供了條件。
這場行動也早已開始。早在2022年底,廣汽就投資了109億元建設因湃電池;2024年,吉利正式發佈自研自產的磷酸鐵鋰電池“神盾短刀”。
2026年車企們的動作進一步加快。小米宣佈將主導“龍甲電池”的產品定義,並由中創新航、欣旺達等企業參與開發和製造,按照規劃,後續澎程系列車型將搭載“龍甲電池”;理想則向欣旺達增資26.5億元,並規劃讓旗下後續產品逐步搭載自研電池。
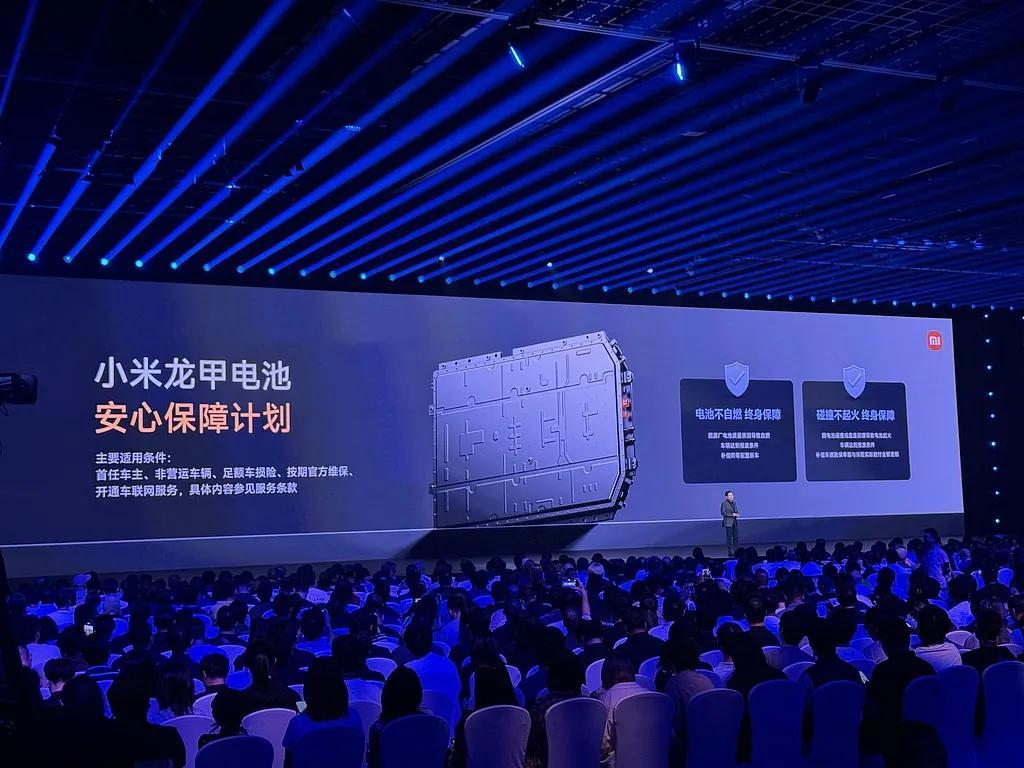
小米發佈會上的“龍甲電池”
借用中歐協會智能網聯汽車副主任委員林示的總結,近期寧德時代股價下跌,本質是“去寧化”風潮再起,車企開始爭奪在電池環節的話語權。
換句話說,當超級供應商被挑戰時,市場會爲這場權力鬆動提前定價。

超級供應商
在哈佛商學院教授邁克爾·波特的“五力模型”中,供應商議價能力,是決定一個行業競爭格局的重要力量。這其中,有一類企業格外特殊:它們往往處於高度集中的供應端,產品或技術具有較高的不可替代性,客戶切換供應商的成本也很高;更重要的是,它們提供的產品直接關係到下游企業的成本、效率乃至產品差異化。
這樣的企業,我們稱之爲“超級供應商”。
寧德時代之於車企、英偉達之於雲廠商和AI企業、高通之於手機廠商,以及力拓、必和必拓、淡水河谷之於鋼鐵企業,都在不同程度上扮演着“超級供應商”的角色。
但超級供應商不是憑空出現的,而是往往是專業化分工的產物。
過去幾十年,全球企業不斷強調專業化分工——整車企業不必自己生產每一個零部件,電腦公司不必自己研發處理器和操作系統,雲廠商也不必親自設計芯片。
專業供應商的出現,幫助下游企業降低了研發成本和進入門檻,讓它們得以把研發、製造等環節交給更擅長的人,從而降低成本、提高效率,從而把更多資源投入品牌、渠道和產品整合。
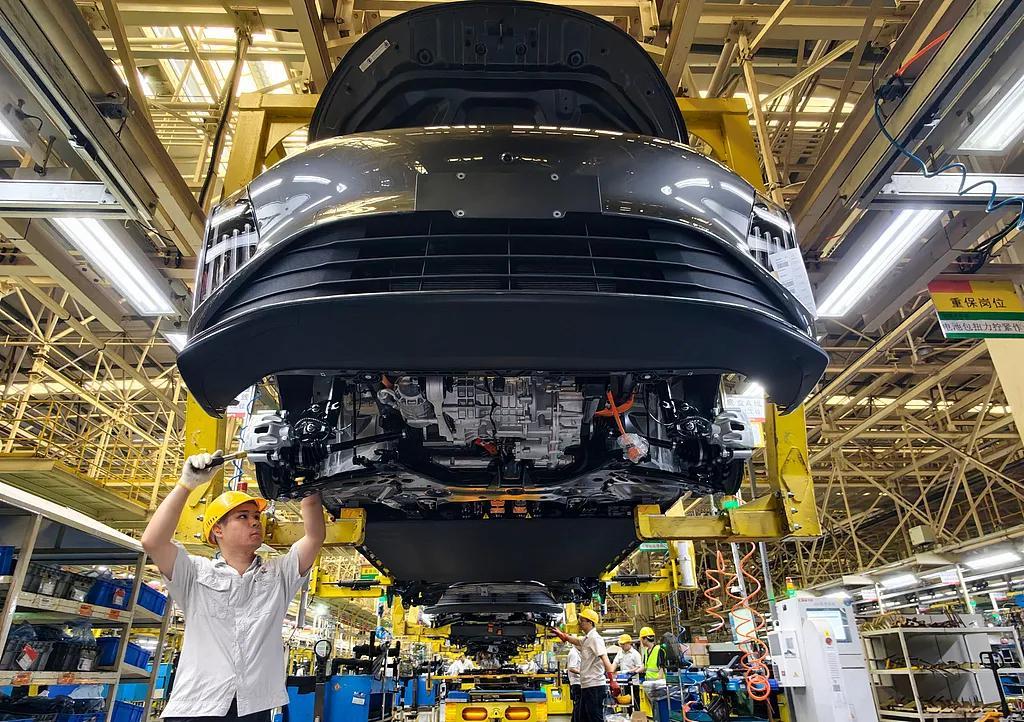
工人正在裝配新能源乘用車
但它也產生了一個新的問題:當某個供應商在一個關鍵環節做到足夠強,以至於下游企業越來越離不開它時,原本提高效率的專業化分工,也可能逐漸演變成一種單向依賴。
但這種情況不會一直持續下去。

抗衡力量
1950年代,美國經濟學家加爾佈雷思提出“抗衡力量論”:當產業鏈一方憑藉規模或壟斷地位掌握過強的市場權力時,交易的另一方也會通過聯合、擴張、培育替代者等方式形成制衡,重新爭奪定價權和產業利潤。
放到今天這個邏輯依然成立。客戶不會永遠被動接受這種權力差距。一旦條件成熟,客戶就會開始尋找自己的“抗衡力量”。
◎ 第一驅動力力量自然是利益。
在行業高速增長時,客戶和供應商都能共同做大蛋糕。即便供應商拿走了更多利潤,下游企業也可能暫時容忍;但當行業增速放緩、利潤下降,原本被增長掩蓋的利益分配矛盾就會集中暴露。
鐵礦石就是一個典型案例。中國是全球最大的鐵礦石消費國,卻長期高度依賴海外礦山。全球海運鐵礦石供應高度集中於力拓、必和必拓、淡水河谷等大型礦業公司,鋼鐵企業在原料採購中缺乏足夠的議價空間。
在鋼鐵行業利潤豐厚時,這種供應鏈上的權力差距尚可以被利潤增長所掩蓋;但當鋼鐵行業進入產能過剩、鋼價下跌、利潤承壓的階段——我國鋼鐵廠的利潤率一度跌至5%,遠低於必和必拓的60%——原料端的成本壓力就會變得格外刺眼。。
抗衡由此開始。2022年中國礦產資源集團成立,其重要任務之一就是整合國內鐵礦石資源和需求,提高我國在鐵礦石採購和定價中的話語權。到了2026年,中國礦產資源集團的影響力日益增長,鋼鐵行業的戰略優勢開始向買家轉移。
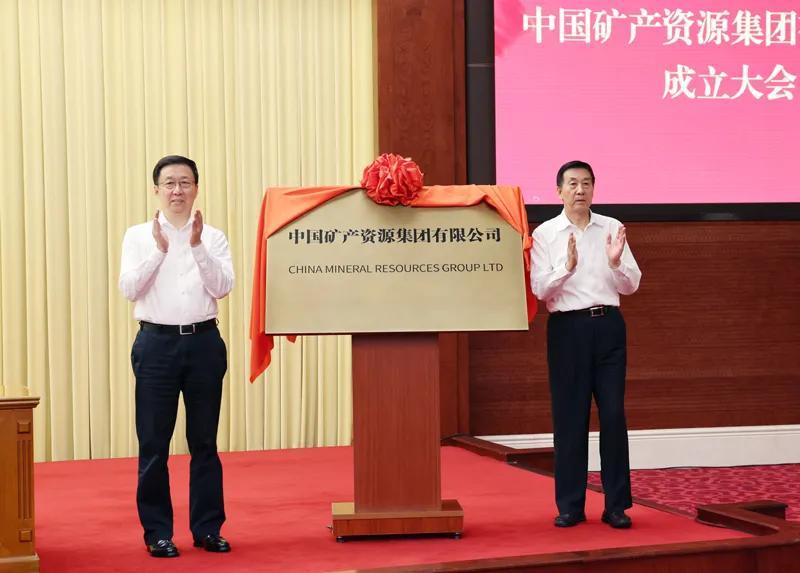
中國礦產資源集團有限公司成立
圖源:中國人民政府
◎ 另一層考量是安全。
真正危險的,並不是價格貴一點,而是當供應商出現產能不足、價格突然上漲,甚至改變技術路線時,下游企業可能沒有第二個選擇。
蘋果“擺脫”高通就是典型。基帶芯片決定着手機能否接入移動網絡,也直接影響手機的信號、功耗等關鍵體驗。即使是蘋果這樣的超級客戶,也曾長期依賴掌握這一關鍵環節的高通。
2019年,蘋果以10億美元收購英特爾大部分智能手機基帶業務,約2200名英特爾員工、相關知識產權、設備和租約一併進入蘋果體系。蘋果當時還表示,此次交易將使其擁有超過1.7萬項無線通信相關專利。
到2025年,蘋果正式推出了自研C1X基帶芯片,並計劃逐步將其推廣至更多設備。
AI行業同樣如此。作爲英偉達最重要的客戶,微軟、谷歌、亞馬遜等雲廠商一邊搶購英偉達芯片,一邊也在加快佈局自研芯片。目前,這三家都已經推出了各自的自研芯片。

新課題
而近幾年,這種做法正在從少數巨頭的長期佈局,擴散爲越來越多企業的常規戰略。
2025年底一項歐洲製造業調查顯示,93%的受訪企業在2020—2023年遭遇過供應中斷,它們在新增供應商時,明確把“分散風險”作爲重要目的。根據今年7月迪拜環球港務集團發佈的一項調查,58%的受訪高管計劃在年內增加供應商、推動採購來源多元化。
除了增加供應商,企業也開始收回部分外包能力。
德勤2024年全球外包調查顯示,過去五年,70%的受訪企業高管將一部分原本交給第三方的業務重新收回內部,78%的企業已經建立了全球內部能力中心。不過,80%的高管仍計劃維持或增加外包投入。
這意味着,企業並非要走向全面自產,而是計劃將非核心的業務繼續外包,把影響成本、安全和技術路線的關鍵能力盡量掌握在自己手中。
而當客戶越來越不願意把“命門”交給一家供應商時,對於超級供應商而言,也要有自己的應對之道。
◎ 辦法之一,是改變賺錢方式,從賣產品轉向賣能力、賣平臺。
在英偉達的案例中,面對微軟、谷歌等大客戶的自研芯片,它選擇將這些芯片納入自己的體系。2025年5月,英偉達推出了NVLink Fusion,將原本主要服務於英偉達自身芯片的高速互聯能力進一步開放給第三方設計的定製芯片,使客戶自研的CPU、ASIC等能夠接入英偉達的NVLink生態。
換句話說,客戶可以自己設計芯片,但這塊芯片依然可以運行在英偉達搭建的平臺之上。
總體而言,英偉達正在嘗試把“客戶自研”從對自己的威脅,變成自己生態的一部分。
寧德時代也在探索類似的道路。過去,寧德時代主要依靠投資建廠、生產電池,再將產品賣給車企;如今,它開始推廣LRS模式,由客戶出資並持有工廠,寧德時代提供電池技術、生產設備、製造經驗等,並收取相應的專利授權費和服務費。這意味着,寧德時代不一定非要自己擁有每一座工廠,才能從電池產業鏈中獲得收益。
◎ 第二種辦法是改變客戶關係,把和客戶的買賣關係升級爲共同投入。
過去,供應商與客戶之間是一手交錢、一手交貨的交易關係。但如今,超級供應商也可以反過來和客戶建立更深的利益綁定:共同研發、共同投資、共同建廠,甚至讓客戶直接參與供應鏈資產。
這樣一來,供應商賣出的就不再只是一件產品,而是一整套能力。
◎ 第三種辦法最直接,改變收入來源,去新的市場找增量。
高通正在經歷的,正是這種變化。2025年蘋果推出自研C1X基帶芯片後,高通曾預計,到2026年,其在蘋果基帶芯片中的份額可能降至約20%。
面對這一變化,高通多年來持續向汽車、物聯網、機器人等領域擴張,試圖降低對手機業務的依賴。
2026年6月,高通進一步提高了2029財年的非手機業務收入目標至400億美元,約爲此前目標的兩倍。
對於高通而言,真正的防禦方式並不是永遠守住蘋果這一家客戶,而是讓自己擁有更多的客戶、更多的業務和更多不可替代的技術。
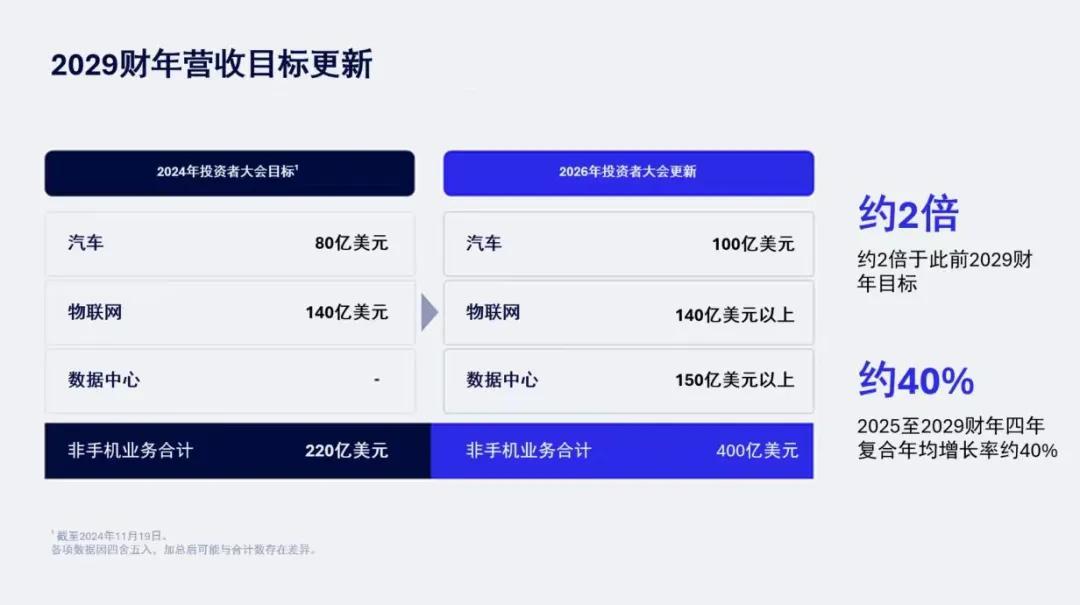
圖源:美國高通公司官方網站
這些案例跨越了十多年和不同的行業,卻指向了同一個變化:產業鏈中的權力與利潤從來不會永遠停留在一方手裏,對超級供應商而言,要跨越這一門檻,本質是重新定義“不可替代性”,從追求絕對的不可替代,到建立長期不可輕易替代的能力,從控制客戶,到與客戶共生共存。
參考資料:
1.《鋰電行業“倒春寒”:工廠半停工成常態,“老闆都想找個穩定的班上”》,第一財經,2024.4
2.《車企爭奪動力電池話語權:從“買電芯”到“定電芯”》,36Kr,2026.9
3.《China chips away at iron ore miners'' power》,路透社,2026.7
4.《Apple reveals first custom modem chip, shifting away from Qualcomm》,路透社,2025.2
5.《The Five Competitive Forces That Shape Strategy》,Harvard Business Review,2008.1
6.《The Supply Chain Disruption Survey: A new survey on knowledge flows in global supply chains》,2025.11
7.《Global Outsourcing Survey 2024》,Deloitte
作者|蔣紫涵
主編|何夢飛
圖源|VCG、網絡