美加息落空、中東昇級,中美關係迎來全新拐點,這纔是全球主線!
文 |小外
本文爲深度觀點解讀,僅供交流學習
很多人盯着短期的美股波動、物價漲跌、地緣衝突看熱鬧,卻忽略了背後串聯起來的核心主線:
全球貨幣環境、中東地緣局勢、中美互動節奏,三大變量正在同步重構未來的全球經濟與外交格局。
以往市場分析總是割裂看待美聯儲政策、中東衝突、中美博弈,其實三者深度綁定、相互影響。
貨幣週期決定全球流動性鬆緊,地緣局勢左右能源與供應鏈安全,高層互動則最終敲定大國相處的邊界與合作空間。
美聯儲加息誤區澄清:短期波動不代表新一輪緊縮週期
2026年三季度,美國通脹、非農就業數據出現小幅波動,不少市場聲音開始擔憂美聯儲會重啓持續加息,全球流動性將再度收緊,資本市場、大宗商品將迎來新一輪壓力測試。
但從美國經濟基本面來看,這種擔憂完全屬於過度解讀。
本次數據波動並非經濟過熱引發的持續性通脹反彈,而是油價短期反彈等臨時性、技術性因素導致的階段性震盪。
剔除短期干擾項後,美國核心通脹水平、市場通脹預期都沒有出現持續走高的趨勢,實體經濟的復甦力度、消費與投資的增長韌性,都不足以支撐美聯儲開啓新一輪長期加息週期。
站在2026年9月的時間節點可以明確判斷,當前美聯儲的加息更偏向針對通脹回落過慢的預防性微調,並非開啓新一輪持續緊縮週期;全球貨幣大週期整體仍處於後寬鬆調整階段,全面持續收緊的概率較低。
全球貨幣大週期的寬鬆底色並未改變,市場無需過度恐慌持續收緊帶來的系統性風險,整體流動性環境依舊以平穩調整爲主。
中東局勢全面升級,成爲中美共同面對的全球性難題
如果說貨幣週期是隱性影響,那中東地緣衝突就是2026年最直觀、影響最深遠的顯性變量。
今年紅海、波斯灣兩大全球核心航運能源通道持續動盪,徹底打亂了全球供應鏈的穩定節奏。
2026年以來,伊朗持續強化對霍爾木茲海峽的管控力度,也門胡塞武裝頻繁對紅海航線採取干預行動,兩大關鍵海運通道通行效率大幅下降。
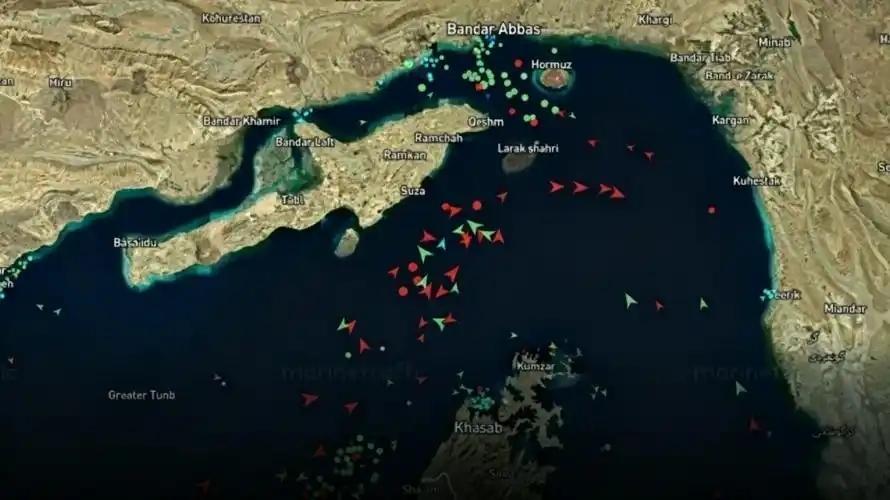
這一局勢帶來的衝擊是全球性的,沒有任何國家能夠獨善其身,中美兩大經濟體更是首當其衝。
對美國而言,中東地緣風險持續推高國際油價,輸入性通脹壓力再度抬頭,不僅干擾國內物價調控節奏,也直接影響中期選舉的輿論環境,成爲美國當下最棘手的外部壓力之一。
對中國而言,曼德海峽等亞歐貿易核心航路受阻,直接拉長國際貿易運輸時長,大幅增加航運、物流、倉儲成本,對外貿供應鏈、進出口貿易形成實實在在的壓制作用。
正是基於共同的外部壓力,中東局勢成爲中美兩國重要的共同關切議題。
9 月中旬伊朗外長訪華磋商中東局勢,中美雙方也通過外交渠道就地區局勢保持溝通。
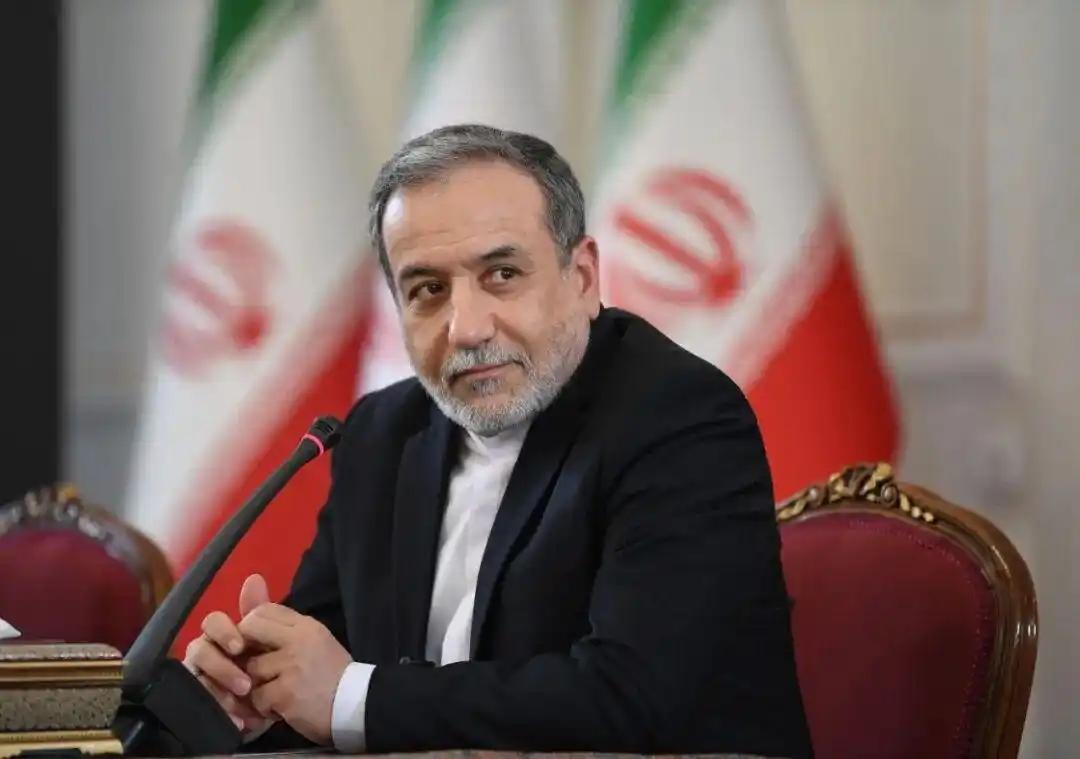
這一系列密集外交動作,並非偶然互動,而是爲後續更高層級的中美會晤提前鋪路,足以說明中東穩定已經成爲兩國共同關切的核心議題。
美伊外交出現鬆動信號,爲中東局勢走向增添新變量
在中東局勢整體緊張的大背景下,2026年出現了一個極具轉折意義的關鍵信號。
伊朗總統獲得美國簽證,將赴紐約出席聯合國大會,這是美伊軍事衝突升級後伊朗高層首次現身美國本土的國際多邊場合,市場普遍預期這將爲兩國對立局勢釋放緩和信號。
美伊高層時隔多年重啓面對面接觸,大概率會推動兩國對立局勢緩和,甚至爲部分領域停火、民間與官方交流重啓創造條件。
一旦中東局勢實現降溫,全球能源價格、海運供應鏈的壓力將得到有效緩解,既能爲美國緩解通脹壓力,也能爲中國外貿減負。
更關鍵的是,美伊關係的微妙破冰,會直接改變中東地緣博弈格局,爲2026年後續多場中美高層會晤提供全新的外部環境與談判議題,讓大國博弈的局勢更加複雜,也讓合作的空間進一步拓寬。
2026年中美高層密集互動,管控分歧成爲核心主線
縱觀2026年全年,中美外交互動頻次創下近幾年新高,徹底告別了以往緊張對立、溝通停滯的狀態。
按照既定安排,今年兩國將迎來多場正式、非正式高層會晤,涵蓋多邊峯會會面、層級通話、雙邊磋商等多種形式,其中就包括深圳亞太經合組織會議、邁阿密二十國集團峯會等重大國際場合。
中美高層會晤一直保持臨時官宣的慣例,關鍵行程、核心議題通常在會前幾天對外官宣,具體細節保持高度保密。
這種高頻次、高密度的直接溝通,核心目的非常明確,就是在複雜動盪的國際局勢下,主動管控分歧、規避誤判、守住雙邊關係底線,避免大國博弈滑向對抗失控。
不同於往年側重博弈對抗的溝通基調,2026年的中美互動,更偏向務實解決問題。
無論是地緣局勢、能源安全,還是經貿合作、產業對接,雙方都有大量現實利益需要協調,這也爲後續經貿磋商落地、產業合作深化打下了外交基礎。
9月重磅經貿磋商落地,老問題緩行、新合作提速
在外交互動持續升溫的背景下,2026 年 9 月 19 日至 23 日,中美迎來本年度最重要的副總理層級經貿磋商,中方經貿代表團赴美開展全方位、多領域的深度談判。
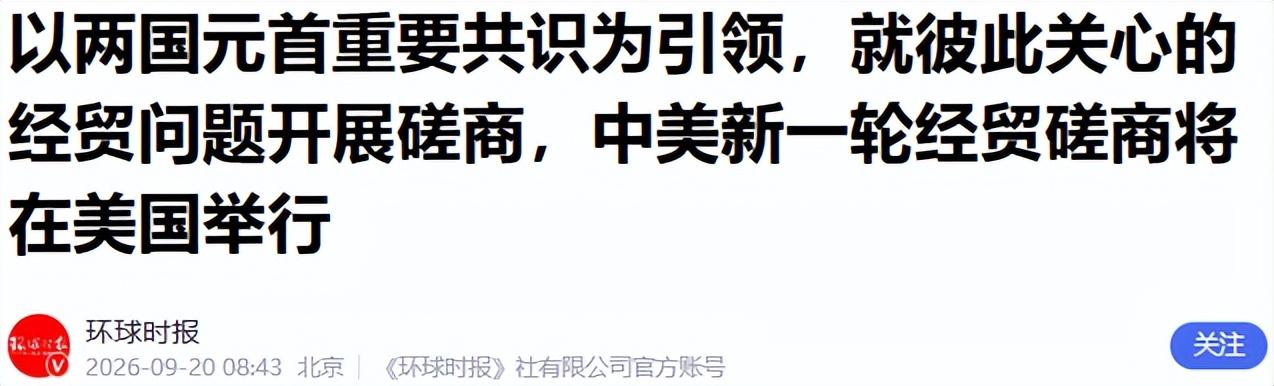
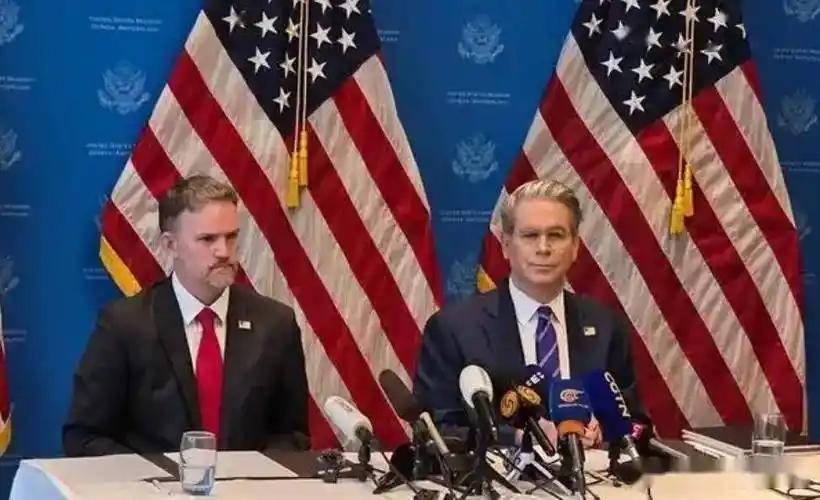
本次磋商覆蓋雙邊貿易、關稅政策、物資採購、產業合作等多個核心領域,是全年中美經貿關係的關鍵風向標。
在關稅問題上,目前中美雙方此前互徵的對等關稅,整體處於暫停執行、豁免調整的過渡階段。
美國此前依據《國際緊急經濟權力法》出臺的大規模關稅,已被聯邦最高法院判定違憲;目前政府換用其他貿易法律依據,繼續實施部分關稅措施。
這也意味着,關稅博弈的老問題很難出現突破性進展,大概率會維持邊走邊談、動態平衡的狀態。
在物資採購領域,雙方依舊延續互補性合作邏輯。中方持續推進美國農產品、民航飛機等品類的進口採購,美方則穩步接納中國稀土、各類工業製成品的輸入,通過常態化貿易往來穩住雙邊基本盤。
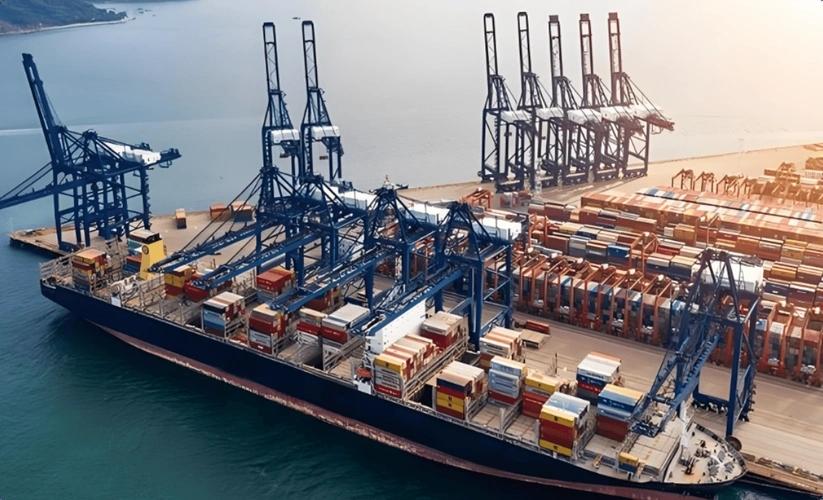
相比僵持的傳統貿易議題,本次磋商最大的亮點在於實體產業合作的信號持續釋放。
2026 年美方釋放政策信號,對中國企業赴美落地投資、產能合作持開放態度。其中寧德時代與福特汽車的磷酸鐵鋰電池技術授權合作,成爲產業內備受關注的合作案例。
這種技術授權、產能共建的合作方式,既盤活了美國本土閒置工業產能,也讓中國新能源技術、產業鏈優勢成功落地北美,爲汽車、新能源等新興產業的中美合作開闢了全新路徑。
未來兩國在新產業、新技術領域的互補空間,會持續放大。
結語
綜合2026年貨幣、地緣、外交、經貿四大維度的變化,可以清晰梳理出全年核心發展大勢。
首先,全球貨幣收緊的最大風險已經解除,美國經濟基本面不支持持續加息,市場流動性整體平穩,外部宏觀壓力持續減弱。
其次,中東地緣風險是當下最大的不確定性來源,局勢動盪持續擾動全球能源與供應鏈穩定,而局勢降溫將成爲中美達成共識、深化合作的重要契機。
再者,中美高層高頻互動持續爲雙邊關係託底,管控分歧、務實共贏取代對抗博弈,成爲年度主線。
最後,經貿領域的新舊格局正在切換。關稅、貿易採購等傳統摩擦議題進入穩態博弈階段,很難出現大幅突破;而新能源、高端製造、技術合作等實體產業對接,正在成爲中美經貿關係的全新增長極。
未來中美關係不會走向全面對抗,而是呈現博弈與合作並存、務實共贏持續擴容的常態化格局。#上頭條 聊熱點#