德國徹底轉向!默茨支持歐盟對華重拳政策,中方亮出底線應對!
文 |小外
本文爲深度觀點解讀,僅供交流學習
一直以來,德國都是中歐經貿合作的壓艙石,長期堅持務實合作、互利共贏的對華基調,是歐盟內部少數保持理性、拒絕跟風強硬的核心國家。
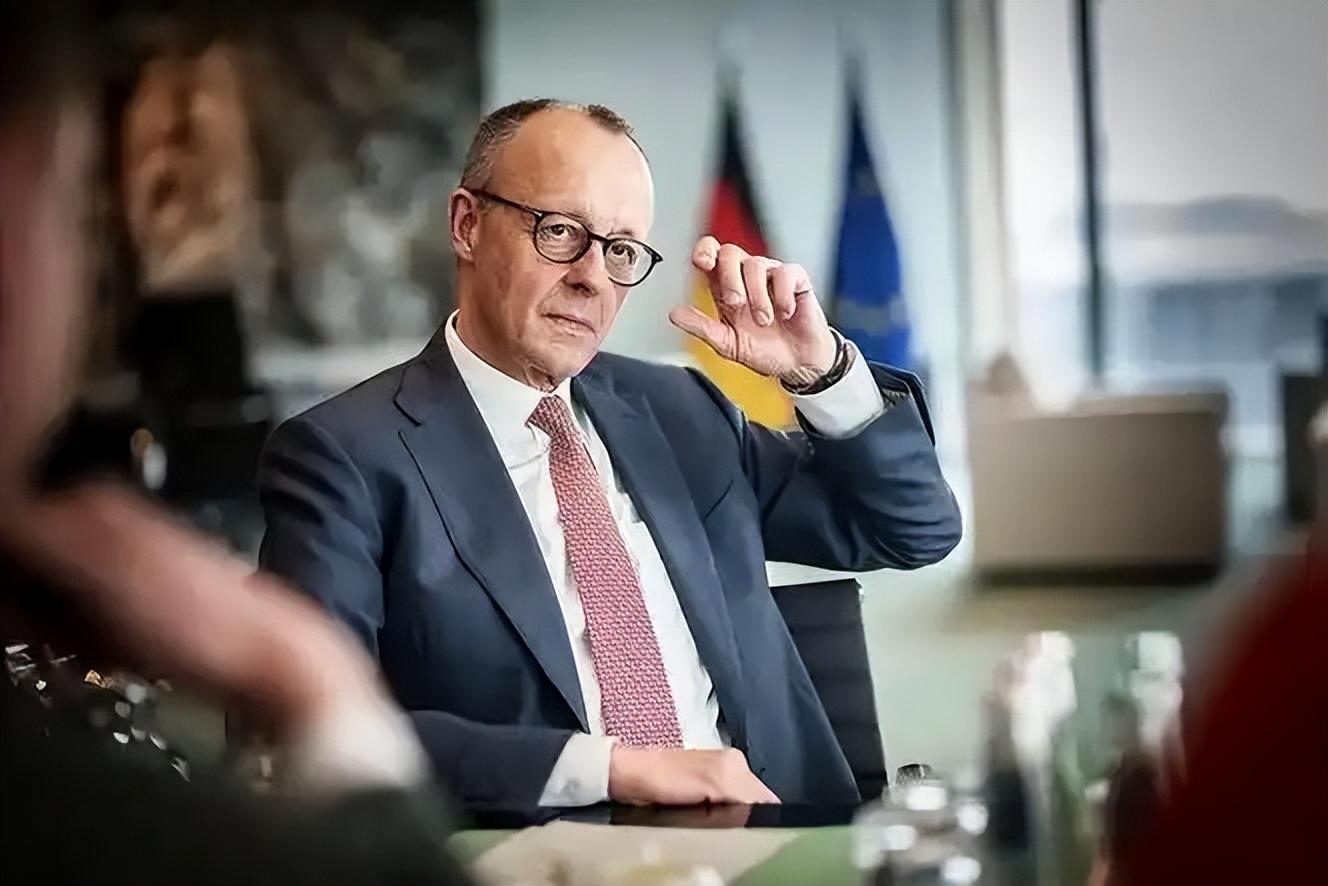
但從2026年三季度開始,德國對華政策出現根本性掉頭,默茨政府公開表態,全力配合、支持歐盟出臺新一輪對華強硬貿易新政。
按照歐盟既定規劃,2026年10月召開的歐盟峯會,將推出一套覆蓋範圍極廣的對華貿易保護措施,也是近年來力度最強、限制最全面的一次政策重拳。
這意味着延續多年的中德務實貿易模式正式改寫,中歐經貿博弈徹底進入全新的對抗管控階段,背後藏着德國經濟、政治、社會的多重深層困局。
歐盟對華新政的核心殺手鐧
這次歐盟籌劃的一攬子對華措施,不再是單一的關稅調整,而是全鏈條、全領域的系統性貿易干預,針對性極強。
整套政策包含三大核心板塊,層層卡住中歐經貿合作的關鍵節點。
首先是升級外資投資審查機制,抬高中國企業對歐投資准入門檻,限制中資在歐洲高端產業、核心供應鏈領域的佈局。
其次是推行本土供應鏈優先原則,引導歐盟各國企業優先選用本土供應商,壓縮中國產品、中國供應鏈的市場空間。
最後是全面梳理產業鏈短板,精準排查歐洲對華產業依賴領域,爲後續針對性脫鉤、干預、限制提供數據支撐。
值得注意的是,本次新政落地的核心推手就是德國。
默茨政府不僅主動配合歐盟政策,還主動牽頭梳理德國本土對華產業鏈依賴短板,幫歐盟精準鎖定干預靶點,徹底告別了以往“中立調和”的角色,正式站到對華經貿管控的前沿。
看似對外強硬,實則是德國內部困境的對外轉嫁
很多人疑惑,長期靠對華貿易紅利回血的德國,爲何突然主動強硬?表面是所謂的不公平市場競爭爭議,本質是德國自身經濟和政治雙重危機的被動應對。
經濟層面,德國放棄俄羅斯廉價能源後,工業生產成本大幅飆升,傳統制造業競爭力持續下滑,出口數據疲軟,貿易逆差不斷擴大。
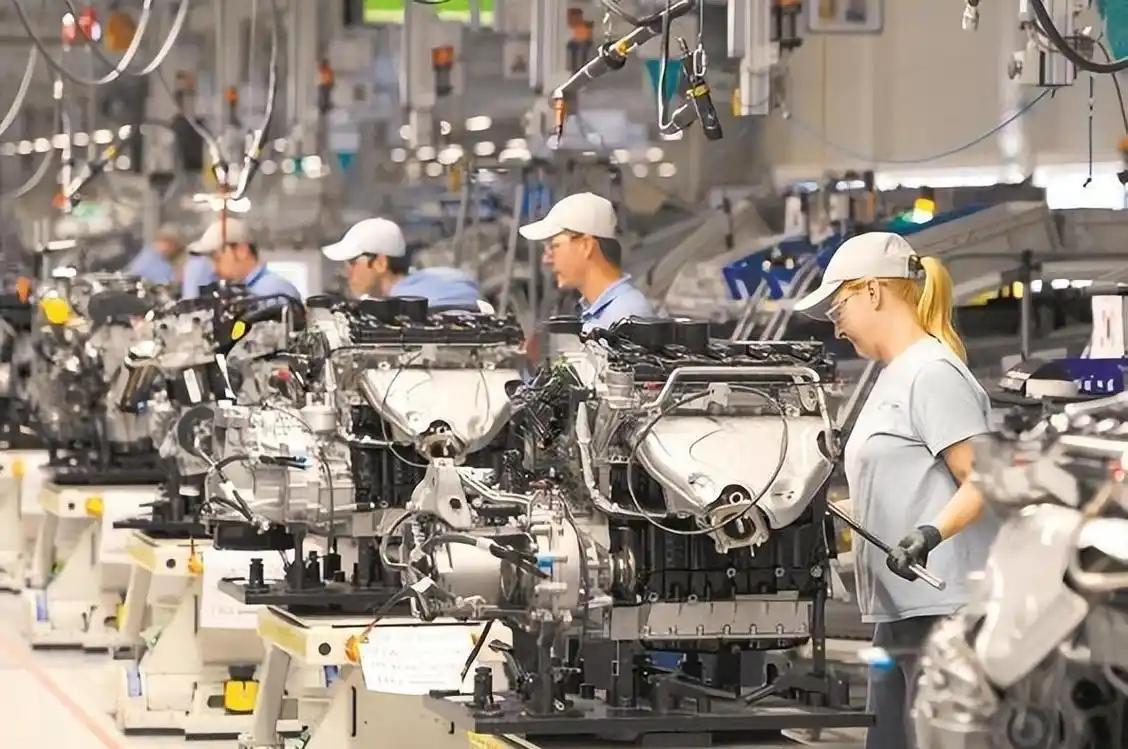
曾經靠高端製造出口領跑歐洲的德國工業,如今增長乏力、優勢銳減,尤其是王牌汽車產業,對華市場優勢持續萎縮,全球競爭力逐年弱化。
政治層面,德國國內右翼政黨支持率持續突破,主流老牌政黨面臨巨大的選票流失壓力。
爲穩固執政根基,主流政黨選擇通過對外強硬轉移國內民衆視線,把內部經濟疲軟、民生壓力的矛盾,轉嫁到對外經貿博弈上。
再加上2026年全球經濟復甦整體乏力,外部環境動盪不安,尋找外部博弈突破口,成了德國政壇的最優解。
簡單來說,對華強硬不是德國的主動戰略選擇,而是對內紓困、穩固政局的被動操作,短期能製造對外維權的輿論聲勢,卻完全解決不了製造業競爭力下滑的結構性病根。
德企矛盾心態:一邊深度依賴,一邊盼着政策紅利
最有意思的是德國企業的割裂心態,完全呈現出“既要又要”的矛盾狀態,也讓本次對華強硬政策充滿戲劇性。
從真實經貿數據來看,德企根本離不開中國市場。
2026 年上半年,德國企業對華直接投資同比增長約三分之一,反觀對美投資同比驟降 65%,一增一減之間,中國市場依舊是德企海外佈局的核心重心。
據德國工商大會年度調查,超過半數德企對歐盟調整對華貿易政策持支持態度。
這些企業心裏十分清楚,強硬政策會短期損害自身對華貿易利益,但依舊寄希望於政策干預,靠行政手段打壓中國同行,藉助政策紅利實現彎道超車,用“政策幫忙”替代自身技術競爭,掩蓋自身競爭力下滑的事實。
這種政企心態的錯位,也註定了歐盟對華貿易新政的侷限性。
政策是政府主導的強硬博弈,但市場企業依舊深度綁定中國供應鏈,後續必然會出現政策落地阻力大、執行效果打折扣的局面。
默茨訪華直白攤牌,拋出三大核心訴求
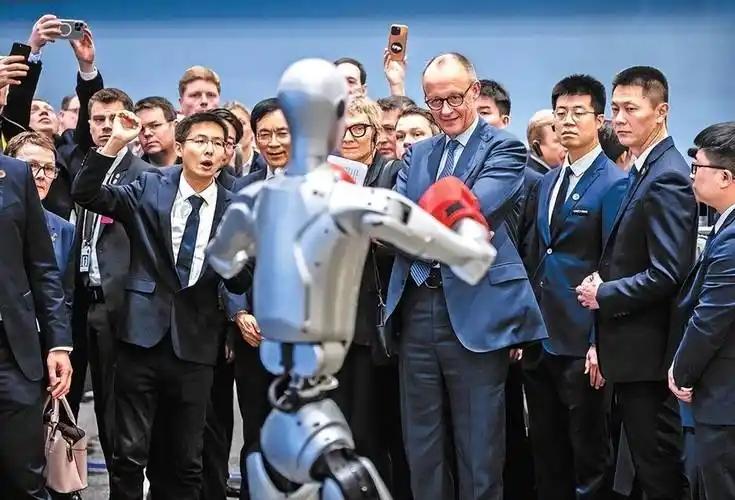
在政策全面收緊之前,2026年2月25日至26日,默茨率領龐大經濟代表團訪華,也是其上任後首次正式訪華。
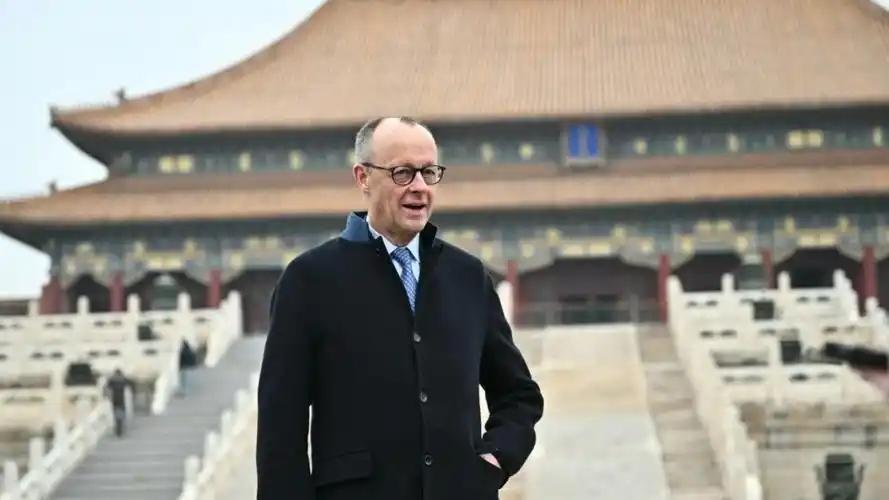
不同於以往歐洲領導人委婉含蓄的溝通風格,本次訪華默茨態度直白坦率,直接拋出德方三大核心經貿訴求,同時跨界提及安全議題,談判立場十分明確。
德方首要訴求是要求中國削減製造業補貼,指責國內產業補貼拉低產品價格,造成所謂的不公平競爭。
其次是希望人民幣對歐元適度升值,認爲人民幣匯率低估讓中國產品獲得價格優勢。
最後是要求中方保障稀土等關鍵礦產的出口穩定性,2025年國內稀土出口管制升級後,歐洲工商業的供應鏈焦慮持續攀升,成爲本次談判的核心焦點。
除此之外,默茨還突破以往經貿談判範疇,直接要求中方在俄烏衝突議題上對俄羅斯施加影響力,能明顯看出,本屆德國政府的安全訴求優先級,已經遠超前任政府。
中方冷靜應對,不接博弈套路、守住核心底線
面對德方的多項訴求,中方並未逐一正面回應,而是採取了戰略定力十足的應對策略。
全程強調中德全方位戰略伙伴關係定位,倡導多邊主義和自由貿易,明確勸說德國不要跟風站隊、被美方節奏裹挾,堅守獨立自主的經貿立場。
中方的應對邏輯十分清晰,不糾結於單一的補貼、匯率、礦產爭議,而是跳出局部博弈,從戰略合作高度定調關係,既維持了中德合作的基本盤面,又沒有在覈心利益上做出任何讓步。
這裏有一個很容易被忽略的歷史真相,當下歐美指責的產業補貼、政策扶持模式,根本不是中國獨創。
十九世紀德國李斯特學派,就是靠國家補貼、關稅保護、產業扶持,實現了對英國的經濟逆襲。日韓崛起階段,也普遍推行產業干預政策。
如今歐美國家完成產業升級,就開始反對後發國家的同款發展模式,本質就是典型的攻守異位。
客觀來看,國內新能源汽車十年累計補貼約1500億元,規模合理且早已逐年退坡,反觀歐美近年推出的綠色產業補貼、貿易壁壘,干預力度遠超中國。
歐洲如今從產業政策的反對者,徹底變成貿易保護的實踐者,劇情反轉十分明顯。
結語
2026年10月歐盟峯會的對華新政,看似是歐洲掌握博弈主動權,實則暗藏巨大隱患。
更關鍵的是,歐洲的對華貿易風險承受能力,遠不如美國。高度依賴中國市場的歐洲製造業,根本經不起高強度貿易對抗。
目前中方已經備好完善的反制預案,一旦貿易摩擦升級,歐洲企業、民生經濟的受損程度,會遠超中方。
總體而言,德國的政策轉向,是內部困境催生的短期博弈行爲,而非長期戰略定型。
中德、中歐經貿深度綁定的基本面不會改變,這場自上而下的貿易強硬博弈,最終只會走向可控共存、邊競爭邊合作的常態格局。#上頭條 聊熱點#