時隔3年美聯儲重新加息,對我們有什麼影響?
“真正的衝擊將來自對後續緊縮路徑的重新評估。”
文 /巴九靈
如果天氣預報已經告訴我們,明天的下雨概率是94%,那出門帶把傘無疑是再正常不過的選擇。
只是當這個概率被用來預測美聯儲9月會不會加息時,更多人還是選擇了“眼見爲實”。
即便是內心再篤定的交易員,包括身處東八區的我們,也不免定下凌晨2:00的鬧鐘,紅着眼等待結果出爐。
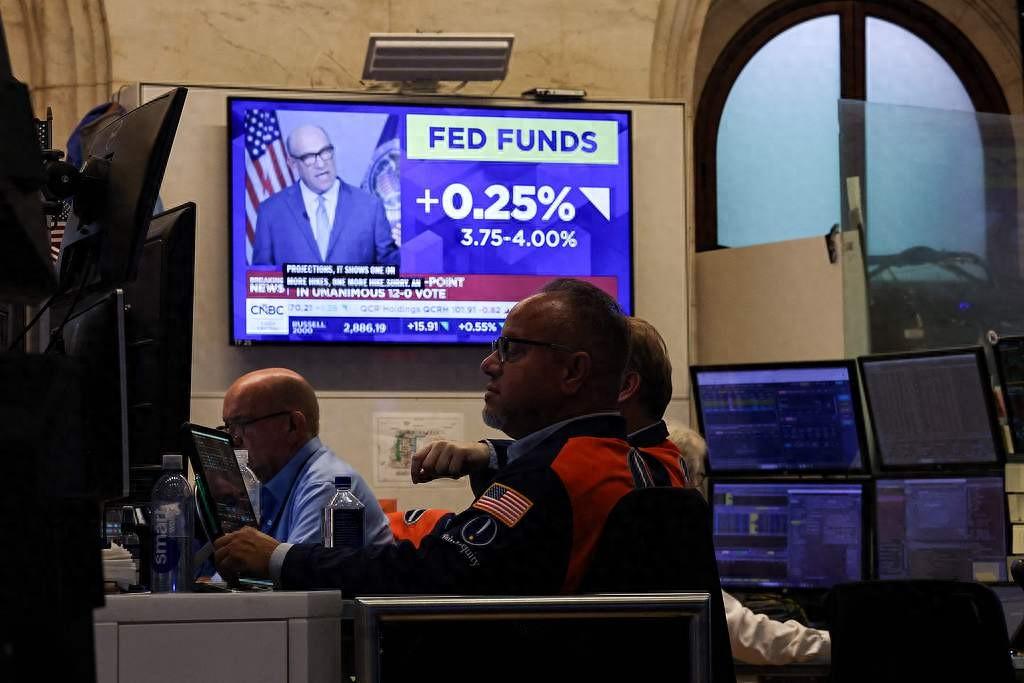
凌晨2點,美聯儲發佈聲明,宣佈自三年來的首次加息,將聯邦基準利率提高0.25個百分點,達到3.75%—4%。
美聯儲說到,美聯儲做到。
然而,官宣9月加息並不意味着這次午夜派對的結束,對它的解讀將如早高峯一般湧來,那麼6個多小時前,究竟發生了什麼?對於剛開啓新的一天的中國人而言,這一結果又意味着什麼?

加息時刻,發生了什麼?
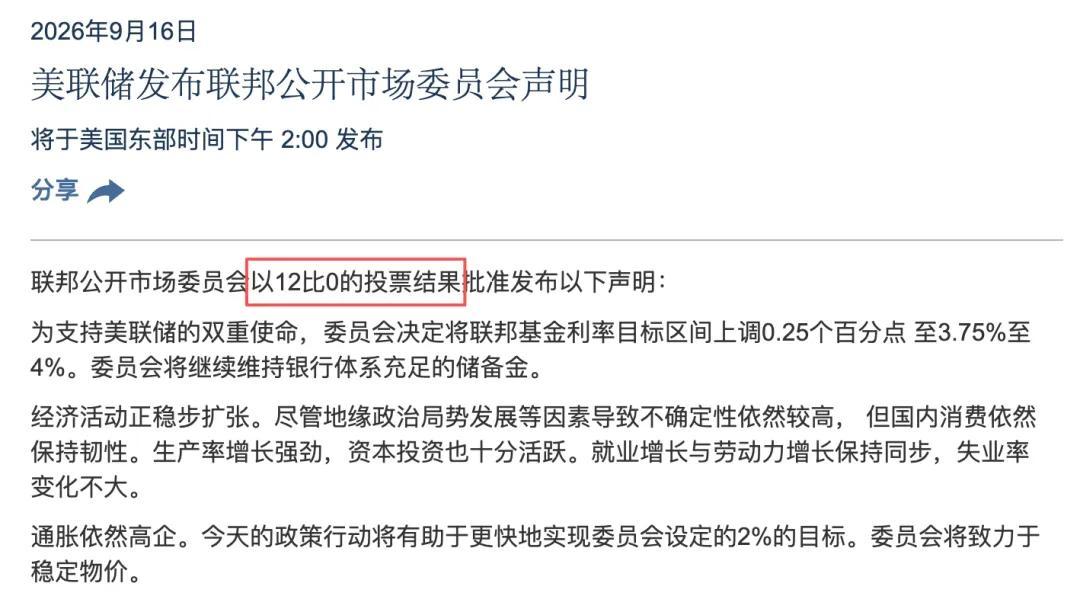
按照流程,這一加息的決定,需要由聯邦公開市場委員會(FOMC)的最多12名有投票權的成員進行表決,7票即可形成多數,而這一次,12位官員全票通過,集體按下贊成鍵,這一細節令觀察家們頗爲意外。
但更令人意外的或許是惜字如金的聲明。聲明中沒有給出委員會下次採取行動的必要條件,也沒有解釋官員們今天採取行動的原因。
圖源:美聯儲官網
於是,人們開始等待主菜上桌。
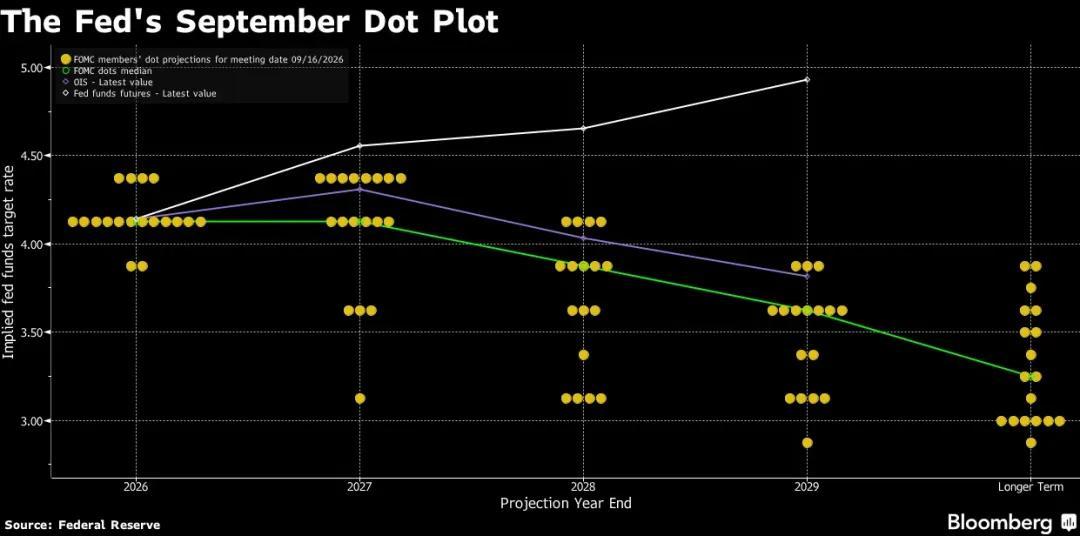
第一道主菜,是用於預測未來利率的點陣圖。剛剛12位投票者決定了今天,而19位預測者則回答了未來——一個變化很大的未來。
在三個月前,有9位成員(一半)預測美聯儲會維持利率不變甚至降息,而三個月後,19位官員中,1位匿名(大概率是沃什),4位官員認爲2026年利率還會再上調兩次,12位認爲利率會在年底前再次上調一次,2位認爲維持不變。
第二道主菜是隨後的新聞發佈會,同樣惜字如金的沃什發表了節奏緊湊的演講,並只允許記者們提一個問題。儘管演講時間比他的前任們短了10—15分鐘,但這場“鷹派發佈會”卻令市場印象深刻,他強調:
“我們今天做出的決定是一個冷靜、嚴肅、負責任的決定,也是我上任以來一直在準備和思考的決定。”
“我們做出這項決定之際,美國經濟似乎正在走強。”
“太多類別的價格漲幅超過3%,而且潛在的通脹趨勢‘並未顯著改善’。”
“我很難將整體金融環境描述爲緊縮。委員會成員普遍認同這一觀點。因此,我們收緊了部分寬鬆政策。”
最後這一句傳遞的信號尤其意味深長。業內人士解讀道:這是一個非常特別的鷹派發言,這表明沃什認爲當前的貨幣環境已經是“寬鬆”的,因此除非經濟數據發生變化,仍有可能進一步加息。
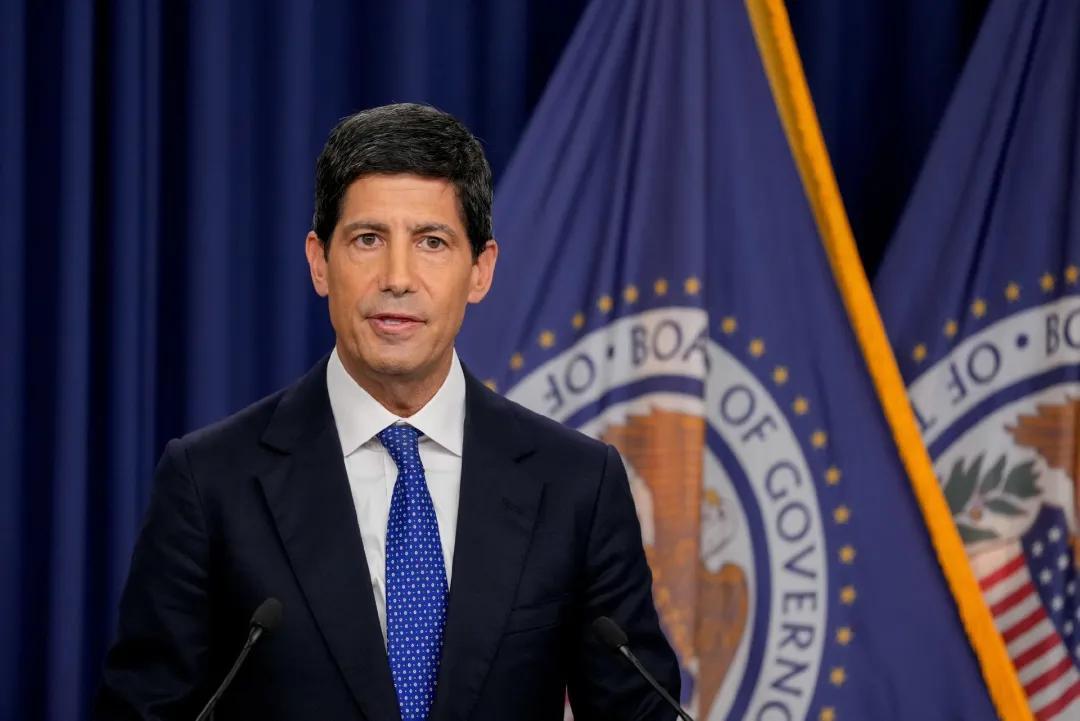
9月16日沃什在新聞發佈會上
圖源:Daniel Heuer/彭博社
不知道總統特朗普對這一“寬鬆”的表態作何感想。
作爲讓這次會議在高預期下依舊撲朔迷離的有趣變量之一,特朗普多次力挺降息,加上中期選舉將近,壓力全然給到了他所青睞的沃什身上,據說他們定期會保持通話。
沃什本人在現場笑着婉拒了有關特朗普的提問。而會後特朗普給出他的私人“點陣圖”和對寬鬆的定義——“利率應該在1%以下”。
不過,對沃什而言,本次會議算是順利完成了對其本人的信譽修復。曾被詬病“嘴上鷹派、行動鴿派”的他如實兌現了8月的承諾(傑克遜霍爾年會上發表鷹派發言)。
與此同時,暗暗與總統走對抗路,也讓他在外界眼中顯得身形高大了起來。正如一位投資家則在新聞發佈會期間實時評論道:
“沃什需要牢牢確立美聯儲的公信力和獨立性,他在第一次演講中沒有做到這一點。他在傑克遜霍爾會議上做到了。今天他有機會再次做到這一點。”

和我們的直接關係是?
接下來,讓我們回到北京時間。
會前,小巴特意諮詢了7位專家,一半表示當晚會熬夜關注,還有四分之一表示會早起看結果,另有四分之一認爲,如果某位投資者的股票賬戶裏倉位比較重,那麼還是建議從牀上爬起來看一眼。
沒錯,單就我們而言,亞太市場即將迎來美聯儲決議後的“第二輪衝擊”。
“第一輪衝擊”自然是美股市場的反應,簡單而言,情況略有些出人意料。
2點美聯儲官宣結果時,大家都還算心態平穩,畢竟結果符合預期。而當沃什的新聞發佈會一開,情緒卻直轉而下。
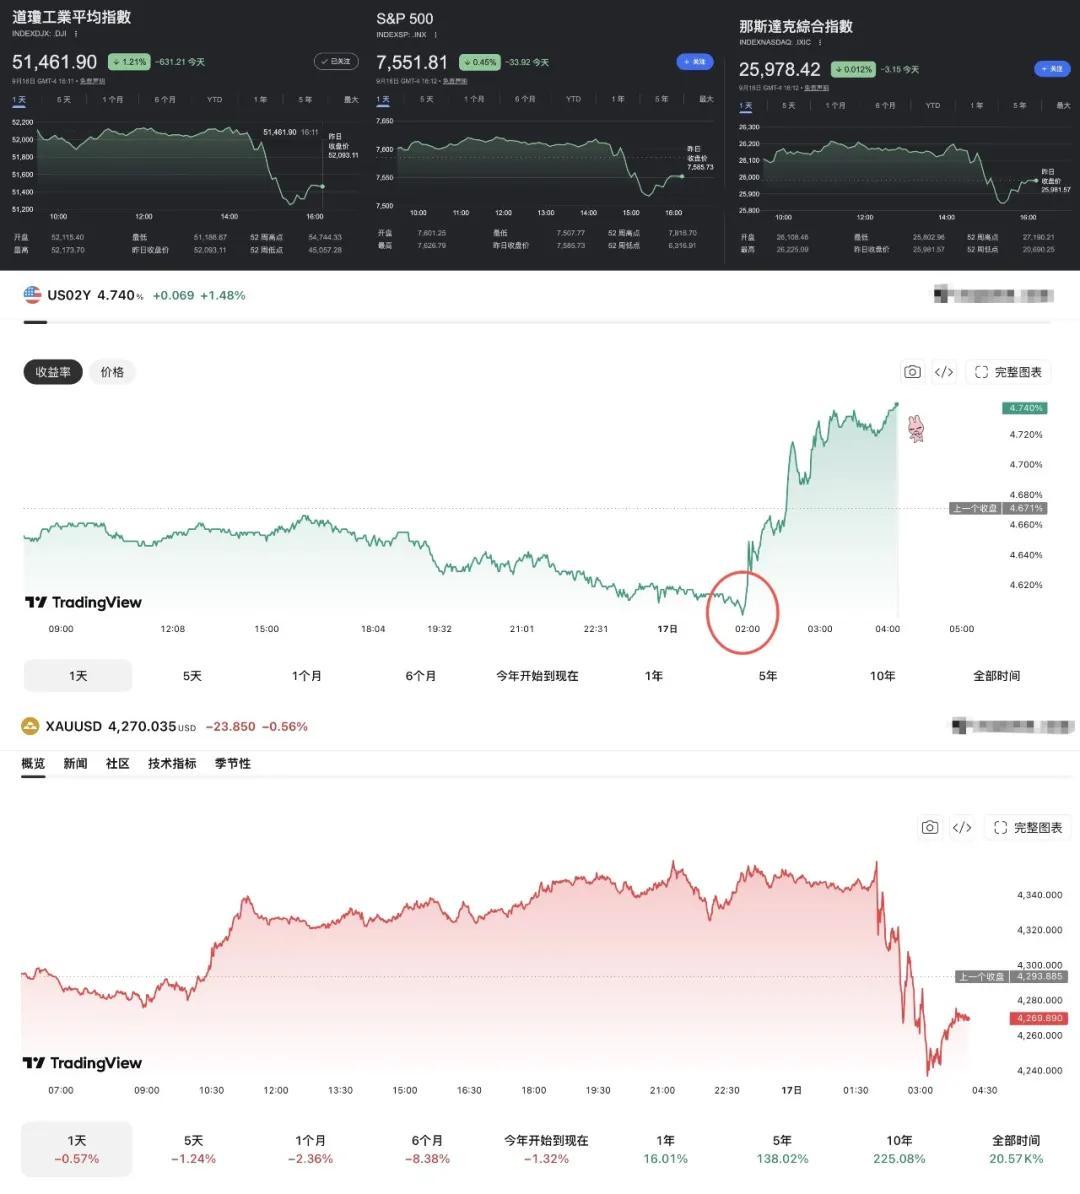
與美聯儲決議高度相關的兩年期國債收益率已4.74%創下兩年多來的新高,美股三大指數急速跳水收跌,現貨黃金跌破4270美元/盎司。
由於此前加息已經被市場有所定價,因此平緩的走勢並不令人意外,但隨後的跳水顯然是對於會後的發言做出了自己的投票。
圖源:網絡
這顯然會對今日的市場開端產生干擾,尤其在經歷了昨天一日難得的觸底反彈後。
關於A股市場對這一結果的反應,綜合專家們的看法,答案是至少充分消化了“加息一次”。
東吳策略首席陳剛告訴我們,從上週五美國CPI數據公佈後美股夜盤走勢來看,市場有在演繹利空出盡的邏輯。
但他也指出,在加息行爲被定價的背景下,沃什會後的講話是大變量,如果傳遞的信號是“一次性加息”,而非後續加息路徑打開,那麼市場流動性環境有望改善,進而風險資產有望迎來反彈,市場後續會更看好加息落地後科技股和黃金的彈性。反之則仍需觀察。
蘇商銀行特約研究員付一夫也抱持類似的觀點,他認爲市場對加息的定價,“邏輯上只定價了事件,沒有定價路徑”,換言之,若加息落地,短期可能利空出盡,因爲不確定性被消除,但真正的衝擊將來自對後續緊縮路徑的重新評估。
這意味着,儘管市場已經提前搶跑,但正如知名財經評論員劉曉博所言,“口氣嚴厲”的表態,令交易仍具不確定性。
不過,外圍的擾動或許無法觸及當下A股市場的內核。經濟學家、如是金融學院院長管清友認爲A股和投資者處於“現在什麼都關心”“一有風吹草動就緊張”的狀態之下。
究其原因,在經歷了7月下跌後,市場低迷,流動性不高,儘管託底跡象明顯,但依然需要“時間換空間”。他指出當下的問題並不在於外部,而是科技股普遍還是“偏貴”。
由此他建議,儘管美聯儲加息的影響已經顯現,但整體環境低迷的情況下,還是應該着重選擇一些性價比更高的資產,並試着適應一個沒有方向、非理性的市場,靜待時機。
而最值得琢磨的,恰恰也是時機。

重返“高利率”時代
一次加息背後,是一個正在遠去的低利率時代。
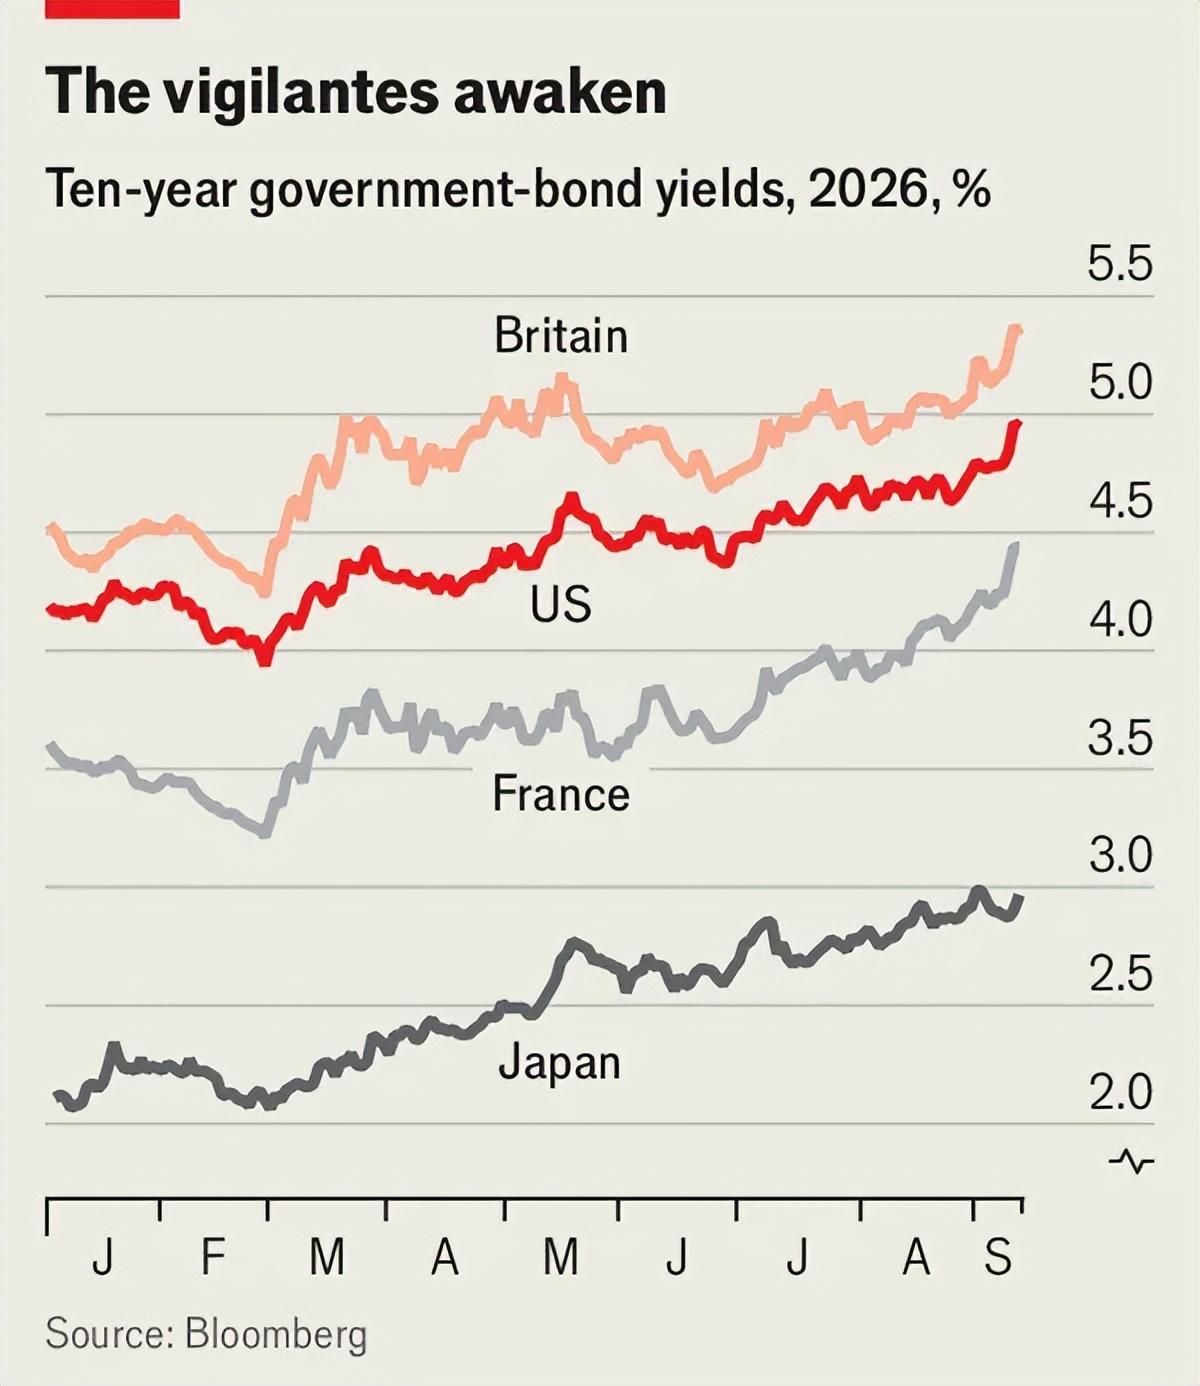
兩天前(9月15日),用來定價全球資產的美國10年國債收益率剛突破5%大關,創下2007年以來的新高。
此前,英國十年期國債收益率爲5.3%,德國十年期國債收益率爲3.5%,分別創下2007年和2011年以來的最高水平;日本十年期國債收益率爲3%,也達到了30年來的最高水平。
巴菲特曾比喻,利率是資產估值的“地心引力”,當利率低時,股票會飛上天,利率高時,向下牽引的力量也就越大。
作爲“錢”的計價器,當利率它不斷跳漲,就會觸發所謂的“高利率恐慌”,任何資金會本能地開始計較“機會成本”,黃金、各國貨幣乃至資本市場的估值,都需要被重新衡量。
文章的最後,我們補充一些專家們有關美聯儲加息和資產重估的看法,如果你有興趣,不妨一起看看。

大頭有話說
1.加息的理由充分or不充分?
管清友
■ 經濟學家
■ 如是金融學院院長
加息或者是否會持續加息,背後是一個“兩難”問題。
難的一端,是美國債務問題。當前代表全球借貸成本基準的10年期國債收益率已經突破5.04%,爲2007年以來最高水平,與此同時,美國國債規模已經突破40萬億美元。高利率會導致政府利息支出劇增(爲了償還利息,政府只能發行更多國債,迫使新國債的利息更高,形成債務螺旋)。
難的另一端,則是不可忽視的通脹問題。其實通脹的問題由來已久,一方面,是自2020年以來,美國包括主要發達國家採取了超級寬鬆的貨幣政策,即MMT(Modern Monetary Theory,現代貨幣理論),通過“直升機撒幣”(如向居民直接派發現金)以及美聯儲購買國債等方式,將大量貨幣投入到市場中,這一舉措的餘威猶存;另一方面,則是美國加徵關稅、與主要經濟體“脫鉤斷鏈”,抬高了美國國內商品成本。
短期的觸發點就是油價飆升且居高不下。種種壓力下,美國如果想要將通脹目標控制在2%以下,加息則是逼不得已之舉。但也許未來美聯儲需要學會適應一個2%以上的通脹指標。
楊德龍
■ 前海開源基金首席經濟學家
■ 基金經理
實際上,美聯儲加息的理由並沒有市場預期的那麼充分。控制通脹雖然非常重要,但是加息可能導致企業負擔加重,從而影響美國就業數據。另一方面,加息會導致美債收益率進一步上升,大幅增加美國政府還本付息壓力,讓投資者更加擔心美國政府的信用是否會動搖。
現在美國政府的負債正式突破40萬億美元大關,每年光支付的債券利息就高達1.3萬億美元,佔美國政府財政收入的20%。這個數字未來還會繼續攀升,幾乎不可能逆轉。美國政府負債增加越多,美債的違約風險越大,美債收益率就會上升。
胡捷
■上海交通大學上海高級金融學院教授
單純從通脹數據來看,9月會議加息原本並非“鐵板釘釘”——核心CPI數據已經連續三個月下降,整體CPI數據則在下降兩個月後趨於持平,PCE和核心PCE也呈現類似特徵,在我看來是可以再觀望一次的,也就是等到10月份再看。
從理性層面而言,不加息尚可接受,只是,近期市場預期已經成爲影響政策決策的重要因素,美聯儲或迫於市場壓力,在條件尚未完全成熟的情況下被迫提前加息。
2.對投資市賬戶的影響正面or負面?
付一夫
■ 蘇商銀行特約研究員
資產影響要看兩個敏感度:對美元流動性的敏感度和對貼現率的敏感度。
港股和黃金對美元流動性最敏感,短期衝擊較大;高估值科技股對貼現率最敏感,但若加息被定義爲預防性,調整後可能提供買點。A股相對獨立,受國內政策和內需主導,衝擊有限。
更看好黃金的中期配置價值,因爲地緣風險和央行購金提供支撐,待流動性衝擊過去後可能重拾升勢。對港股和高估值科技需謹慎,等待美元流動性壓力緩解。
薛清和
■智本社社長
就這一次加息來說,市場基本定價。短期美債利率上升,黃金價格被壓制,均已充分定價;美元已基本定價,美股定價不充分。
後續的資產價格取決於“一次加息還是一輪加息週期”。如果是“一次加息”,對市場衝擊不大,美股、黃金還可能上漲,美元和短期美債收益率還可能下跌。
如果本輪加息決策釋放新一輪加息週期的“鷹派”信號,那麼美股和黃金將明顯下跌,美元走強,短期美債收益率上升,但長端美債收益率可能下跌,港股和A股也下跌。
楊德龍
■ 前海開源基金首席經濟學家
■ 基金經理
加息相當於靴子落地。考慮到三季度A股市場已經進行了一個季度的調整,以芯片、算力爲代表的AI科技板塊大幅回落,跌出了價值。這次議息會議結束、靴子落地之後,對於市場來說,反而有可能迎來反彈的契機。
四季度,投資者可以繼續採取啞鈴型的策略:一手科技,一手紅利。科技板塊是進攻,是成長型板塊;紅利板塊是防守。這樣進可攻、退可守。
3/對中國貨幣政策的影響?
付一夫
■蘇商銀行特約研究員
當然,全球央行加息會對中國貨幣政策的制約,但中國貨幣政策仍以國內目標爲主,因爲國內低通脹、內需偏弱,實際利率偏高,需要寬鬆支持。因此,全面降息概率受制約,但變相降息概率更大,例如定向降準、再貸款、存款利率自律下調、結構性工具。邏輯是用結構工具替代總量降息,既穩增長又緩解匯率壓力。全球加息週期收窄了中國寬鬆空間,但沒有關閉寬鬆方向。
胡捷
■上海交通大學上海高級金融學院教授
如同任何央行一樣,中國央行的貨幣政策主要是依據自身經濟體的通脹情況和其它經濟指標決定的。但國際上其他央行的貨幣政策(特別是利率政策)會影響兩國貨幣的匯率,而中國央行總體希望維持人民幣兌美元的匯率穩定,因此其他央行特別是美聯儲的基準利率與中國央行基準利率的差額,會進入中國央行的決策考量。不過由於人民幣與外幣不能自由兌換,因此這種考量只是邊際性的,不會成爲主要因素。
作者|和風月半
主編|何夢飛
圖源|VCG、網絡