延遲退休實施一年多,一個尷尬的問題終於擺上了檯面
文 |小外
本文爲深度觀點解讀,僅供交流學習
2025 年元旦,漸進式延遲法定退休年齡正式落地實施,轉眼到 2026 年已經運行了一年多。
這套方案設計了十五年過渡期,搭配彈性退休窗口,本意是平緩過渡、緩解養老金壓力,儘量減少對社會的衝擊。
可現實最先拋出的問題,卻和政策設計的初衷完全不在一個頻道上:制度上退休年齡一步步往後推,可職場裏別說六十歲,很多行業四十五歲以上就已經很難找到一份正經的正式工作了。
政策和市場之間硬生生卡出十幾年的空檔期,成了當下最尷尬也最扎心的現實矛盾。
職場年齡門檻,比退休政策來得更狠
很多人對延遲退休的第一反應是要多幹幾年,可真正的難題是,很多人根本撐不到政策規定的退休年齡,就先被職場淘汰了。
當下招聘市場的年齡門檻早已是公開的潛規則,三十五歲是基礎線,四十五歲更是一道大坎。
絕大多數企業招人時,都會默默把大齡求職者篩掉,哪怕經驗、能力都達標,年齡到線就直接 pass。不是員工不想幹到退休,是市場根本不給中年人留位置。
大批失業的大齡勞動者,最後只能轉向外賣、網約車、零散零工這類靈活就業崗位。
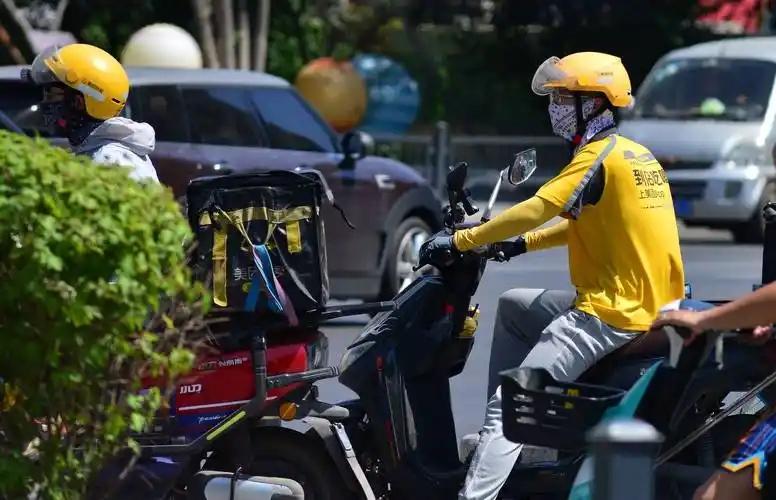
可這類工作看似自由,社保壓力卻全壓在個人身上。正式工作有單位分擔保費,靈活就業得自己全額繳納,收入本就不穩定,再加上固定的社保開支,壓力陡增。
一旦收入斷檔,社保跟着斷繳,最後直接影響養老金待遇。
失業保險金還有領取期限,到期之後還找不到正式工作,就只能靠打零工維持,連基本的就業保障都沒有。
更尷尬的是政策裏寫的彈性退休權利,實際落地根本沒那麼容易。
按規定,滿足最低繳費年限後,個人最多可以提前三年退休,提前三個月書面通知單位就行,不需要單位同意。
可現實裏,體力勞動者往往想提前退,單位以用工緊張爲由卡着不放;辦公室白領想多幹幾年攢夠養老金,反而先被企業優化裁員。
選擇權寫在紙面上,勞資雙方力量不對等,真正說了算的還是用人單位。
延遲退休不是拍腦袋,是真的扛不住了
很多人吐槽延遲退休是爲了省養老金,這話只說對了一半。這套政策不是憑空拍板的,既是全球的普遍趨勢,也是國內人口結構倒逼的必然結果。
全球範圍內,英國、法國、德國、日本等主要國家早已實施或者正在推進延遲退休,核心原因都一樣:人口老齡化、生育率持續走低、人均壽命越來越長,傳統的養老金體系早就扛不住了。
聯合國數據顯示,2020 年全球六十五歲以上人口有7.27億,到 2050 年將達到16億,老年人口占比從9.3%漲到16%,養老壓力是所有國家共同的難題。
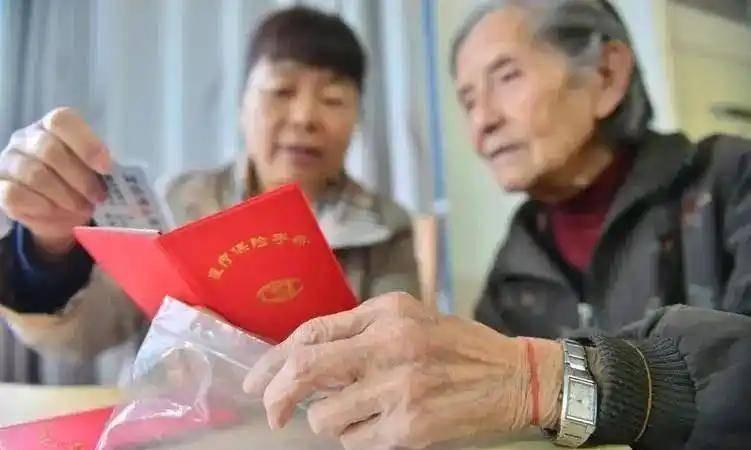
中國的情況更緊迫。按照人口測算,到 2035 年我國60歲以上人口占比將超過30%,人均預期壽命已接近 79 歲,按當前增速將在 2030 年代突破 80 歲。
而我國的養老金體系長期靠政府主導的第一支柱撐着,佔比接近三分之二,企業年金、個人儲蓄這些補充支柱發展薄弱,支付壓力本來就大。
社科院 2019 年精算報告預測,若維持原制度不變,城鎮企業職工養老保險累計結餘預計 2035 年耗盡;延遲退休改革後,這一時點預計推遲至 2042 年前後。
據社科院早期測算,退休年齡每延長一年,養老統籌基金增收減支合計可減緩數百億元缺口(注:該測算基於十年前基金規模)。
也正因爲如此,政策設計已經儘量做了緩衝。十五年的過渡期逐步推進,不搞一刀切,還設置了最多三年的彈性窗口,可提前可延遲。
對比德國、美國、日本等國家十三到二十二年的提齡週期,國內的方案已經考慮了國內的承受能力。
同樣是延遲退休,不同羣體天差地別
政策是統一的,但落到不同人羣身上,感受完全是天差地別,這也是爭議最大的地方。
體制內和體制外幾乎是兩個世界:公務員、國企的崗位穩定,福利完善,延遲退休對很多人來說就是多拿幾年工資,職級待遇不受影響,甚至還能多熬幾年晉升,整體接受度很高。
可建築工人、碼頭工人這類重體力崗位就完全不一樣,常年體力消耗大,身體磨損嚴重,人均壽命延長不代表健康狀態同步跟上,超齡繼續工作,不管是健康風險還是安全隱患都直線上升。
職場晉升的矛盾也同樣突出:公司的崗位數量是固定的, 年長的的人不退下來,年輕人就沒機會往上走。
尤其是普通企業裏,延遲退休直接變成了 “老的佔着坑、少的升不上去”,代際之間的職場競爭被進一步放大。
不同崗位的價值邏輯也完全不同:教授、醫生、資深工程師這類高技術崗位,經驗本身就是核心價值,越老越喫香,延遲退休對他們來說利大於弊。
但絕大多數普通崗位,經驗溢價極低,年輕人便宜、精力足、加班方便,企業更願意用新人。
大齡勞動者被淘汰後,大多隻能轉向保安、保潔、家政這類低門檻崗位,收入和保障都大幅下降。
真正的難題,是整個生態跟不上政策節奏
說到底,延遲退休最大的矛盾,從來不是政策本身,而是政策跑在了整個社會生態的前面。
我們的勞動力市場本身就對年齡不友好,對工作經驗的回報極低,絕大多數崗位的用人需求都是扁平的,不看重資歷只看性價比,老年勞動者天然沒有競爭優勢。
養老金體系又結構單一,第二、第三支柱長期發展不足,所有人都盯着基本養老金,自然壓力巨大。
和發達國家比,中國還有自己的特殊挑戰。
我們的人口結構變化速度太快,社保體系還沒完全發展成熟,靈活就業羣體規模又快速膨脹,再就業幫扶、社保銜接、職業傷害保障全是短板。
延遲退休是全球通用的解決方案,但我們的市場環境、配套保障、社會觀念都沒跟上,自然就出現了政策和現實的斷層。
別讓政策善意,最後變成個人硬扛
延遲退休是大勢所趨,但不能只改退休年齡,把所有成本都甩給普通人。要讓政策真正落地,配套的生態必須跟上。
首先要徹底整治招聘市場的年齡歧視,給四十五歲以上羣體留出正當的就業空間,不能任由企業隨意設置年齡門檻。
其次,大齡勞動者的技能培訓不能走過場,要結合市場需求教實用技能,幫着中年人完成職業轉換,而不是走形式發證書。
靈活就業的保障短板也得補上,零工羣體的工傷、職業傷害保障要落地,不能讓靈活就業者一邊賺辛苦錢,一邊全擔風險。
還有重體力、特殊工種的提前退休政策要細化,該有的彈性必須給到位,不能所有行業一刀切往後延。
說到底,延遲退休從來就不是一道單純的財政算術題,而是一道複雜的社會協調題。
它牽扯就業市場、社保體系、代際關係、行業差異,光靠調整退休年齡解決不了所有問題。
如果只管往前推政策,配套措施跟不上,市場邏輯不買賬,最後所有的落差都得普通人自己扛。
本來是應對全社會養老風險的政策,別反而變成了普通勞動者的個人風險。
只有制度和市場對齊,保障和需求匹配,不同羣體都有對應的出路,這政策纔算真正落到了實處。#上頭條 聊熱點#