美聯儲要加息?8月CPI實際只是短期亂象,真正通脹壓力在緩解
文 |小外
本文爲深度觀點解讀,僅供交流學習
2026年9月12日,美國勞工統計局公佈8月居民消費價格指數數據,華爾街結結實實玩了一把過山車。
表面看整體CPI環比反彈至0.4%,走出W型回升走勢,核心CPI環比0.3%也超出市場預期,加息預期瞬間被炒到九成。
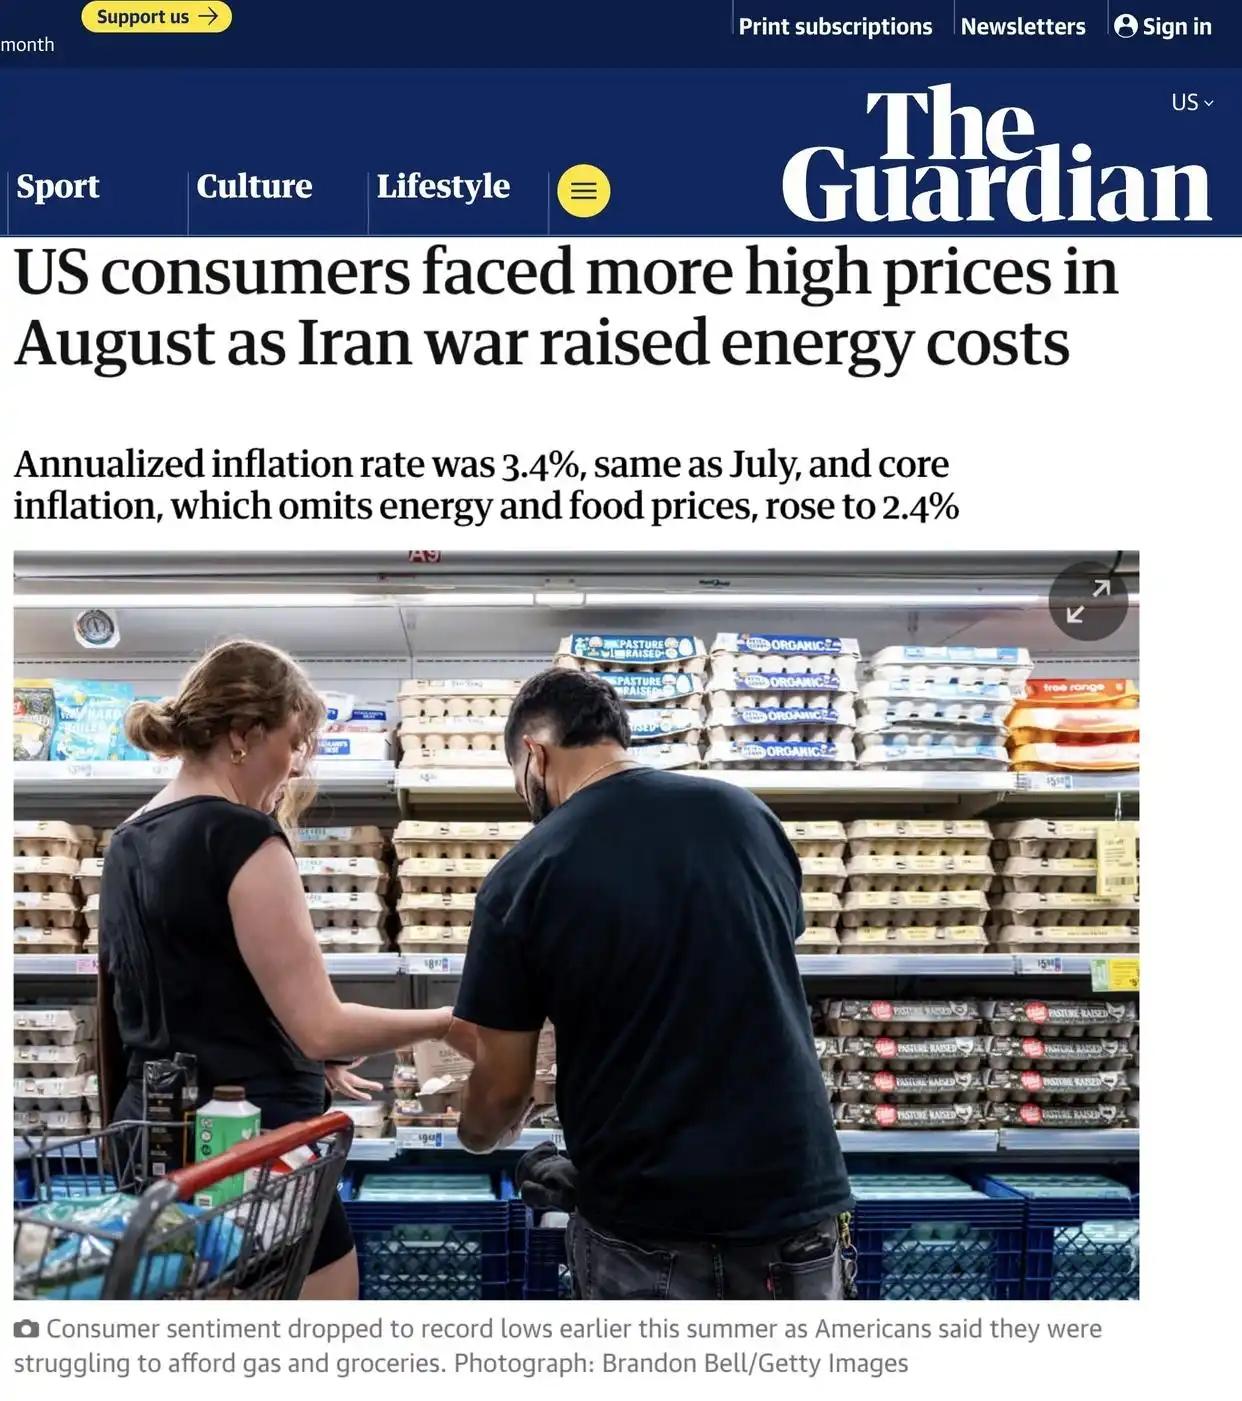
但這次所謂的通脹反撲,根本不是內生需求過熱帶動的趨勢性上漲,全是油價疊加兩個偶發臨時項湊出來的數字假象。
表面反彈全靠油價撐,剔除能源後漲幅直接砍半
先看最直觀的整體數據。8月美國CPI同比上漲3.4%,和7月基本持平,沒有出現全面升溫;環比上漲0.4%,較7月0.1%的低位明顯反彈,看起來像是通脹拐頭向上。
但這輪反彈的支撐點非常單一,幾乎全靠能源價格單方面拉動,背後是全球地緣局勢動盪帶來的油價上行。
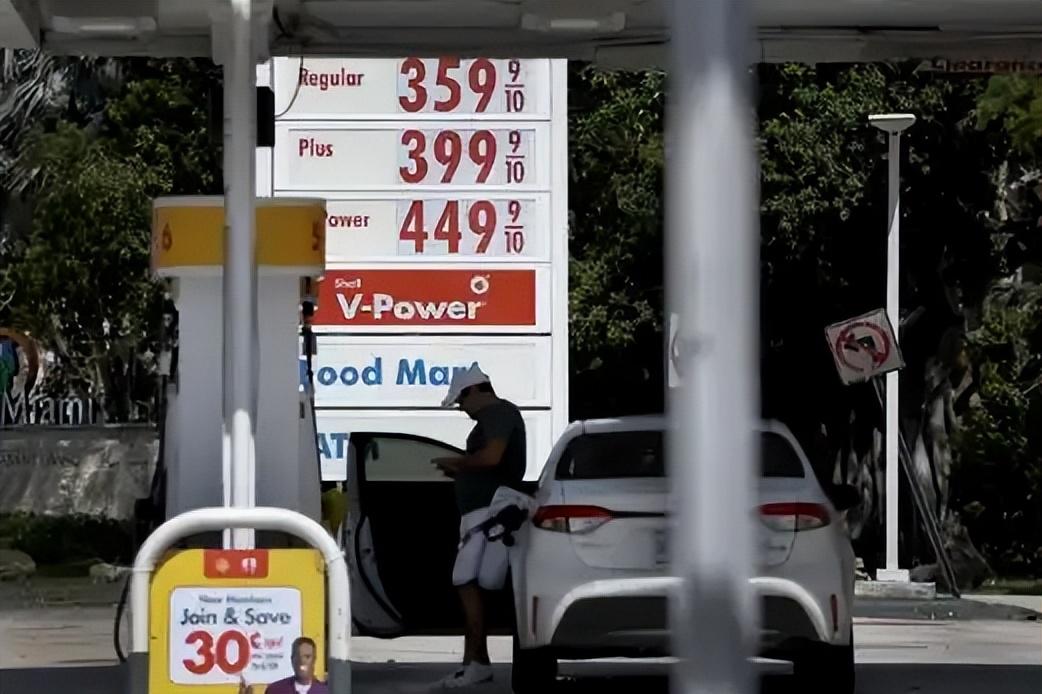
細分數據顯示,8月美國汽油價格環比上漲3.9%,燃料油價格環比更是大漲10.1%,僅能源這一個大類,就貢獻了整個CPI環比漲幅的三分之一,是當之無愧的漲價主力。
如果把油價這個外部地緣擾動因素剔除,當月CPI環比漲幅其實只有0.2%到0.3%,完全處於正常波動區間,根本談不上什麼通脹反彈。
說白了,不是美國國內物價全面漲了,是國際油價漲了,順帶把CPI數據給抬上去了。
核心CPI超預期?市場只看數字不看結構
市場之所以反應這麼大,核心原因是核心CPI環比破了市場心理線。
在通脹分析體系裏,剔除了能源、食品這兩個高波動品類的核心CPI,纔是真正反映內生通脹壓力的指標,也是美聯儲制定利率政策的核心參考依據。
8月美國核心CPI同比上漲2.4%,較7月的2.5%還在小幅回落,延續了近一年來的緩慢降溫趨勢,單看同比數據,完全符合美聯儲暫停加息的政策基礎。
真正引發市場恐慌的是環比數據,當月核心CPI環比上漲0.3%,突破了市場普遍公認的0.2%到0.25%的溫和分水嶺,市場據此判斷通脹粘性超預期,美聯儲可能重啓加息。
但這種判斷犯了最基礎的錯誤:只看最終數字,不看數字構成。
0.3%的環比漲幅裏,包含了大量一次性、不可持續的異常波動,把這些噪音剔除,真實的通脹壓力其實遠沒有數據顯示的這麼大。
三大異常分項拆解,全是一次性擾動
深入拆解8月核心CPI的上漲構成,就能發現拉動數據的不是消費復甦、工資上漲這類長期因素,而是三個毫無持續性的偶發事件,下個月大概率就會反向回落。
第一個也是最大的擾動項,是通信資費。8月美國話費價格環比暴漲5.9%,僅此一項,就拉動核心CPI環比上漲0.1個百分點,貢獻了三分之一的核心漲幅。
但這根本不是通信行業普遍漲價,而是美國兩大主流運營商集中對老舊低價套餐進行調價導致的一次性波動,和整體通脹壓力沒有任何關係。
通信資費這個分項本身長期處於通縮趨勢,歷史波動極大,2025年12月曾環比下跌3.3%,2026年5月又環比上漲2.2%,漲跌完全跟隨運營商的調價節奏,沒有任何趨勢性。
再加上本月統計口徑調整,將全量套餐納入採集範圍,也放大了數據波動,完全不具備政策參考價值。
第二個反常項是酒店住宿。8月外出住宿價格環比上漲2.4%,看似是旅遊消費火熱,實則完全是短期供需錯配導致的。
2026年北美世界盃7月剛剛結束,暑期旅遊旺季也已經收尾,7月酒店價格還處於回落通道,8月突然反彈,核心原因是前期團體批量鎖定的房源集中釋放,短期供給端出現擾動,和消費需求回暖沒有關係。
這個分項歷來波動大、持續性弱,等暑期效應徹底消退,9月價格大概率就會回落。
剩下的影響就非常有限了。機票價格環比上漲2.7%,完全是油價上漲的傳導效應,油價回落自然會跟着下降;二手車價格環比上漲0.4%,屬於行業正常的價格週期波動,掀不起大浪。
只有房租項走勢穩定,環比上漲0.3%,一直是CPI的核心支撐項,符合市場預期。
剔除噪音後,真實通脹還在降溫通道
把通信資費、酒店住宿這兩個最大的一次性擾動項剔除之後再測算,8月美國核心CPI環比漲幅其實只有0.2%,剛好落在市場的正常預期區間內。
所謂的超預期通脹反彈,本質上就是兩個偶發事件剛好湊在了同一個月,給市場製造了通脹抬頭的錯覺。
如果美聯儲做決策時,能夠主觀剔除這些短期結構性噪音,就能清晰看到內生通脹壓力還在持續減弱,重啓加息的必要性其實非常低。
而且拉長週期看,無論是三個月滾動通脹均值、個人消費支出物價指數,還是截尾均值通脹這些更平滑、更準確的指標,全部處於穩步回落通道,單月的短期波動,根本改變不了通脹降溫的中長期大趨勢。
加息本質是政治博弈,象徵意義大於實際
也正是因爲數據水分大,市場加息預期經歷了快速的大反轉。
數據剛發佈時,市場僅憑0.3%的核心環比數據,直接將9月加息概率拉昇至90%;等機構拆解完分項、看清數據本質後,加息預期又快速回落,目前市場普遍判斷加息概率五五開。
但退一步說,就算美聯儲真的宣佈加一次息,對美國經濟的實質影響也微乎其微。
單次加息只會帶來邊際上的資金成本波動,不會改變整體市場流動性,尤其是人工智能、高端製造這類高成長賽道,本身對利率波動極不敏感,幾乎不會受到任何實質衝擊。
本質上,當下美聯儲的加息決策,政治象徵意義已經遠大於經濟調控意義。
大選臨近,加息更多是服務於輿論預期、展現抗通脹姿態的政治操作,而非經濟層面的必須選擇。
加不加這一次,都改變不了通脹回落的大方向,也影響不了經濟基本面。
結語
說到底,分析通脹不能盯着單月數據一驚一乍。
每個月的CPI數據裏,都混雜着大量結構性、臨時性的噪音,地緣衝擊帶來的油價波動、運營商的調價節奏、短期的供需錯配,這些因素都會擾動數據,但都不代表長期趨勢。
8月這波CPI反彈,核心就是油價上漲疊加兩個臨時分項共同製造的結果,持續性極差,後續大概率會自然回落。
美聯儲的利率決策本身就有很強的主觀裁量空間,加不加更多是平衡政治預期,而非單純看單月數據。
對於宏觀判斷而言,更重要的是抓住通脹中長期回落的主線,不要被短期的數字波動帶亂節奏。
單次加息改變不了經濟基本面,也扭轉不了通脹降溫的大方向,過度解讀單月異動,本身就是最大的誤判。#上頭條 聊熱點#