港媒公佈結果,有專家推演“中美全面脫鉤”,小國、歐洲最危險?
文 |小外
本文爲深度觀點解讀,僅供交流學習
近些年,“中美脫鉤”始終是全球輿論的核心話題,不少人猜測兩國經貿徹底切割後的格局,也有人認爲部分國家能趁機撿漏獲利。
2026年,國內多位經濟學者通過定量模型,完整推演了中美極端脫鉤、供應鏈重構、多國聯動博弈的全過程,港媒也公開了這套推演的核心成果。
這次模型測算覆蓋了關稅衝擊、產業轉移、多國損益、技術壁壘等多個維度,精準拆解了脫鉤背後的真實利弊。
更關鍵的是,這套推演跳出了簡單的輸贏判斷,不僅算出中美兩國的具體損失,還摸清了歐洲、東南亞、北美承接國的真實處境,同時梳理出中美大國競爭的獨有規律。
四大核心結論,推翻大衆固有認知
很多人對中美脫鉤的印象,停留在“美國喫虧、中國承壓、小國受益”的淺層認知。
但定量模型的測算結果,遠比大衆想象複雜,最終敲定四大核心結論,每一條都貼合真實市場規律。
極端對等關稅場景下的模型測算顯示,即便不看 GDP 和就業數據,單論社會經濟總福利,中美雙方都會出現明顯縮水,不存在單方面碾壓的情況。
需要明確的是,福利損失是民生、產業供應鏈、貿易效率的綜合損耗,和短期經濟數據波動完全是兩個概念。
東南亞、北美小國短期撿漏:柬埔寨、越南、孟加拉、墨西哥等國家,在中美供應鏈斷裂的初期,能夠承接兩國轉移的訂單和產能,貿易規模快速擴張。
短期經濟福利會明顯提升,這也是近年這些國家外貿增速走高的核心原因。
小國紅利轉瞬即逝、風險極高:這種躺賺的機會完全不穩固,一旦這些跟風國家跟隨美方對華脫鉤,自身產業會瞬間崩盤。
以越南爲例,其紡織、電子主力產業,高度依賴中國上游中間品供應,切斷供應鏈後,出口產業會遭遇毀滅性打擊,短期紅利會快速轉化爲鉅額經濟損失。
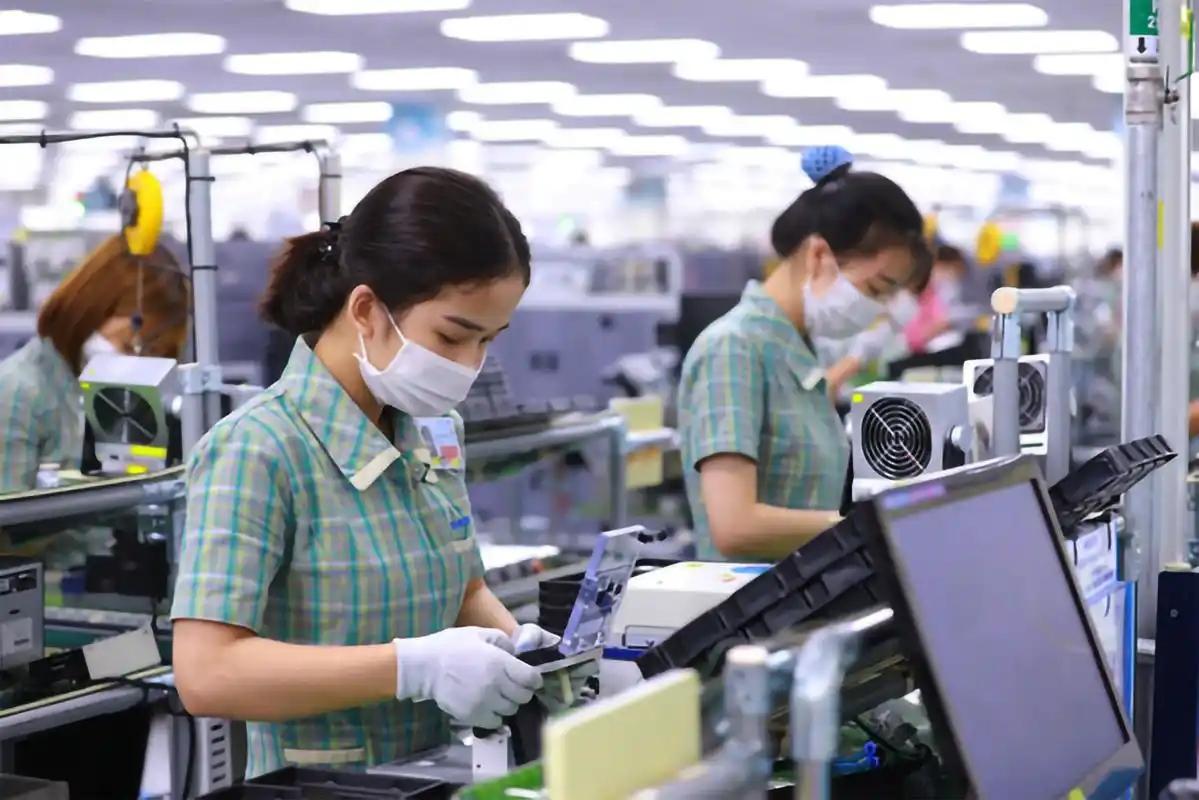
中歐脫鉤衝擊遠超中美脫鉤:這是最顛覆認知的結論。中歐經貿綁定深度遠超大衆認知,雙方在高端製造、技術密集型產業上相互依存度極高。
中國對美進口商品大多能通過國產替代、多國轉口補齊,但歐洲對華進口的剛需產品很難替代,一旦中歐脫鉤,歐洲的經濟受損程度會遠高於中美脫鉤的影響。
脫鉤已成變相禁運,博弈陷入雙向拉鋸
很多人疑惑,中美並未徹底斷貿,爲何市場始終緊繃?
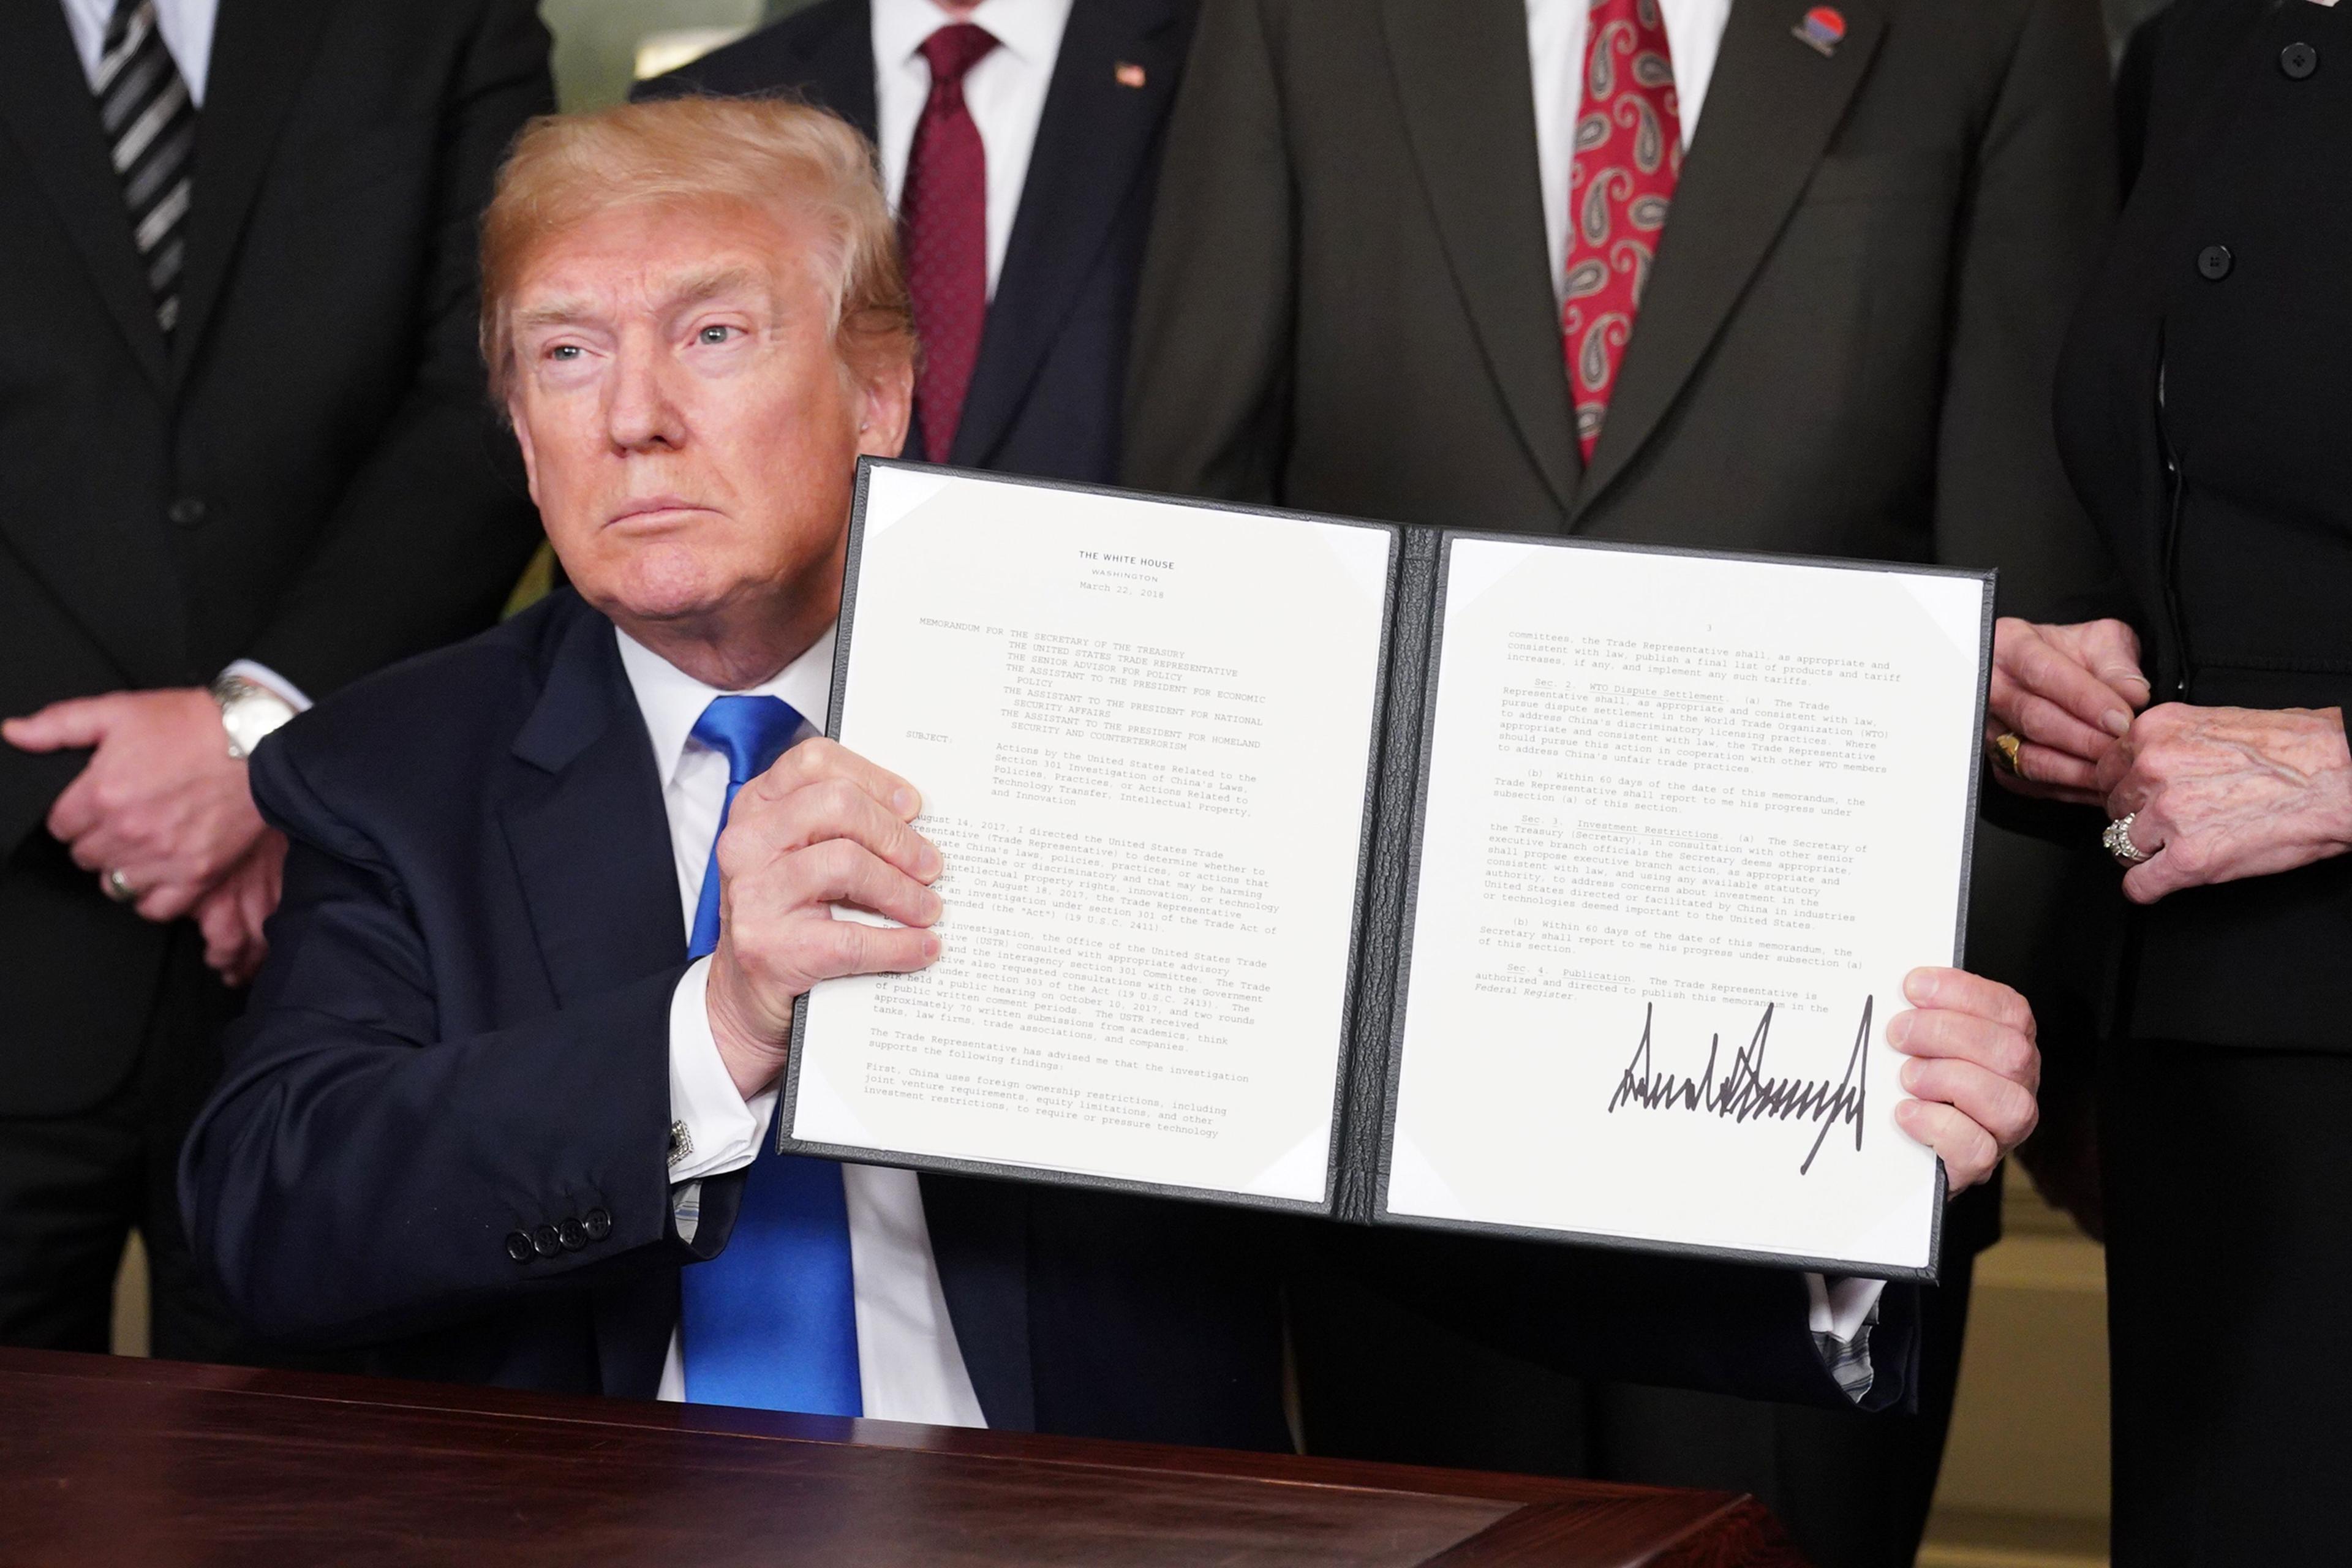
真實情況是,2025 年美國對華基礎對等關稅稅率達 125%,疊加專項關稅及貿易限制後,部分商品綜合稅率最高達到 145%,超高關稅壁壘已接近事實上的貿易限制。
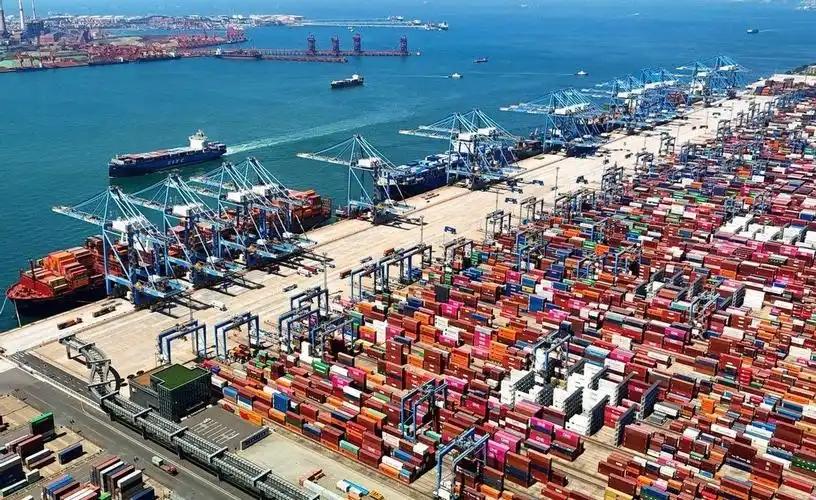
美方多位經貿官員公開表態,當前對華貿易限制措施的實際效果,已和事實上的商品禁運沒有本質區別。
但有意思的是,中美雙方都清楚完全脫鉤是雙輸局面,卻依舊在持續極限施壓、反覆壓力測試。
針對大衆最關心的“誰先扛不住”,學者明確表示,模型只能精準測算雙方的損失臨界點,卻無法預判最終勝負。
因爲抗壓結果不取決於單一經濟損失,而是由兩國後續政策調整、外部環境變化、戰略取捨等多重變量決定,截至2026年9月,這場博弈依舊充滿不確定性,沒有任何一方擁有絕對勝算。
歐洲被動入局,看似握牌實則最脆弱
在中美貿易博弈中,歐洲一直扮演“籌碼持有者”的角色,頻繁以對華脫鉤作爲談判要挾。
歐盟貿易官員多次公開表態,要求中國主動調整雙邊貿易失衡問題,否則將啓動脫鉤相關措施。
2026 年上半年的官方數據,徹底暴露了歐洲的被動處境。
數據顯示,2026 年上半年歐盟對華貿易逆差同比擴大 9%,僅德國單國對華逆差就接近 550 億歐元,雙邊貿易結構性失衡問題長期存在。
歐洲試圖通過管控進口、限制對華貿易縮小逆差,完全是治標不治本,因爲歐洲面臨的不是“缺少對華出口市場”,而是“缺少可替代中國的商品供給”。
從產業根基來看,中國製造業增加值佔全球比重接近 30%,而德國、日本、韓國三大製造業強國的增加值總和,還不到中國的一半。
這就意味着,歐洲對中國商品的剛需是剛性的,可替代空間極小;反觀中國,對歐洲市場的依存度持續走低,主動權完全掌握在中方手中,歐洲所謂的脫鉤籌碼,本質上是被動的自保手段。
美國加稅反噬嚴重,貿易策略徹底轉型
美國自特朗普任期開啓的對華暴力加稅政策,原本想打壓中國外貿、縮小貿易逆差,最終卻搬起石頭砸了自己的腳。
根據瑞銀集團測算,2025 年新一輪加徵的關稅,將推動美國核心個人消費支出通脹率額外上升 0.8 個百分點,直接加重了民衆生活成本負擔。
更諷刺的是,加稅政策完全沒有達到縮差目的。
2020 至 2025 年五年間,美國貨物貿易整體逆差增長約 40%,2024 年、2025 年連續兩年貨物貿易逆差突破 1.2 萬億美元。
打壓中國不僅沒讓美國獲利,反而打亂了自身貿易格局,加劇了國內經濟隱患。
正因關稅大棒副作用明顯,2025年後美國徹底調整對華貿易策略,不再盲目加徵高額關稅,轉而採用更隱蔽、成本更低的手段。
通過追查商品原產地、施壓第三方中轉國家、管控高端技術出口等方式,變相限制中國外貿發展,這種柔性打壓,比直接關稅制裁更難應對。
中國損失有區別,技術短板遠比市場損失難彌補
面對中美貿易博弈,中國同樣承受損失,但兩類損失的修復難度天差地別。
首先是市場層面的損失,出口縮減、局部產能過剩等問題,都能通過優化產能、盤活資源、拓展全球多元化市場逐步緩解,屬於可調節、可修復的短期問題。
最難突破的是技術封鎖帶來的損失,以高端芯片爲核心的高技術產品,長期依賴海外供給,自主替代週期長、研發難度大,這類損失不可逆,需要長期攻堅才能補齊。
2025年外貿數據也印證了這一點,當年中國對美出口規模大幅下滑,但對全球整體貿易順差創下歷史新高,說明出口多元化策略成效顯著,但核心技術短板,依舊是難以快速突破的痛點。
中美競爭無歷史先例,新型長期博弈成定局
縱觀全球大國競爭歷史,所有博弈都逃不開意識形態、經濟聯繫兩大維度,主要分爲三種模式:
意識形態相近、經濟綁定深厚的和平過渡模式;意識形態相近、經濟關聯薄弱的熱戰模式;意識形態對立、經濟脫鉤的冷戰對峙模式。
而當下的中美競爭,是人類歷史上從未出現的全新模式:經濟高度綁定、誰也離不開誰,但意識形態存在明顯分歧。
這種特殊格局,直接排除了傳統衝突可能,既不會出現英德式熱戰,也不會發生美蘇式全面冷戰、徹底脫鉤,更不會出現美英、美日式的和平權力交接。
學者最終判斷,未來中美關係不會走向極端衝突,最大概率是開啓多領域、全方位的新型長期競爭,經貿關係依舊是兩國關係的核心壓艙石。
只要經貿往來穩定,雙邊整體局勢就可控,一旦經貿紐帶斷裂,各類風險會集中爆發。
結語
這套定量模型推演,最終印證了一個核心事實:中美全面脫鉤沒有贏家,雙向經濟損失真實且確定,所謂的小國紅利、歐洲優勢、美國完勝,都是短期假象。
未來的中美博弈,不再是單純的拼體量、拼消耗,而是拼認知、拼布局。
誰能率先理清自身與對手的損失賬本、摸清產業底牌、找準自身優勢短板,誰就能在長期競爭中調整戰略、搶佔談判主動權。
依託供應鏈多元化、產業自主化、市場全球化的佈局,中國正在穩步化解脫鉤風險,從容應對長期大國競爭。#上頭條 聊熱點#