越來越多餐飲企業決定不做外賣了?
“外賣費用佔餐飲企業營業收入比例均值爲4.5%,高於能源成本(3.6%)、稅費(1.8%),接近房租及物業成本(9.7%)的一半。”
文 /巴九靈

越來越多餐飲企業,大刀砍向外賣
從去年下半年開始,一股風氣在餐飲行業蔓延,動靜越鬧越大。
最先“扛旗”的和最激進的,是有“餐飲界小米”之稱的魏家涼皮。
去年8月下旬,這個頗具口碑的網紅餐廳,悄悄下架了所有外賣平臺的門店。
這是一個門店規模300家左右的快餐連鎖品牌,集團工作人員當時的對外回應是:“公司不參與(外賣)商戰,所以下架了。後期會恢復,具體時間待定。”
但至今,喧囂已經落幕,在外賣平臺上還是搜不到它的外賣門店。
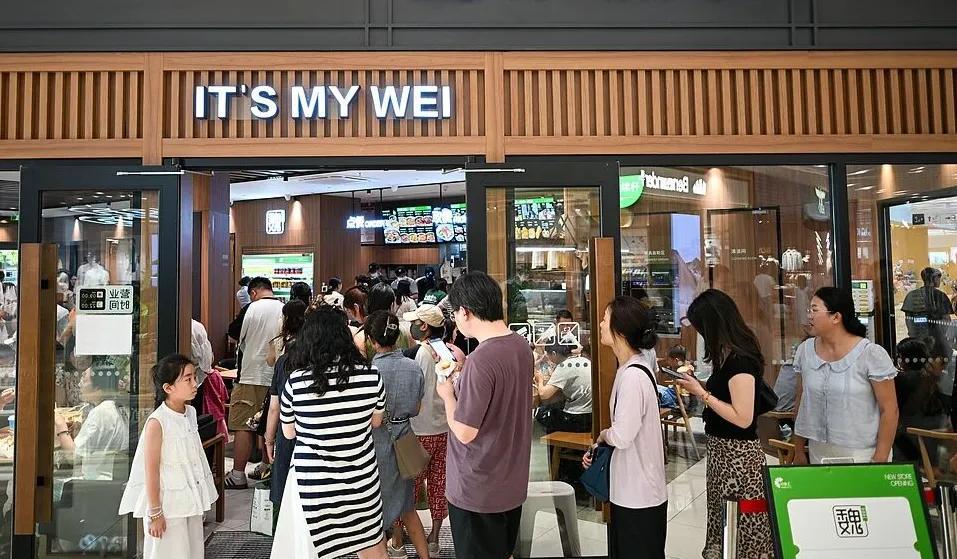
排隊等待堂食的顧客
正餐同樣不可倖免。擁有超800家門店的中式正餐直營連鎖第一品牌——小菜園的創始人兼董事長汪書高同時期公開宣佈,不再參與外賣平臺的任何折扣。
這被視爲降低外賣渠道權重的舉措。其上半年財報可以佐證:外賣佔比爲32.6%,而去年同期是39%,堂食收入則從60.7%提升至67%。按照汪書高的披露,砍外賣一度讓小菜園減少5000萬元的營收。
有人可能會覺得它們僅僅是個案。但到了今年,類似的跟進者越來越多,清一色知名或頭部餐飲企業,行業風向標意義越來越顯著。
3月,老鄉雞提高了外賣商品價格,官方客服的回應是:“受外賣運營成本影響,堂食的價格不變。”其“重堂食、輕外賣”的用意不言而喻。
4月,南城香創始人汪國玉在個人自媒體公開發聲:“類似南城香這樣品牌門店,外賣佔比20%—30%最合理。”據瞭解,南城香的外賣佔比一度跑到了56%。
8月,徐記海鮮公開“13579”經營心法,其中明確表示:“精簡弱化外賣業務,全力打磨線下歡聚體驗。”
更多品牌低調轉向。比如,火鍋品牌珮姐老火鍋創始人顏冬生對小巴透露:“門店精力優先保堂食,外賣做品牌延伸,不做低價炮灰。”
他如此指出行業的趨勢:“外賣是流量補充,堂食是品牌根基。在經歷外賣價格戰後,正餐飲行業在進行一次理性的價值迴歸和結構再平衡。”
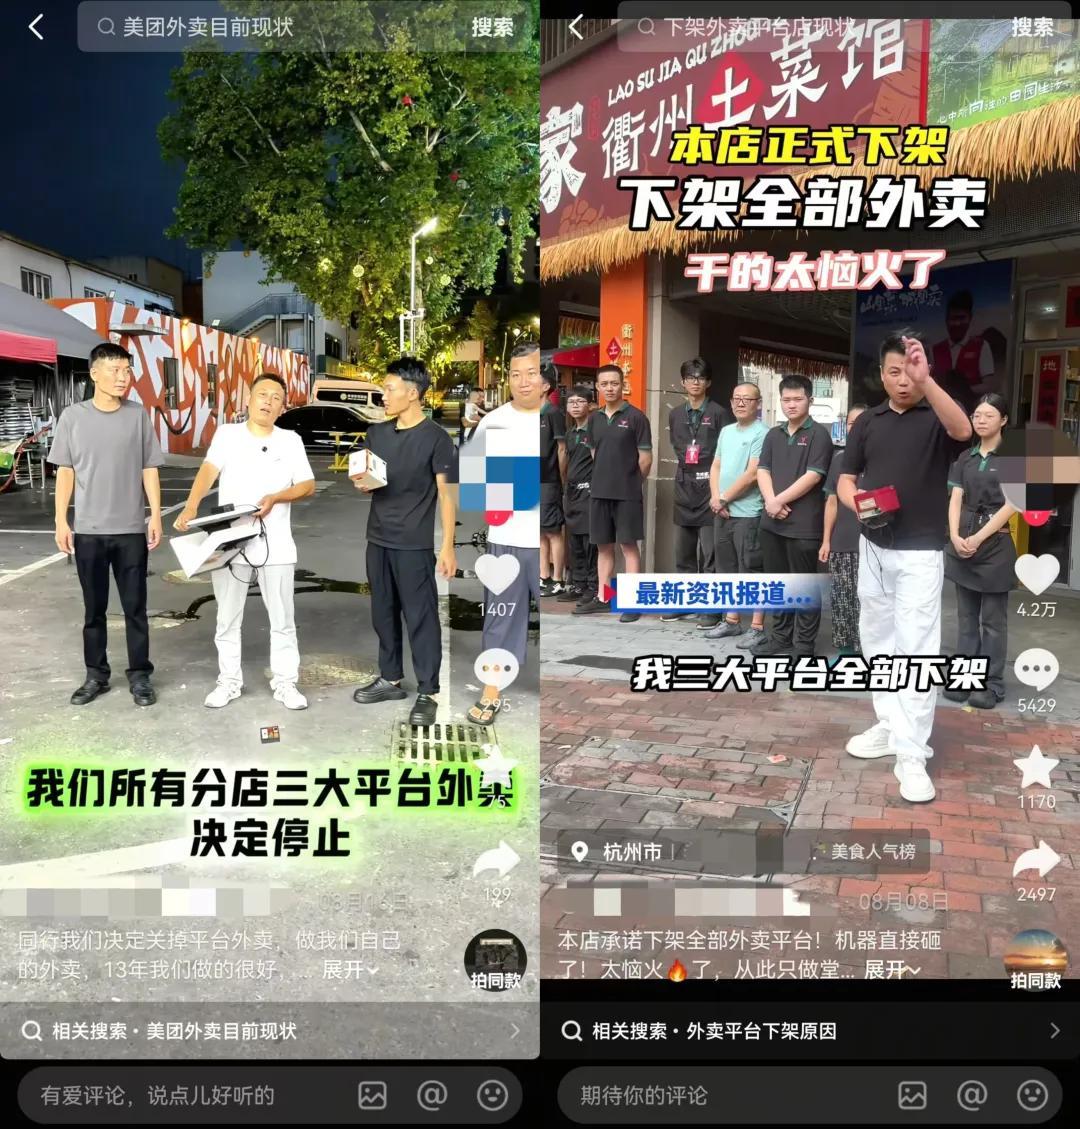
社交媒體上的“關外賣潮”
縱觀整個餐飲行業,餐飲人對於外賣與堂食的利弊性思考明顯變多了。
“很多品牌做外賣光有量,算到利潤上可能很少,甚至還是虧的,就會想我做外賣到底爲了什麼?而且現在堂食都不好乾了,還要做喫力不討好的事嗎?”一位知名餐飲連鎖品牌顧問劉傑對小巴觀察道。
據《2025中國餐飲業年度報告》調研數據:2024年,外賣費用佔餐飲企業營業收入比例均值爲4.5%,高於能源成本(3.6%)、稅費(1.8%),接近房租及物業成本(9.7%)的一半;且同比增幅達2.3%,僅次於人力成本漲幅(2.6%)。
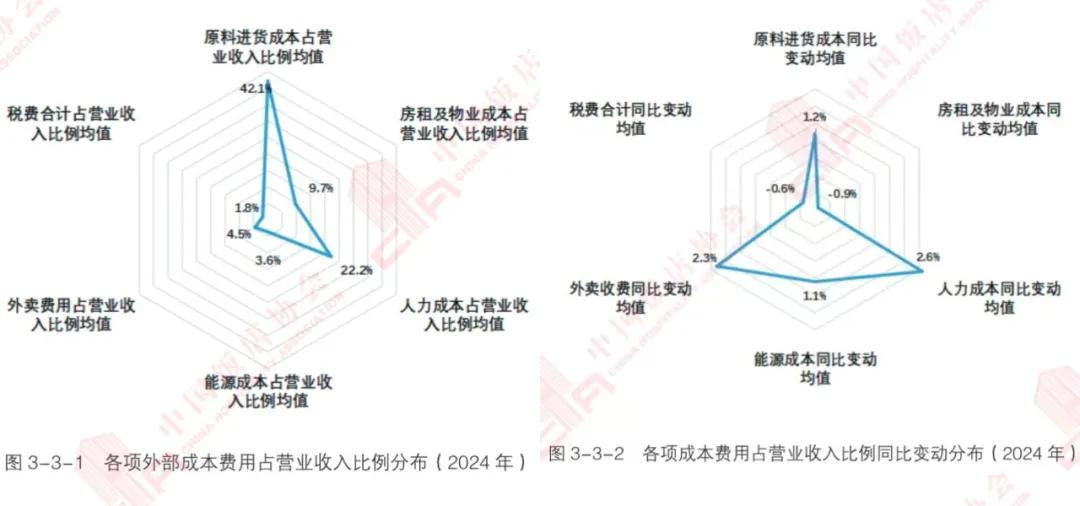
圖源:《2025中國餐飲業年度報告》
知名戰略營銷專家小馬宋指出:“過去大家習慣了流水增長,覺得流水不漲就難受。但今天很多人已經明白過來了——流水增長但利潤下降,沒有意義。”
具體而言,這種“習慣流水增長”背後有兩股明顯的驅動力:一方面是可以向投資人交代,另一方面是可以滿足企業提高市場份額的企圖心。
不過,“靠外賣或低價增長,稍微漲點價顧客就走了,不可能穩固市場份額。但過去很多人有這種幻想。”他對小巴直言道。

爲什麼?800萬家餐飲店開始“算新賬”
不同於此前餐飲企業將外賣當成“基礎設施”,如今呈現的外賣、堂食態度分化的態勢,本質是餐飲企業在重新算企業賬。
◎ 首先,高增長的賬再也算不下去了。
2025年,全國餐飲收入57982億元,同比增長3.2%;今年上半年,全國餐飲收入累計28255億元,同比增長2.8%。
且人口下滑已是不爭事實。據聯合國《世界人口展望2024版》:截至2024年,中國人口數量已達到頂峯,據中方案預測,2030年7月1日,中國總人口爲139815萬人,跌破14億。
在低速增長且飽和的餐飲市場,靠增長講故事的邏輯越來越失效,收縮纔是主旋律。
過去多年,我國常年維持着800多萬家存量餐飲門店,在業內普遍看來,是嚴重過剩的。
比如,據豪蝦傳創始人蔣毅的分析:中國人口14億,但城鎮化帶來的有效餐飲消費總人口約9.8億,按全球健康密度3家/千人計算:9.8億÷1000×3≈294萬家,向上取整:中國餐飲健康承載極限就是300萬家。
外賣本身容易成爲整體優化的一部分。據《2026中國餐飲連鎖化發展白皮書》:截至2025年末,美團系統收錄的全國餐飲商戶約747萬家,總量降0.1%。2025年,全年標記停業商戶達339萬家,同比增長9.4%。
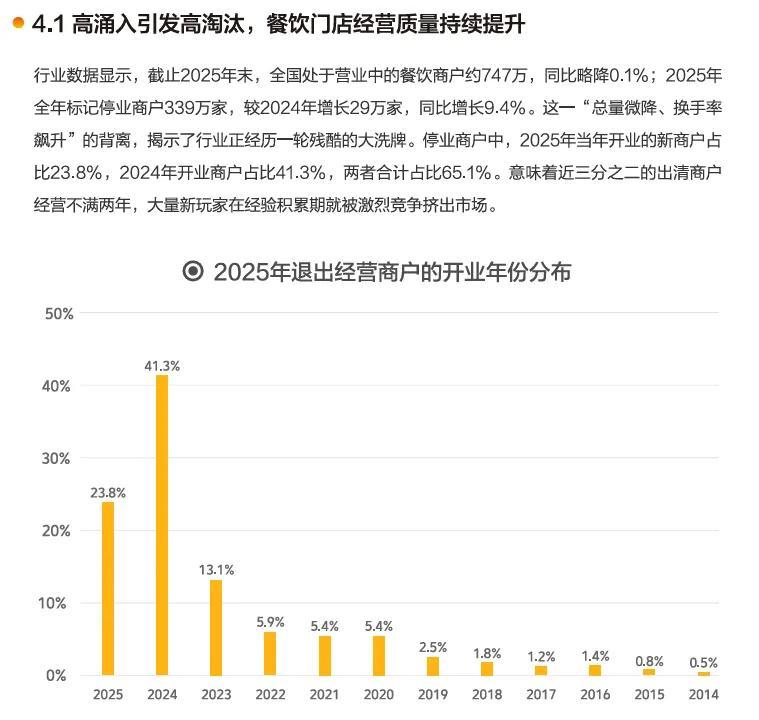
圖源:《2026中國餐飲連鎖化發展白皮書》
◎ 其次,外賣適合堂食乏力的品牌繼續打“增長牌”,及擅長“游擊戰”的外賣型門店。
《2025年度中國數字生活市場數據報告》顯示,2025年在線外賣市場規模爲22850億元,同比增長24.47%,創造近三年增速之最。
對於這塊增量市場,一些“財大氣粗”的餐飲企業則仍然處於強化態勢階段。比如,今年上半年,海底撈外賣收入達到20.51億元,同比增長121.2%。
但仔細觀察:2025年,海底撈營收同比僅微增1.1%,自營海底撈餐廳翻檯率3.9次/天,同比下滑近5%;今年上半年,毛利率同比下降1.77%,淨利潤同比微增0.47%,自營餐廳數量較去年同期淨減少32家。外賣生意或將越來越“燙手”。
一位專注外賣的河南資深餐飲人拼仔,每年服務五六百家新生外賣店,他們的打法是:
一個外賣店總投入成本控制在2—3萬元,比堂食店少10倍,適合多數缺乏本錢但希望以小搏大的外行;一個外賣店從開業到閉店平均四個月,抓住新店流量扶持紅利與消費者新鮮感紅利即撤;快速切換低門檻品類,比如,從黃燜雞換成沙縣小喫,夏天做燒烤、冬天切羊肉砂鍋。
◎ 第三,千方百計要利潤,變成了核心生存之道。
據《2025中國餐飲業年度報告》調研數據:2024年,餐飲企業淨利潤均值僅爲0.3%,半數頭部企業淨利潤僅保持5%左右,淨利潤下滑企業佔比高達62%。
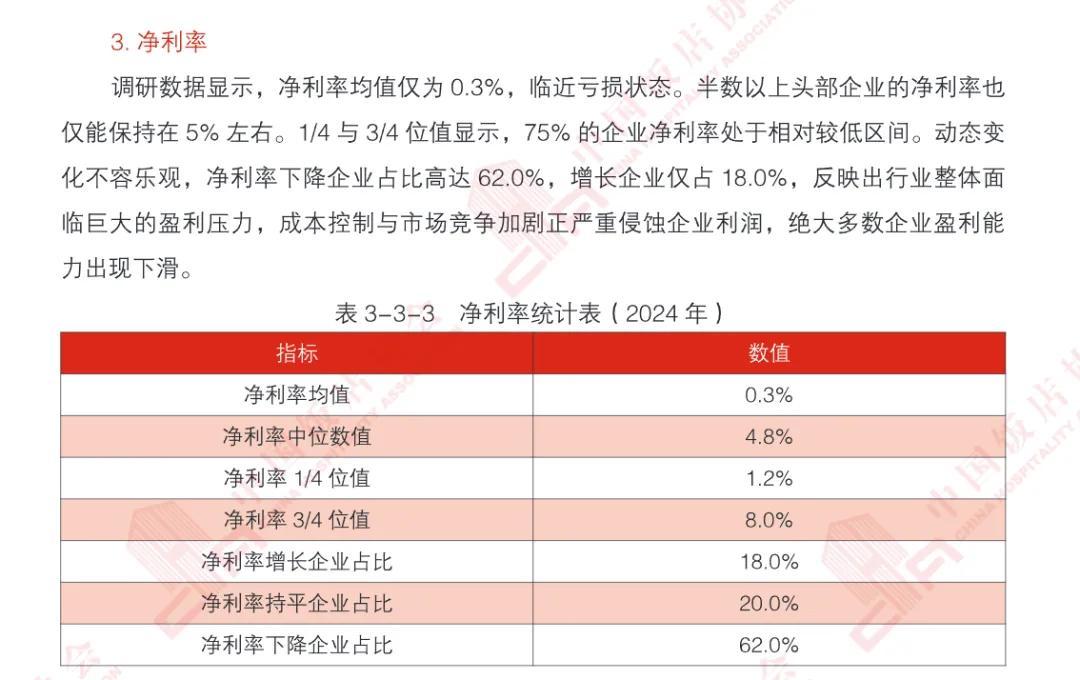
圖源:《2025中國餐飲業年度報告》
不難發現,近年來,不少餐飲品牌紛紛提價。僅今年以來:1月,肯德基外送價上漲0.5元—1.5元,庫迪咖啡“全場9.9元不限量”結束,瑞幸咖啡同步跟進;4月,肯德基的糖醋醬、甜辣醬收費,Manner部分咖啡價格上調5元;8月1日起,魏家涼皮產品普漲7%—29%。
魏家涼皮稱“品牌淨利潤已經跌至1.5%,賣1000萬元才能盈利15萬元”,或具有普遍性。

堂食、外賣,都會越來越好嗎?
接下來,值得觀察的是,當堂食歸堂食,外賣歸外賣,是否意味着堂食、外賣的體驗與定位的優化。
“兩個場景共用同一套生產系統,這裏面肯定有衝突。消費者點外賣是方便填飽肚子,堂食則是偏重體驗、慢慢喫。”劉傑指出此前餐飲企業的普遍弊端。
◎ 首先,堂食體驗越來越成爲主要餐飲企業的核心賣點。
以小菜園爲例,着力堂食性價比的提升,比如,招牌臭鱖魚從128元一路降至98元;推出“88VIP”會員體系,開通即享九折;忙時保堂食,閒時做外賣。
其2025年財報顯示,營收爲53.45億元,同比增長2.6%。利潤7.15億元,同比增長23.2%;今年上半年,翻檯率從3.1次/天提升到3.5次/天。
“重慶火鍋講究一個‘鮮’字,從廚房到餐桌,時間越短口感越好,這個體驗外賣給不了。所以,毛肚、鴨腸、手切鮮牛肉等菜品新鮮採購、當日配送,而不是用凍品湊數。”顏冬生強調自家優勢道。其核心渠道邏輯是:堂食做深社區關係,外賣做輕不做主攻。
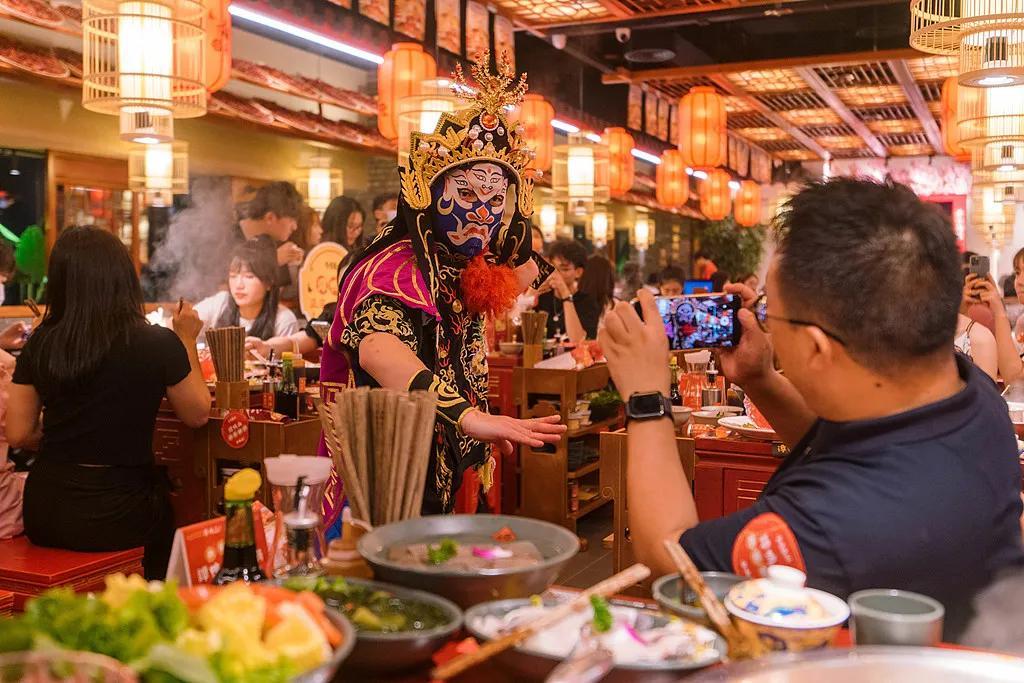
火鍋堂食火爆
小馬宋說:“別老想着擴張,開10家店賺錢,開20家可能就賠錢了;還是要打磨內功,餐廳不就是求個好喫、便宜嗎?”或道出了未來堂食的發展根本。
◎ 第二,倒逼供應鏈創新,同步優化外賣經營能力。
“現在行業裏主流的是‘人機協同’,機器人承擔標準化烹飪、控溫、投料等工作,廚師更多轉向研發、工藝和品質管理。”有味餐飲加速器創始人譚野對小巴觀察道。
據《世界炒菜機器人產業發展報告》:2025年,中國炒菜機器人市場規模將達到37億元,連鎖餐飲品牌智能烹飪設備滲透率達40%,預計2028年在團餐和快餐賽道的滲透率提升至50%。
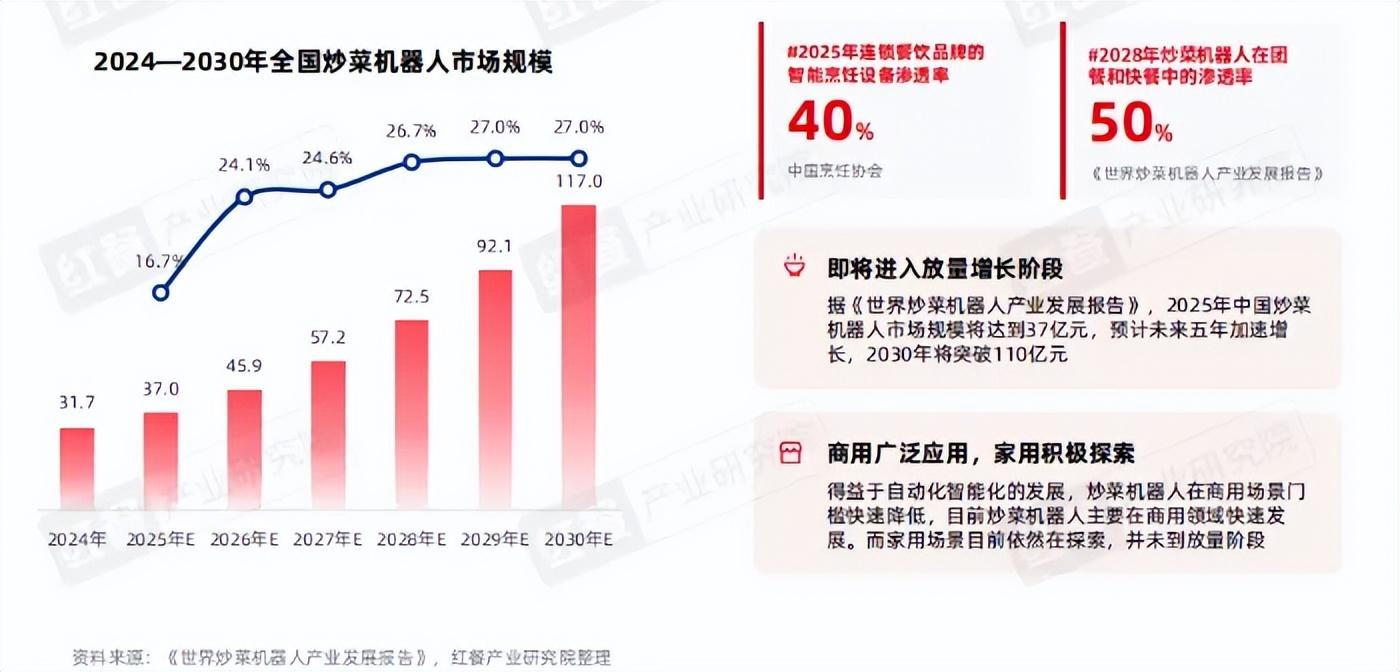
圖源:《世界炒菜機器人產業發展報告》
這一趨勢的總體目標是:品質沒下降,價格更合理,出品更穩定,有助於提升外賣性價比。
“外賣做好了也不卷,比如,口味誰都做不出來。問題是做得跟別人差不多,憑什麼賣得更高?”小馬宋說道。
“要便宜、又要品質好、還要能賺錢,這本身就是一套新的外賣經營能力,目前很多企業還不具備。”劉傑展望道。
◎ 第三,低價外賣供給功能不會削弱,但供給側會越來越清晰。
比如,去年,美團計劃聯合800多個頭部餐飲品牌,到年底開設超過1萬家外賣衛星店;京東宣佈3年內在全國建設1萬家“七鮮小廚”,便是優化低價外賣市場。
對於缺乏品類定價權的中小餐飲老闆,外賣店模式仍然是主要的生存之道,它們的產能供給仍然會源源不斷,並充當“就業蓄勢池”功能。
“能做堂食,但門面房租就上去了。且幹不過來——要找員工、裝修、提升餐具,成本壓力大。不如純外賣,快進快出,不好做就撤。”拼仔道出外賣店長期打不死的核心優勢。
所以,對於餐飲從業者,他的建議仍然是低成本啓動、高速迭代,以及想辦法增收。比如,擺個攤,一天賣五六百元。
外賣平臺上線“堂食店”標籤

小結
總體來說,餐飲越來越不是一門好生意。
去年,美團核心本地商業CEO王莆中指出:“堂食客單價已接近2015年。”另據紅餐大數據,截至7月,全國餐飲大盤人均消費爲32.5元,仍在下跌通道。
但餐飲業容納了800萬個門店、數千萬上下游就業人口,不論堂食,還是外賣,都需要不斷向前發展。
“優秀的企業不是二選一,而是找到兩者在自己商業模式裏的最佳組合。”劉傑最後說道。
作者|林波
主編|何夢飛
圖源|VCG、網絡