被100美元油價支配的恐懼又回來了
“成品油短缺的‘長尾效應’將貫穿全年。”
文 /巴九靈
國際油價重返100美元之後,人們同步看到一條漲價信息。
據央視新聞報道,根據現行價格機制計算,9月11日國內汽、柴油(標準品)價格每噸分別應上調435元、420元,調控後實際上調260元、250元。
國內汽柴油價格的漲幅被壓下去四成,但背後的壓力卻在上升。
9月9日,布倫特原油期貨衝破100美元,一天之後,價格進一步上漲6.3%,盤中漲超108美元,創下了5月以來的新高,並連續三個交易日收在100美元以上。由此,100美元這道心理關口由此重新進入了大家的視野。
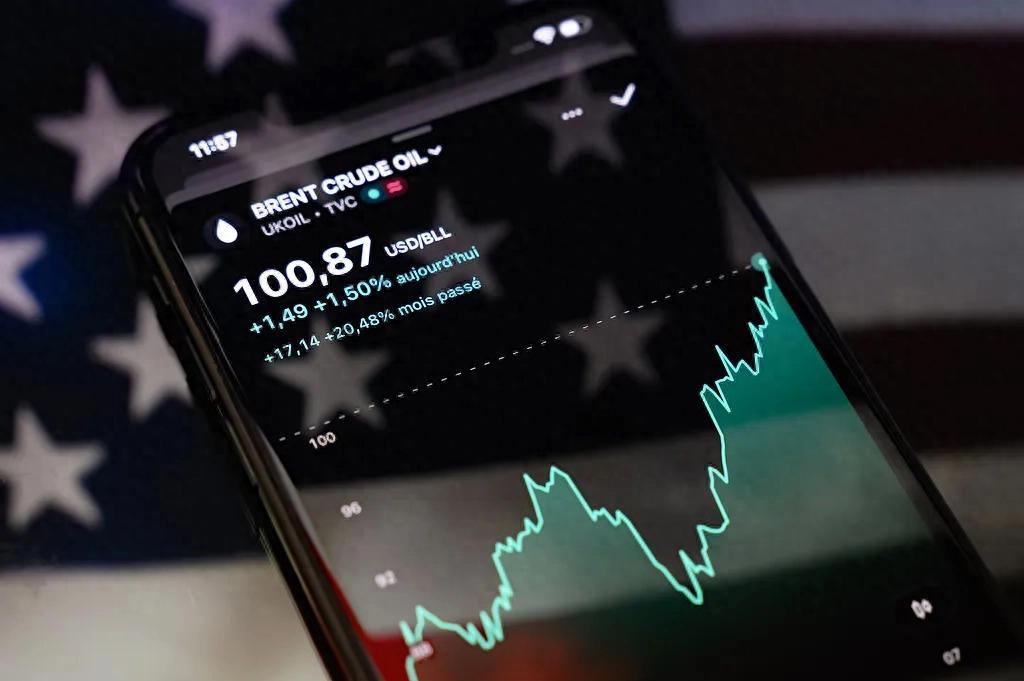
9月9日,布倫特原油價格突破每桶100美元關口
今年3月,美伊戰爭爆發初期,布倫特原油也曾迅速突破100美元,5月底以來,油價一度明顯回落,但戰爭沒有結束,石油運輸、煉化和庫存面臨的風險也沒有真正消失,全球始終籠罩在高油價可能捲土重來的陰影之下。

從未消失的陰影
近日油價再次突破100美元,直接導火索依然是美伊衝突升級。
9月上旬,伊朗向美國軍艦發射導彈;隨後三天,美軍展開了兩輪大規模反擊,伊朗至少8艘油輪被擊毀或癱瘓;9月9日,伊朗宣佈襲擊霍爾木茲海峽附近的10艘船隻,並向約旦境內的美軍基地發射導彈。
幾乎同時,胡塞武裝襲擊了沙特南部多座城市的能源設施,隨後又奪取了也門紅海沿岸的穆哈港,逼近曼德海峽。曼德海峽是亞洲、中東船隻經蘇伊士運河前往歐洲的必經通道之一,美伊戰爭爆發前,全球約有12%的石油運輸通過曼德海峽。
也就是說,如今市場不僅要擔心中東石油能不能順利運出波斯灣,還要擔心石油能不能快速、低成本地運往歐洲。
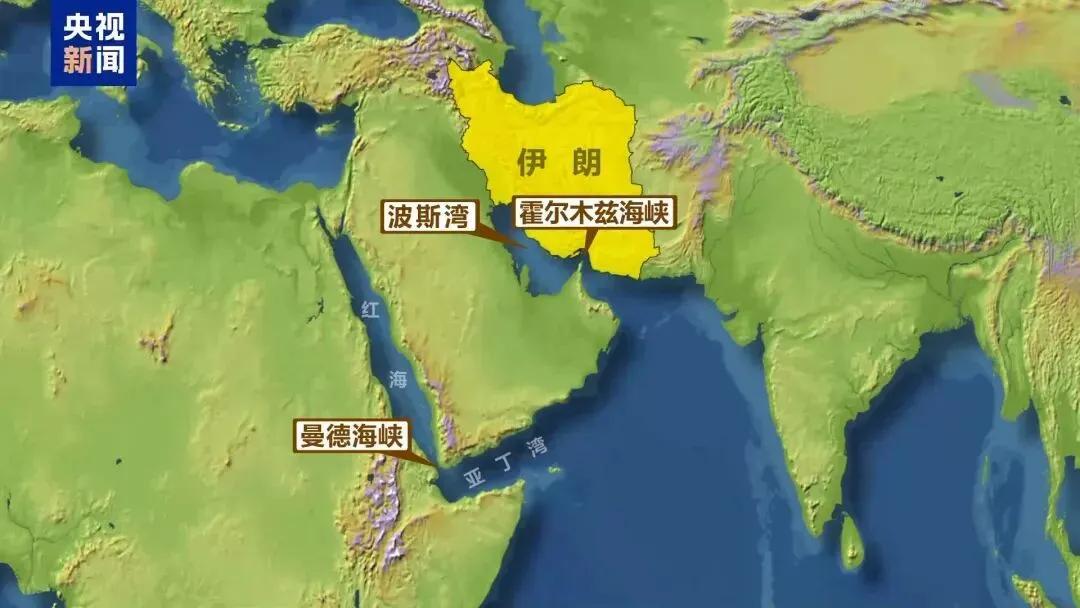
圖源:央視新聞
除了石油運輸兩處受阻,本輪石油危機與今年3月還出現了第二個不同。
資深投資人韓雲認爲,這一輪能源風險的核心矛盾,已經從原油總量短缺,轉移到了成品油結構性緊缺;蘇商銀行特約研究員付一夫也表示,煉油環節成爲當下石油市場真正的瓶頸。
所謂成品油,是指原油經過煉廠加工後形成的汽油、柴油、航空煤油、取暖油等產品,原油只是工業原料,只有成品油才能被交通工具、供暖系統直接使用。
當下,俄烏衝突導致俄羅斯煉廠開工率降低,中東石油設施遭遇襲擊、產能降低。在近期的亞太石油會議上,能源及大宗商品貿易商維多集團CEO拉塞爾·哈迪估算,目前市場每日缺少來自俄羅斯和中東的各200萬桶成品油,合計每日缺少約400萬桶成品油供應。
路透社也報道稱,近期柴油裂解價差,即柴油基準價格與原油基準價格之差,一度達到108.02美元/桶,也就是說,一桶柴油相對於原油的溢價超過了100美元。
因此,相比3月,本輪石油危機不僅原油供應尚未完全恢復,而且煉化和成品油環節又出現了更難迅速修復的缺口——原油運輸受阻,還可以通過釋放庫存、更換供應來源或讓油輪繞行來緩解;煉廠卻是固定在當地的複雜工業系統,一旦受損,修復週期很長。
因此,近期油價突破100美元,雖然既非第一次出現,也不意味着它一定會長期停留在這一水平,但它狠狠敲響了全球市場的警鐘——始於3月的能源危機還沒有結束,並且可能比預想的更加持久。
持續累積的壓力,也讓高油價帶來的影響,離普通消費者更近了一步。

一桶油,如何進入衣食住行
很多人對石油最直接的認識,是加油站裏的汽油和柴油,但一桶原油進入日常生活,並非只有這一條途徑——它既可以變成驅動汽車和飛機的燃料,也可以變成衣服裏的聚酯纖維、快遞袋裏的塑料,還會通過農機、農膜、化肥和冷鏈運輸,成爲一頓飯的成本。
高油價進入生活的第一條路徑,是交通。
我國剛在9月11日上調了汽柴油價格,美國消費者同樣承受着這一壓力。美國汽車協會AAA數據顯示,近期,美國柴油全國均價史上首次突破6美元/加侖,加利福尼亞州柴油價格更是接近8美元/加侖。
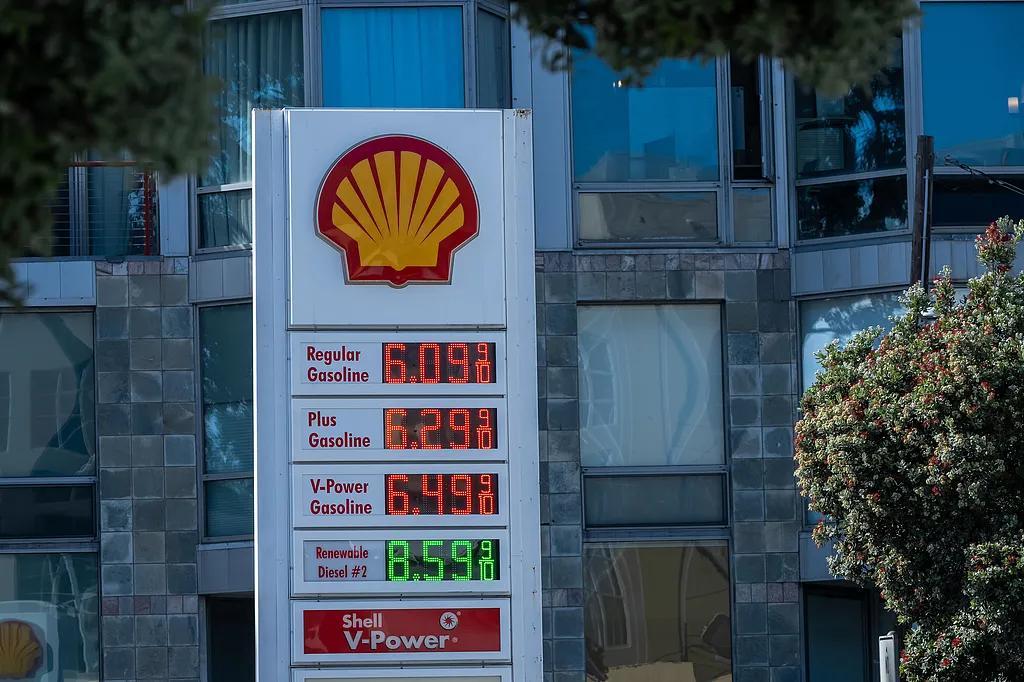
9月10日,加利福尼亞州某加油站的柴油價格
航空業更是油價上漲的最大“苦主”。2026年上半年,國航、東航和南航的航空燃油成本均同比漲超34%,快速上漲的航油成本,也反映在了旅客的機票上——年初,國內航線每位旅客的燃油附加費只有10元或20元,4月、5月兩次上調,達到90元或170元,此後隨着油價回落,燃油附加費有所下調,但截至8月仍爲年初的約4倍。
並且,即使對於不出行的人而言,交通成本的上漲,也可能以快遞運費、商品包郵門檻等形式出現。
今年4月,中通、圓通、極兔等快遞企業的部分地區網點增收或上調燃油附加費,比如,惠州中通對3公斤以內的快件每票加收0.1元,超過3公斤的部分每公斤加收0.05元。
高油價傳導的第二條路徑更爲隱蔽:石油本身就是大量消費品的工業原料。
以滌綸(聚酯纖維)、錦綸、腈綸、氨綸等合成纖維爲例,我們日常生活中的各類衣物和家紡產品都大量使用這些材料。9月初,國內滌綸POY代表規格報價已經升至9300元/噸,距離3月9800元/噸的高點只差了500元。
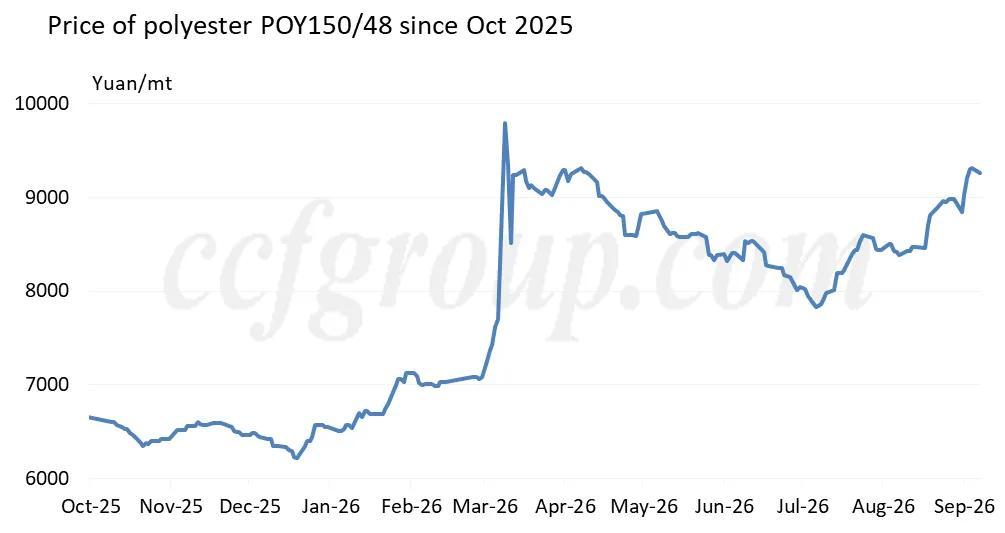
圖源:CCFGroup
石油還藏在各種塑料、建材、包裝製品中。原油經過煉化形成石腦油,石腦油再被加工成聚乙烯、聚丙烯等材料,最終成爲玩具、護膚品、油漆、垃圾袋、快遞袋、食品包裝等。
因此,即使一件商品本身與石油無關,包裹它、運輸它的材料也可能受到油價影響。商務部數據顯示,8月31日至9月6日,國內聚丙烯價格上漲了3.5%。
最後,高油價也會直接影響餐桌。
一方面,化肥、農藥、農膜等農業生產資料都自來石油;另一方面,柴油幾乎貫穿了食品供應鏈全程——拖拉機和聯合收割機需要柴油,漁船需要柴油,農產品從產地運往倉庫、批發市場和超市,同樣需要卡車和冷鏈運輸。美國獨立雜貨商聯盟估算,燃料約佔食品總成本的15%—30%。

高油價,正在改寫通脹預期
當交通、服裝、日用品、食品等日常生活中小賬單彙集起來,宏觀數據上的表現就是通脹。
美伊戰爭爆發前,全球通脹處於溫和的下降通道:從2023年的6.8%,到2025年的4.1%,預計2026年進一步降至3.8%、2027年降至3.4%。
然而,石油供給側的“斷崖”打斷了通脹下行的敘事。國際貨幣基金組織總裁格奧爾基耶娃指出,油價每持續上漲10%,全球通脹率將上升約0.4個百分點,同時使全球產出下降0.1%—0.2%。屆時,全球經濟將同時面臨高通脹與增長停滯的雙重擠壓。
目前,持續積累的能源價格壓力,已經抬高了市場對美聯儲加息的預期。
8月,美國核心CPI同比增長2.4%,符合市場預期,但環比增長0.3%,超過了市場0.2%的預期。數據出爐後,市場定價顯示美聯儲9月加息的概率高達90%。
不過,高油價對不同國家CPI的傳導速度並不相同,比如,和歐洲相比,中國的傳導會更慢一些。
8月,歐元區能源價格同比上漲14.3%,航空、物流、化工、塑料、包裝等行業已經普遍提價,帶動整體通脹率升至3.3%;而同樣是8月,我國CPI僅同比上漲0.8%。
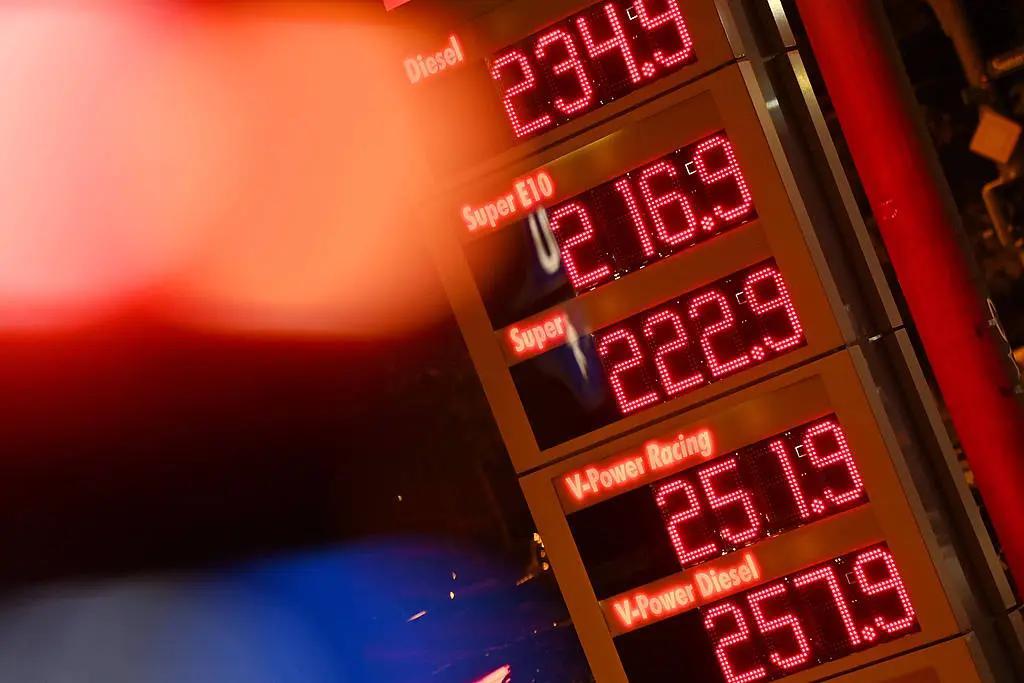
9月11日,德國加油站柴油價格
智本社社長薛清和解釋道,8月我國PPI同比漲幅明顯高於CPI,這說明我國中游加工和下游零售廠商在承擔成本上升的壓力,目前我國尚未發生全面通脹。
但是,即使高油價對我國消費端的傳導較慢,未來幾個月,影響也會持續顯現。
韓雲認爲,目前我國航空、公路物流、客運、燃油零售等領域已經承壓,而化肥等化工品、下游農產品、輕工製造等領域尚未完全傳導,存在3—6個月的滯後。
付一夫也表示,成品油短缺的“長尾效應”將貫穿全年——柴油短缺將直接推高物流成本,進而傳導至食品、零售等終端價格;化工原料短缺的影響將從上游向下遊擴散,汽車、半導體、包裝和食品行業都可能受到波及;燃料、化肥、運輸和加工成本傳導至零售食品價格通常需要數月,影響可能持續更長時間。

100美元還會持續多久?
展望未來,油價會如何發展,取決於戰爭局勢、海峽通航、煉廠修復和全球庫存等諸多變量。
多位專家預計,近期油價將持續震盪,100美元/桶的價格大概率屬於階段性高位,但由於變量太多,油價中長期趨勢不好判斷。
韓雲認爲,油價中樞相比前幾年將有所抬升,但不會直接跳升至100美元以上長期運行;盈添財富創始人趙啓欣則預計,油價會隨着美伊戰爭的結束而回落,但很難重回約60美元/桶的戰前狀態了。
薛清和則判斷,未來兩個月油價容易高位反覆,在90—100美元/桶之間高位震盪,但不能確定爲中長期趨勢,原因是,在11月美國中期選舉前,伊朗和胡塞武裝預計將發動更多襲擊,通過攪動油價來提升共和黨選舉失敗的概率。
4月,東吳證券提出,當前油價定價邏輯正在從單一的“供需”轉向“供需+成本+戰略”多維框架。付一夫表示,這準確概括了當前油市的定價特徵:供給端,地緣擾動使產能修復週期拉長,OPEC+供給彈性顯著下降;需求端,各國出於能源安全考慮的儲備性補庫正在增加,帶來穩健的補庫需求;戰略層面,OPEC+維持產量配額不變,但這一決定更可能是因爲實際產量已低於目標,而非主動追求高油價。
最終,三者形成正向疊加,共同推動油價中樞上移。但付一夫也提醒道,高油價對需求的自我抑制機制也在同步積累,中樞上移的幅度取決於供給約束與需求破壞之間的博弈。
相比專家們,高盛和美銀更爲悲觀。高盛認爲,如果霍爾木茲海峽石油出口長期受阻,布倫特原油突破120美元/桶“完全有可能”;美銀則預計,如果霍爾木茲海峽的衝突持續至年底,布倫特原油價格預計在95—120美元/桶震盪,如果衝突擴大、中東重大能源基礎設施受損,油價可能飆升至150美元/桶。
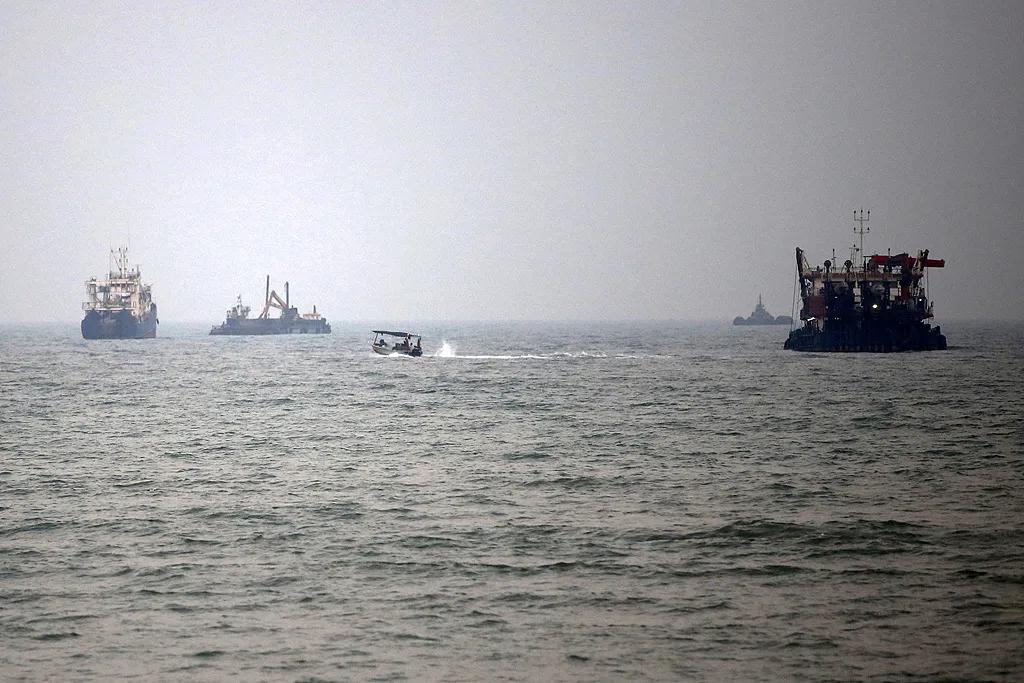
9月10日,多艘商船仍在霍爾木茲海峽錨泊
那麼,如果未來油價繼續在100美元/桶附近運行,甚至衝破120、150美元/桶,這條傳導鏈還將如何影響全球經濟,改變不同行業和資產的表現?
對此,我們諮詢了三位業內專家,一起來看看他們的分析吧。
大頭有話說
薛清和
■ 智本社社長
接下來,戰爭局勢、海峽實際通航量、煉廠復產、原油和柴油庫存、OPEC+實際出口都會影響油價走勢。關鍵問題還是伊朗局勢和霍爾木茲海峽通航問題,如果這個問題不解決,市場就要對石油運輸受阻長期化進行定價。
如果未來半年油價繼續維持高位,壓力可能進一步從燃料和原料成本,傳向物流運價、食品運輸、居民出行支出,以及企業現金流、投資和就業。但是,中國的傳導會更慢一些。
從行業機制看,風險主要集中在燃油或石化原料佔比高、提價能力弱的航空、公路運輸和部分化工下游。不過,由於中國價格傳導不暢,能源成本往往被中間加工和下游零售企業承擔,他們的利潤會被削弱。
付一夫
■ 蘇商銀行特約研究員
對中國經濟和A股市場而言,風險方面,航空、物流、化工中下游和出行消費承壓最明顯,燃油成本佔公路物流成本較高,利潤被大幅擠壓。
機會方面,上游油氣開採和油服產業鏈直接受益於油價上漲帶來的利潤增厚;煉化板塊擁有出口配額的企業可賺取柴油裂解價差紅利;煤化工在油價高企背景下戰略價值被重估;此外,高股息、強防禦板塊也表現出抗跌屬性。
韓雲
■ 資深投資人
■ 上海財經大學實踐導師
不要簡單把油價高位當成單邊做多信號,高油價本身會自發抑制需求,一旦地緣緩和,油價回調彈性也會比較大。
對於A股,我認爲機會板塊有:油氣開採、油運、一體化煉化、煤化工板塊,具備成本優勢的企業盈利改善;風險板塊有:航空、交運物流、下游化工、汽車(燃油車),原材料成本抬升壓縮利潤空間。
作者|蔣紫涵
主編|何夢飛
圖源|VCG、網絡