別人都撤小米卻進場,增程SUV還能火嗎?雷軍說不在乎風口
文 |小外
本文爲深度觀點解讀,僅供交流學習
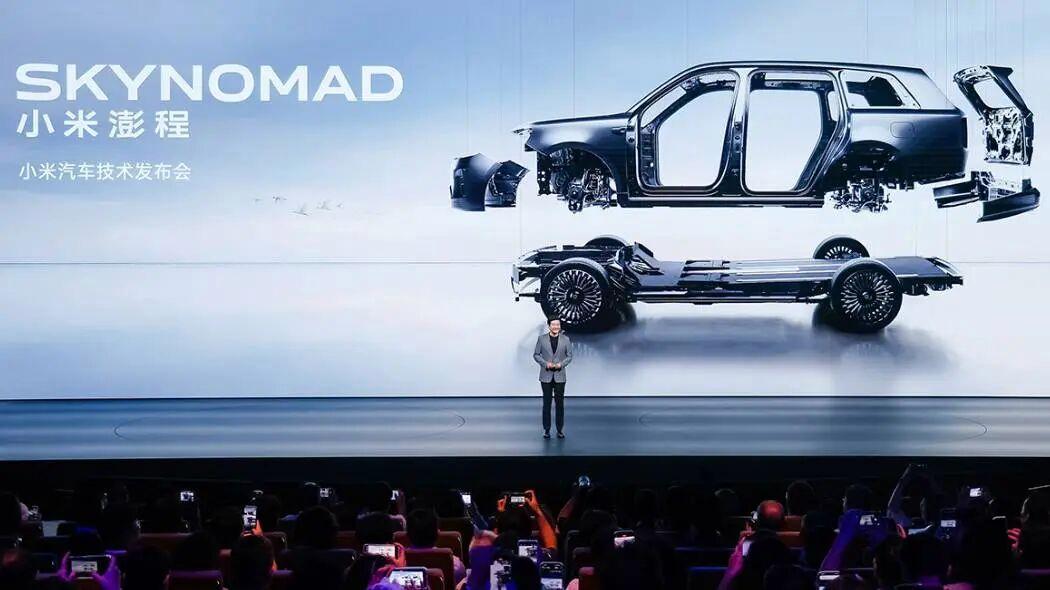
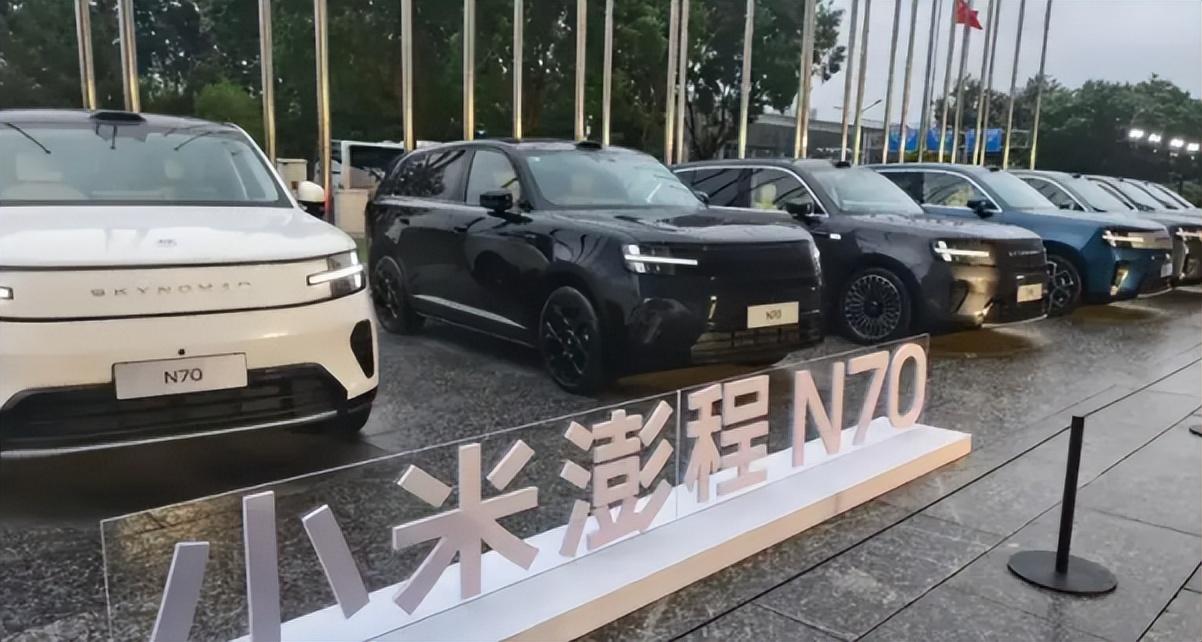
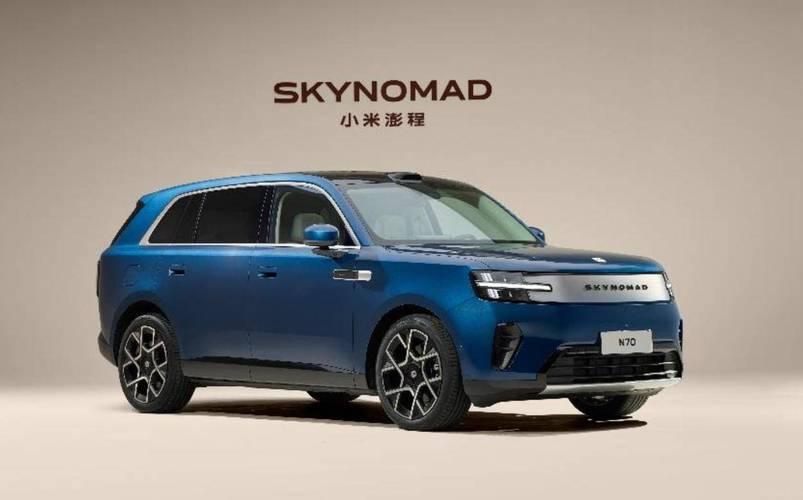
2026年9月7日,小米正式發佈三款增程式城市越野車,分別是澎程70標準版、澎程70高配版和澎程90旗艦版。
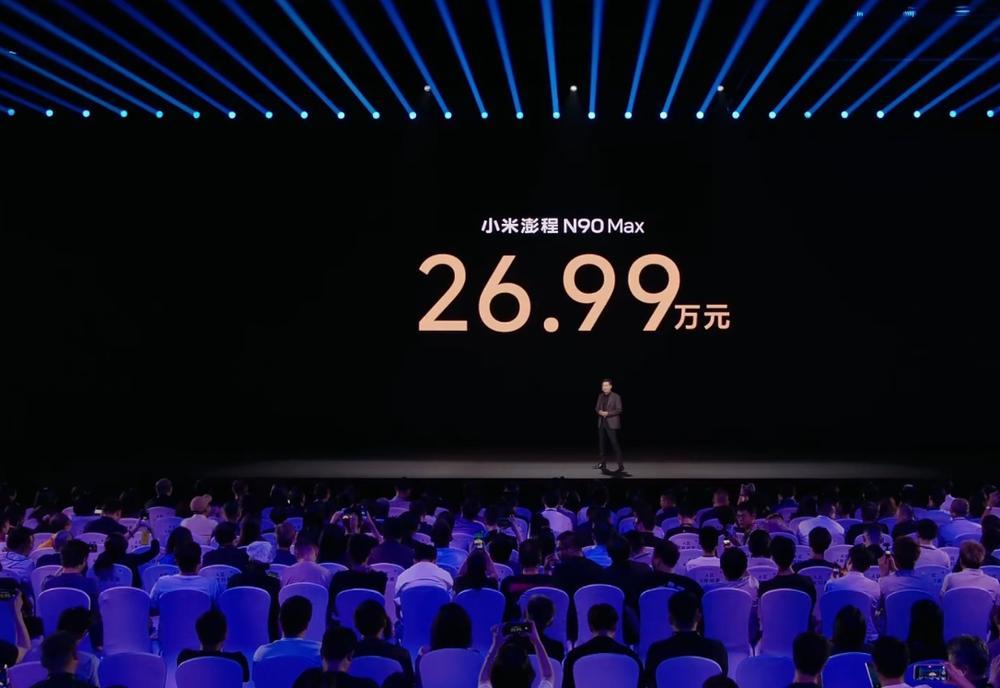
其中澎程70標準版起售價20.99萬元,定位最高的澎程90旗艦版定價26.99萬元。
發佈會上雷軍直言,純電、插混、增程三條技術路線沒有絕對的高低優劣,最終拼的是產品體驗。
這話聽着客觀,放在當下的市場環境裏卻格外有反差。此時的增程車市場正處在實打實的降溫通道,和持續增長的純電、插混形成鮮明對比。
所有人都在問:別人都往外撤,小米偏往裏衝,到底是年底沖銷量急了,還是真看準了別人沒發現的機會?
增程賽道突然失速,三重壓力擠走紅利
增程車的日子不好過,從數據上看得明明白白。2026年上半年,國內增程式乘用車零售量僅43.9萬輛,同比下滑19.4%。
單看6月批發數據,單月銷量9.4萬輛,同比下滑25.2%,是所有新能源車型裏唯一下滑的品類。
曾經被吹成“最優解”的增程技術,短短兩年就從風口跌到了下坡路。之所以降溫這麼快,本質是三重壓力同時擠壓,把曾經的優勢一點點磨平了。
第一重是政策支持的持續退坡。2026年起,新能源汽車車輛購置稅改爲減半徵收,單車減稅上限1.5萬元,優惠幅度比之前大幅收窄。
插混和增程車型想要享受稅收減免,還要滿足純電續航不低於100公里、油耗達標等更高的技術門檻。
更關鍵的是,從2027年開始,增程式商用車原本享有的車船稅免徵政策將正式取消,行業政策紅利進一步收窄。
第二重是純電技術和配套的快速普及,直接稀釋了增程的核心優勢。
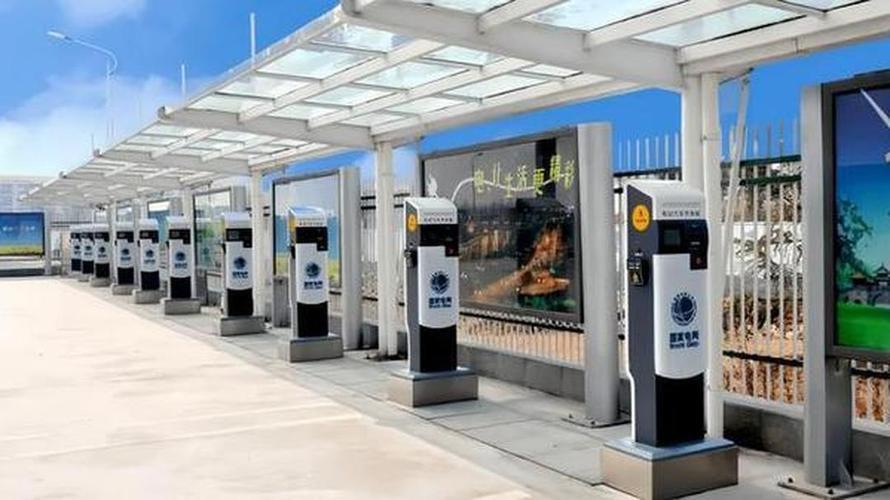
截至2026年6月底,全國充電基礎設施總量達到2305.7萬個,其中公共充電樁超過500萬個。
800伏高壓快充技術已經下探到十多萬元價位的部分車型,補能效率大幅提升;同時主流純電車型的續航能力穩步提升,曾經最頭疼的充電焦慮大幅緩解。
第三重壓力來自插電混動車型的正面夾擊。插混車型可以直接用發動機驅動車輪,結構傳動效率更高。
同級別中大型SUV對比,主流增程車型WLTC虧電百公里油耗約6.5-7.5升,插混車型普遍在4.3-5升左右,油耗差距非常明顯。
一邊是純電補能越來越方便,一邊是插混油耗更低更實用,增程車夾在中間,兩邊都不佔優,市場收縮自然在所難免。
逆勢進場不是臨時起意,早有佈局也有現實壓力
很多人說小米是看增程便宜、好走量,才臨時下場沖銷量。這話只說對了一半,銷量壓力確實有,但真不是臨時抱佛腳。
先看最現實的銷量目標。2026年小米汽車全年交付目標是55萬輛,截至8月底累計交付24.6萬輛,完成率僅44.7%。
目前在售的主力車型都是純電產品,單靠現有產品線想要完成全年目標,難度非常大。面向家庭用戶的中大型增程越野車,自然就成了新的銷量突破口。
按照高盛的預測,澎程系列全年交付量有望達到11萬輛,是小米能不能完成年度目標的關鍵變量。
但要說小米是看到市場下滑才臨時立項,那就錯了。這款產品的研發早在兩年前就已經啓動,那時候增程市場還處在高速增長期。
汽車產品的研發週期本來就長,供應鏈鋪設、整車驗證都要時間,不是說做就能做。如今上市剛好趕上市場降溫,是週期巧合,不是刻意逆市而爲。
更核心的邏輯是,增程雖然大盤在降,但真實的剛需依然存在,尤其是家庭用戶羣體。
很多家庭用戶買車,既要日常通勤省錢,又要逢年過節跑長途帶老人孩子,不想被充電問題折騰。
對他們來說,增程的補能確定性,依然是純電給不了的。
小米這次的產品定位也非常清晰,完全轉向家庭市場。70系列是五座中大型車,90系列是七座大型車,主打的就是空間、舒適、長途出行無焦慮。
雷軍賣的不只是車,是全家人出門不用操心充電、不用規劃路線的踏實感。
大電池方案補短板,產品力夠打但破圈難
爲了打透家庭市場,小米這次拿出的是“大電池增程”的方案,針對性解決老款增程車的通病。
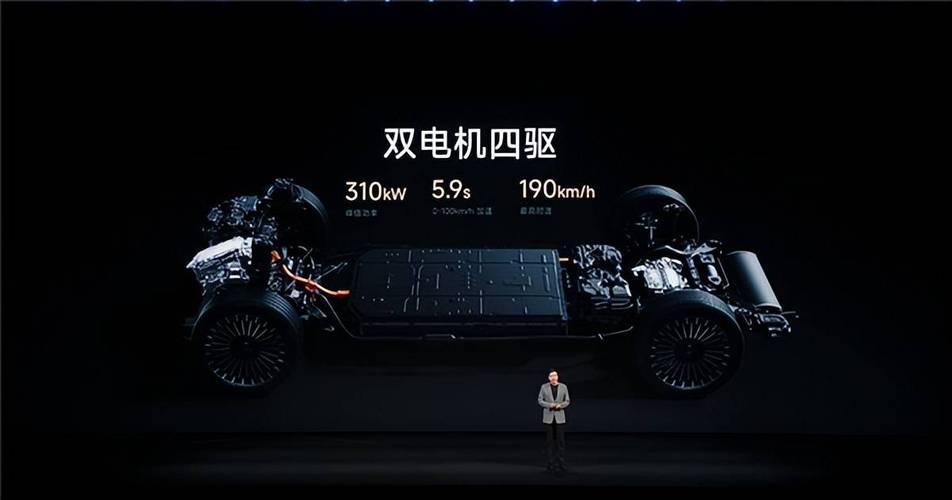
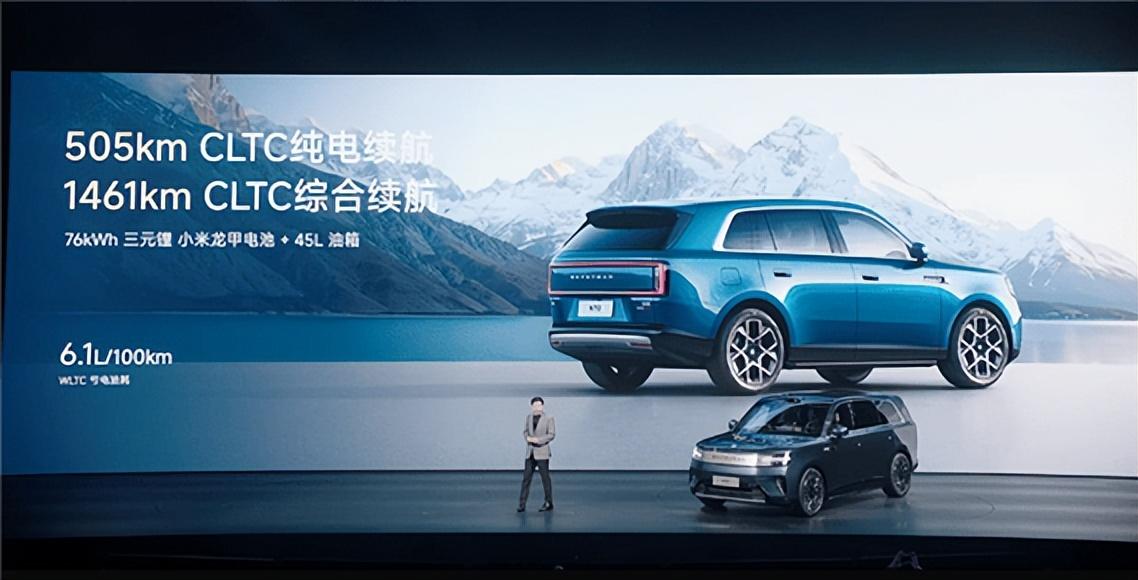
澎程70Max高配版、澎程90Max旗艦版均配備76千瓦時三元鋰電池,CLTC純電續航分別達到505公里和464公里;澎程70Pro標準版則搭載52千瓦時磷酸鐵鋰電池,純電續航351公里。
日常通勤基本可以純電代步,體驗和純電車沒什麼區別;長途出行則可油可電,沒有續航焦慮。澎程90旗艦版的綜合續航里程達到1705公里,虧電狀態下百公里油耗6.26升。
比起早年增程車“有電是龍、無電是蟲”的尷尬,大電池大幅拉低了增程模式的使用頻率,體驗好了不止一個檔次。
產品力看起來夠紮實,但想在紅海里殺出來,並沒那麼容易。
現在整個增程市場在售車型有83款,銷量基本集中在頭部幾家品牌,腰部車型競爭已經白熱化,整體市場份額還在持續萎縮。
小米的定價確實有衝擊力,20.99萬起的中大型增程車,26.99萬的大型七座車,確實拉低了同級別家用車的門檻。但低價不代表就能賣得動,品牌認知纔是最大的坎。
一直以來,小米汽車的標籤都是年輕化、性能強,受衆以年輕用戶爲主。這次澎程系列主打的是家庭、穩重、空間、長續航,和之前的品牌形象差異很大。
用戶對品牌的固有認知不是一朝一夕能扭轉的,能不能讓家庭用戶接受小米造家用車,還要打個問號。
40萬元以上的大型增程SUV市場,理想L9、問界M9佔據頭部份額,品牌認知度優勢顯著,30萬元以內也有零跑、小鵬等品牌的強勢產品。
小米擠在中間,上有天花板下有追兵,競爭壓力一點都不小。
小米真正的算盤:不賭賽道復興,賭精準收割
很多人覺得小米進場是賭增程技術會翻盤,其實根本不是。小米從來沒指望增程重新成爲行業主流,它要的是在收縮的賽道里,搶下屬於自己的那一塊蛋糕。
中國的汽車市場足夠大,哪怕增程的市場佔比從7%降到5%,依然有每年百萬輛級的規模,足夠容納幾個品牌活得很好。
別人都覺得賽道變窄了紛紛撤退,反而競爭烈度會下降,留下來的玩家反而能喫到更穩定的份額。
小米的目標也很明確,不是通喫整個增程市場,而是精準服務那些需要增程、同時認可小米品牌的家庭用戶。
增程退潮之後,行業不再比誰擴張快,而是比誰更懂用戶、誰的服務更精準。
小米的智能生態、車機體驗,本身就是吸引家庭用戶的優勢,把這部分用戶攥住,就足夠支撐產品線的生存。
說到底,這不是一次冒進的賭局,而是一次務實的補位。純電車型沖年輕市場,增程車型補家庭需求,小米的產品矩陣才更完整。
至於增程賽道未來是漲是跌,其實沒那麼重要。只要還有人需要可油可電的踏實感,只要小米能把這部分用戶服務好,這步棋就不算白走。#上頭條 聊熱點#
參考文獻: