34萬噸美豆剛到手,特朗普爲何一改口風:中企去美國建廠不反對?
文 |小外
本文爲深度觀點解讀,僅供交流學習
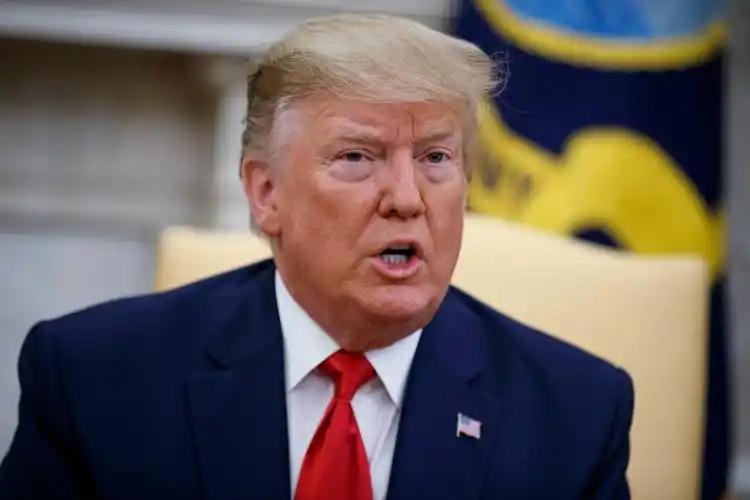
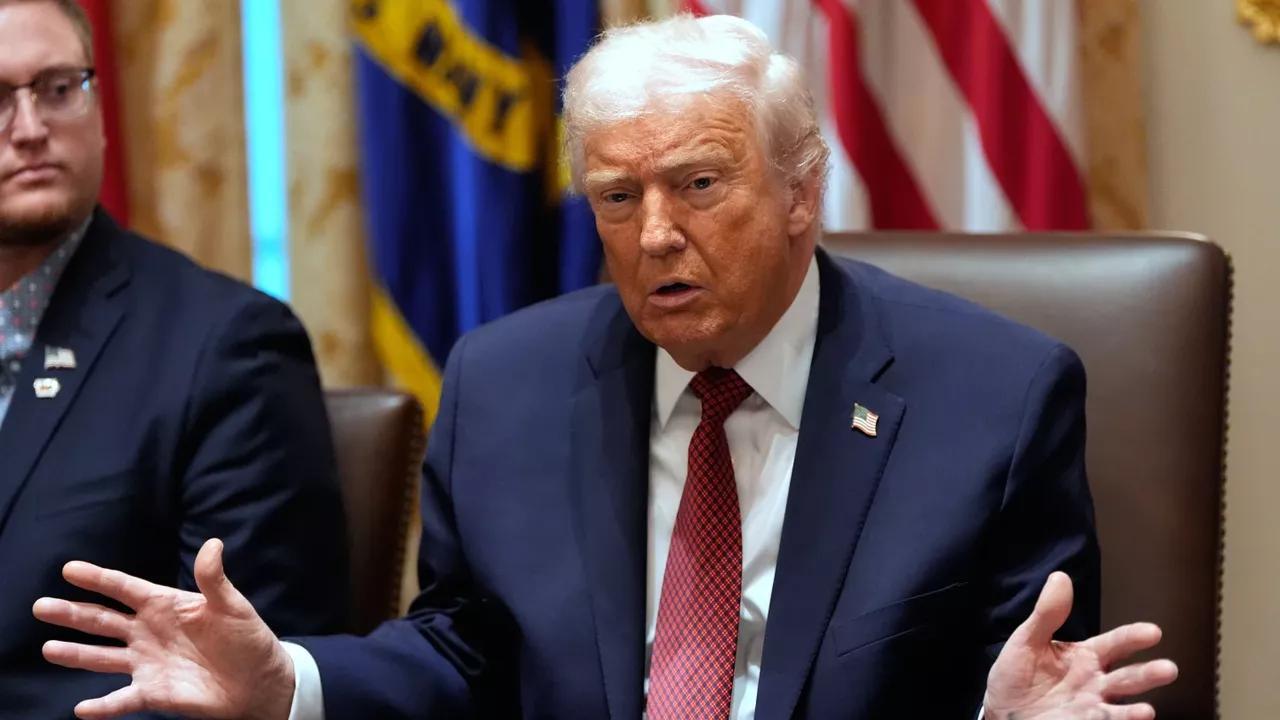
2026年9月,美方高層突然放出新信號,特朗普直截了當地說:“中國汽車企業赴美建廠?不反對。”
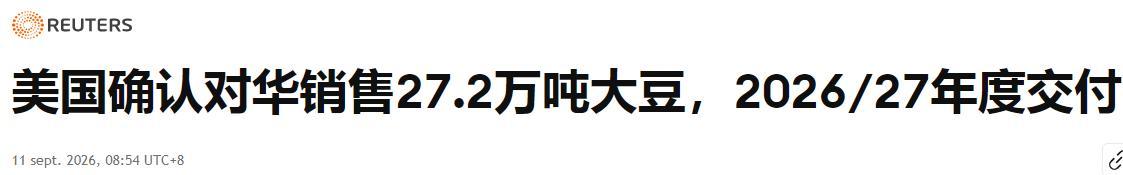
就在兩個月前的 7 月,中國剛完成一單大采購 —— 美國農業部公佈出口商向中國銷售 34 萬噸大豆,訂單對應 2026/27 市場年度交貨。
表面看是你進我退,實則內在邏輯暗流洶湧,這可比早年那種你打我躲的套路高級多了。
34萬噸美豆定單,背後的算盤打得啪啪響
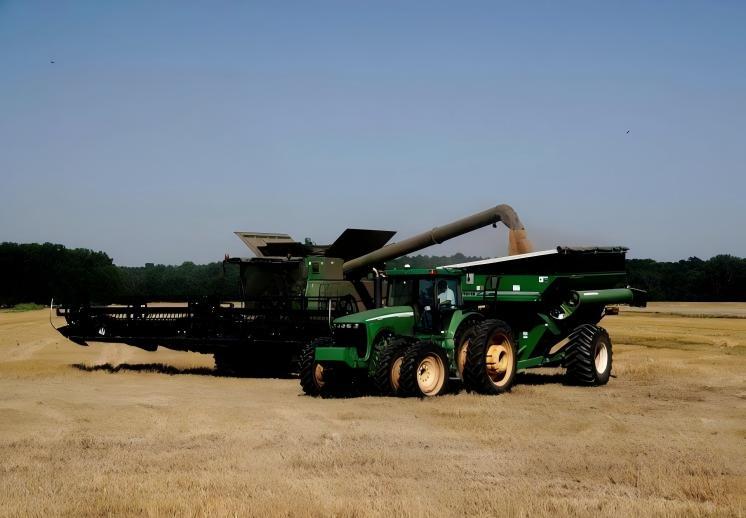
2026年7月,美國農業部公佈出口商向中國銷售34萬噸大豆,訂單對應2026/27市場年度交貨。
看上去有點出人意料,實際上只是中國買豆的日常操作。
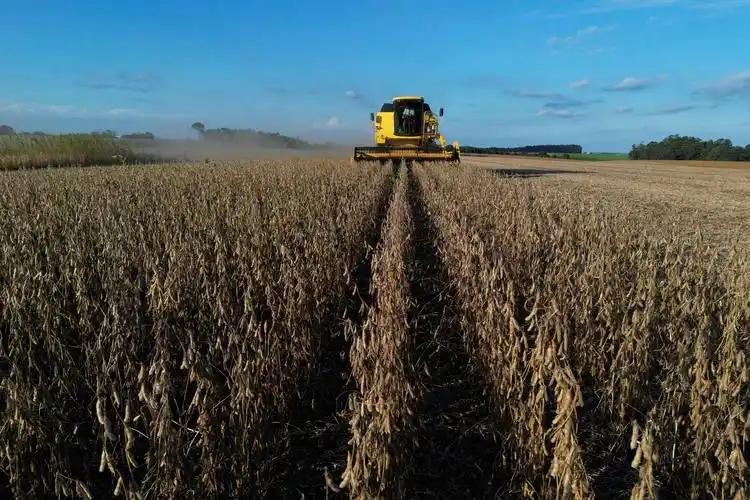
爲什麼?因爲這幾個月,南美主要大豆產區受乾旱影響,產量預期下調,全球大豆供應整體偏緊。
中國作爲全球最大的豆粕需求國,國內養殖、加工產業逢七月正值補庫季,庫存壓力往往在此時集中化解。
南美掉鏈子,美國報價正好合市場行情,這時候美豆性價比直接拉滿,不買才奇怪。
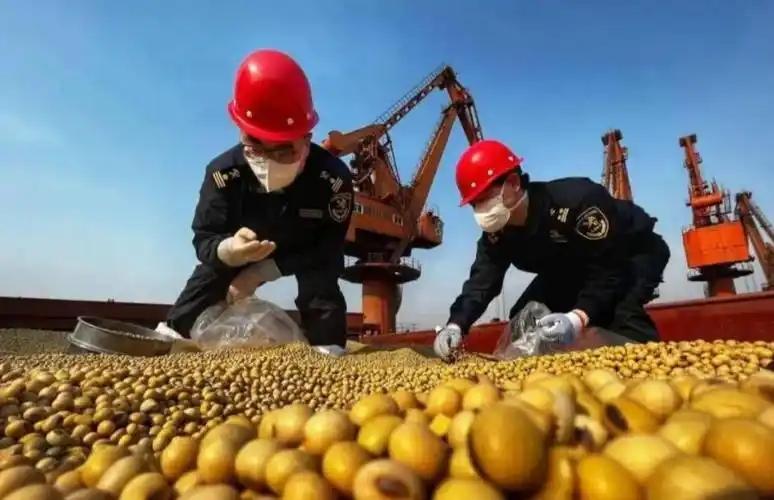
順便一提,咱這批大豆採購不是因爲中美之間吹了什麼“風”,更不是和特朗普談判搞來的甜頭。
實際上一早籤的年度框架,啥時間買、買多少,國內幾大糧商和貿易公司都按照市場節奏靈活調整。
買豆這事兒,說白了就是剛需採購、市場行爲,根本不是兩國討價還價的工具。
2025年中國和美國就敲定了長期大豆採購計劃,約定了年度採購底線,價格、實際採購節奏都看全球行情靈活調整。
往年南美畝產高,還能全球比價,今年人家一干旱,咱立馬加大美國供貨比例。這是天經地義的商業決策,和外部什麼博弈沒半毛錢關係。
特朗普放話不反對中國車企赴美,真實意圖在哪裏
話說回來,美國那位開口快的總統也沒閒着。特朗普近近期面對媒體直言:歡迎中國汽車製造商到美國本土投資建廠。
別急,這不是外交辭令,是一句實打實的“條件性放行”。美方放開建廠的底氣是啥?咱們得翻翻舊賬。
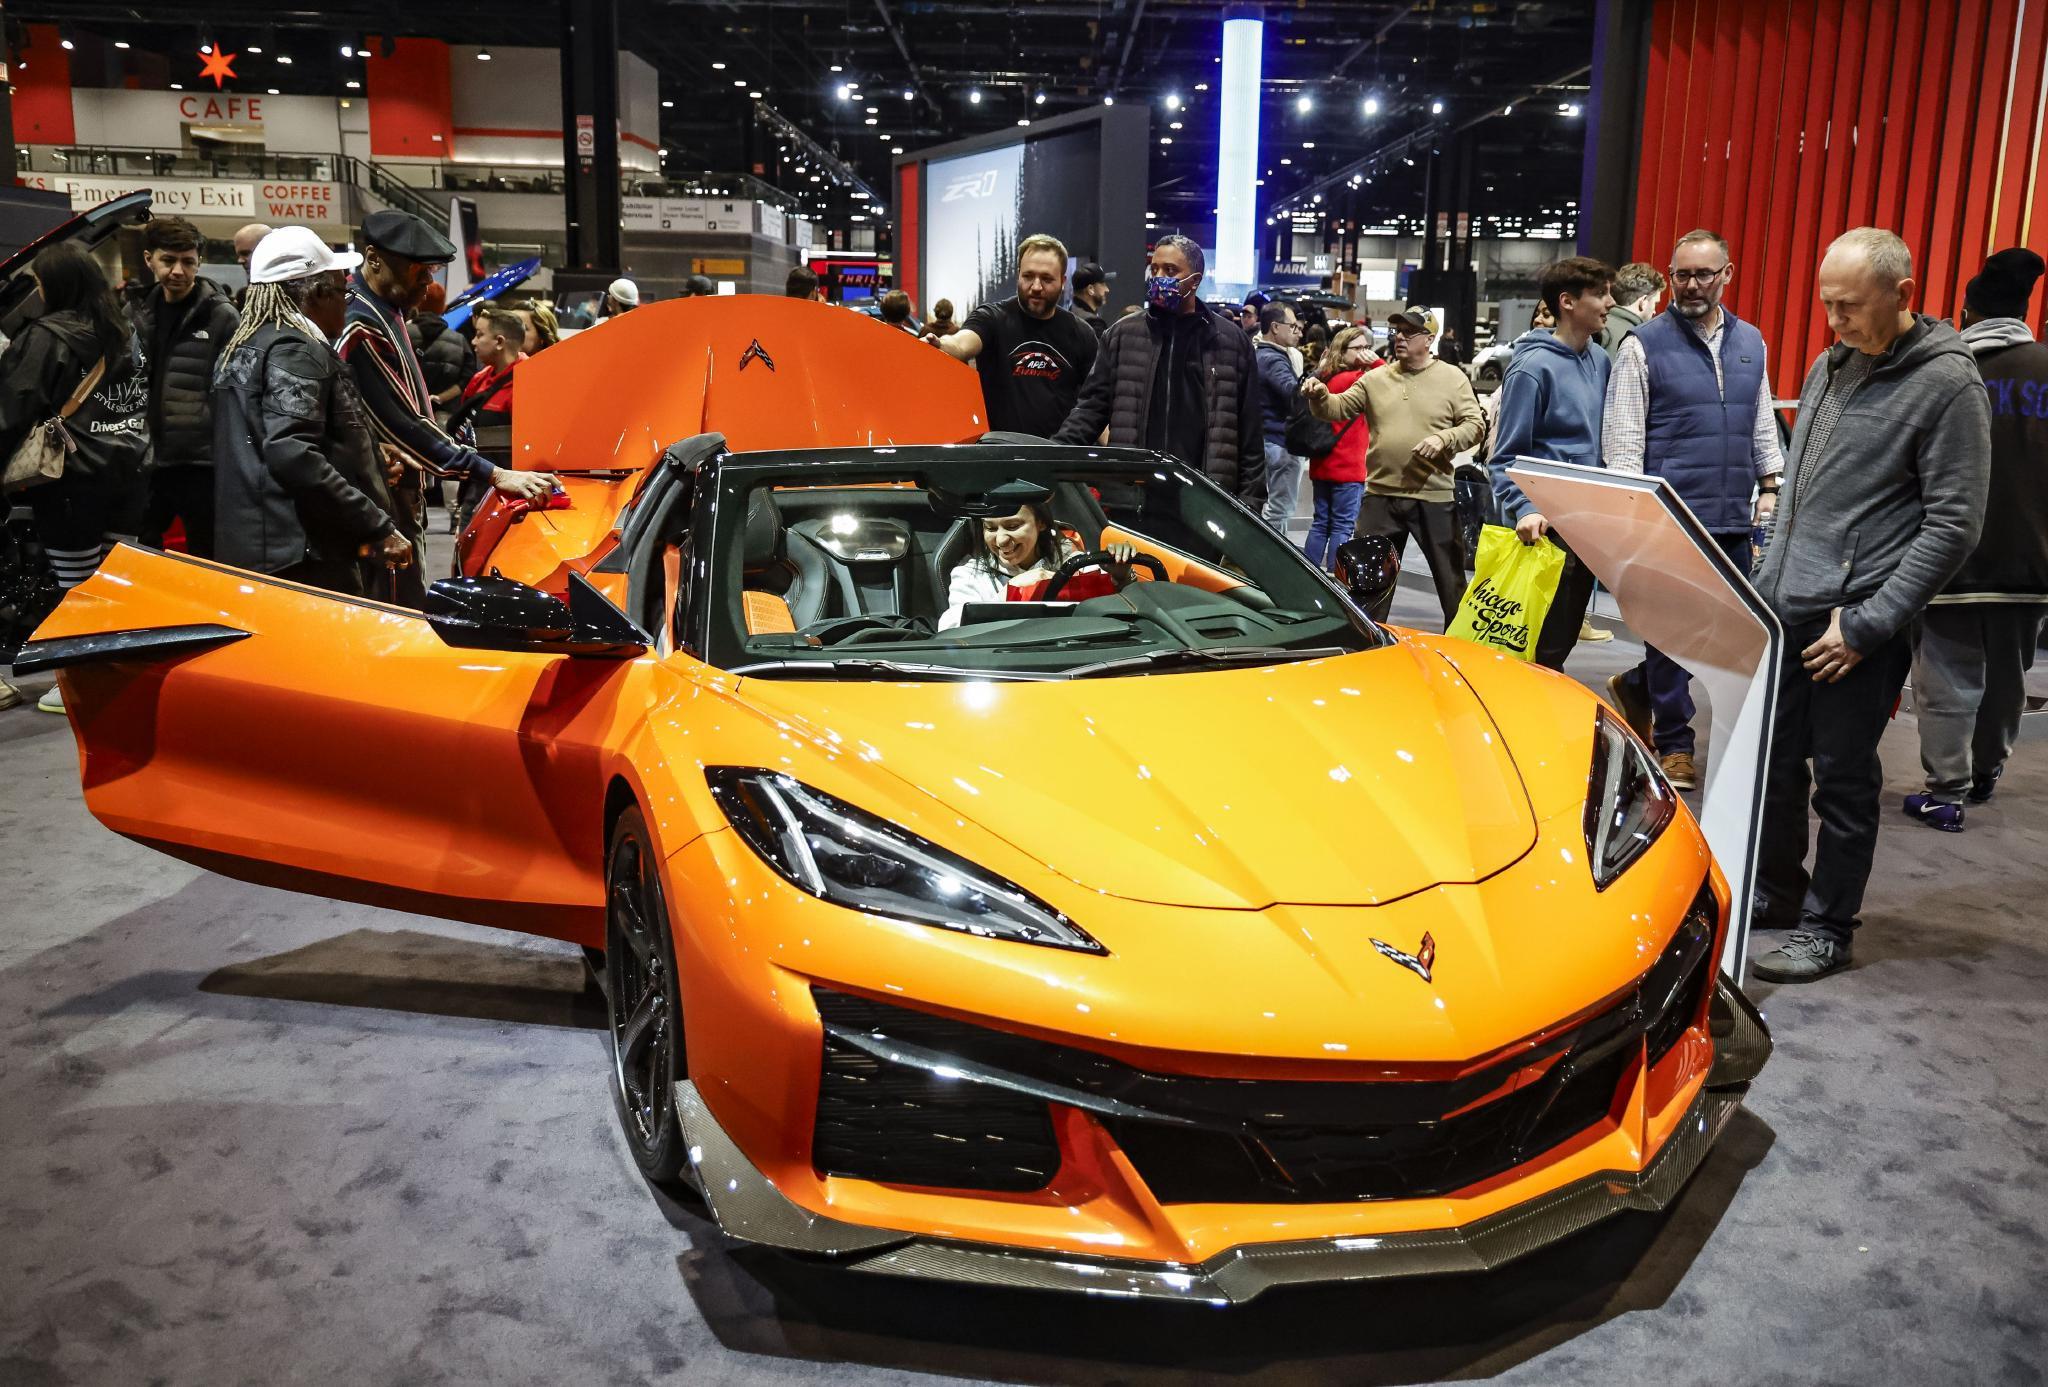
2024年至今,美國傳統汽車業一直很難受。無論是底特律等老牌汽車城,還是各地配套工廠,要麼裁員,要麼拼命降本。
新能源轉型不是嘴上說說,通用、福特這些老牌巨頭非但沒追上中國新能源那股子浪,反倒越走越虛。
工業州的工人等着新飯碗喫,地方財政稅收嗷嗷待哺,再拖下去要出亂子。
特朗普反應過來,乾脆打開點門縫,“你們中國不是產能厲害嗎?來美利堅落地建廠,直接招我們本地工人,繳我們地方的稅,搞活咱的供應鏈。”
這一套表面聽着氣派,實際嚴格得很:車必須在美國造,必須僱美國人、用美國零部件、受美國監管。
說白了是歡迎產能落地、帶動本地就業,卻絕不放開整車市場準入,讓你賺走產業鏈高利潤。
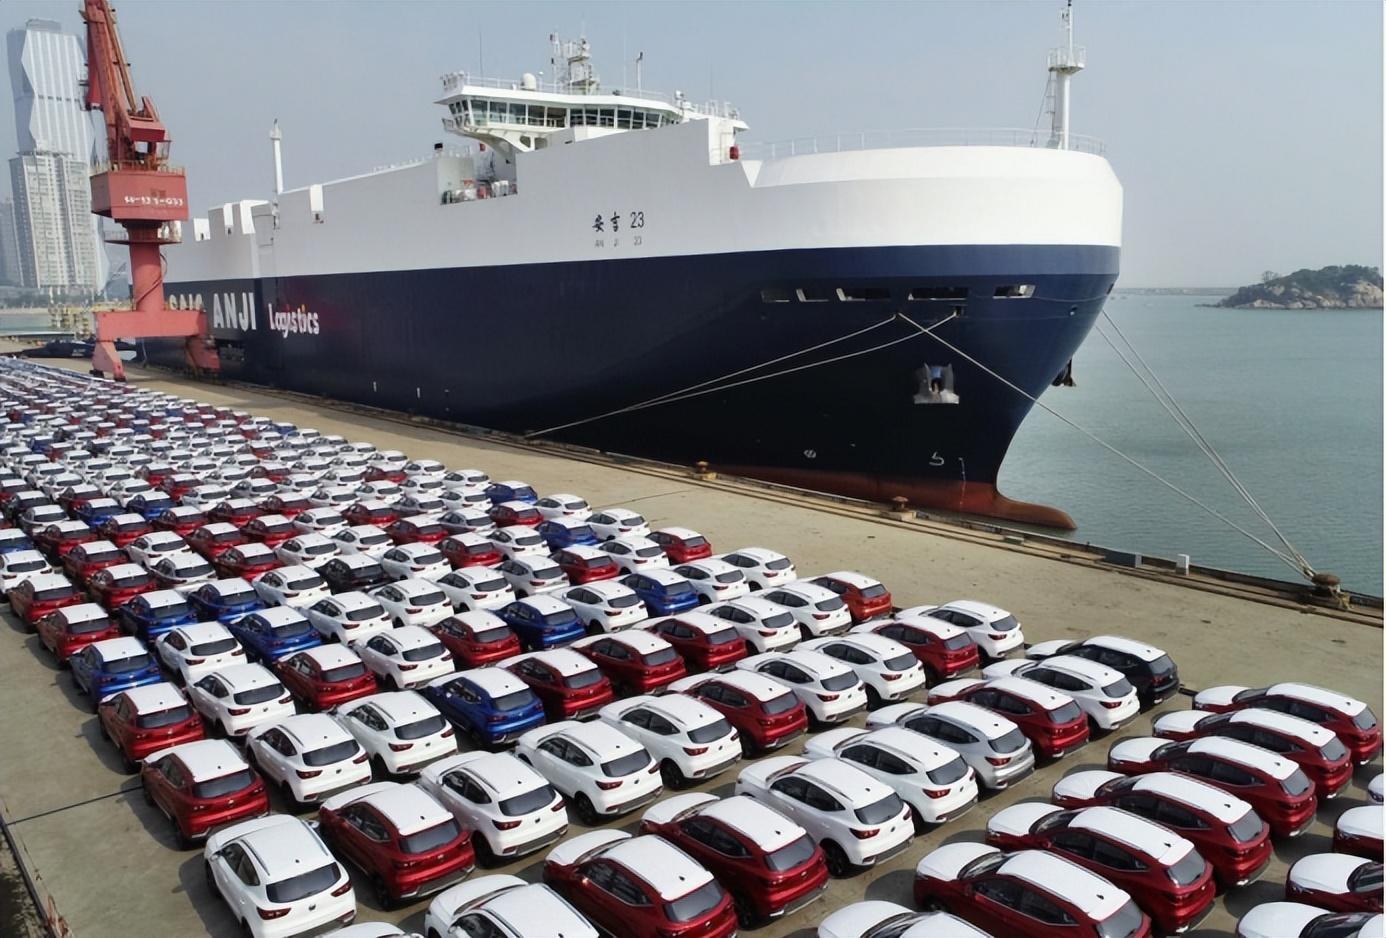
更別提之前美國對中國產電動車的進口關稅還維持在100%的高位,2024年上調後至今沒有鬆動,整車想直接出口美國基本行不通。
與此同時他還明確劃下紅線:不認可中國車企在墨西哥建廠再出口美國的模式,徹底堵死了曲線入美的路徑。
換句話說,特朗普嘴上的“包容”,是對中國資金、技術和就業的“擇優招工”,可絕不是市場大門對你徹底放開的信號。
兩條賽道各走各的,農產品貿易和高端製造根本不是一回事
表面看,中美圍着大豆和汽車這一買一賣,似乎新一輪互利局面要到來。真相其實沒那麼簡單。
以大豆爲代表的農產品,是中美間幾十年磨合下來的“壓艙石”:你賣得出去,我保供應鏈安全,全球波動少不了你多我少,就算鬧點小矛盾也難掀大浪。
中國每年大豆年進口量早已計劃好,農產品屬於市場互補型的常態合作,基本不涉什麼地緣對抗。
可高端製造,尤其新能源汽車和芯片這些領域,氣氛就完全變了。
在這些領域,中美直接競爭就業、技術、市場份額,壁壘高、協作難。
特朗普開放中資建廠,背後是美方新能源行業落後、自身產能趕不上對中國成熟產業低頭。
歸根到底,大豆買賣和汽車產業政策互不影響,更沒啥可以互相置換的空間。
美國政壇和產業界三方力量怎麼角力?
說句實在話,美國政壇內部對中國企業的策略也是“各唱各的調”。
一邊行政部門想着抓就業拉稅收,另一邊國會議員和本土汽車龍頭連軸轉地給政策按下“限制鍵”。
白宮談合作,國會遞出立法“小棍兒”,限制性法案不斷抬頭,外資安全審查年年加碼,表面歡迎、暗地設置層層門檻。
產業利益活躍(如美國汽車聯盟)掄圓了在國會遊說,能拖就拖,能卡就卡。
就算特朗普在總統寶座上拍胸脯表態,中企真能大批量造廠落地,恐怕得一重門一重關地闖。
說白了,美方在行政部門、國會、本土汽車產業三方各有訴求,拉扯出來的政策自然搖擺,本質上還是看誰能更大程度“佔便宜”。
行政表態松,產業和立法口子收,這樣的搖擺局面註定中企投資不太可能一馬平川。
中企造車美國市場,真敢“all-in”嗎?
這幾年中國新能源車品牌攻城略地,光是在亞歐市場立足就得深思熟慮,更別說遠程跨洋到美國開廠了。
美國用地用工成本天價,勞工規矩一堆,加上環保審查、週期政策變化,每走一步都要琢磨個三五遍。
一家中國車企真要去美國建廠,不光要和美國工會掰手腕,還要頂住突如其來的“政策風暴”——上一秒行政放行,下一秒也可能被國會議員堵死,誰能坐得住?
萬一虧本,資金一進美國兩眼一抹黑,想撤都難,所以,今年即便白宮釋放友好信號,大部分中國企業還是等風頭再定。
說到底,無論是中國企業要用美元資本“催生”高科技獨角獸,還是美國自己想“喫電求數據”推算AI場景,對方都有“互所求”。
比如,如今全球AI行業,算力等同新石油,中國擁有龐大的數據規模和全球最大的AI應用市場,在全球AI產業中佔據關鍵位置。
美國芯片技術領先,但人工智能產業的落地和商業化,離不開中國龐大的應用場景、數據規模和市場體量支撐。
這種誰也離不開誰的格局,讓雙方都明白:能安全穩定的投資通道,絕對比單次交易管用得多。
結語
所以,這一輪“你買我豆,我許你廠”的鏡像反轉,其實是一場約定俗成的穩健走棋。
大豆進倉和建廠表態很快,但背後還得看貿易委員會、投資機制的後續配套和雙方落實。
所有這些,看起來緩慢卻精準,短期政策左右不了產業大勢,剛需交易和高端博弈分化的格局會繼續延續。
簡言之,中美沒有絕對的對立,也沒有絕對的互信——明算賬、細交易、講規矩,以一種“折中中求進”,但步步爲營的方式走到了2026年。#上頭條 聊熱點#